Kreditkarte in Teilzahlung: Mindestbetrag und Zinskosten
Nur den Mindestbetrag der Kreditkarte zahlen? Prüfen Sie Zinsen und Restschuld. Ein transparentes Beispiel zeigt, wie eine feste Rate die Rückzahlung verändert.
In diesem Artikel
Kurzantwort
Der Mindestbetrag einer Kreditkarte ist nicht automatisch eine schnelle Rückzahlung. Ein Teil der Zahlung kann zunächst für Zinsen benötigt werden; bei einer prozentualen Mindestrate sinkt häufig auch die Rate mit dem offenen Betrag. Prüfen Sie Ihre Abrechnung, die vereinbarte Rückzahlungsregel und eine tatsächlich tragbare höhere Zahlung. Die hier verwendeten 18 Prozent Sollzins und 2 Prozent Mindestrate sind frei gewählte Modellannahmen, keine aktuellen Kartenkonditionen.
Erst klären: Vollzahlung oder verzinste Teilzahlung?
Schauen Sie in den Vertrag und den offiziellen Kundenbereich des Kartenherausgebers. Wird der gesamte Abrechnungsbetrag zu einem Termin eingezogen, oder bleibt nach einer Teilzahlung ein Betrag offen? Die BaFin erläutert im Kreditkarten-Glossar, dass die vereinbarte Abrechnung vollständig oder teilweise erfolgen kann und die Kreditvereinbarung über die Verzinsung entscheidet. Ein Kartenlogo sagt deshalb allein wenig über die Rückzahlung aus.
Dieser Ratgeber behandelt eine verzinste Teilzahlung. Er unterstellt weder, dass jede Kreditkarte diese Funktion hat, noch dass sie bei Ihrer Karte bereits eingeschaltet ist. Bei einer Debit- oder Prepaidkarte liegt eine andere Zahlungsstruktur vor. Die Unterschiede erklärt der bestehende Ratgeber zu Debit, Prepaid und einer echten Kreditlinie.
Diese sechs Angaben brauchen Sie aus der Abrechnung
Öffnen Sie die letzte Abrechnung zusammen mit Preisverzeichnis und Rückzahlungsbedingungen. Tragen Sie die folgenden Werte in eine eigene Übersicht ein. Wenn ein Begriff unklar bleibt, fragen Sie den Herausgeber über einen bekannten Kontaktweg, bevor Sie eine Einstellung ändern.
| Angabe | Was Sie konkret klären |
|---|---|
| Offener Saldo | Welcher Betrag ist schon abgerechnet, welcher Umsatz noch nicht? |
| Sollzins | Welcher Zins gilt für welche Umsatzart, und ab wann läuft er? |
| Effektiver Jahreszins | Welche Vergleichsangabe steht in den Kreditunterlagen? |
| Mindestzahlung | Prozentsatz, Bezugsbetrag, Mindestbetrag in Euro und zusätzliche Positionen |
| Zahlungstermin | Wann wird eingezogen bzw. muss eine Überweisung eingegangen sein? |
| Weitere Kosten und Umsätze | Welche Gebühren, neuen Einkäufe oder Bargeldverfügungen kommen hinzu? |
Für Verbraucherdarlehen regelt § 16 PAngV die Angabe des effektiven Jahreszinses und die einzubeziehenden Kosten. Diese Vergleichsgröße ist etwas anderes als der Sollzins, mit dem ein Saldo verzinst wird. Bei veränderlichen Zinsen beruht die anfängliche Effektivzinsberechnung auf gesetzlichen Annahmen; sie verspricht keinen dauerhaft unveränderten Preis. Dazu passt der Ratgeber zum Unterschied zwischen Sollzins und effektivem Jahreszins.
Rechnen Sie eine Abrechnung nicht allein aus dem Effektivzins nach. Dafür benötigen Sie insbesondere die tatsächliche Zinsbasis, Zahlungszeitpunkte und Buchungen. Ein Mindestbetrag von beispielsweise 2 Prozent ist in diesem Artikel eine Annahme, keine allgemeine gesetzliche Regel oder ein Wert Ihres Anbieters.
Das Beispiel: 2.000 Euro Saldo, keine neuen Einkäufe
Damit die Wirkung der Rückzahlung sichtbar wird, vergleichen wir zwei frei gewählte Modelle. Sie bilden kein bestimmtes Kartenprodukt ab und sind keine Empfehlung für eine bestimmte Monatsrate.
- Ausgangssaldo: 2.000 Euro.
- Konstanter nominaler Sollzins: 18 Prozent pro Jahr, im vereinfachten Modell 1,5 Prozent pro Monat.
- Zinsen werden jeweils auf den Saldo am Monatsanfang berechnet und vor der Zahlung hinzugefügt.
- Variante A: Zahlung von 2 Prozent des Anfangssaldos, mindestens 25 Euro.
- Variante B: feste Zahlung von 100 Euro pro Monat.
- Keine neuen Umsätze, keine Gebühren und kein Zahlungsverzug.
- Zinsen und die prozentuale Zahlung werden jeden Monat kaufmännisch auf Cent gerundet. Die letzte Zahlung wird auf den noch offenen Betrag einschließlich der Monatszinsen begrenzt.
Die verwendeten 18 Prozent sind ausdrücklich ein fiktiver Sollzins. Sie stehen nicht für einen aktuellen Durchschnitt, eine Obergrenze oder ein verfügbares Angebot. Tatsächliche Karten können tageweise rechnen, andere Bezugsgrößen verwenden oder einen veränderlichen Zins haben. Die folgenden Ergebnisse gelten daher nur für diese vollständig genannten Annahmen.
40 Euro Zahlung: Im ersten Monat sinkt die Schuld nur um 10 Euro
Im ersten Monat betragen die Modellzinsen 2.000 × 1,5 Prozent = 30 Euro. Die angenommene Mindestzahlung lautet 2.000 × 2 Prozent = 40 Euro. Nach der Zinsbuchung und Zahlung verbleiben 2.000 + 30 − 40 = 1.990 Euro. Von 40 Euro Zahlung reduzieren somit nur 10 Euro den ursprünglichen Saldo.
Die feste Zahlung von 100 Euro führt bei denselben 30 Euro Zinsen zu einem Endsaldo von 1.930 Euro. Hier werden im ersten Monat 70 Euro des Ausgangssaldos abgebaut. Das Beispiel zeigt den Unterschied zwischen Zahlung und Tilgung: Eine sichtbare Abbuchung bedeutet nicht, dass die Schuld um denselben Betrag sinkt.
In Variante A wird die nächste prozentuale Zahlung mit dem kleineren Saldo neu berechnet. Sie sinkt also, solange der Mindestbetrag von 25 Euro noch nicht greift. Wer ausschließlich dieser abnehmenden Zahlung folgt, hält die Belastung klein, lässt im Modell aber lange eine verzinste Restschuld stehen.
Die zwei Rückzahlungswege im direkten Vergleich
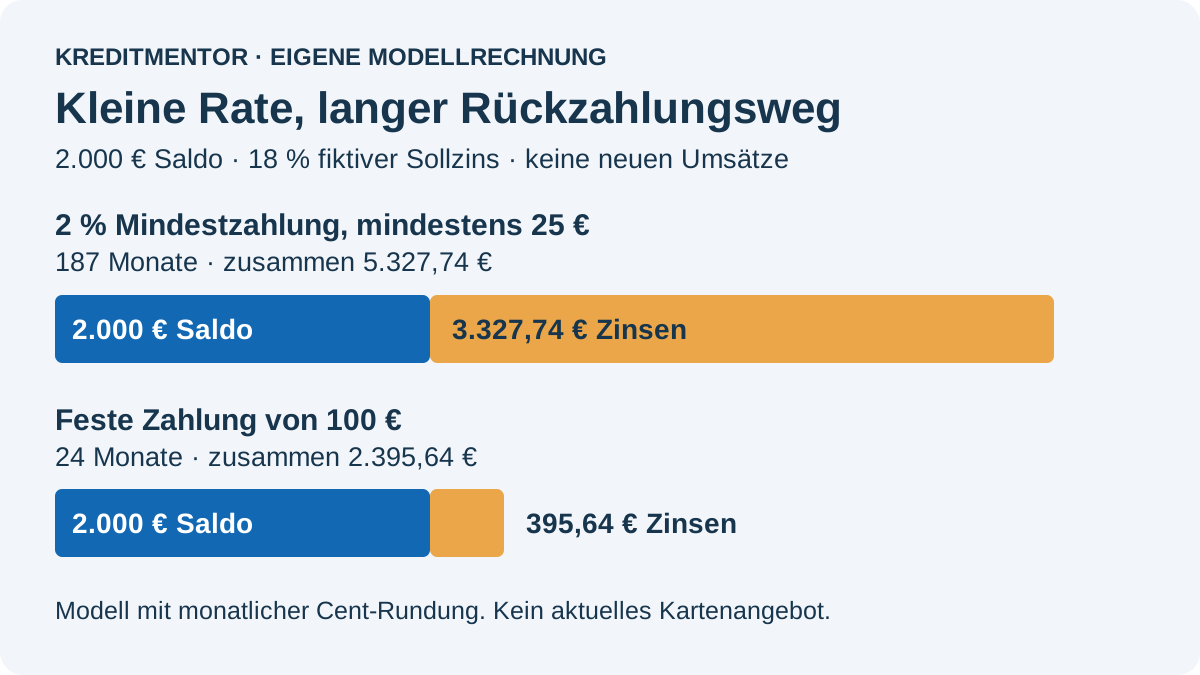
Die folgende Tabelle wurde Monat für Monat mit den beschriebenen Regeln gerechnet. Alle Geldbeträge sind Modellwerte. Bei der festen Zahlung werden 23-mal 100 Euro und abschließend 95,64 Euro gezahlt.
| Ergebnis | 2 Prozent, mindestens 25 Euro | Feste 100 Euro |
|---|---|---|
| Saldo nach Monat 1 | 1.990,00 Euro | 1.930,00 Euro |
| Saldo nach Monat 12 | 1.883,25 Euro | 1.087,10 Euro |
| Saldo nach Monat 24 | 1.773,32 Euro | 0,00 Euro |
| Monate bis zum Ausgleich | 187 Monate | 24 Monate |
| Summe der Zahlungen | 5.327,74 Euro | 2.395,64 Euro |
| Davon Modellzinsen | 3.327,74 Euro | 395,64 Euro |
187 Monate entsprechen 15 Jahren und 7 Monaten. Das ist keine Prognose für Ihre Karte. Es ist die Folge dieser niedrigen, anfangs sinkenden Zahlung und des konstant unterstellten Zinses. Nach zwei Jahren wären in Variante A bereits 906,76 Euro gezahlt, aber erst 226,68 Euro des Ausgangssaldos abgebaut; 680,08 Euro wären Modellzinsen.
Sie können die Rechnung selbst nachvollziehen: neuer Saldo = alter Saldo + Monatszinsen − Zahlung. Wiederholen Sie sie für jeden Monat. Für die nächste Rate in Variante A nehmen Sie erneut 2 Prozent des neuen Anfangssaldos und vergleichen das Ergebnis mit 25 Euro. Nutzen Sie für Ihre tatsächliche Planung die Abrechnung und eine Erläuterung des Herausgebers; übernehmen Sie nicht einfach die Modellparameter.
Neue Einkäufe können den Rückzahlungsplan wieder verlängern
Beide Vergleichswege setzen voraus, dass nichts Neues hinzukommt. Nach der Mindestzahlung im ersten Beispielmonat stehen 1.990 Euro offen. Kämen anschließend 50 Euro neue Umsätze hinzu, wären es wieder 2.040 Euro vor den nächsten Zinsen. Obwohl 40 Euro gezahlt wurden, läge der Saldo dann 40 Euro über den ursprünglichen 2.000 Euro.
Trennen Sie deshalb den Abbau eines alten Saldos von einem Budget für neue Ausgaben. Prüfen Sie regelmäßig Abrechnungsbeginn, Zahlungen, Zinsen, Gebühren und neue Umsätze. Wenn der Saldo trotz Abbuchungen steigt, suchen Sie die konkrete Buchung oder Rechenursache. Ein größerer Verfügungsrahmen ist kein Nachweis, dass höhere Ausgaben in Ihren Haushalt passen.
Die wiederholte Nutzung einer flexiblen Kreditlinie ist auch bei anderen Kreditformen ein Thema. Der Vergleich von Ratenkredit, Rahmenkredit und Abrufkredit hilft, deren Rückzahlungsstruktur einzuordnen.
Höhere Zahlung oder Vollausgleich: So klären Sie den Ablauf
Eine höhere Zahlung sollte aus einem verlässlichen monatlichen Überschuss kommen. Berücksichtigen Sie notwendige Lebenshaltung, bestehende Verpflichtungen und eine Reserve. Die im Beispiel gewählten 100 Euro sind keine pauschale Vorgabe. Eine Rate, die nur mithilfe eines anderen dauerhaft genutzten Kredits bezahlt werden kann, benötigt eine umfassendere Prüfung.
Fragen Sie den Kartenherausgeber vor einer Änderung schriftlich:
- Welche höhere feste Zahlung oder welcher Vollausgleich lässt sich für meinen Vertrag einstellen?
- Ab welcher Abrechnung gilt die Änderung, und läuft ein bereits angekündigter Einzug noch?
- Wie wird eine zusätzliche Überweisung zugeordnet; welche Kontodaten und Referenz sind erforderlich?
- Welcher Betrag gleicht den Saldo zu einem konkreten Datum einschließlich noch nicht abgerechneter Zinsen aus?
- Welche Kosten würden bei einer vorzeitigen Rückzahlung anfallen, und auf welche Grundlage stützen sie sich?
Bei einem erfassten Verbraucherdarlehen sieht § 500 Absatz 2 BGB die vollständige oder teilweise vorzeitige Erfüllung vor. § 501 Absatz 1 BGB regelt die entsprechende Ermäßigung der Kreditkosten. Das beantwortet nicht allein jede Gebührenfrage: § 502 BGB knüpft eine Vorfälligkeitsentschädigung unter anderem an einen gebundenen Sollzins und weitere Voraussetzungen. Unterstellen Sie deshalb weder eine pauschale Gebühr noch pauschale Kostenfreiheit für jedes Produkt.
Kontrollieren Sie die nächste Abrechnung nach einer Änderung oder Sonderzahlung. Eine Zahlung und eine Änderung des Rückzahlungsmodus sind zwei verschiedene Vorgänge. Lassen Sie sich erklären, ob der Vertrag nach dem Saldoausgleich weiterbesteht und welche Zahlungsregel für künftige Umsätze gilt.
Wenn selbst die Mindestzahlung nicht sicher im Budget liegt
Wenn eine fällige Zahlung voraussichtlich nicht möglich ist, warten Sie nicht auf eine fehlgeschlagene Abbuchung. Legen Sie Abrechnung, Einnahmen, notwendige Ausgaben und andere Schulden zusammen und kontaktieren Sie den Herausgeber rechtzeitig über den offiziellen Kanal. Bitten Sie um eine schriftliche Darstellung möglicher Lösungen einschließlich Zinsen, Kosten, Laufzeit und der Behandlung neuer Umsätze. Eine Vereinbarung sollte die Gesamtsituation verbessern und nicht nur eine einzelne Abbuchung verschieben.
Eine Umschuldung ist keine automatische Lösung: Vergleichen Sie die tatsächlichen Gesamtkosten und prüfen Sie, ob neben einem neuen Rückzahlungsplan erneut Kartenschulden entstehen könnten. Die wichtigsten Prüfungen beschreibt der Ratgeber zum Ablösen und Umschulden bestehender Kredite.
Bei mehreren nicht mehr tragbaren Verpflichtungen helfen der Handlungsplan bei einer zu hohen Kreditrate und die Anleitung, eine seriöse Schuldnerberatung zu finden. Halten Sie zuerst die vollständigen Unterlagen bereit. Eine neue Kreditlinie ersetzt keine fehlende dauerhafte Rückzahlungsfähigkeit.
Kommt zum offenen Saldo eine Bargeldverfügung hinzu, prüfen Sie deren eigene Kosten vorab. Der Leitfaden zum Bargeldabheben mit Kreditkarte trennt Mindestgebühr, Automatenentgelt, möglichen Zinsbeginn und Umrechnung. Die Zinsregel für Einkäufe muss nicht ungeprüft für Bargeld gelten.
Häufige Fragen
Ist der Mindestbetrag bei jeder Kreditkarte gleich?
Nein. Prozentsatz, Mindestbetrag in Euro, Bezugsgröße und zusätzliche Positionen müssen aus Ihrem Vertrag bzw. Ihrer Abrechnung stammen. Die 2 Prozent und 25 Euro im Beispiel sind fiktive Annahmen.
Warum sinkt meine Schuld viel langsamer als die Abbuchungen?
Zinsen und gegebenenfalls weitere Kosten können einen Teil der Zahlung beanspruchen. Im ersten Modellmonat entfallen von 40 Euro Zahlung 30 Euro auf Zinsen und nur 10 Euro auf den Abbau des ursprünglichen Saldos.
Soll ich die Rückzahlung einfach auf 100 Euro erhöhen?
100 Euro sind nur eine Vergleichsannahme. Prüfen Sie zuerst Ihren verlässlichen Spielraum und klären Sie mit dem Herausgeber, wie eine höhere Zahlung eingerichtet wird und ab welcher Abrechnung sie gilt.
Endet die Teilzahlungsfunktion nach einer einmaligen Sonderzahlung?
Das sollten Sie nicht unterstellen. Ein Saldoausgleich und eine Änderung des künftigen Rückzahlungsmodus sind verschiedene Vorgänge. Lassen Sie sich die weiter geltenden Einstellungen bestätigen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 12.10.2026.