Schuldnerberatung finden: seriöse Stellen, Kosten und Ablauf
Seriöse Schuldnerberatung finden: Anerkennung, Kosten, Wartezeit, benötigte Unterlagen, Beratungsablauf und Warnzeichen bei gewerblichen Angeboten.
In diesem Artikel
Kurzantwort
Eine seriöse Schuldnerberatung finden Sie in der Regel bei Kommunen, anerkannten gemeinnützigen Trägern oder Verbraucherzentralen. Viele dieser Stellen beraten kostenlos, eine bundesweit einheitliche Kostenregel gibt es jedoch nicht – fragen Sie vor Beginn schriftlich nach Gebühren und Leistungsumfang. Wenn eine Verbraucherinsolvenz möglich ist, muss die Stelle nach dem jeweiligen Landesrecht für § 305 InsO geeignet oder anerkannt sein. Gerichtliche Fristen, Miet- und Energieschulden sowie eine drohende Konto- oder Lohnpfändung dürfen während einer Wartezeit nicht liegen bleiben.
Wann eine Schuldnerberatung der richtige nächste Schritt ist
Warten Sie nicht, bis alle Forderungen tituliert oder Konten gesperrt sind. Eine Beratung ist sinnvoll, wenn laufende Einnahmen die notwendigen Ausgaben und Raten dauerhaft nicht mehr decken, mehrere Gläubiger gleichzeitig Druck machen, der Überblick über Salden und Kosten fehlt oder eine außergerichtliche Einigung beziehungsweise Verbraucherinsolvenz geprüft werden soll.
Die Beratung ersetzt keine sofortige Reaktion auf akute Gefahren. Sichern Sie zuerst Wohnung, Energie, Krankenversicherung, Unterhalt und notwendigen Lebensunterhalt. Bei offenen Wohnkosten muss der Notfallplan für Mietschulden und Kündigung parallel beginnen. Öffnen Sie gerichtliche Post am Eingangstag und notieren Sie das Zustelldatum. Bei einer Kontopfändung muss der Schutz über ein P-Konto mit passendem Freibetrag gesondert organisiert werden.
| Situation | Was sofort zu tun ist | Was die Beratung vorbereitet |
|---|---|---|
| Miet- oder Energieschulden | Vermieter, Versorger und zuständige Sozialstelle kontaktieren | Existenzielle Zahlungen priorisieren |
| Gerichtlicher Mahn- oder Vollstreckungsbescheid | Zustellungsdatum und Rechtsbehelfsfrist prüfen | Forderung und weitere Strategie einordnen |
| Konto- oder Lohnpfändung | Schutzbeträge und Beschluss sofort prüfen | Gesamte Vollstreckungslage ordnen |
| Mehrere Inkasso-Raten | Keine untragbaren neuen Zusagen abgeben | Einheitliches Budget und Verhandlungskonzept erstellen |
Welche Beratungsstelle passt zu Ihrem Fall?
Offizielle Justiz-Services nennen kommunale Beratungsstellen, Wohlfahrtsverbände und Verbraucherzentralen als typische Anlaufstellen. Die meisten seriösen gemeinnützigen Angebote sind kostenlos, können aber Wartezeiten oder regionale Zuständigkeitsregeln haben. Nicht jede allgemeine Sozialberatung darf zugleich eine Bescheinigung für ein späteres Verbraucherinsolvenzverfahren ausstellen.
| Anbieter | Typischer Vorteil | Vor der Terminbuchung prüfen |
|---|---|---|
| Kommune oder Landkreis | Öffentliches, regional verankertes Angebot | Zuständigkeit, Wartezeit, Kosten und Insolvenzberatung |
| Gemeinnütziger Wohlfahrtsverband | Häufig kostenlose soziale und wirtschaftliche Beratung | Anerkennung nach Landesrecht und konkreter Leistungsumfang |
| Verbraucherzentrale | Verbraucherrechtliche Einordnung und regionale Angebote | Preis des konkreten Angebots und Terminverfügbarkeit |
| Rechtsanwaltskanzlei | Individuelle Rechtsberatung und Vertretung | Honorar, Beratungshilfe und Erfahrung im Insolvenzrecht |
| Gewerblicher Schuldenregulierer | Mitunter schneller Termin | Rechtsberatungsbefugnis, §-305-Anerkennung, Gesamtkosten und keine Zusatzverträge |
Seriös und für die Insolvenz anerkannt sind zwei Prüfungen
§ 8 RDG erlaubt Rechtsdienstleistungen im jeweiligen Aufgabenbereich unter anderem Behörden, nach Landesrecht geeigneten Stellen im Sinne von § 305 InsO, Verbraucherzentralen und bestimmten Wohlfahrtsverbänden. Das bedeutet nicht, dass jede Stelle automatisch jede denkbare Rechtsvertretung oder Insolvenzvorbereitung anbietet. Fragen Sie konkret, wer rechtlich berät, wer mit Gläubigern verhandelt und ob die Stelle den Nachweis über das Scheitern des außergerichtlichen Einigungsversuchs ausstellen darf.
Für einen Verbraucherinsolvenzantrag verlangt § 305 InsO eine Bescheinigung einer geeigneten Person oder Stelle. Sie muss auf persönlicher Beratung und eingehender Prüfung der Einkommens- und Vermögensverhältnisse beruhen. Der außergerichtliche Einigungsversuch muss innerhalb der letzten sechs Monate vor dem Antrag erfolglos geblieben sein. Welche Beratungsstellen anerkannt sind, bestimmen die Länder. Lassen Sie sich deshalb die Anerkennung nennen und prüfen Sie sie über die zuständige Landesbehörde oder eine offizielle Beratungsstellensuche.
Diese Unterlagen gehören in die Beratungsmappe
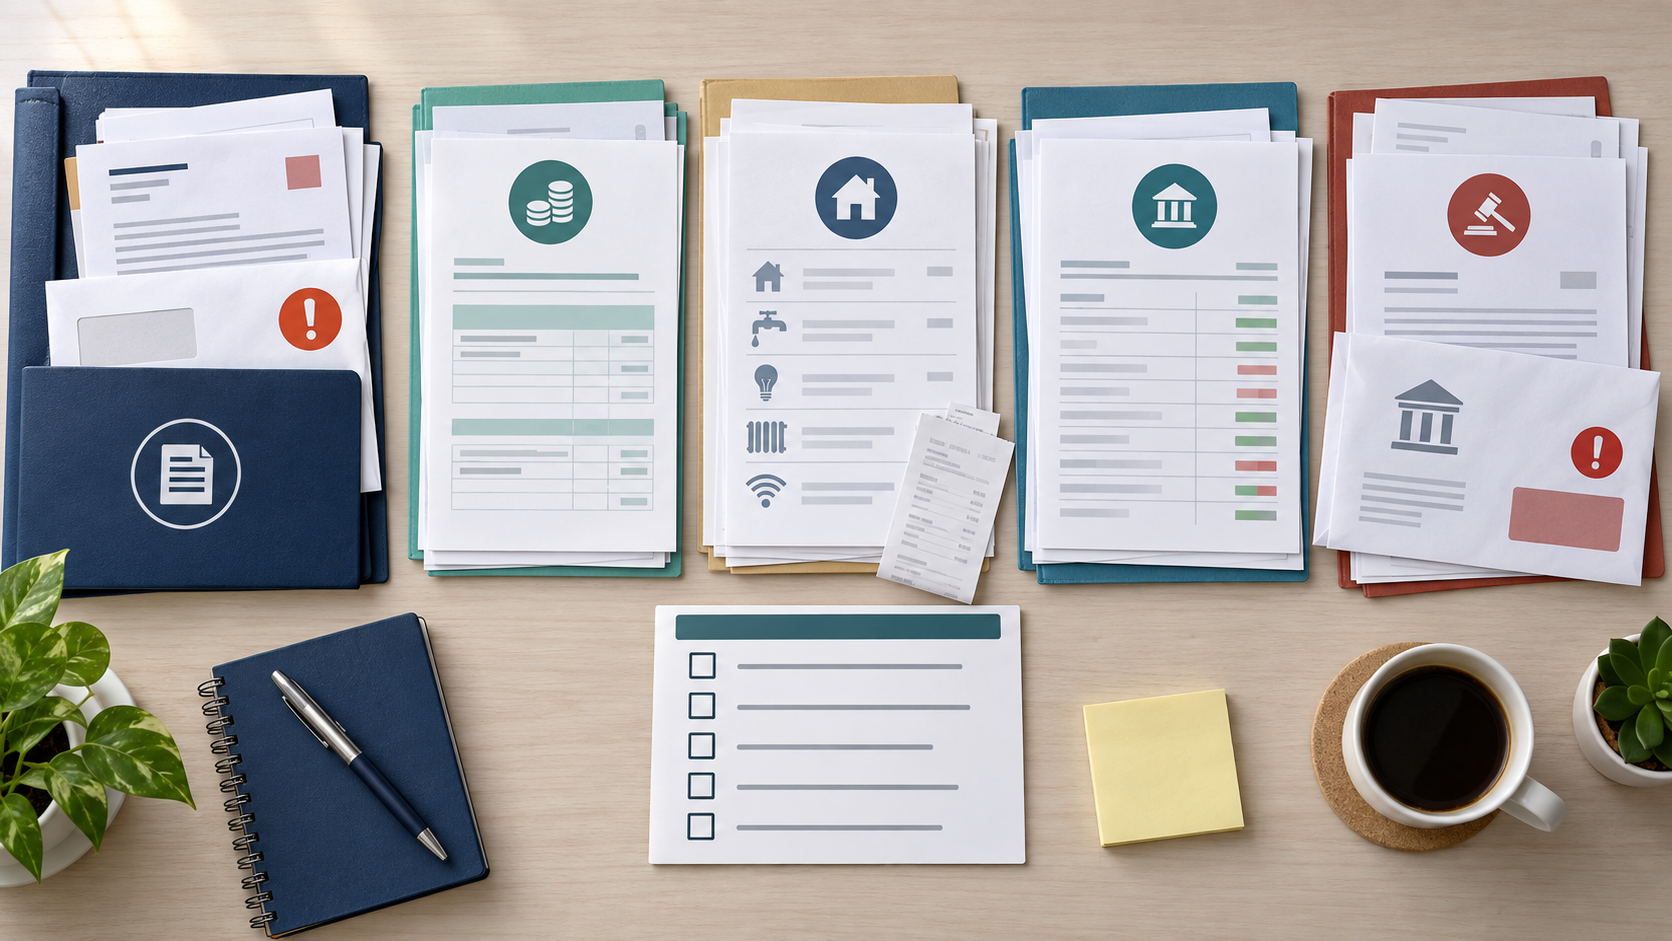
Bringen Sie vorhandene Unterlagen vollständig mit, auch wenn sie ungeordnet sind. Verdecken oder vernichten Sie keine unangenehme Post. Fehlt etwas, erstellen Sie eine Liste und klären im Termin, wie es beschafft werden kann.
- Ausweis sowie aktuelle Anschrift und Kontaktdaten,
- alle Gläubigerschreiben, Rechnungen, Inkassobriefe, Verträge und Kündigungen,
- Mahnbescheide, Vollstreckungsbescheide, Urteile, Pfändungs- und Gerichtsvollzieherunterlagen mit Umschlägen,
- Lohnabrechnungen, Renten- oder Leistungsbescheide und Nachweise weiterer Einnahmen,
- Kontoauszüge aller Konten und Angaben zu Bargeld, Sparguthaben, Fahrzeugen oder Immobilien,
- Mietvertrag, Energieabschläge, Versicherungen, Unterhalt und sonstige notwendige Monatsausgaben,
- bisherige Ratenvereinbarungen, Vergleichsangebote und Zahlungsbelege,
- Angaben zu Haushaltsmitgliedern und gesetzlichen Unterhaltspflichten.
So läuft eine qualifizierte Schuldnerberatung typischerweise ab
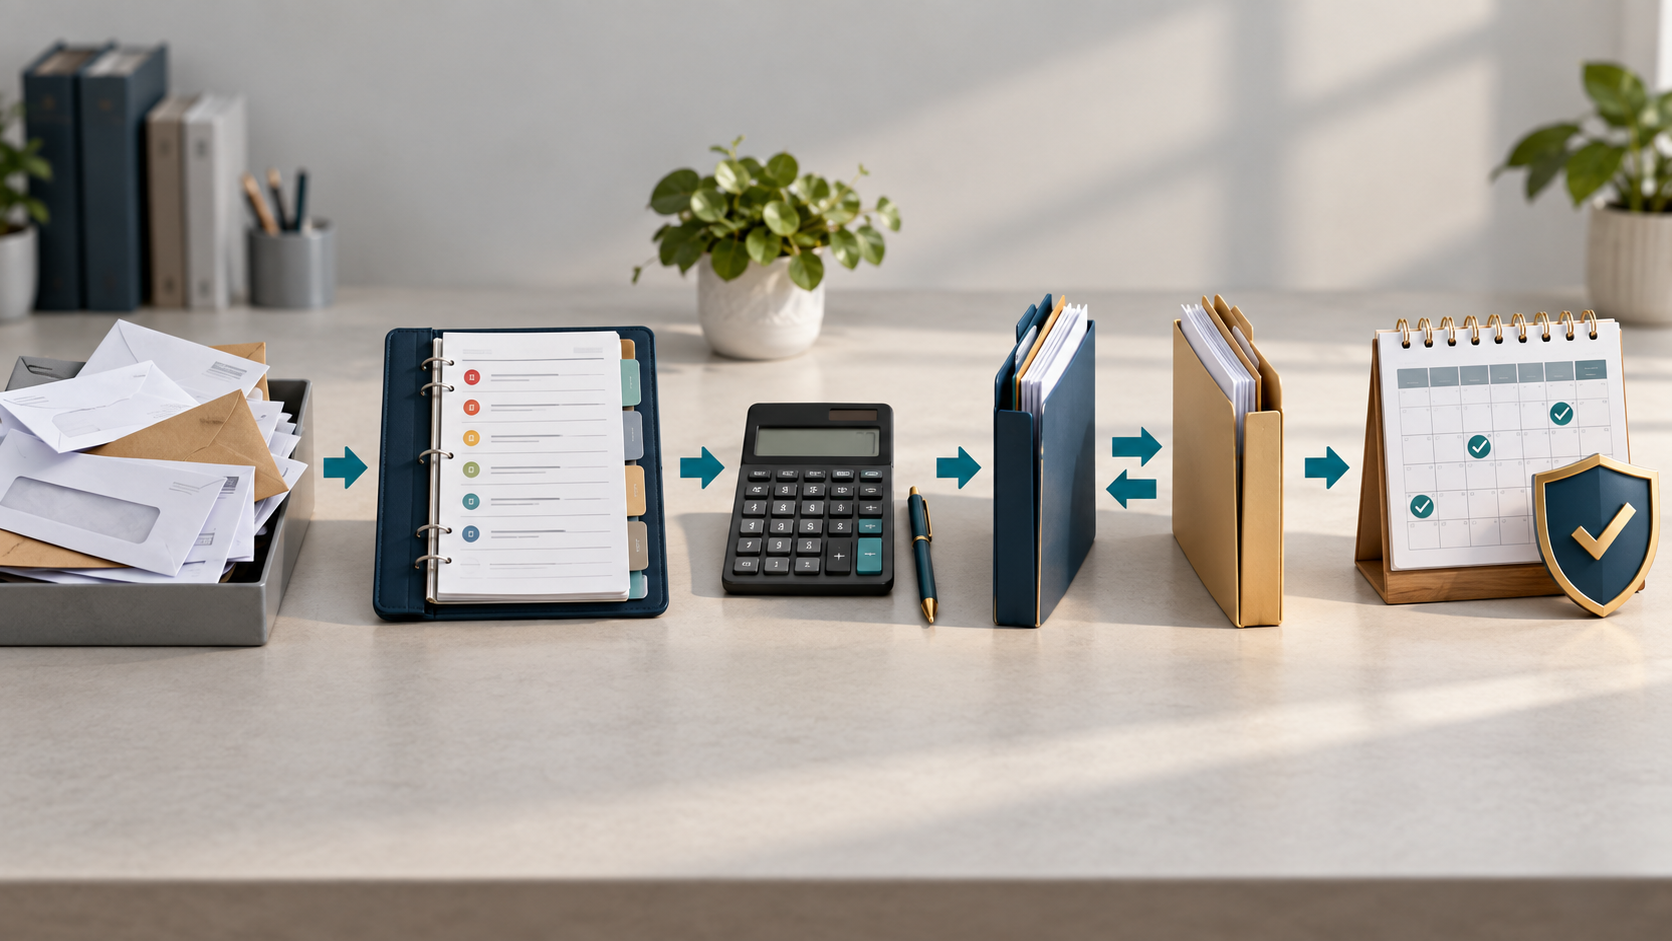
- Akute Risiken sichern: Wohnung, Energie, Lebensunterhalt, Kontoschutz und laufende Gerichtsfristen werden zuerst sortiert.
- Haushalt erfassen: Regelmäßige Einnahmen, notwendige Ausgaben, Vermögen und Unterhaltspflichten werden realistisch dokumentiert.
- Forderungen prüfen: Gläubiger, Hauptforderung, Zinsen, Kosten, Zahlungen, Titel und mögliche Verjährung werden getrennt erfasst.
- Lösungsweg vergleichen: Stundung, tragfähige Raten, Vergleich, sozialrechtliche Hilfen oder Insolvenzvorbereitung werden gegeneinander abgewogen.
- Umsetzen und kontrollieren: Vereinbarungen werden schriftlich festgehalten, Fristen überwacht und Salden aktualisiert.
Eine Beratungsstelle kann Gläubiger nicht zu einem Vergleich zwingen und keine Schuldenfreiheit garantieren. Eine einzelne Inkasso-Ratenzahlung kann sogar die übrigen Gläubiger und den notwendigen Lebensunterhalt aus dem Blick drängen. Entscheidend ist ein Plan für die gesamte Situation.
Was kostet Schuldnerberatung?
Nach dem Familienportal des Bundes gibt es bundesweit keine einheitliche Regelung zur Kostenübernahme. Kommunale und gemeinnützige Stellen beraten häufig kostenlos; Verbraucherzentralen und andere Anbieter können je nach Region und Leistung Entgelte verlangen. Fragen Sie vor dem ersten kostenpflichtigen Schritt nach einem vollständigen Preis, Vertragsdauer, Kündigung, enthaltenen Rechtsleistungen und möglichen Zusatzkosten.
Rechenbeispiel für einen zu prüfenden Vertrag: 75 Euro monatlich über zwölf Monate ergeben 900 Euro. Kommen 120 Euro Aufnahmegebühr und 180 Euro für eine getrennte anwaltliche Tätigkeit hinzu, kostet das Paket 1.200 Euro. Die Rechnung sagt noch nichts über die Qualität aus; sie zeigt, warum Monatsraten, Einmalentgelte und externe Anwaltskosten zusammen betrachtet werden müssen.
Benötigen Menschen mit wenig Einkommen anwaltliche Hilfe, kann Beratungshilfe in Betracht kommen. Die offiziellen Justiz-Services nennen eine Eigengebühr von 15 Euro, die eine Kanzlei erlassen kann. Ob die Voraussetzungen erfüllt sind, prüft das Amtsgericht. Beratungshilfe ist nicht dasselbe wie eine kommunale Schuldnerberatung und ersetzt keine erforderliche Anerkennung der Insolvenzberatungsstelle.
Warnzeichen bei gewerblichen Angeboten
Die Verbraucherzentrale warnt besonders vor schneller Soforthilfe ohne individuelle wirtschaftliche und rechtliche Prüfung. Beenden Sie die Prüfung nicht bei einem professionellen Internetauftritt. Entscheidend sind Befugnis, Vertrag und tatsächliche Leistung.
- „Schuldenfrei garantiert“ oder ein fester Erfolg ohne Aktenprüfung,
- Abschlussdruck beim Hausbesuch oder sofortige Unterschrift am Telefon,
- eine Sammelrate, bei der unklar bleibt, welcher Anteil an Gläubiger fließt,
- reine Datenerfassung durch einen Vermittler und zusätzlich bezahlter, unbekannter Anwalt,
- keine überprüfbare Anerkennung für Verbraucherinsolvenzberatung,
- unklare Monatskosten, Mindestlaufzeit oder zusätzliche Versicherungs- und Kreditverträge,
- Versprechen eines neuen Kredits oder einer „Finanzsanierung“ statt Forderungsprüfung.
Wartezeit überbrücken, ohne Rechte zu verlieren
Ein Termin in mehreren Wochen stoppt weder Vollstreckung noch Gerichtsfristen. Gegen einen gerichtlichen Bescheid muss fristgerecht beim Gericht reagiert werden; eine Terminbestätigung der Beratungsstelle genügt nicht. Der Leitfaden zum Mahnbescheid und Vollstreckungsbescheid erklärt die unterschiedlichen Zwei-Wochen-Fristen.
- Neue Post täglich öffnen und gerichtliche Zustellungsumschläge aufbewahren.
- Miete, Energie, Krankenversicherung, Unterhalt und Lebensunterhalt priorisieren.
- Keine Forderung anerkennen oder Teilzahlung leisten, solange Bestand und Verjährung unklar sind.
- Gläubigerliste mit Aktenzeichen, Saldo, Frist und Verfahrensstand führen.
- Bei akuter Pfändung, Wohnungslosigkeit oder Energiesperre zusätzlich Soforthilfe der zuständigen Stelle suchen.
Wenn eine Verbraucherinsolvenz geprüft wird
Die Schuldnerberatung sollte zuerst feststellen, ob ein außergerichtlicher Plan realistisch ist. Scheitert ein fachgerecht vorbereiteter Versuch, kann eine geeignete Person oder Stelle die Bescheinigung nach § 305 InsO ausstellen. Der Ratgeber zur Privatinsolvenz 2026 erklärt, wie diese Vorbereitung dem gerichtlichen Verfahren vorausgeht.
Unterschreiben Sie keinen automatisch erzeugten Plan, den niemand mit Ihren tatsächlichen Einnahmen, Ausgaben, Sicherheiten und Gläubigern abgeglichen hat. Auch ein Insolvenzantrag benötigt vollständige Verzeichnisse und amtliche Formulare. Falsche oder ausgelassene Angaben können das Verfahren erheblich gefährden.
Checkliste für den ersten Kontakt
- Ist die Stelle kommunal, gemeinnützig oder nach Landesrecht für § 305 InsO anerkannt?
- Wer führt die rechtliche Prüfung durch und wer verhandelt mit Gläubigern?
- Entstehen Kosten, und sind Gesamtpreis, Laufzeit und Kündigung schriftlich erklärt?
- Wie werden akute Gerichtsfristen, Pfändungen, Miet- oder Energieschulden behandelt?
- Welche Unterlagen sollen zum Ersttermin mitgebracht werden?
- Wie lange ist die Wartezeit und gibt es eine offene Sprechstunde für Notfälle?
- Kann die Stelle bei Bedarf den gescheiterten Einigungsversuch nach § 305 InsO bescheinigen?
- Erhalten Sie Kopien von Gläubigerliste, Haushaltsplan, Schriftverkehr und Vereinbarungen?
Häufige Fragen
Ist Schuldnerberatung immer kostenlos?
Nein. Kommunale und viele gemeinnützige Stellen beraten häufig kostenlos, bundesweit gibt es aber keine einheitliche Kostenregel. Verbraucherzentralen, Kanzleien und gewerbliche Anbieter können Entgelte verlangen. Lassen Sie sich vor Beginn Gesamtpreis, Laufzeit und Leistungsumfang schriftlich erklären.
Woran erkenne ich eine anerkannte Schuldnerberatung?
Fragen Sie nach Träger, Rechtsberatungsbefugnis und – falls eine Verbraucherinsolvenz möglich ist – nach der Anerkennung beziehungsweise Eignung gemäß § 305 InsO im jeweiligen Bundesland. Die Stelle sollte den Nachweis und die zuständige Behörde nennen können.
Welche Unterlagen brauche ich zum ersten Termin?
Hilfreich sind Gläubigerpost, Verträge, gerichtliche Schreiben mit Umschlägen, Einkommens- und Leistungsnachweise, Kontoauszüge, Miet- und Haushaltskosten, Vermögensangaben, Ratenvereinbarungen und Zahlungsbelege. Fehlt etwas, sollten Sie den Erstkontakt trotzdem nicht aufschieben.
Stoppt ein Beratungstermin die Zwangsvollstreckung?
Nein. Die Terminvereinbarung stoppt weder Pfändung noch gerichtliche Fristen. Mahn- und Vollstreckungsbescheide, Kontopfändung, Miet- oder Energieschulden müssen parallel sofort bearbeitet werden.
Was macht eine Schuldnerberatung mit meinen Gläubigern?
Nach Bestandsaufnahme und Forderungsprüfung kann sie je nach Auftrag einen Haushalts- und Zahlungsplan entwickeln, Gläubiger anschreiben und über Stundung, Rate oder Vergleich verhandeln. Kein Gläubiger muss einem freiwilligen Vorschlag zustimmen; ein Erfolg darf deshalb nicht garantiert werden.
Was ist der Unterschied zwischen Schuldner- und Insolvenzberatung?
Schuldnerberatung umfasst Budget, Existenzsicherung, Forderungsprüfung und außergerichtliche Lösungen. Für die Vorbereitung einer Verbraucherinsolvenz und die Bescheinigung nach § 305 InsO braucht es zusätzlich eine geeignete Person oder nach Landesrecht anerkannte Stelle.
Offizielle Quellen und Rechtsgrundlagen
Zuletzt fachlich geprüft am 04.10.2026.
- Justiz-Services – Beratungsstellen bei Schulden und Kontopfändung, Merkmale seriöser Stellen (geprüft am 4. Oktober 2026)
- Familienportal des Bundes – Schuldnerberatung, Kostenhinweis und Beratungsstellensuche (geprüft am 4. Oktober 2026)
- § 8 RDG – Rechtsdienstleistungen öffentlicher und anerkannter Stellen (geprüft am 4. Oktober 2026)
- § 305 InsO – persönliche Beratung, außergerichtlicher Einigungsversuch und geeignete Stelle (geprüft am 4. Oktober 2026)
- Justiz-Services – Beratungshilfe, Voraussetzungen und 15-Euro-Eigengebühr (geprüft am 4. Oktober 2026)
- Verbraucherzentrale – Schuldnerberatungen: unseriöse Angebote erkennen, Stand 30. Juni 2025 (geprüft am 4. Oktober 2026)
- BMJV – Restschuldbefreiung und Beratung vor dem Verbraucherinsolvenzverfahren (geprüft am 4. Oktober 2026)