Privatinsolvenz 2026: Ablauf, Dauer und Restschuldbefreiung
Privatinsolvenz in Deutschland: außergerichtlicher Einigungsversuch, Antrag, drei Jahre Dauer, Kosten, Pflichten und nicht erlassene Schulden.
In diesem Artikel
Kurzantwort
Eine Privatinsolvenz – gesetzlich Verbraucherinsolvenz – kann natürliche Personen in Deutschland regelmäßig nach drei Jahren ab Eröffnung des Insolvenzverfahrens von den meisten alten Schulden befreien. Vor dem Antrag ist ein ernsthafter außergerichtlicher Einigungsversuch mit einer geeigneten Beratungsstelle oder Person nötig. Die drei Jahre sind keine automatische Löschfrist: Vermögen und Einkommen müssen vollständig offengelegt, der pfändbare Teil abgeführt und alle gesetzlichen Pflichten eingehalten werden; bestimmte Forderungen bleiben von der Restschuldbefreiung ausgenommen.
Wer kann Verbraucherinsolvenz beantragen?
Das Verbraucherinsolvenzverfahren richtet sich nach § 304 InsO an natürliche Personen, die keine selbstständige wirtschaftliche Tätigkeit ausüben oder ausgeübt haben. Ehemals Selbstständige können das Verfahren ebenfalls nutzen, wenn ihre Vermögensverhältnisse überschaubar sind und keine Forderungen aus Arbeitsverhältnissen bestehen. Überschaubar sind die Verhältnisse gesetzlich bei weniger als 20 Gläubigern zum Zeitpunkt des Eröffnungsantrags.
Eine feste Mindestschuld gibt es nicht. Entscheidend ist, ob die Verbindlichkeiten dauerhaft nicht mehr auf einem tragfähigen Weg bedient werden können und ob ein geordnetes Verfahren sinnvoller ist als Einzelvereinbarungen. Wer nur eine vorübergehende Ratenlücke hat, sollte zunächst die Möglichkeiten aus dem Ratgeber Kreditrate zu hoch prüfen. Neue Kredite oder kostenpflichtige „Finanzsanierungen“ ersetzen keine anerkannte Schuldnerberatung.
Vor dem Antrag: außergerichtlicher Einigungsversuch
Der Insolvenzantrag ist bei Verbrauchern nicht der erste Schritt. Nach § 305 InsO muss innerhalb der letzten sechs Monate vor dem Antrag auf Grundlage persönlicher Beratung und einer eingehenden Prüfung der Einkommens- und Vermögensverhältnisse erfolglos versucht worden sein, sich mit den Gläubigern über einen Schuldenbereinigungsplan zu einigen. Das Scheitern muss eine geeignete Person oder Stelle bescheinigen.
Geeignet können je nach Landesrecht insbesondere anerkannte Schuldnerberatungsstellen, Rechtsanwälte, Notare oder Steuerberater sein. Ein automatisch erzeugtes Online-Zertifikat ohne persönliche Beratung und Prüfung erfüllt die gesetzliche Voraussetzung nicht. Warten Sie nicht bis zur Kontosperre: Gemeinnützige Beratungsstellen haben regional teils Wartezeiten.
| Für die Beratung sammeln | Warum es benötigt wird |
|---|---|
| Alle Gläubiger, Inkassos und Aktenzeichen | Vollständiges Gläubiger- und Forderungsverzeichnis |
| Verträge, Titel, Mahn- und Vollstreckungsbescheide | Forderungsgrund, Rang und Vollstreckbarkeit prüfen |
| Kontoauszüge, Lohn, Rente und Leistungsbescheide | Verfügbares und pfändbares Einkommen erfassen |
| Miete, Unterhalt, Versicherungen und notwendige Ausgaben | Realistischen Schuldenbereinigungsplan erstellen |
| Konten, Fahrzeuge, Immobilien, Ansprüche und Schenkungen | Vermögen vollständig und richtig offenlegen |
Privatinsolvenz: Ablauf in fünf Schritten
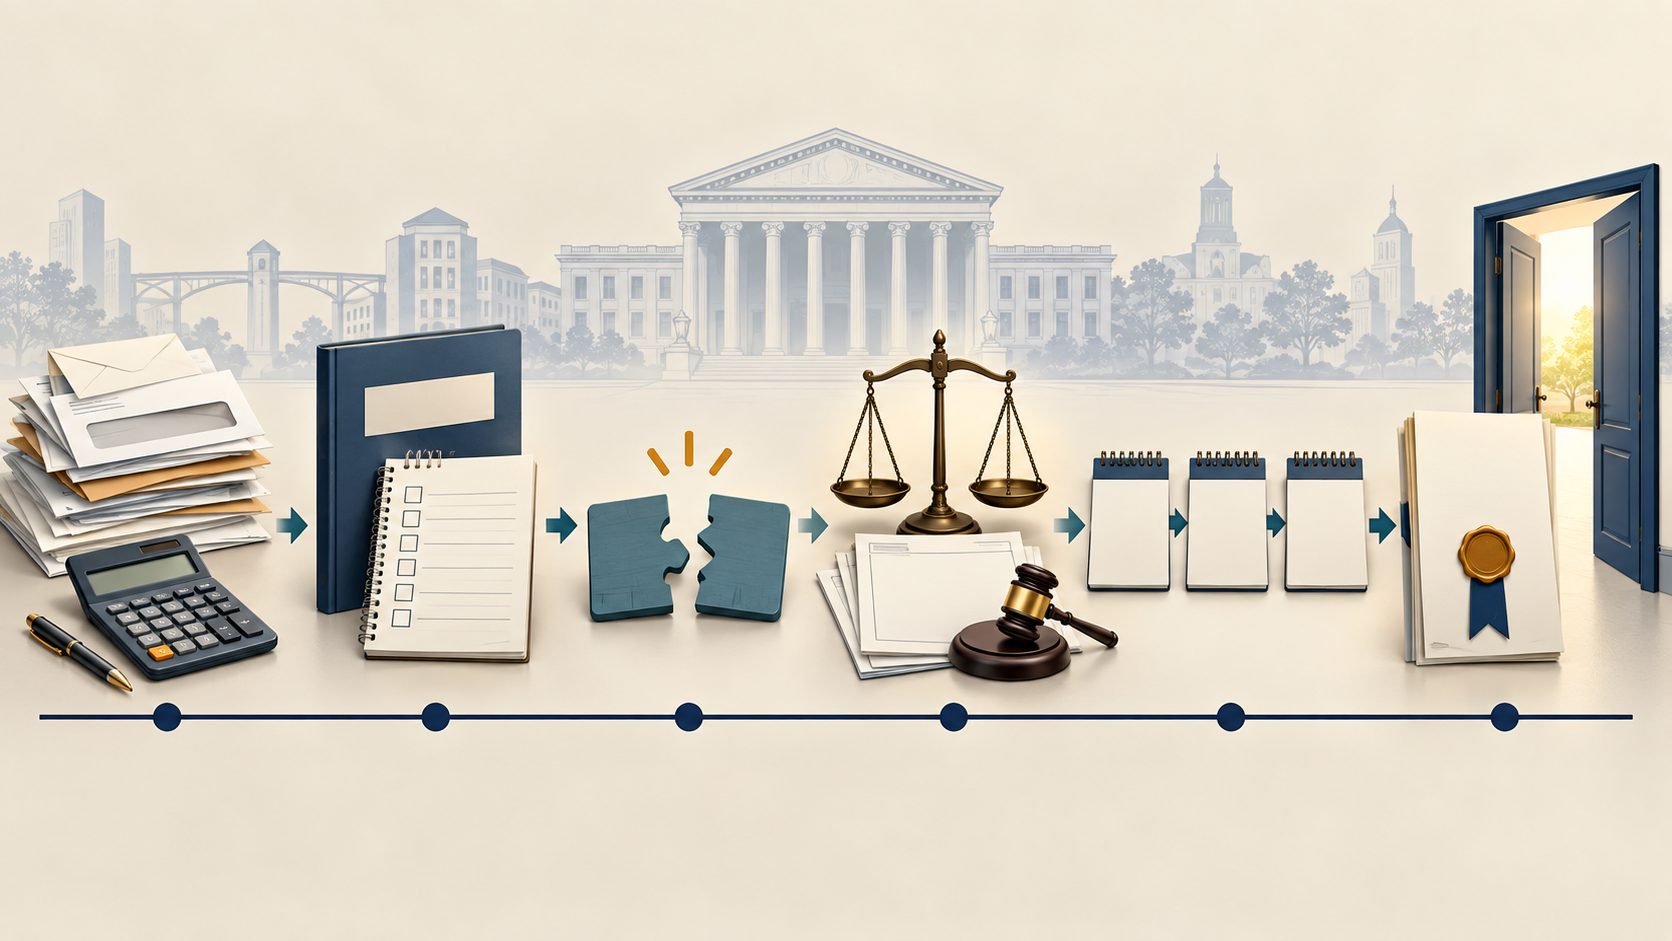
- Bestandsaufnahme und Beratung: Forderungen, Einkommen, Vermögen, Unterhaltspflichten und laufende Verträge werden vollständig erfasst.
- Außergerichtlicher Plan: Die geeignete Stelle unterbreitet den Gläubigern einen nachvollziehbaren Vorschlag. Scheitert er, stellt sie die Bescheinigung aus.
- Antrag beim Insolvenzgericht: Eröffnungsantrag, Restschuldbefreiungsantrag, Abtretungserklärung, Bescheinigung und amtliche Verzeichnisse werden vollständig eingereicht.
- Gerichtliches Verfahren: Das Gericht kann einen gerichtlichen Schuldenbereinigungsplan versuchen. Wird das Insolvenzverfahren eröffnet, verwaltet und verwertet der Insolvenzverwalter die Masse; Gläubiger melden Forderungen an.
- Abtretungsfrist und Entscheidung: Der pfändbare Teil laufender Bezüge wird während der gesetzlichen Frist an den Treuhänder abgetreten. Nach Anhörung entscheidet das Gericht über die Restschuldbefreiung.
Unvollständige amtliche Formulare müssen innerhalb der vom Gericht gesetzten Frist ergänzt werden. Nach § 305 Absatz 3 InsO gilt der Antrag grundsätzlich als zurückgenommen, wenn die verlangte Ergänzung nicht binnen eines Monats erfolgt. Deshalb sollten Gläubiger und Forderungen nicht geschätzt oder weggelassen werden.
Wie lange dauert die Privatinsolvenz?
Für aktuelle Erstverfahren beträgt die Abtretungsfrist nach § 287 Absatz 2 InsO drei Jahre ab Eröffnung des Insolvenzverfahrens. Die außergerichtliche Vorbereitung liegt davor und zählt nicht in diese drei Jahre hinein. Eine bestimmte Mindestquote an die Gläubiger ist nicht vorgeschrieben; Restschuldbefreiung kann auch möglich sein, wenn kein pfändbares Einkommen vorhanden ist, sofern Antrag und Pflichten ordnungsgemäß erfüllt werden.
| Zeitpunkt oder Frist | Bedeutung | Wichtig |
|---|---|---|
| Vor dem Antrag | Beratung, Forderungsübersicht und außergerichtlicher Einigungsversuch | Bescheinigung muss sich auf einen Versuch innerhalb der letzten sechs Monate beziehen |
| Ab Eröffnung: regelmäßig 3 Jahre | Abtretungsfrist für pfändbare laufende Bezüge | Vorbereitungszeit kommt hinzu |
| Vorzeitige Entscheidung | Nur auf Antrag, wenn keine Forderungen angemeldet oder alle Insolvenzforderungen, Kosten und Masseverbindlichkeiten bezahlt sind | Kein allgemeiner Anspruch auf beliebige Verkürzung |
| Erneutes Verfahren | Kann einer fünfjährigen Abtretungsfrist unterliegen | Zusätzlich gelten Sperrfristen für einen neuen Restschuldbefreiungsantrag |
Was passiert mit Einkommen, Konto und Vermögen?
Mit der Eröffnung gehört grundsätzlich das vorhandene und während des eröffneten Verfahrens erworbene pfändbare Vermögen zur Insolvenzmasse. Unpfändbare Gegenstände und geschützte Einkommensteile bleiben ausgenommen. Bei Arbeitseinkommen richtet sich der verbleibende Betrag nach den Pfändungsregeln; die aktuelle Pfändungstabelle 2026 berücksichtigt Nettoeinkommen und gesetzliche Unterhaltspflichten.
Ein Girokonto wird durch den Insolvenzantrag nicht automatisch zum geschützten Konto. Bei einer Kontopfändung sichert erst das P-Konto mit passendem Freibetrag den gesetzlichen Basisschutz; Erhöhungen müssen gegebenenfalls bescheinigt oder gerichtlich festgesetzt werden. Fahrzeug, Immobilien, Sparguthaben oder Steuererstattungen können je nach Pfändbarkeit und Verfahrensstand verwertet werden. Übertragen oder verschenken Sie Vermögen nicht, um es dem Verfahren zu entziehen.
Nach Eröffnung dürfen einzelne Insolvenzgläubiger nach § 89 InsO grundsätzlich nicht mehr separat in Insolvenzmasse oder sonstiges Vermögen vollstrecken. Das bedeutet aber nicht, dass laufende Miete, Energie, Unterhalt oder nach Eröffnung neu begründete Schulden entfallen. Neue Verpflichtungen müssen weiter bezahlt und im Budget eingeplant werden.
Welche Pflichten gelten während der drei Jahre?
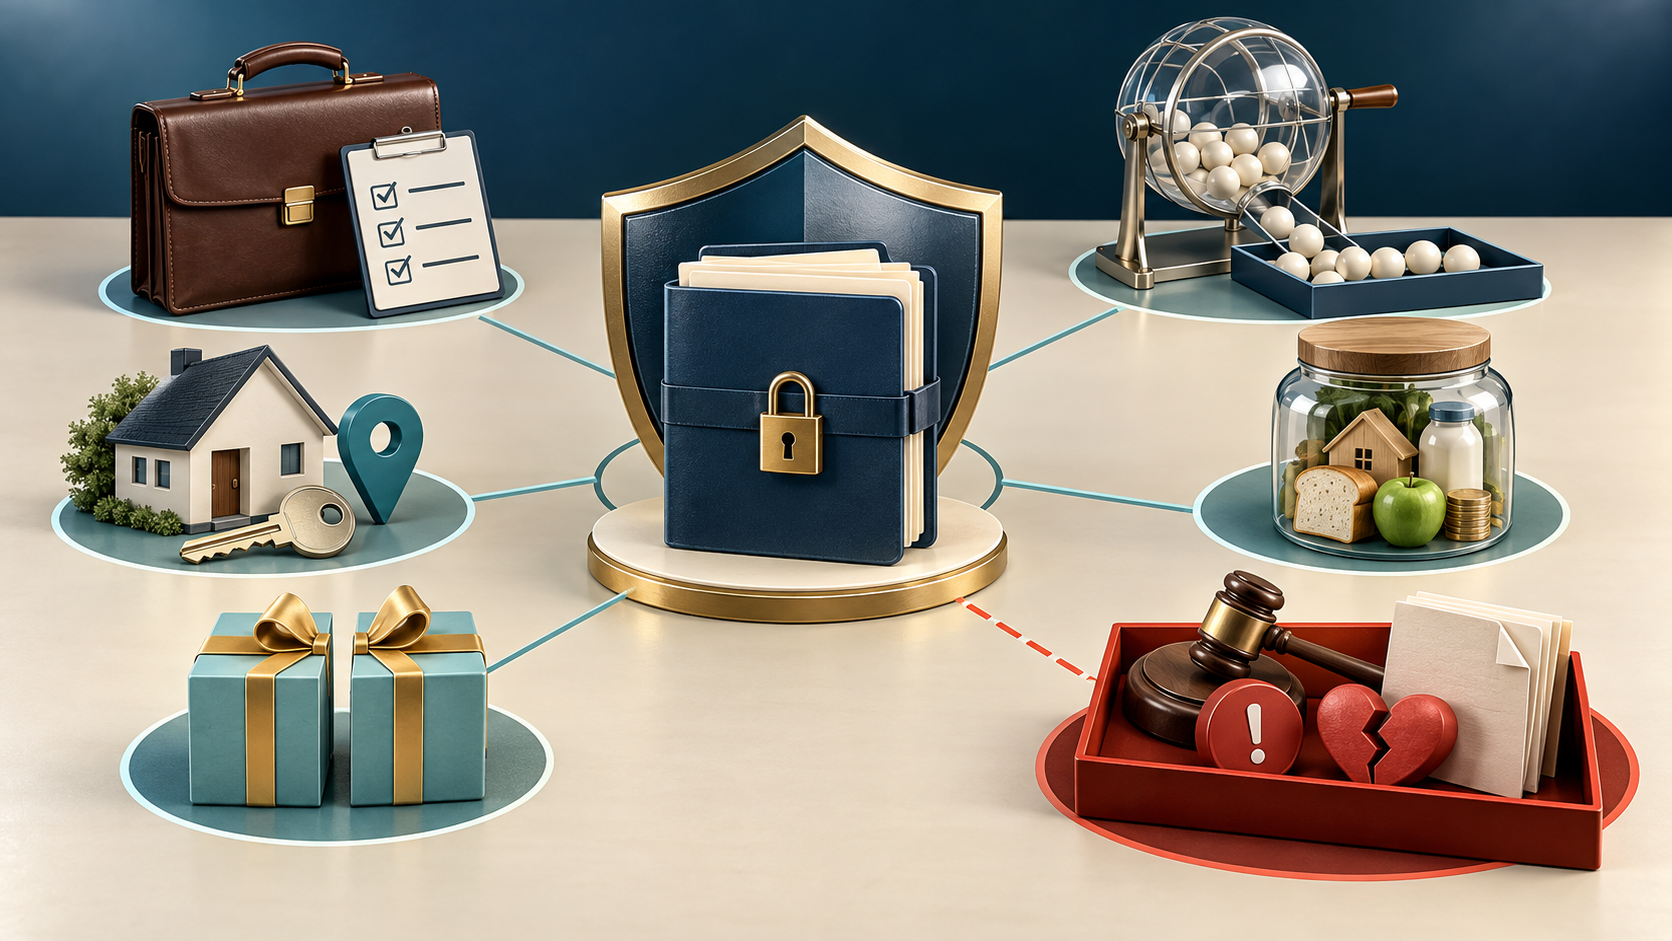
- Arbeit: Eine angemessene Erwerbstätigkeit ausüben oder nachweisbar suchen und keine zumutbare Tätigkeit ablehnen.
- Änderungen: Wohnsitz- und Arbeitsplatzwechsel unverzüglich Gericht und Treuhänder mitteilen.
- Auskunft: Einkommen, Vermögen und Bewerbungsbemühungen auf Verlangen vollständig belegen; pfändbare Bezüge nicht verheimlichen.
- Erbe und Schenkung: In der Phase nach Beendigung des Insolvenzverfahrens bis zum Ende der Abtretungsfrist grundsätzlich die Hälfte des Wertes herausgeben; übliche Gelegenheitsgeschenke sind ausgenommen.
- Gewinne: Lotterie- und vergleichbare Spielgewinne grundsätzlich vollständig herausgeben; geringe Gewinne sind ausgenommen.
- Gleichbehandlung: Zahlungen an Insolvenzgläubiger nur über den Treuhänder leisten und keinen einzelnen alten Gläubiger bevorzugen.
- Neue Schulden: Keine unangemessenen Verbindlichkeiten begründen und neue laufende Rechnungen pünktlich einplanen.
Vorsätzlich oder grob fahrlässig falsche Verzeichnisse, Vermögensverschwendung, verheimlichte Werte oder verletzte Mitwirkungspflichten können zur Versagung der Restschuldbefreiung führen. Ein Fehler sollte deshalb nicht verdeckt, sondern sofort mit der Beratungsstelle, dem Verwalter oder fachkundiger Rechtsberatung richtiggestellt werden.
Welche Schulden werden nicht erlassen?
Die Restschuldbefreiung wirkt nach § 301 InsO grundsätzlich gegenüber allen Insolvenzgläubigern, auch wenn ein Gläubiger seine Forderung nicht angemeldet hat. § 302 InsO nimmt jedoch bestimmte Forderungen aus:
- Verbindlichkeiten aus vorsätzlich begangenen unerlaubten Handlungen, wenn der Rechtsgrund ordnungsgemäß angemeldet wurde,
- vorsätzlich pflichtwidrig nicht gewährter gesetzlicher Unterhalt,
- bestimmte Steuerschulden bei rechtskräftiger Verurteilung wegen einer genannten Steuerstraftat,
- Geldstrafen und gesetzlich gleichgestellte Verbindlichkeiten,
- zinslose Darlehen, die zur Begleichung der Verfahrenskosten gewährt wurden.
Auch Bürgen und Mitschuldner werden durch Ihre Restschuldbefreiung nicht automatisch von ihrer eigenen Haftung befreit. Bei bestrittenen Forderungsgründen, Unterhalt, Steuern oder strafrechtlichen Sachverhalten ist eine individuelle Prüfung besonders wichtig.
Was kostet das Verfahren?
Es entstehen Gerichtskosten sowie Vergütung und Auslagen des Insolvenzverwalters beziehungsweise Treuhänders; bei eigener Beauftragung können Beratungskosten hinzukommen. Ein pauschaler Festpreis wäre irreführend, weil Verfahrensumfang, Masse und Beteiligte unterschiedlich sind.
Reicht das Vermögen einer natürlichen Person voraussichtlich nicht aus und wurde Restschuldbefreiung beantragt, können die Verfahrenskosten nach § 4a InsO auf Antrag für die einzelnen Verfahrensabschnitte gestundet werden. Die Stundung ermöglicht auch Mittellosen den Zugang, ist aber kein automatischer Kostenerlass. Nach der Restschuldbefreiung kann das Gericht die wirtschaftlichen Verhältnisse prüfen und gegebenenfalls Raten festsetzen.
Restschuldbefreiung, Veröffentlichung und SCHUFA
Nach regulärem Ablauf der Abtretungsfrist entscheidet das Insolvenzgericht nach Anhörung über die Restschuldbefreiung. Sie gilt nicht allein deshalb als erteilt, weil drei Kalenderjahre vergangen sind. Der rechtskräftige Beschluss ist entscheidend. Öffentliche Internetbekanntmachungen zur Restschuldbefreiung werden nach § 3 InsBekV spätestens sechs Monate nach Rechtskraft der Entscheidung gelöscht.
Die SCHUFA nennt für Verbraucher- und Insolvenzverfahren beziehungsweise Restschuldbefreiungen ebenfalls eine Löschung nach sechs Monaten nach Beendigung beziehungsweise Erteilung. Von der Restschuldbefreiung umfasste Forderungen sollen nach der veröffentlichten Speicherregel sechs Monate nach Erteilung gelöscht werden. Prüfen Sie anschließend Ihre kostenlose Datenkopie und belegen Sie eine nötige Berichtigung. Ein neuer Kredit ist trotzdem keine automatische Folge; der Beitrag Kreditwürdigkeit nach Privatinsolvenz erklärt die separate Bonitätsprüfung.
Beispiel: Wann enden die drei Jahre?
Wird das Insolvenzverfahren beispielsweise am 18. November 2026 eröffnet, läuft die reguläre dreijährige Abtretungsfrist grundsätzlich bis zum 18. November 2029. Ein Beratungstermin im August 2026 und der außergerichtliche Einigungsversuch davor verkürzen diese Frist nicht. Danach hört das Gericht die Beteiligten an und entscheidet über die Restschuldbefreiung. Das Beispiel ist eine Zeitachse, keine Zusage für den Ausgang eines konkreten Verfahrens.
Checkliste vor dem ersten Beratungstermin
- Alle Briefe nach Gläubiger und Aktenzeichen sortieren, auch alte Titel und Inkassoschreiben.
- Aktuelle Forderungsstände anfordern, ohne ungeprüft Anerkenntnisse oder neue Ratenverträge zu unterschreiben.
- Einnahmen, notwendige Ausgaben, Unterhaltspflichten und Pfändungen vollständig auflisten.
- Konten, Zahlungsdienste, Versicherungen, Fahrzeuge, Immobilien und sonstige Ansprüche erfassen.
- Wohnung, Energie, Krankenversicherung und laufenden Unterhalt vor ungesicherten Altschulden priorisieren.
- Bei Kontopfändungsrisiko P-Konto und passende Freibetragsnachweise rechtzeitig vorbereiten.
- Nur eine nach Landesrecht geeignete Beratungsstelle oder Person für die Bescheinigung wählen.
- Bis zur Beratung kein Vermögen verschenken, verheimlichen oder einzelne Gläubiger willkürlich bevorzugen.
Häufige Fragen
Wie lange dauert die Privatinsolvenz 2026?
Die reguläre Abtretungsfrist eines aktuellen Erstverfahrens beträgt drei Jahre ab Eröffnung des Insolvenzverfahrens. Die vorherige Beratung und der außergerichtliche Einigungsversuch kommen zeitlich hinzu. Am Ende entscheidet das Insolvenzgericht über die Restschuldbefreiung.
Muss ich mindestens einen bestimmten Anteil meiner Schulden bezahlen?
Nein. Für die reguläre Restschuldbefreiung gibt es keine feste Mindestquote. Auch ohne pfändbares Einkommen kann sie möglich sein, wenn der Antrag zulässig ist und alle Auskunfts-, Mitwirkungs- und Erwerbsobliegenheiten eingehalten werden.
Kann ich die Privatinsolvenz selbst beantragen?
Die amtlichen Anträge werden beim zuständigen Insolvenzgericht eingereicht. Zuvor ist aber zwingend ein ernsthafter außergerichtlicher Einigungsversuch auf Grundlage persönlicher Beratung nötig, dessen Scheitern eine geeignete Person oder Stelle bescheinigt.
Bleibt mein gesamtes Einkommen während der Insolvenz weg?
Nein. Nur der pfändbare Teil wird erfasst. Der unpfändbare Betrag richtet sich insbesondere nach dem bereinigten Nettoeinkommen und gesetzlichen Unterhaltspflichten. Kontopfändungsschutz muss über ein P-Konto gesondert gesichert werden.
Werden Geldstrafen und Unterhaltsschulden erlassen?
Geldstrafen werden nicht von der Restschuldbefreiung erfasst. Rückständiger gesetzlicher Unterhalt bleibt ausgenommen, wenn er vorsätzlich pflichtwidrig nicht gewährt und die Forderung mit diesem Rechtsgrund angemeldet wurde. Der konkrete Forderungsgrund muss geprüft werden.
Ist mein SCHUFA-Eintrag direkt nach drei Jahren gelöscht?
Nicht allein durch Zeitablauf. Zuerst muss das Gericht die Restschuldbefreiung erteilen. Die SCHUFA veröffentlicht eine Speicherfrist von sechs Monaten nach Erteilung; auch die öffentlichen Restschuldbefreiungsbekanntmachungen werden gesetzlich spätestens sechs Monate nach Rechtskraft gelöscht.
Offizielle Quellen und Rechtsgrundlagen
Zuletzt fachlich geprüft am 04.10.2026.
- §§ 304 bis 310 InsO – Verbraucherinsolvenz, Einigungsversuch und Antrag (geprüft am 4. Oktober 2026)
- §§ 286 bis 303a InsO – Restschuldbefreiung, Pflichten, Versagung und ausgenommene Forderungen (geprüft am 4. Oktober 2026)
- §§ 4a und 4b InsO – Stundung und Rückzahlung der Verfahrenskosten (geprüft am 4. Oktober 2026)
- §§ 35, 36 und 89 InsO – Insolvenzmasse, unpfändbare Gegenstände und Vollstreckungsverbot (geprüft am 4. Oktober 2026)
- § 3 InsBekV – Löschung öffentlicher Insolvenzbekanntmachungen (geprüft am 4. Oktober 2026)
- BMJV – Restschuldbefreiung und Verbraucherinsolvenz (geprüft am 4. Oktober 2026)
- BMJV – Formulare für Verbraucherinsolvenz und Restschuldbefreiung (geprüft am 4. Oktober 2026)
- Verbraucherzentrale – Privatinsolvenz: in drei Jahren schuldenfrei?, Stand 31. August 2026 (geprüft am 4. Oktober 2026)
- SCHUFA – Speicherfristen für Insolvenzverfahren und Restschuldbefreiung (geprüft am 4. Oktober 2026)