Privatdarlehen: Schuldner insolvent – Forderung richtig anmelden
Privat Geld verliehen, Schuldner insolvent? Eröffnungsbeschluss, Anmeldefrist, Belege und Zinsen prüfen. Mit Rechenmodell und Checkliste für private Darlehensgeber.
In diesem Artikel
Kurzantwort
Prüfen Sie den tatsächlichen Eröffnungsbeschluss und melden Sie die vor Eröffnung begründete Privatdarlehensforderung beim zuständigen Insolvenzverwalter an. Ziehen Sie wirksame frühere Tilgungen ab und trennen Sie Kapital, Zinsen vor Eröffnung und nachrangige spätere Zinsen. Sichern Sie Anmeldung, Eingang und Tabellenstand. Eine Anmeldung garantiert keine Auszahlung; eine spätere Restschuldbefreiung kann auch nicht angemeldete Forderungen erfassen.
Zuerst Eröffnung, Verwalter und eigene Gläubigerrolle zuordnen
Sie haben privat Geld verliehen; nun wurde über das Vermögen des Darlehensnehmers in Deutschland ein Insolvenzverfahren eröffnet. Dieser Leitfaden behandelt im Oktober 2026 Ihre Rolle als gewöhnlicher ungesicherter Darlehensgläubiger. Ein bloßer Insolvenzantrag, ein vorläufiges Verfahren, ausländische Verfahren, Sicherheiten, vereinbarter Nachrang oder ein Gesellschafterdarlehen verlangen zusätzliche Prüfung.
Gleichen Sie die Person, das Aktenzeichen und den tatsächlichen Eröffnungsbeschluss ab. § 27 InsO nennt die Bestellung und Angaben zum Insolvenzverwalter sowie den Eröffnungszeitpunkt. § 28 Absatz 1 InsO sieht im Beschluss die konkrete Frist und Aufforderung zur Anmeldung beim Verwalter vor. Übernehmen Sie Kontaktdaten nicht allein aus einer überraschenden Nachricht.
§ 38 InsO betrifft zur Zeit der Eröffnung bereits begründete Vermögensansprüche. Ein davor ausgezahltes echtes Privatdarlehen kann dazu gehören. Vertrag, Auszahlung und bisherige Rückzahlungen müssen nachvollziehbar sein. § 488 BGB regelt geschuldete Zinsen und Rückzahlung; der Leitfaden zum privaten Kreditvertrag hilft bei der Zuordnung der Unterlagen.
Nach § 87 InsO werden Insolvenzforderungen nach den Regeln des Insolvenzverfahrens verfolgt. § 89 Absatz 1 InsO verbietet während des Verfahrens die Einzelzwangsvollstreckung für Insolvenzgläubiger in Masse und sonstiges Schuldnervermögen. Eine weitere private Mahnung oder Pfändung ist deshalb kein Ersatz für die richtige Verfahrenshandlung.
Offenes Kapital und Zinsen zum Eröffnungsstichtag trennen
Rechnen Sie nicht einfach den ursprünglichen Auszahlungsbetrag abermals aus. Nach § 362 BGB zählt tatsächlich bewirkte Erfüllung. Dokumentieren Sie Betrag, Datum und Anrechnung jeder früheren Zahlung. Eine nur versprochene oder zurückgegangene Überweisung ist keine bestätigte Tilgung.
Auch noch nicht fällige Ansprüche sind gesondert zu behandeln. § 41 InsO lässt sie im Verfahren als fällig gelten; bei unverzinslichen noch nicht fälligen Forderungen ist die Abzinsung nach Absatz 2 zu beachten. Melden Sie deshalb nicht ungeprüft nur die nächste Monatsrate oder umgekehrt jede künftige Zinsrate in voller Höhe an.
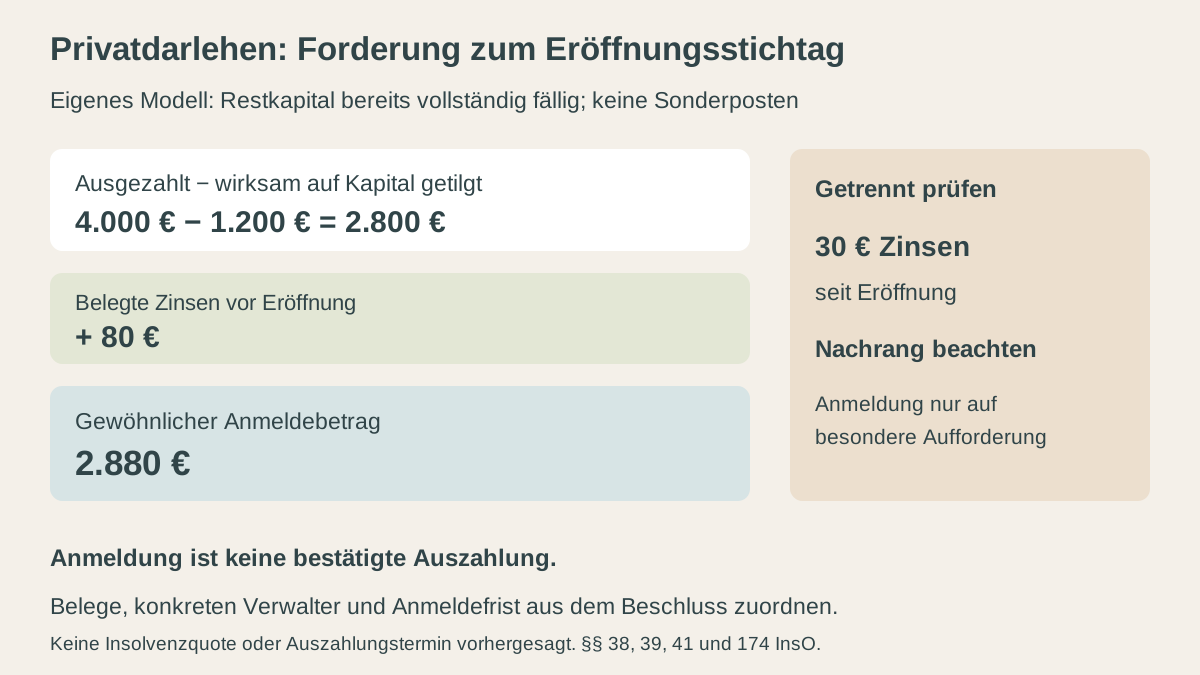
Eigenes vollständig geklärtes Modell: 4.000 Euro wurden vor Eröffnung ausgezahlt. Davon sind 1.200 Euro bereits wirksam ausschließlich auf Kapital angerechnet. Das verbleibende Kapital ist nach dem Vertrag schon vor Eröffnung vollständig fällig. Zusätzlich bestehen exakt berechnete und belegte 80 Euro gewöhnliche Zinsen aus der Zeit vor Eröffnung. Es gibt keine Kosten, Gegenforderungen, weiteren Zahlungen, Sicherheiten, Nachrangvereinbarung oder anderen Sondertatbestände. Die Abzinsung einer erst künftig fälligen unverzinslichen Forderung ist daher nicht Teil dieses Modells.
| Position zum Eröffnungsstichtag | Rechnung | Einordnung im geklärten Modell |
|---|---|---|
| Ursprünglich ausgezahltes Kapital | 4.000 Euro | Ausgangspunkt, nicht nochmals voll verlangen |
| Schon wirksam getilgtes Kapital | −1.200 Euro | Einmal abziehen |
| Verbleibendes fälliges Kapital | 2.800 Euro | Gewöhnliche Insolvenzforderung |
| Belegte Zinsen vor Eröffnung | +80 Euro | Gesondert aufschlüsseln |
| Hier anzumeldender gewöhnlicher Betrag | 2.800 + 80 = 2.880 Euro | Kein bestätigter Auszahlungsbetrag |
Wer 4.000 + 80 = 4.080 Euro anmeldet, würde die bereits getilgten 1.200 Euro unberechtigt erneut einbeziehen. Die 80 Euro sind eine feststehende Modellposition, kein aktueller Zinssatz und keine pauschale Verzugsgebühr.
Angenommene weitere 30 Euro Zinsen aus der Zeit ab Eröffnung werden nicht einfach den 2.880 Euro zugeschlagen. § 39 Absatz 1 Nummer 1 InsO ordnet seit Eröffnung laufende Zinsen grundsätzlich nachrangig ein. Nach § 174 Absatz 3 InsO werden nachrangige Forderungen nur auf besondere Aufforderung des Insolvenzgerichts angemeldet und müssen als nachrangig mit Rangstelle bezeichnet werden. Aus dem Modell folgt weder, dass diese 30 Euro gewöhnlichen Rang haben, noch dass Nachrang stets bedeutungslos ist.
Die Forderung beim richtigen Verwalter mit Grund und Belegen anmelden
§ 174 Absätze 1 und 2 InsO verlangen die Anmeldung beim Insolvenzverwalter mit Forderungsgrund und Betrag. Beizufügen sind die Unterlagen, aus denen die Forderung hervorgeht, in Abdruck. Eine bloße erneute Zahlungsaufforderung an den Darlehensnehmer und die Erwähnung Ihres Namens in dessen Gläubigerliste ersetzen Ihre Anmeldung nicht.
Die aktuelle Vorschrift erlaubt in Absatz 4 auch die Übermittlung eines elektronischen Dokuments. Der Verwalter kann einen gängigen Übermittlungsweg und ein Dateiformat vorgeben und muss daneben einen sicheren elektronischen Übermittlungsweg anbieten. Prüfen Sie den tatsächlich angebotenen Weg und bewahren Sie Inhalt sowie Eingangsbeleg auf. Das Gesetz schreibt hier nicht ausschließlich einen Papierbrief vor; aus einer beliebigen E-Mail folgt aber nicht ungeprüft die passende vollständige Anmeldung.
| Angabe | Unterlagen beziehungsweise Abgleich |
|---|---|
| Verfahren und Beteiligte | Aktenzeichen, richtige Person des Schuldners, Ihr Name und verifizierter Verwalterkontakt |
| Rechtsgrund | Privater Darlehensvertrag mit Datum und Auszahlungsnachweis |
| Kapital zum Stichtag | Auszahlung abzüglich tatsächlich zugeordneter Tilgungen |
| Zinsen und sonstige Positionen | Grundlage, Zeitraum und Rechnung getrennt; Rang gesondert prüfen |
| Nachweise | Vertrag, Änderungen, Zahlungsbelege und gegebenenfalls Titel in Kopie beziehungsweise zulässigem elektronischem Format |
Eine sachliche Beschreibung kann lauten: „Privatdarlehen vom [Datum], ausgezahlt am [Datum]. Offenes Kapital bei Eröffnung: [Betrag] nach angerechneten Tilgungen laut Anlage. Hinzu kommen [zutreffende gesonderte Position und Zeitraum]. Ich melde den aufgeschlüsselten Betrag von [Betrag] für Verfahren [Aktenzeichen] an.“ Ergänzen Sie die tatsächlich verlangten Angaben und nur belegte Positionen; dies ist kein vollständiges Formular für jeden Fall.
Sichern Sie die Übermittlung rechtzeitig innerhalb der konkret gesetzten Frist. Falls Unterlagen fehlen, klären Sie die Ergänzung zügig mit dem Verwalter, statt aus einer Rückfrage eine Fristverlängerung abzuleiten.
Eingang, Tabellenfeststellung und spätere Zahlung sind drei Schritte
Eine Eingangsbestätigung beweist noch nicht die vollständige Feststellung der angemeldeten Forderung. Nach § 178 InsO kommt es bei der Prüfung unter anderem auf einen Widerspruch des Verwalters oder eines Insolvenzgläubigers beziehungsweise dessen Beseitigung an. Ein Widerspruch des Schuldners verhindert die Feststellung für sich allein nicht, ist aber ebenfalls einzutragen.
Prüfen Sie den dokumentierten Tabellenstand: Welcher Betrag und welcher Rang sind festgestellt, wer hat gegebenenfalls widersprochen? Die gesetzliche Wirkung der Tabellenfeststellung ist etwas anderes als eine Zahlungszusage. Aus 2.880 Euro angemeldeter oder festgestellter Forderung werden nicht automatisch 2.880 Euro Kontoguthaben. Dieser Beitrag nennt keine erwartete Insolvenzquote und keinen Auszahlungstermin.
Bei versäumter Anmeldefrist ist die Forderung nicht allein deshalb in jedem Fall ausgeschlossen. § 177 InsO regelt nachträgliche Anmeldungen und Änderungen. Je nach Zeitpunkt und Widerspruch gegen die Prüfung kann ein besonderer Prüfungstermin oder ein schriftliches Verfahren auf Kosten des Säumigen nötig werden. Melden Sie sich umgehend beim Verwalter und klären Sie den tatsächlichen Verfahrensstand; daraus folgt keine unbegrenzte Möglichkeit, bis nach Abschluss zuzuwarten.
Ist die Forderung bestritten, fragen Sie nach der konkreten Begründung und lassen Sie das weitere Vorgehen mit den Unterlagen prüfen. Eine hier beschriebene Rückfrage ersetzt keine möglicherweise erforderliche gerichtliche Feststellung oder deren Fristen.
Nichtanmeldung schützt nicht vor späterer Restschuldbefreiung
Bei einer natürlichen Person ist eine spätere Restschuldbefreiung gesondert zu verfolgen. § 301 Absatz 1 InsO erstreckt deren Wirkung auch auf Insolvenzgläubiger, die nicht angemeldet haben. Eine Forderung absichtlich außerhalb der Tabelle zu lassen bewahrt daher nicht einfach eine spätere freie Vollstreckung gegen den Schuldner.
§ 302 InsO enthält Ausnahmen. Bei einer behaupteten vorsätzlich begangenen unerlaubten Handlung sind tatsächlicher Rechtsgrund und die besondere Anmeldung nach § 174 Absatz 2 InsO zu prüfen. Dass ein Privatdarlehen nicht zurückgezahlt wurde, begründet nicht allein schon einen solchen Ausnahmefall. Eine unbelegte Kennzeichnung als „Betrug“ ersetzt die nötigen Tatsachen nicht.
§ 301 Absatz 2 InsO behandelt Rechte gegen Mitschuldner und Bürgen sowie bestimmte Sicherungsrechte gesondert. Der einfache ungesicherte Modellfall enthält solche Rechte ausdrücklich nicht. Übertragen Sie die Wirkung gegenüber dem Darlehensnehmer nicht ungeprüft auf einen anderen Verpflichteten.
Den Ablauf aus Sicht des betroffenen Schuldners erläutert die Übersicht zur Verbraucherinsolvenz und Restschuldbefreiung. Die dortigen Schritte zum eigenen Antrag sind keine Anleitung, mit der Sie als Darlehensgläubiger selbst Restschuldbefreiung für die andere Person beantragen.
Die eigene Kreditrate ohne erhoffte Insolvenzzahlung planen
Wurde verliehenes Geld für Ihre eigenen Ausgaben eingeplant, rechnen Sie mit sicher verfügbaren Mitteln neu. Die Anmeldung erzeugt keinen laufenden Ersatz für ausgefallene Privatdarlehensraten und beendet nicht Ihren eigenen Bankkredit.
Eigenes Monatsmodell: 2.300 Euro gesicherte laufende Nettoeinnahmen minus 1.500 Euro vollständige Fix- und Lebenshaltungskosten minus 400 Euro eigene bestehende Kreditraten ergeben 400 Euro. Nach 250 Euro gewünschter Reserve bleiben 150 Euro. Eine unsichere Rückzahlung aus dem verliehenen Geld ist in den 2.300 Euro ausdrücklich nicht enthalten.
Im Haushaltscheck verwenden Sie 2.300 Euro Einkommen, 1.500 Euro Fixkosten, 400 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die angemeldeten 2.880 Euro werden nicht zusätzlich als Einkommen oder als verfügbares Guthaben erfasst. Eine tatsächliche spätere Ausschüttung gehört einmal in ihren richtigen Zahlungsmonat und ist kein automatisch jeden Monat wiederkehrender Betrag.
Gesonderter Stichtagscheck: Sind vor Ihrer nächsten eigenen 350-Euro-Rate nur 280 Euro frei verfügbar und kommen bis dahin keine gesicherten Mittel hinzu, fehlen 350 − 280 = 70 Euro. Die Anmeldung der Forderung schließt diese Lücke nicht. Klären Sie eine solche Lücke rechtzeitig mit dem eigenen Gläubiger; ein positiver Monatsüberschuss allein beweist keine Deckung am Abbuchungstag. Die 350 Euro sind Teil der 400 Euro Monatsraten und werden nicht nochmals als zusätzliche Monatsrate gezählt.
- Eröffnung, Person und verifizierten Verwalterkontakt gesichert?
- Konkrete Anmeldefrist und geeigneten Übermittlungsweg erfasst?
- Auszahlung, frühere Zahlungen und Restbetrag zum selben Stichtag belegt?
- Künftige Fälligkeiten, Abzinsung und nachrangige Zinsen gesondert geprüft?
- Anmeldung, Eingangsbeleg und späteren Tabellenstand abgeglichen?
- Bei Widerspruch oder Verspätung die nächsten nötigen Schritte zeitnah geklärt?
- Restschuldbefreiung und einen nur tatsächlich begründeten Ausnahmefall getrennt verfolgt?
- Eigene Zahlungen ohne unbestätigte Quote oder Auszahlung weiter geplant?
Häufige Fragen
Muss ich mein privates Darlehen selbst anmelden, obwohl der Schuldner mich genannt hat?
Die Anmeldung Ihrer Forderung beim Insolvenzverwalter ist eine eigene Verfahrenshandlung nach § 174 InsO. Verlassen Sie sich nicht allein auf die Gläubigerliste des Schuldners oder eine frühere private Mahnung. Sichern Sie vollständige Anmeldung und Eingang.
Muss die Anmeldung immer als Papierbrief erfolgen?
Die aktuelle Fassung des § 174 Absatz 4 InsO erlaubt auch ein elektronisches Dokument. Prüfen Sie den vom Verwalter angebotenen Übermittlungsweg, das Dateiformat und die erforderlichen Angaben. Inhalt und Eingang müssen nachvollziehbar sein.
Melde ich bei weiterlaufenden Raten nur die nächste Rate an?
Nicht ungeprüft. § 41 InsO behandelt noch nicht fällige Forderungen im Verfahren als fällig und verlangt für unverzinsliche noch nicht fällige Forderungen eine Abzinsung. Kapital, Fälligkeiten und künftige Zinsen müssen richtig zugeordnet werden. Im Modell ist das gesamte Restkapital bereits vor Eröffnung fällig.
Warum werden die weiteren 30 Euro Zinsen nicht zu 2.880 Euro addiert?
Die 30 Euro betreffen ausdrücklich die Zeit ab Eröffnung. Solche Zinsen sind grundsätzlich nachrangig. Nachrangige Forderungen sind nur bei besonderer gerichtlicher Aufforderung mit Rangstelle anzumelden. Die 2.880 Euro des gewöhnlichen Modellbetrags enthalten allein 2.800 Euro Kapital und 80 Euro belegte Zinsen vor Eröffnung.
Ist nach verpasster Anmeldefrist automatisch jede Anmeldung ausgeschlossen?
§ 177 InsO sieht nachträgliche Anmeldung und Prüfung vor. Je nach Zeitpunkt und Widerspruch können besondere Prüfung und Kosten für den Säumigen entstehen. Klären Sie den aktuellen Stand sofort mit dem Verwalter; warten Sie nicht bis nach Abschluss.
Bleibt die Forderung nach Restschuldbefreiung durchsetzbar, wenn ich nicht anmelde?
Das folgt daraus nicht. § 301 Absatz 1 InsO erfasst auch Insolvenzgläubiger ohne Anmeldung. Ausnahmen nach § 302 und Rechte gegen andere Verpflichtete sind gesondert zu prüfen. Die bloße Nichtzahlung eines Privatdarlehens beweist keinen vorsätzlichen Ausnahmefall.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 26.10.2026.
- § 27 InsO – Eröffnungsbeschluss und Verwalter
- § 28 InsO – Konkrete Aufforderung und Anmeldefrist
- § 38 InsO – Insolvenzgläubiger
- § 39 InsO – Nachrangige Zinsen und Forderungen
- § 41 InsO – Noch nicht fällige Forderungen und Abzinsung
- § 87 InsO – Verfolgung der Insolvenzforderung
- § 89 InsO – Einzelzwangsvollstreckung während des Verfahrens
- § 174 InsO – Anmeldung, Nachweise und elektronischer Weg
- § 177 InsO – Nachträgliche Anmeldung und Prüfung
- § 178 InsO – Tabellenfeststellung und Widerspruch
- § 301 InsO – Wirkung der Restschuldbefreiung
- § 302 InsO – Ausgenommene Forderungen
- § 488 BGB – Darlehen, Zinsen und Fälligkeit
- § 362 BGB – Tatsächliche Erfüllung