Steuerschulden beim Finanzamt: Stundung, Vollstreckungsaufschub und Fristen
Steuerschulden richtig einordnen: Einspruch und AdV, Stundung, Säumniszuschlag, Vollstreckungsaufschub, Unterlagen und realistischer Ratenplan.
In diesem Artikel
Kurzantwort
Bei Steuerschulden müssen Sie zuerst drei Fälle trennen: Ist der Bescheid vermutlich falsch, legen Sie regelmäßig innerhalb eines Monats Einspruch ein und beantragen bei Bedarf zusätzlich Aussetzung der Vollziehung. Ist die Steuer richtig, aber vorübergehend nicht bezahlbar, beantragen Sie vor der Fälligkeit eine Stundung mit vollständiger Liquiditätsdarstellung und einem realistischen Zahlungsplan. Läuft die Vollstreckung bereits, kommt nur ein gesonderter Antrag auf einstweilige Einstellung oder Beschränkung der Vollstreckung in Betracht. Ein Antrag oder Einspruch allein stoppt Zahlung und Vollstreckung nicht automatisch; warten Sie deshalb immer auf eine schriftliche Entscheidung.
Zuerst klären: falsch festgesetzt oder nur nicht bezahlbar?
Öffnen Sie den Steuerbescheid, notieren Sie Bekanntgabe, Fälligkeit, Steuerart, Betrag und Aktenzeichen. Prüfen Sie dann, ob Sie die Festsetzung bestreiten oder die richtige Steuer derzeit nicht zahlen können. Davon hängt der Antrag ab. Ein Einspruch ist kein Ersatz für eine Stundung; eine Stundung korrigiert keinen falschen Bescheid.
| Ihre Lage | Passender Weg | Wichtig |
|---|---|---|
| Bescheid vermutlich falsch | Einspruch, bei Zahlungsdruck zusätzlich Aussetzung der Vollziehung | Einspruch hemmt die Erhebung grundsätzlich nicht automatisch |
| Steuer richtig, kurzfristiger Engpass | Stundung, gegebenenfalls mit Ratenplan | Erhebliche Härte und gesicherte spätere Zahlung nachvollziehbar belegen |
| Vollstreckung läuft bereits | Vollstreckungsaufschub beziehungsweise Beschränkung nach § 258 AO beantragen | Nur bei Unbilligkeit im Einzelfall; bestehende Maßnahmen verschwinden nicht automatisch |
| Einziehung wäre im Einzelfall endgültig unbillig | Erlass nach § 227 AO prüfen | Enge Einzelfallentscheidung, keine gewöhnliche Ratenlösung |
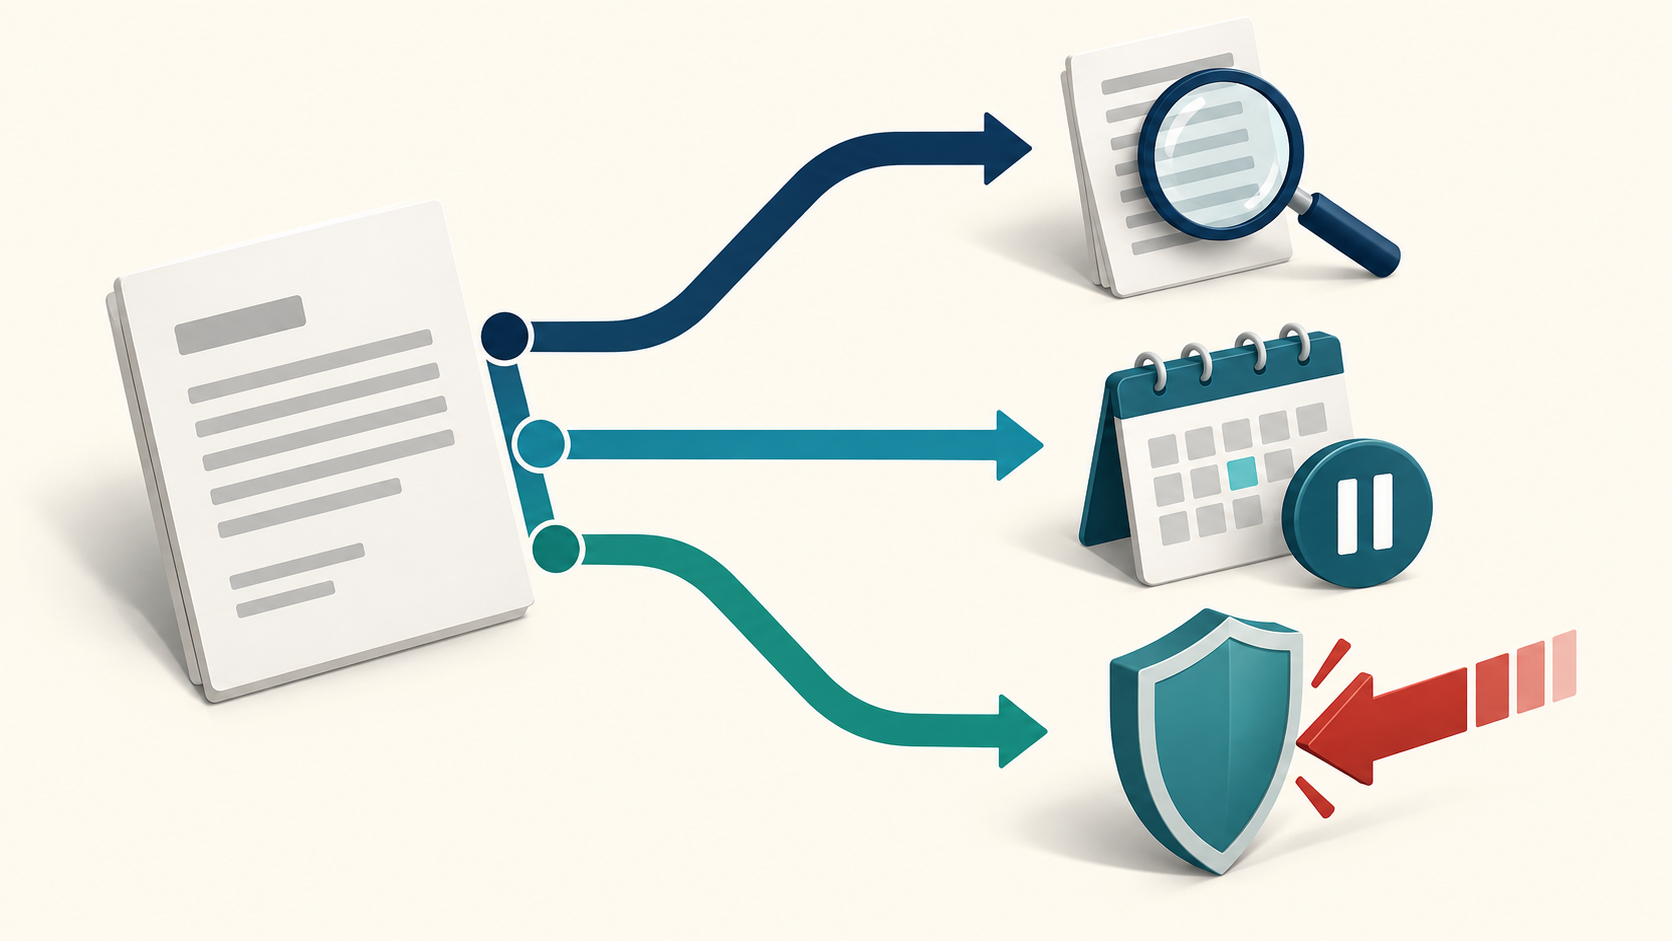
Einspruch und Aussetzung der Vollziehung gehören zusammen
Nach § 355 AO beträgt die reguläre Einspruchsfrist einen Monat nach Bekanntgabe des Verwaltungsakts. Maßgeblich sind die konkrete Rechtsbehelfsbelehrung und der nachweisbare Bekanntgabezeitpunkt. Benennen Sie Bescheid und Streitpunkt, erklären Sie den gewünschten Änderungsbetrag und reichen Sie Belege nach. Ist die Frist knapp, kann zunächst fristwahrend Einspruch eingelegt und die Begründung angekündigt werden.
§ 361 AO stellt klar: Der Einspruch allein hält die Erhebung grundsätzlich nicht auf. Soll die strittige Summe vorerst nicht vollzogen werden, beantragen Sie zusätzlich die Aussetzung der Vollziehung (AdV). Sie soll auf Antrag gewährt werden, wenn ernstliche Zweifel an der Rechtmäßigkeit bestehen oder die Vollziehung eine unbillige, nicht durch überwiegende öffentliche Interessen gebotene Härte verursachen würde. Eine Sicherheitsleistung ist möglich. Bleibt der Rechtsbehelf am Ende erfolglos, können für den ausgesetzten Betrag Aussetzungszinsen nach §§ 237 und 238 AO entstehen.
Nicht einfach abwarten: Solange keine Aussetzung, Stundung oder andere schriftliche Entscheidung vorliegt, bleibt der Betrag grundsätzlich fällig. Prüfen Sie deshalb den Bearbeitungsstand vor Ablauf der Zahlungsfrist.
Wann eine Stundung nach § 222 AO möglich ist
Das Finanzamt kann einen Anspruch ganz oder teilweise stunden, wenn die Einziehung bei Fälligkeit eine erhebliche Härte wäre und der Anspruch durch den Aufschub nicht gefährdet erscheint. Die Stundung soll in der Regel nur auf Antrag und gegen Sicherheitsleistung gewährt werden. Sie ist eine Ermessensentscheidung und kein Anspruch auf die selbst gewünschte Laufzeit oder Rate.
Die Berliner Steuerverwaltung erläutert als persönliche Härte ernsthafte Zahlungsschwierigkeiten oder eine Existenzgefährdung, wenn die Mittel vorübergehend fehlen und nicht auf zumutbare Weise beschafft werden können. Zusätzlich wird geprüft, ob die Lage nicht selbst herbeigeführt wurde und steuerliche Pflichten beachtet wurden. Zeigen Sie daher nicht nur den Engpass, sondern auch, warum er vorübergehend ist und wann die Zahlung wieder möglich wird.
Für einbehaltene und für Rechnung Dritter abzuführende Steuerbeträge enthält § 222 AO Ausschlüsse. Beantragen Sie deshalb bei Lohnsteuer, einbehaltener Kapitalertragsteuer oder anderen Abzugsbeträgen keine Standardrate ohne fachkundige Prüfung. Bei Umsatzsteuer ist ebenfalls sauber zu trennen, auf welchen Betrag und welche Fallgestaltung sich der Antrag bezieht.
Welche Unterlagen der Antrag enthalten sollte
Ein bloßer Satz wie „Ich kann nicht zahlen“ reicht für eine belastbare Ermessensentscheidung meist nicht. Reichen Sie nur erforderliche, aber vollständige Angaben ein und schwärzen Sie keine Positionen, die für Einkommen, Vermögen oder Zahlungsfähigkeit wesentlich sind.
- Steuerart, Bescheiddatum, Steuernummer, Fälligkeit und beantragter Stundungsbetrag,
- kurze, belegbare Ursache des vorübergehenden Engpasses,
- aktuelle Kontoauszüge und eine Liquiditätsübersicht mit sicheren Zahlungseingängen,
- Einkommen, notwendige Ausgaben, Unterhaltspflichten und weitere fällige Verbindlichkeiten,
- verwertbares Vermögen, bestehende Kreditlinien und Erklärung, warum zumutbare Finanzierung nicht verfügbar ist,
- konkreter Beginn, Höhe und Fälligkeit der angebotenen Raten,
- Darstellung, wie laufende Vorauszahlungen und neue Steuern parallel bezahlt werden,
- bei Bedarf ein begründeter Vorschlag zur Sicherheitsleistung.
Der Antrag kann schriftlich beim zuständigen Finanzamt gestellt werden; das Berliner Serviceportal empfiehlt hierfür das ELSTER-Portal und weist darauf hin, dass die Behörde Nachweise der geltend gemachten Gründe und aktuellen wirtschaftlichen Verhältnisse festlegt. Speichern Sie Übermittlungsprotokoll und Anlagenliste.
Ratenplan: ein realistisches Rechenbeispiel
Angenommen, 4.800 Euro Einkommensteuer sind offen. Zwölf gleich hohe Tilgungsraten ergeben 400 Euro monatlich. Kommen laufende Vorauszahlungen von 250 Euro hinzu, müssen 650 Euro zuzüglich möglicher Stundungszinsen und sonstiger festgesetzter Beträge dauerhaft verfügbar sein. Bleiben nach notwendigen Ausgaben nur 520 Euro, ist ein Zwölf-Monats-Plan schon rechnerisch nicht tragfähig.
In diesem Beispiel wäre eine längere Laufzeit oder eine erste Teilzahlung zu begründen; eine Bewilligung ist damit nicht garantiert. Sind künftige Vorauszahlungen wegen dauerhaft gesunkener Einkünfte zu hoch, muss deren Anpassung getrennt und mit aktueller Prognose beantragt werden. Wer neue laufende Steuern auslässt, verschiebt den Rückstand nur.
Für die Dauer einer gewährten Stundung werden nach § 234 AO grundsätzlich Zinsen erhoben. § 238 AO setzt für Stundungszinsen einhalb Prozent pro vollem Monat fest; der Betrag wird je Steuerart auf den nächsten durch 50 Euro teilbaren Betrag abgerundet. Im Einzelfall kann auf Zinsen ganz oder teilweise verzichtet werden, wenn ihre Erhebung unbillig wäre. Kalkulieren Sie die Zinsen mit ein und verlassen Sie sich nicht auf einen Ausnahmeverzicht.
Säumniszuschläge richtig berechnen
Wird eine Steuer nicht bis zum Ablauf des Fälligkeitstags entrichtet, fällt nach § 240 AO für jeden angefangenen Säumnismonat ein Prozent des rückständigen, auf den nächsten durch 50 Euro teilbaren Betrag abgerundeten Steuerbetrags an. Die Zuschläge entstehen unabhängig davon, ob später ein Ratenangebot abgegeben wird.
Beispiel: Bei 3.280 Euro Rückstand wird die Bemessungsgrundlage auf 3.250 Euro abgerundet. Ein Prozent davon sind 32,50 Euro je angefangenem Säumnismonat. Teilzahlungen, weitere Fälligkeiten und unterschiedliche Steuerarten können die tatsächliche Berechnung verändern; fordern Sie deshalb eine Buchungs- und Nebenleistungsübersicht an.
Bei einer Säumnis bis zu drei Tagen wird nach § 240 Absatz 3 AO grundsätzlich kein Zuschlag erhoben; die Vorschrift nennt für Zahlungen nach § 224 Absatz 2 Nummer 1 eine Ausnahme. Diese Schonfrist verschiebt die Fälligkeit nicht und ist kein Planungszeitraum. Bei Überweisung zählt nach § 224 AO der Tag der Gutschrift beim Finanzamt, nicht der Tag, an dem Sie den Auftrag auslösen.
Wann die Vollstreckung beginnen kann
Nach § 254 AO darf die Vollstreckung grundsätzlich erst beginnen, wenn die Leistung fällig ist, ein Leistungsgebot ergangen ist und seit der Aufforderung mindestens eine Woche vergangen ist. Das Leistungsgebot kann bereits im Steuerbescheid enthalten sein. Für nicht bezahlte Beträge aus einer eigenen Steueranmeldung ist kein gesondertes Leistungsgebot erforderlich. § 259 AO sieht außerdem eine Mahnung mit einer Zahlungsfrist von einer Woche nur „in der Regel“ vor und nennt Fälle, in denen sie entbehrlich ist.
Rechnen Sie deshalb nicht mit einem zusätzlichen Warnbrief. Das Finanzamt kann im Verwaltungsweg unter anderem Kontoforderungen oder andere Ansprüche pfänden und bewegliche Sachen vollstrecken. Eine Zahlung oder Stundung führt nach § 257 AO zwar zu gesetzlich geregelten Einstellungen beziehungsweise Beschränkungen; bereits getroffene Maßnahmen werden aber nicht in jedem Fall automatisch aufgehoben. Lassen Sie sich die Behandlung jeder laufenden Maßnahme schriftlich bestätigen.
Vollstreckungsaufschub nach § 258 AO
Ist die Vollstreckung im konkreten Einzelfall unbillig, kann die Vollstreckungsbehörde sie einstweilen einstellen, beschränken oder eine Maßnahme aufheben. Das ist keine zweite, leichter erhältliche Stundung. Der Antrag sollte die konkrete Maßnahme, den unmittelbar drohenden unverhältnismäßigen Nachteil, die Dauer des benötigten Aufschubs und eine realistische Tilgung benennen.
Rufen Sie die im Schreiben bezeichnete Vollstreckungsstelle an, reichen Sie den Antrag aber zusätzlich nachweisbar schriftlich ein. Fragen Sie ausdrücklich, ob bis zur Entscheidung vorläufig von weiteren Maßnahmen abgesehen wird. Eine Kontaktaufnahme oder ein noch unbearbeiteter Antrag bewirkt für sich allein keinen sicheren Stopp.
Bei einer Kontopfändung schützt ein Vollstreckungsaufschub nicht automatisch den bereits blockierten Betrag. Prüfen Sie sofort ein P-Konto mit passendem Freibetrag. Bei öffentlichen Gläubigern kann für bestimmte individuelle Freigabeentscheidungen statt des Vollstreckungsgerichts die zuständige Vollstreckungsstelle zuständig sein.
Stundung, Aufschub und Erlass nicht verwechseln
| Instrument | Was es bewirkt | Typischer Prüfpunkt |
|---|---|---|
| Aussetzung der Vollziehung | Vollzug eines angefochtenen Bescheids wird ganz oder teilweise ausgesetzt | Ernstliche Rechtmäßigkeitszweifel oder unbillige Härte |
| Stundung | Einziehung der grundsätzlich geschuldeten Zahlung wird verschoben | Erhebliche Härte und nicht gefährdeter Anspruch |
| Vollstreckungsaufschub | Konkrete Vollstreckung wird einstweilen eingestellt, beschränkt oder aufgehoben | Unbilligkeit der Vollstreckung im Einzelfall |
| Erlass | Anspruch wird ganz oder teilweise endgültig erlassen | Einziehung wäre nach Lage des Einzelfalls unbillig |
Ein Erlass nach § 227 AO ist eine enge Ausnahme, kein Standardweg bei fehlender Liquidität. Vorübergehende Zahlungsschwierigkeiten sprechen eher für einen zeitlichen Aufschub; dauerhafte Überschuldung mit mehreren Gläubigern verlangt eine Gesamtprüfung statt immer neuer Einzelraten.
Wenn mehrere Schulden gleichzeitig bestehen
Ordnen Sie Finanzamt, Miete, Energie, Krankenversicherung, Unterhalt, Kredite und weitere Gläubiger in einem einzigen Haushaltsplan. Eine Rate an das Finanzamt darf nicht dazu führen, dass unmittelbar Wohnung, Strom oder laufender Unterhalt ausfallen. Eine seriöse Schuldnerberatung kann Forderungen und existenzielle Prioritäten zusammenführen; für streitige steuerrechtliche Fragen benötigen Sie gegebenenfalls zusätzlich einen Steuerberater oder eine entsprechend qualifizierte Rechtsberatung.
Ist die Gesamtverschuldung auf Dauer nicht regulierbar, kann die Beratung auch eine Verbraucherinsolvenz und deren Restschuldbefreiung prüfen. Steuerschulden werden nicht pauschal ausgenommen; § 302 InsO enthält aber eine besondere Ausnahme für bestimmte Steuerforderungen, wenn eine rechtskräftige Verurteilung wegen einer dort genannten Steuerstraftat vorliegt. Lassen Sie den konkreten Forderungsgrund fachkundig prüfen.
Checkliste für die nächsten 24 Stunden
- Bescheid, Bekanntgabe, Einspruchsfrist, Fälligkeit und Vollstreckungsstand notieren.
- Entscheiden, ob Sie die Festsetzung bestreiten oder nur Zahlungserleichterung benötigen.
- Bei Streit Einspruch und benötigte Aussetzung der Vollziehung getrennt beantragen.
- Bei Engpass Liquidität, Vermögen, Ursache und realistischen Ratenplan vollständig belegen.
- Über ELSTER oder schriftlich einreichen und Übermittlungsnachweis speichern.
- Vor der Fälligkeit beziehungsweise vor angekündigten Maßnahmen den Entscheidungsstand erfragen.
- Bei Vollstreckung die konkrete Maßnahme im Antrag auf Aufschub benennen und Kontoschutz prüfen.
- Bei mehreren Gläubigern frühzeitig Gesamtberatung und gegebenenfalls Steuerrechtsberatung einschalten.
Häufige Fragen
Stoppt ein Einspruch die Zahlung an das Finanzamt?
Grundsätzlich nein. Nach § 361 AO hemmt ein Einspruch die Vollziehung und Erhebung nicht automatisch. Wenn die gesetzlichen Voraussetzungen vorliegen, muss zusätzlich Aussetzung der Vollziehung beantragt und die Entscheidung beachtet werden.
Kann ich Steuerschulden in Raten zahlen?
Das Finanzamt kann eine Stundung mit Raten gewähren, wenn die sofortige Einziehung eine erhebliche Härte wäre und der Anspruch durch den Aufschub nicht gefährdet erscheint. Ein Anspruch auf jede gewünschte Rate besteht nicht; Liquidität und Rückzahlung müssen belegt werden.
Wie hoch ist der Säumniszuschlag beim Finanzamt?
Für jeden angefangenen Säumnismonat fällt grundsätzlich ein Prozent des rückständigen, auf den nächsten durch 50 Euro teilbaren Betrag abgerundeten Steuerbetrags an. Teilzahlungen und weitere Fälligkeiten können die Berechnung verändern.
Was kostet eine Stundung?
Für die Stundungsdauer werden grundsätzlich Zinsen von 0,5 Prozent je vollem Monat erhoben. Der zu verzinsende Betrag wird je Steuerart auf den nächsten durch 50 Euro teilbaren Betrag abgerundet; ein Zinsverzicht ist nur bei Unbilligkeit im Einzelfall möglich.
Stoppt ein Antrag auf Vollstreckungsaufschub die Kontopfändung?
Nicht automatisch. § 258 AO erlaubt der Vollstreckungsbehörde eine einstweilige Einstellung, Beschränkung oder Aufhebung bei Unbilligkeit im Einzelfall. Bis eine schriftliche Entscheidung oder Bestätigung vorliegt, sollten Sie nicht von einem Stopp ausgehen und den P-Konto-Schutz getrennt prüfen.
Welche Unterlagen braucht das Finanzamt für eine Stundung?
Typisch sind Bescheiddaten, Begründung des vorübergehenden Engpasses, Kontoauszüge, Einnahmen und notwendige Ausgaben, Vermögensangaben, weitere Verbindlichkeiten sowie ein konkreter Ratenplan einschließlich laufender Vorauszahlungen. Das zuständige Finanzamt bestimmt die Nachweise im Einzelfall.
Offizielle Quellen und Rechtsgrundlagen
Zuletzt fachlich geprüft am 05.10.2026.
- § 222 AO – Voraussetzungen und Grenzen der Stundung (geprüft am 5. Oktober 2026)
- § 234 AO – Erhebung und möglicher Verzicht bei Stundungszinsen (geprüft am 5. Oktober 2026)
- § 238 AO – Zinshöhe, volle Monate und Abrundung (geprüft am 5. Oktober 2026)
- § 240 AO – Säumniszuschläge und Drei-Tage-Regel (geprüft am 5. Oktober 2026)
- § 254 AO – Voraussetzungen für den Vollstreckungsbeginn (geprüft am 5. Oktober 2026)
- § 258 AO – einstweilige Einstellung oder Beschränkung der Vollstreckung (geprüft am 5. Oktober 2026)
- § 259 AO – Mahnung und Ausnahmen (geprüft am 5. Oktober 2026)
- § 355 AO – reguläre Einspruchsfrist (geprüft am 5. Oktober 2026)
- § 361 AO – Wirkung des Einspruchs und Aussetzung der Vollziehung (geprüft am 5. Oktober 2026)
- § 227 AO – Erlass bei Unbilligkeit im Einzelfall (geprüft am 5. Oktober 2026)
- ServicePortal Berlin – Stundung, Nachweise, ELSTER und Zinsen (geprüft am 5. Oktober 2026)