Steuererstattung gepfändet: Finanzamt, Auszahlung und Anrechnung
Einkommensteuererstattung direkt beim Finanzamt gepfändet? Beschluss, Steuerjahr, Anspruchsentstehung, Empfänger und tatsächliche Schuldanrechnung getrennt prüfen.
In diesem Artikel
Kurzantwort
Eine Einkommensteuererstattung kann direkt beim Finanzamt gepfändet werden. Bei einer privaten zivilgerichtlichen Pfändung ist das Finanzamt Drittschuldner. Prüfen Sie den bezeichneten Anspruch, seine Entstehung, Beschluss und Zustellung sowie die angeordnete Einziehung. Das ist von einer steuerlichen Aufrechnung und einer zusätzlichen Kontopfändung zu unterscheiden. Rechnen Sie erst nach tatsächlicher Auszahlung und bestätigter Anrechnung mit einem kleineren Schuldsaldo oder frei verfügbarem Geld.
Finanzamt als Drittschuldner oder als eigener Gläubiger?
Dieser Beitrag behandelt die zivilgerichtliche Pfändung eines eigenen Einkommensteuer-Erstattungsanspruchs einer natürlichen Person in Deutschland durch einen privaten Gläubiger. Im Rechenmodell ist die Person einzeln veranlagt. Insolvenz, gemeinsame Erstattungsansprüche von Ehegatten und behördliche Vollstreckungsverfügungen benötigen eine gesonderte Prüfung.
Nach § 46 Absatz 1 AO können Steuererstattungsansprüche gepfändet werden. Absatz 7 ordnet die Finanzbehörde, die über den Anspruch entscheidet oder zu entscheiden hat, als Drittschuldner ein. Ihr privater Gläubiger verlangt in diesem Fall, dass die erfasste Erstattung nicht an Sie, sondern aufgrund der Vollstreckungsanordnung an ihn gezahlt wird. Das Finanzamt ist dabei nicht schon deshalb selbst Ihr Gläubiger.
| Was ist betroffen? | Was klären Sie? |
|---|---|
| Erstattungsanspruch direkt beim Finanzamt | Privaten Gläubiger, Beschluss, Steuerart, Zeitraum und Umfang der Pfändung |
| Verrechnung mit eigenen Steuerrückständen | Welche Steuerforderungen und welche Aufrechnung werden behauptet? |
| Erstattung ist bereits auf dem Bankkonto | Kontopfändung, Kontoschutz und tatsächliche Verfügbarkeit bei der Bank |
Eine Aufrechnung mit Steueransprüchen richtet sich nach § 226 AO und den dort genannten weiteren Regeln. Sie ist ein anderer Vorgang als die Pfändung durch einen privaten Gläubiger. Der Leitfaden zu eigenen Steuerschulden, Stundung und Vollstreckungsaufschub hilft, wenn Sie selbst eine Steuerzahlung schulden. Aus diesem Fall folgt kein automatischer Aufschub einer privaten Pfändung.
Steuerjahr, Anspruchsentstehung und Beschlussdatum getrennt notieren
§ 46 Absatz 6 AO enthält eine besondere Grenze: Der Pfändungs- und Überweisungsbeschluss darf nicht erlassen werden, bevor der Anspruch entstanden ist. Ein entgegen diesem Verbot erlassener Beschluss ist nach der Vorschrift nichtig. Prüfen Sie deshalb nicht nur das Datum des späteren Steuerbescheids, sondern auch den bezeichneten Anspruch, die Steuerart, den Zeitraum und den Erlasszeitpunkt des Beschlusses.
Nach § 38 AO richtet sich die Entstehung nach dem gesetzlichen Tatbestand. § 36 Absatz 1 EStG regelt als Ausgangspunkt die Entstehung der Einkommensteuer mit Ablauf des Veranlagungszeitraums; Absatz 4 Satz 2 betrifft die Auszahlung eines zugunsten des Steuerpflichtigen verbleibenden Überschusses nach Bekanntgabe des Bescheids. Steuerentstehung, Entstehung des konkreten Erstattungsanspruchs und Auszahlungstermin sind getrennte Fragen. Aus der allgemeinen Jahresregel wird hier kein für jede Erstattungsursache identischer Entstehungstag abgeleitet.
Lassen Sie bei einem Streit über eine zu frühe Pfändung den konkreten Entstehungszeitpunkt anhand von Zahlungen, Anspruchsgrund und Steuerzeitraum prüfen. Eine pauschale Annahme, nur das Steuerbescheiddatum entscheide alles, genügt ebenso wenig wie die Behauptung, jeder alte Beschluss erfasse automatisch sämtliche künftigen Erstattungen. Fordern Sie keine Umleitung der Auszahlung auf ein fremdes Konto, um einen wirksamen Beschluss zu umgehen.
Zustellung, Einziehungsberechtigung und Auszahlung abgleichen
§ 829 ZPO regelt im zivilgerichtlichen Verfahren das Zahlungs- und Verfügungsverbot. Mit Zustellung an den Drittschuldner ist die Pfändung bewirkt; hier ist das die betreffende Finanzbehörde. Die besondere Entstehungsgrenze des § 46 Absatz 6 AO muss zusätzlich beachtet werden. Ein Schreiben des Gläubigers allein ersetzt diese Prüfung nicht.
Nach § 835 Absatz 1 ZPO sind die Überweisung zur Einziehung und die Überweisung an Zahlungs statt zu unterscheiden. Das folgende Modell setzt ausdrücklich eine wirksame Überweisung zur Einziehung voraus. Übertragen Sie die Wirkungen beider Varianten nicht ungeprüft. Auch die Monatsregel in Absatz 3 für gepfändetes Bankguthaben ist keine allgemeine Auszahlungsfrist des Finanzamts. Eine etwaige andere Warte- oder Schutzregel muss anhand des konkreten Anspruchs gesondert eingeordnet werden.
§ 836 ZPO behandelt die Wirkung der Überweisung und unter seinen Voraussetzungen den Schutz des Drittschuldners bis zur Aufhebung und Kenntnis davon. Bei einem angenommenen Fehler sollten Sie deshalb die zuständige Stelle und den passenden Rechtsbehelf rechtzeitig klären. Eine eigene Nachricht „Ich widerspreche“ ist keine verlässliche Zahlungsfreigabe.
- Welcher private Gläubiger, welches Gericht und welches Aktenzeichen?
- Welcher Erstattungsanspruch und welcher Steuerzeitraum sind bezeichnet?
- Wann wurde der Beschluss erlassen und wann dem Finanzamt zugestellt?
- Welche Einziehungsberechtigung und welche aktuelle Forderungshöhe bestehen?
- Was ist bereits ausgezahlt, an wen und mit welcher Buchungszuordnung?
Ein Streit über die steuerliche Abrechnung ist außerdem von einem Einwand gegen die Vollstreckungsanordnung zu trennen. Für Streitigkeiten über die Verwirklichung steuerlicher Ansprüche sieht § 218 Absatz 2 AO einen Abrechnungsbescheid vor. Das ist kein universeller Ersatz für einen Rechtsbehelf gegen einen gerichtlichen Pfändungsbeschluss oder gegen die Steuerfestsetzung.
Beispiel: 1.200 Euro Erstattung sind nur zu 550 Euro eigener Geldzufluss
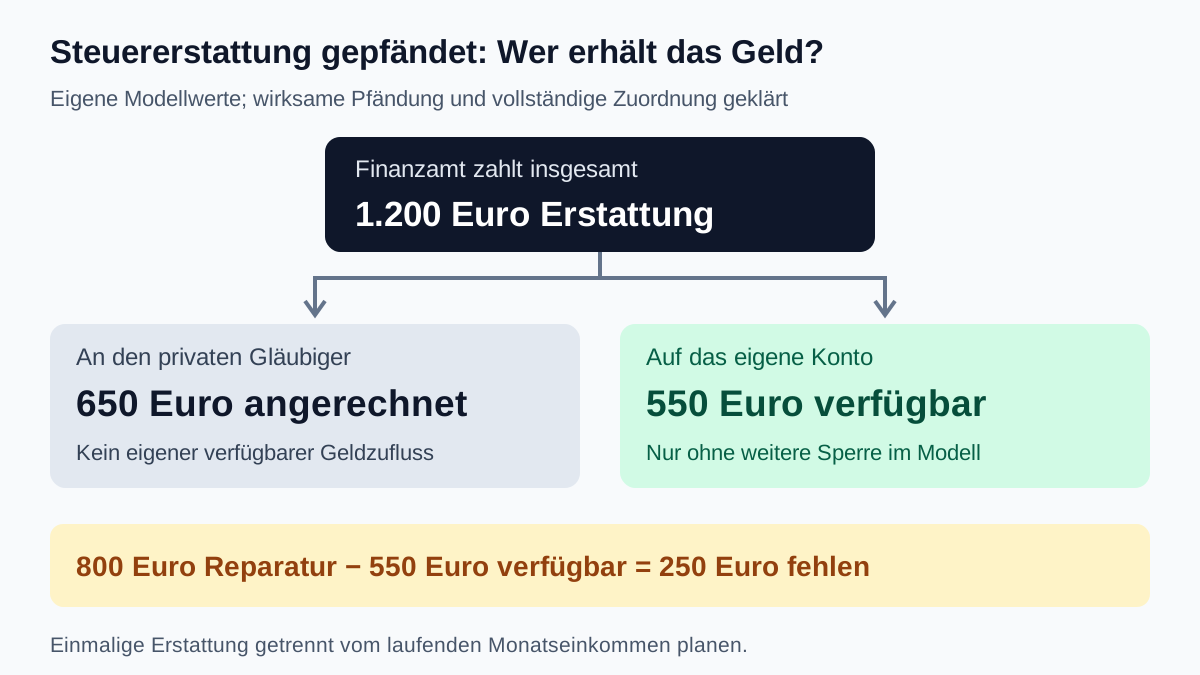
Eigene frei gewählte Modellwerte mit ausdrücklich geklärten Voraussetzungen: Eine bereits entstandene, feststehende Einkommensteuererstattung beträgt 1.200 Euro. Eine wirksame Pfändung mit Überweisung zur Einziehung erfasst daraus genau die vollständige offene Forderung eines privaten Gläubigers von 650 Euro einschließlich sämtlicher in diesem Modell geschuldeter Nebenpositionen. Es gibt keine weitere Pfändung, Abtretung oder steuerliche Aufrechnung. Die zulässige Auszahlung und Zuordnung sind geklärt.
| Tatsächlich erfolgte Zahlung | Betrag | Auswirkung im vollständigen Modell |
|---|---|---|
| Finanzamt an privaten Gläubiger | 650 Euro | Der Gläubiger bestätigt die vollständige Anrechnung auf seine 650-Euro-Forderung |
| Finanzamt an die steuerpflichtige Person | 1.200 − 650 = 550 Euro | 550 Euro sind auf dem eigenen Konto tatsächlich frei verfügbar |
| Gesamte Erstattung | 650 + 550 = 1.200 Euro | Kein zusätzlicher Geldzufluss neben diesen Zahlungen |
Die Gläubigerforderung ist bei diesen Annahmen nach tatsächlichem Eingang und vollständiger Anrechnung mit 650 − 650 = 0 Euro erledigt. Für die Erfüllung einer privatrechtlichen Forderung kommt es auf die bewirkte geschuldete Leistung an; siehe § 362 BGB. Die bloße angekündigte Überweisung genügt dafür nicht. Prüfen Sie die tatsächlich bestätigte Forderungsaufstellung einschließlich weiterer Positionen zum Zahlungstag.
Die 650 Euro sind kein eigener verfügbarer Kontozufluss. Zugleich sind sie nach bestätigter vollständiger Anrechnung nicht nochmals als offene Zahlung an denselben Gläubiger einzuplanen. Das Modell berechnet weder die Rechtmäßigkeit einer Pfändung noch einen geschützten Steuererstattungsbetrag. Bei einer noch laufenden anderen Pfändung oder fehlender Bankverfügbarkeit darf nicht mit den 550 Euro als freiem Guthaben gerechnet werden.
P-Konto und Monatsbudget auf einer eigenen Ebene prüfen
§ 850k ZPO betrifft das Zahlungskonto bei der Bank. § 899 ZPO setzt beim gepfändeten Guthaben eines P-Kontos an. Das P-Konto bei Ihrer Bank hebt eine direkt beim Finanzamt wirksame Pfändung des Erstattungsanspruchs nicht auf. Wird Geld anschließend auf ein ebenfalls gepfändetes Konto überwiesen, ist diese zweite Ebene zusätzlich zu klären.
Der P-Konto-Leitfaden zu Guthabenschutz und Nachweisen erklärt den Schutz auf dem Bankkonto. Eine Einkommensteuererstattung ist nicht schon wegen ihres Bezugs zu Lohnabzügen automatisch eine vom Arbeitgeber ausgezahlte Lohnnachzahlung. Dieser Beitrag verspricht weder einen zusätzlichen Freibetrag in Erstattungshöhe noch die automatische Freigabe jedes hohen Eingangs.
Einmalige Ausgaben im obigen, vollständig verfügbaren Modell: Für eine notwendige Reparatur werden 800 Euro benötigt, andere freie Mittel bestehen nicht. Tatsächlich verfügbar sind nur 550 Euro aus der Erstattung. Es fehlen 800 − 550 = 250 Euro. Die gesamten 1.200 Euro als eigenes Geld zu buchen, würde die unmittelbar nutzbare Liquidität um 650 Euro überschätzen.
Die laufende Haushaltsrechnung ist davon getrennt: Angenommene 2.050 Euro tatsächlich verfügbares Monatseinkommen − 1.450 Euro Lebenshaltung und Fixkosten − 180 Euro andere, weiter bestehende Kreditraten = 420 Euro. Nach einer selbst gewählten Reserve von 250 Euro bleiben 170 Euro. Diese 180-Euro-Raten gehören ausdrücklich nicht zu der erledigten 650-Euro-Forderung.
Im Haushaltscheck zur Kreditbelastung verwenden Sie für dieses Monatsmodell 2.050 Euro Einkommen, 1.450 Euro Fixkosten, 180 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die einmaligen 550 Euro sind keine laufende Monatseinnahme. Der Check entscheidet keine Pfändung, Kontofreigabe oder Steuerrückzahlung.
Diese Unterlagen und Bestätigungen brauchen Sie
- Steuerbescheid mit Steuerart, Zeitraum und vollständiger Abrechnung sichern.
- Pfändungs- und Überweisungsbeschluss, Erlassdatum und Zustellung beim Finanzamt zuordnen.
- Erfassten Erstattungsanspruch, Entstehung und Einziehungsberechtigung bei Unklarheit prüfen lassen.
- Weitere Aufrechnungen, Abtretungen und Pfändungen ausdrücklich abgleichen.
- Vom Finanzamt tatsächliche Auszahlung, Empfänger und Betrag erläutern lassen.
- Beim privaten Gläubiger tatsächlichen Eingang, Anrechnung und Restforderung bestätigen lassen.
- Eigenen Zahlungseingang und mögliche zusätzliche Kontosperre prüfen; nur verfügbares Geld verplanen.
Eine sachliche Nachfrage kann lauten: „Bitte erläutern Sie zur Einkommensteuer [Jahr] die Verwendung des abgerechneten Erstattungsbetrags. Bitte nennen Sie gegebenenfalls die zugrunde liegende Pfändung mit Aktenzeichen sowie die tatsächlich ausgezahlten Beträge und Empfänger. Über einen streitigen Abrechnungsstand bitte ich um Prüfung des hierfür vorgesehenen Verfahrens.“ Ergänzen Sie nur zutreffende Daten. Ein solches Schreiben hebt keine Pfändung auf und wahrt nicht automatisch die Frist für einen anderen erforderlichen Rechtsbehelf.
Häufige Fragen
Ist das Finanzamt bei jeder gepfändeten Steuererstattung selbst der Gläubiger?
Nein. Wird der Erstattungsanspruch durch einen privaten Gläubiger gepfändet, ist die Finanzbehörde nach § 46 Absatz 7 AO Drittschuldner. Eine eigene Steuerforderung und steuerliche Aufrechnung sind davon zu unterscheiden.
Schützt mein P-Konto die Erstattung schon beim Finanzamt?
Das P-Konto betrifft Guthaben bei der Bank. Es hebt eine direkt beim Finanzamt wirksame Pfändung des Erstattungsanspruchs nicht auf. Wird ein Betrag später auf ein ebenfalls gepfändetes Bankkonto überwiesen, muss auch diese Ebene geklärt werden.
Entscheidet allein das Datum des Steuerbescheids über die Pfändung?
Nein. § 46 Absatz 6 AO setzt voraus, dass der Erstattungsanspruch bei Erlass des Beschlusses bereits entstanden ist. Prüfen Sie den konkreten Anspruch, gesetzlichen Entstehungsgrund, Zahlungen und Steuerzeitraum. Anspruchsentstehung und spätere Auszahlung sind unterschiedliche Fragen.
Wird durch die Pfändung meine private Schuld sofort kleiner?
Im hier behandelten Modell der Überweisung zur Einziehung genügt der Beschluss allein nicht. Maßgeblich sind tatsächliche Zahlung und korrekte Anrechnung auf die Forderung einschließlich geschuldeter Nebenpositionen. Die Überweisung an Zahlungs statt ist gesondert einzuordnen.
Warum sind im Beispiel nur 550 Euro frei verfügbar?
Von 1.200 Euro Erstattung gehen tatsächlich 650 Euro an den privaten Gläubiger und 550 Euro auf das eigene, im Modell frei verfügbare Konto. Die 650 Euro sind nach bestätigter vollständiger Anrechnung nicht erneut zu zahlen, aber auch kein eigener Geldzufluss.
Ersetzt ein Abrechnungsbescheid jeden Rechtsbehelf gegen die Pfändung?
Nein. § 218 Absatz 2 AO betrifft Streitigkeiten über die Verwirklichung steuerlicher Ansprüche. Einwände gegen einen gerichtlichen Vollstreckungsbeschluss oder die Steuerfestsetzung sind gesondert dem passenden Verfahren und der jeweiligen Frist zuzuordnen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.10.2026.
- § 46 AO – Steuererstattung als Pfändungsgegenstand und Finanzamt als Drittschuldner
- § 218 AO – Abrechnungsbescheid bei Streit über Verwirklichung
- § 226 AO – Steuerliche Aufrechnung getrennt von privater Pfändung
- § 38 AO – Entstehung nach gesetzlichem Tatbestand
- § 36 EStG – Jahressteuer und Auszahlung eines Überschusses
- § 829 ZPO – Zahlungsverbot und Zustellung beim Drittschuldner
- § 835 ZPO – Überweisungsarten und getrennte Wartezeitregeln
- § 836 ZPO – Wirkung und Kenntnis einer Aufhebung
- § 899 ZPO – Guthabenschutz auf einem P-Konto
- § 850k ZPO – P-Konto bei der Bank
- § 362 BGB – Tatsächlich bewirkte Leistung und Forderungsanrechnung