Einkommensteuer-Vorauszahlung senken: Bescheid und Zahlungsplan prüfen
Einkommensteuer-Vorauszahlungen anpassen: Jahresprognose, Antrag, wirksamen Bescheid und bereits bezahlte Beträge prüfen. Weniger Vorauszahlung ist keine endgültige Steuerersparnis.
In diesem Artikel
Kurzantwort
Passt die erwartete Einkommensteuer nicht mehr zur bisherigen Grundlage, können Sie eine Anpassung der festgesetzten Vorauszahlungen begründet beantragen. Belegen Sie die neue Jahresprognose und bereits geleistete Zahlungen. Eine Eingangsbestätigung ändert den Zahlungsbetrag noch nicht; übernehmen Sie die tatsächlich wirksame Entscheidung und ihre Fälligkeiten. Weniger Vorauszahlung bedeutet weder einen neuen Geldeingang noch automatisch weniger endgültige Jahressteuer. Ein bloßer Zahlungsengpass braucht eine andere Prüfung.
Voraussichtliche Jahressteuer und bloßen Zahlungsengpass unterscheiden
Amtliche Originale geprüft am 3. November 2026 (UTC), Deutschland. Dieser Beitrag betrifft eine natürliche Person mit festgesetzten eigenen Einkommensteuer-Vorauszahlungen für 2026. Umsatzsteuer, Körperschaftsteuer, einbehaltene Steuern für andere Personen und besondere land- oder forstwirtschaftliche Fälle werden nicht berechnet.
Nach § 37 EStG Absatz 1 sind Vorauszahlungen auf die für den laufenden Veranlagungszeitraum voraussichtlich geschuldete Einkommensteuer vorgesehen. Das Gesetz nennt den 10. März, 10. Juni, 10. September und 10. Dezember. Absatz 3 sieht die Festsetzung durch Vorauszahlungsbescheid und die Anpassung an die voraussichtlich entstehende Steuer vor. Ein alter Bescheid beweist daher nicht, dass die Annahmen bei deutlich geänderten Verhältnissen weiterhin passen.
Weniger Einnahmen können Anlass für eine neue belastbare Prognose sein. Daraus folgt aber kein pauschal gleicher Prozentsatz weniger Einkommensteuer. Steuerabzüge, andere Einkünfte und die gesetzlichen Berechnungsregeln müssen in die Einschätzung einbezogen werden. Dieser Beitrag berechnet weder einen individuellen Steuertarif noch einen automatisch bewilligten Herabsetzungsbetrag.
| Ausgangslage | Passende Prüfung |
|---|---|
| Die erwartete Jahressteuer ist niedriger als die bisherige Grundlage | Anpassung der Einkommensteuer-Vorauszahlungen nachvollziehbar beantragen. |
| Die Steuerannahme passt, aber heute fehlt Geld | Eigenen Zahlungsengpass und gegebenenfalls Stundung prüfen. |
| Ein Bescheid soll rechtlich angegriffen werden | Passenden Rechtsbehelf und seine Frist gesondert klären. |
Eine begründete Jahresprognose statt einer selbst gewählten Rate einreichen
Nach § 164 AO Absatz 1 ist die Festsetzung einer Vorauszahlung stets eine Steuerfestsetzung unter Vorbehalt der Nachprüfung. Solange der Vorbehalt wirksam ist, ermöglicht Absatz 2 die Änderung und einen entsprechenden Antrag des Steuerpflichtigen. Das ist kein Nachweis, dass jede gewünschte Reduzierung ohne Prüfung erfolgt.
Benennen Sie Steuerart, Jahr, Vorauszahlungsbescheid, bisherige Termine und Betrag sowie die konkret veränderte Grundlage. Stellen Sie die bisherige Annahme und die aktuelle nachvollziehbare Erwartung für das ganze Jahr gegenüber. Kennzeichnen Sie belegte vergangene Werte und noch unsichere Zukunftsannahmen.
- Welcher Bescheid und welches Steuerjahr sind betroffen?
- Welche Einkunftsquelle oder berücksichtigte Abzugsposition hat sich tatsächlich geändert?
- Welche Werte sind bereits belegt, welche für das restliche Jahr geschätzt?
- Welche anderen Einkünfte und Steuerabzugsbeträge müssen weiterhin berücksichtigt werden?
- Was wurde bereits gezahlt und welche konkrete nächste Fälligkeit steht an?
Reichen Sie die für Ihren Fall erforderlichen Nachweise über einen bekannten sicheren Kontakt des Finanzamts ein. Eine sachliche Anfrage lautet: „Ich beantrage die Anpassung meiner Einkommensteuer-Vorauszahlungen für [Jahr] zum Bescheid [Datum]. Die bisherige Grundlage hat sich durch [zutreffende Änderung] verändert. Meine nachvollziehbare Jahresprognose und Belege füge ich bei. Bereits gezahlt sind [Beträge und Termine]. Bitte prüfen Sie die Anpassung und teilen Sie die neu festgesetzten Beträge je Fälligkeit sowie die Anrechnung der bisherigen Zahlungen mit.“
Den wirksamen Änderungsbescheid abwarten und alle Termine abgleichen
Eine Antragseingangsbestätigung ist noch kein geänderter Vorauszahlungsbescheid. Übernehmen Sie nicht schon den beantragten Wunschbetrag in einen bestehenden Zahlungsauftrag. Maßgeblich sind die tatsächlich wirksame Festsetzung und gegebenenfalls eine gesondert gewährte Zahlungserleichterung.
Auch ein Einspruch hält nach § 361 AO Absatz 1 die Erhebung grundsätzlich nicht auf. Die Aussetzung der Vollziehung ist ein anderer Vorgang mit eigenen Voraussetzungen. Daraus wird hier keine pauschale Aussetzung durch einen Herabsetzungsantrag abgeleitet.
Wenn der Betrag rechtlich passt, aber vorübergehend nicht bezahlt werden kann, hat eine Stundung nach § 222 AO eigene Voraussetzungen, insbesondere erhebliche Härte bei Einziehung und keine Gefährdung des Anspruchs durch den Aufschub. Sie ist keine Korrektur der erwarteten Jahressteuer. Der Leitfaden zu Steuerschulden, Stundung und Vollstreckung ordnet diese anderen Wege ein.
Prüfen Sie nach der Entscheidung Steuerjahr, wirksame Änderung, jede noch zu zahlende Fälligkeit, Anrechnung bisheriger Zahlungen sowie gegebenenfalls Angaben für Folgejahre. Stimmen Sie Lastschrift oder Überweisung mit der zuständigen Stelle ab, damit weder der alte Betrag noch eine zusätzliche doppelte Zahlung unbemerkt ausgeführt wird. Ein für 2026 geänderter Betrag wird nicht ohne Prüfung als unveränderte Vorgabe für jedes spätere Jahr übernommen.
Modell: Drei Zahlungen zu 1.000 Euro, zuletzt 700 statt 1.000 Euro
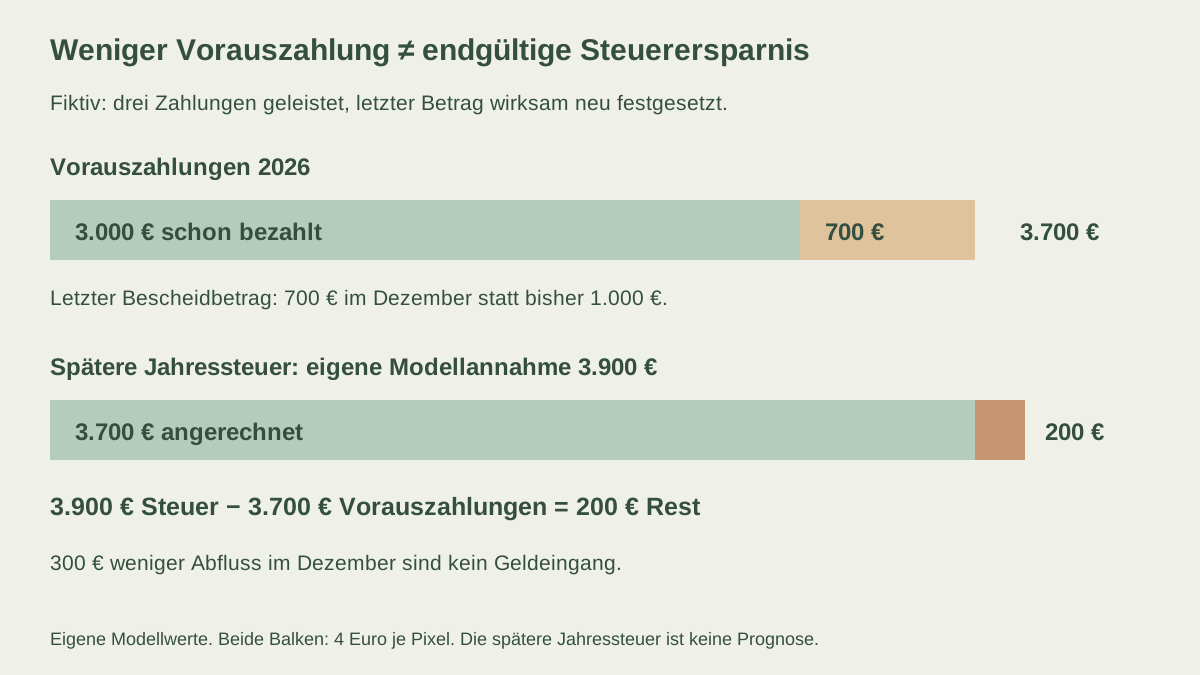
Eigenes fiktives Modell ohne individuellen Steuertarif: Für 2026 waren zunächst vier Vorauszahlungen zu jeweils 1.000 Euro festgesetzt, zusammen 4.000 Euro. Im März, Juni und September wurden jeweils 1.000 Euro tatsächlich vollständig entrichtet und richtig zugeordnet. Die erste Dreivierteljahressumme beträgt deshalb 3 × 1.000 = 3.000 Euro.
Aufgrund einer zutreffenden neuen Jahresprognose ergeht im Modell vor dem Dezembertermin ein rechtlich wirksamer Änderungsbescheid. Er setzt ausdrücklich für den 10. Dezember 2026 genau 700 Euro fest. Die früheren drei Zahlungen bleiben vollständig berücksichtigt; es gibt keine Rückzahlung oder Umverrechnung daraus. Diese konkrete Terminzuordnung ist eine verbindlich geklärte Fallannahme, keine allgemeine Formel für die Verteilung jeder Jahresanpassung.
| Position | Geklärter Modellstand |
|---|---|
| März, Juni und September tatsächlich bezahlt | 3.000 Euro |
| Alter noch unbezahlter Dezemberbetrag | 1.000 Euro |
| Wirksam neu festgesetzter Dezemberbetrag | 700 Euro |
| Weniger Abfluss am letzten Termin | 1.000 − 700 = 300 Euro |
| Vorauszahlungen nach vollständiger Dezemberzahlung | 3.000 + 700 = 3.700 Euro |
Der Dezemberbetrag wird im fiktiven weiteren Verlauf zum richtigen Termin vollständig entrichtet und zugeordnet. § 47 AO nennt die Zahlung als einen Erlöschensgrund im Steuerschuldverhältnis. Aus genau der neu festgesetzten Dezember-Vorauszahlung bleibt nach dieser vollständigen Zahlung nichts offen.
Die nicht mehr verlangten 300 Euro waren noch nicht bezahlt. Sie sind kein Geldeingang und keine Steuererstattung. Die bereits früher gezahlten 3.000 Euro werden im Dezember nicht nochmals als aktuelle Zahlung angesetzt. Solidaritätszuschlag, Kirchensteuer, weitere Steuern, Zinsen, Gebühren, Aufrechnungen und andere Zahlungen sind in diesem abgegrenzten Modell ausgeschlossen.
Weniger Vorauszahlung bedeutet keine endgültig um 300 Euro niedrigere Steuer
Nach § 36 EStG Absatz 2 Nummer 1 werden die für den Veranlagungszeitraum entrichteten Einkommensteuer-Vorauszahlungen auf die Einkommensteuer angerechnet. Der Vorauszahlungsplan ist deshalb von der späteren Jahresfestsetzung und Abrechnung zu unterscheiden. Eine Herabsetzung bestätigt keine endgültige Steuerersparnis in gleicher Höhe.
Zusätzliches späteres Abschlussmodell zu denselben tatsächlich entrichteten Vorauszahlungen: In einer rechtlich geklärten Jahresveranlagung beträgt die festgesetzte Einkommensteuer nun ausdrücklich 3.900 Euro. Das ist eine eigene fiktive Annahme für die spätere vollständige Jahresprüfung, keine heutige Steuerprognose und kein berechneter Tarif. Andere Anrechnungsbeträge, Erstattungen, offenen Vorauszahlungen und Nebenforderungen gibt es nicht.
Dann lautet der Abgleich 3.900 − 3.700 = 200 Euro Abschlusszahlung. Die vollständige 700-Euro-Dezemberzahlung ist in den 3.700 Euro bereits enthalten. Sie wird nicht nochmals von den 200 Euro abgezogen. Die Fälligkeit der Abschlusszahlung ist nach § 36 Absatz 4 und dem konkreten Bescheid gesondert zu beachten. Dieser spätere 200-Euro-Vorgang wird nicht als weitere aktuelle Dezember-Vorauszahlung behandelt.
Eine gute Prognose muss deshalb aktualisiert werden, wenn sich die tatsächlichen Jahresverhältnisse erneut verändern. Bewahren Sie Änderungen und tatsächliche Steuerzahlungen zusammen auf. Der Prüfplan zu schwankendem Einkommen und Reserve hilft, zweckgebundene Steuermittel von frei verwendbaren Rücklagen zu trennen.
Im Dezember 700 Euro Ausgabe planen, keinen zusätzlichen 300-Euro-Zufluss
Eigener vollständiger Dezemberhaushalt: 3.000 Euro tatsächlich für den privaten Haushalt verfügbare gewöhnliche Eingänge vor der hier gesondert anzusetzenden Einkommensteuer-Vorauszahlung, 1.700 Euro sämtliche übrigen Fix- und Lebenshaltungskosten, 300 Euro sämtliche eigenen Kreditraten und 300 Euro gewünschte Reserve. Betriebliche Mittel und andere bereits abgezogene Steuern werden nicht als zusätzliche Privatmittel gezählt. Die 700 Euro sind weder schon aus den Eingängen abgezogen noch in den 1.700 Euro enthalten; eine separate hierfür bereits finanzierte Steuerrücklage gibt es im Modell nicht.
Mit dem alten, inzwischen wirksam ersetzten Dezemberbetrag wären die Kosten 1.700 + 1.000 = 2.700 Euro gewesen: 3.000 − 2.700 − 300 = 0 Euro vor und −300 Euro nach Wunschreserve. Mit der wirklichen neuen Zahlung betragen die vollständigen Kosten 1.700 + 700 = 2.400 Euro. Damit bleiben 3.000 − 2.400 − 300 = 300 Euro vor und 0 Euro nach Reserve.
Im Haushaltscheck für Kreditbelastung verwenden Sie 3.000 Euro Einkommen, 2.400 Euro Fixkosten, 300 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Die Entlastung um 300 Euro steckt bereits in den geringeren Kosten. Sie wird nicht zusätzlich als Einkommen eingetragen. Die spätere eigene Abschlussrechnung von 200 Euro braucht ihren tatsächlichen anderen Zahlungsmonat.
Die taggenaue Deckung ist im Modell gesichert, eine Überziehung wird nicht unterstellt. Eigene Darlehenspflichten nach § 488 BGB bleiben vom Steuerantrag getrennt. Der Rechner prüft weder die erwartete Jahressteuer noch einen Anspruch auf Herabsetzung.
- Steuerjahr, Bescheid und konkrete nächste Zahlung eindeutig zugeordnet?
- Geänderte Steuerprognose von bloßer fehlender Liquidität unterschieden?
- Alle relevanten Jahresangaben und bereits gezahlten Beträge belegt?
- Wirksame Entscheidung statt bloßer Antragsbestätigung erhalten?
- Neue Fälligkeiten und tatsächliche Zahlungsaufträge abgeglichen?
- Weniger Vorauszahlung, echte Erstattung und spätere Jahresabrechnung getrennt?
- Steuerrücklagen und jede Zahlung im Haushalt ohne Doppelzählung erfasst?
Häufige Fragen
Sinkt meine Vorauszahlung automatisch, wenn mein Einkommen fällt?
Nein. Eine nachvollziehbare neue Jahresprognose kann eine Anpassung begründen. Maßgeblich sind die gesetzliche Berechnung und der wirksame Vorauszahlungsbescheid. Ein bestimmter Einkommensrückgang ergibt nicht automatisch denselben Prozentsatz weniger Steuer.
Welche regelmäßigen Termine nennt das Einkommensteuergesetz?
§ 37 Absatz 1 EStG nennt den 10. März, 10. Juni, 10. September und 10. Dezember. Prüfen Sie daneben Ihren tatsächlich wirksamen Bescheid und die im konkreten Fall zu beachtende Fälligkeit. Das Modell setzt für den letzten Termin ausdrücklich 700 Euro fest.
Kann ich nach dem Antrag schon den gewünschten kleineren Betrag zahlen?
Eine Antragseingangsbestätigung ist kein geänderter Bescheid. Übernehmen Sie die tatsächlich wirksame neue Festsetzung oder eine gesondert gewährte Zahlungserleichterung. Auch ein Einspruch hält die Erhebung nach § 361 AO grundsätzlich nicht automatisch auf.
Sind die 300 Euro weniger Dezemberzahlung eine Steuererstattung?
Im Modell nicht. Der alte Dezemberbetrag von 1.000 Euro war noch unbezahlt und wird wirksam auf 700 Euro geändert. Die Differenz war nie gezahlt. Sie ist geringerer Abfluss, kein zusätzlicher Geldeingang.
Warum bleiben im späteren Abschlussmodell 200 Euro übrig?
Nach tatsächlich bezahlten Vorauszahlungen von insgesamt 3.700 Euro wird eine spätere Einkommensteuer von fiktiv 3.900 Euro verbindlich festgestellt. Ohne andere Anrechnungen bleiben 200 Euro. Die Herabsetzung war keine Zusage einer endgültigen Steuerermäßigung um 300 Euro.
Welche Werte gehören für Dezember in den Haushaltscheck?
Im Modell 3.000 Euro verfügbare Eingänge vor dieser separaten Steuerzahlung, 2.400 Euro vollständige Kosten, 300 Euro bestehende Raten, null Euro neue Rate und 300 Euro Reserve. Die Kosten enthalten die 700 Euro bereits; nach Reserve bleiben null Euro. Frühere Zahlungen und die spätere Abschlusszahlung werden nicht erneut als Dezemberausgabe gezählt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 03.11.2026.
- § 37 EStG – Vorauszahlungsbescheid und Anpassung
- § 36 EStG – Entrichtete Vorauszahlungen und spätere Jahresabrechnung
- § 164 AO – Vorbehalt und Änderungsantrag
- § 361 AO – Einspruch ist kein automatischer Zahlungsstopp
- § 222 AO – Stundung von niedrigerer Steuerprognose trennen
- § 47 AO – Steuerzahlung und verbleibender Vorauszahlungsbetrag
- § 488 BGB – Eigene Kredite und vollständiger Zahlungsmonat