Schwankendes Einkommen: Kreditrate und Monatsreserve rechnen
Bei unregelmäßigem Einkommen reicht der Jahresdurchschnitt nicht: monatliche Überschüsse, tiefsten Kontostand und Ausgleichsreserve für zwei Kreditraten konkret rechnen.
In diesem Artikel
Kurzantwort
Prüfen Sie bei schwankendem Einkommen die einzelnen Zahlungsmonate und den vorhandenen Puffer, bevor Sie eine feste Kreditrate zusagen. Ein positiver Jahresdurchschnitt verhindert keine vorübergehenden Zahlungslücken. Ziehen Sie notwendige Ausgaben, andere Raten und geplante Rücklagen ab und addieren Sie die Monatsüberschüsse in ihrer tatsächlichen Reihenfolge. Der tiefste Zwischenstand zeigt im Modell den benötigten Ausgleichspuffer; eine zusätzliche Notfallreserve bleibt getrennt. Das Ergebnis ist Ihre Haushaltsplanung und keine Kreditentscheidung der Bank.
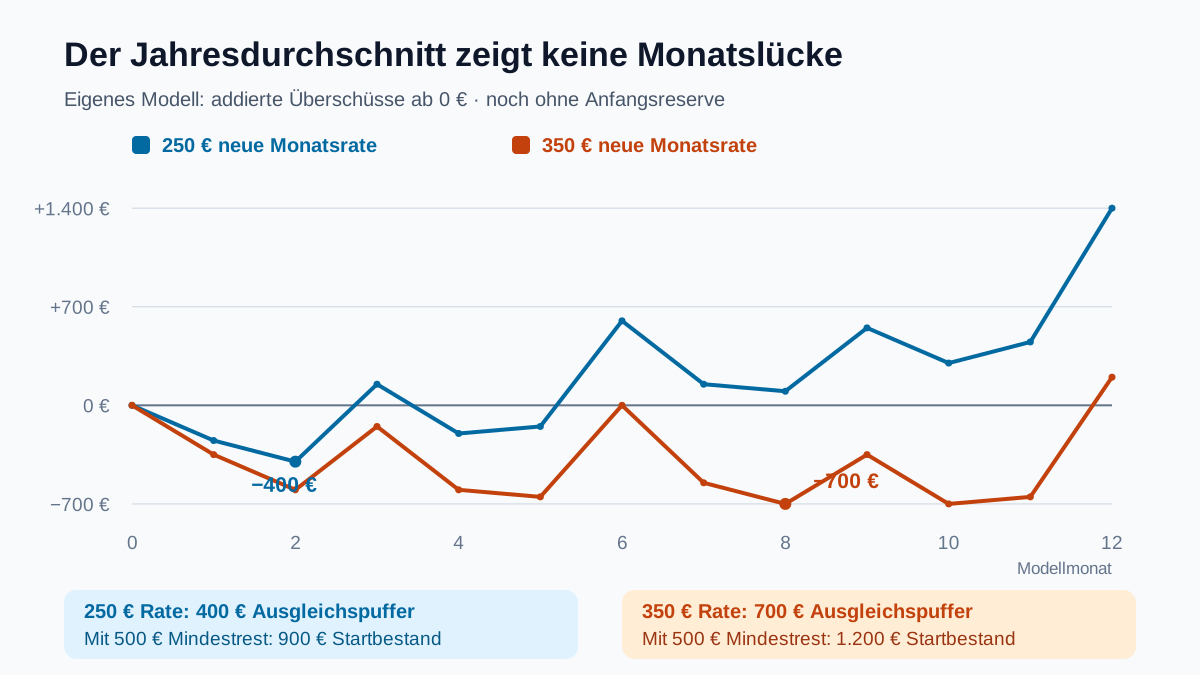
Durchschnitt und Geld am Zahlungstag beantworten verschiedene Fragen
Dieser Leitfaden hilft bei der eigenen Planung eines privaten Ratenkredits in Deutschland, etwa bei wechselnden Schichtzulagen, Provisionen oder privat verfügbaren Mitteln aus Selbstständigkeit. Die Rechnung legt keine Vergabekriterien eines Kreditgebers fest und beurteilt keinen betrieblichen Kredit.
Ein Jahresüberschuss zeigt, ob die angesetzten Einnahmen insgesamt die angesetzten Belastungen übersteigen. Er sagt nicht, ob im zweiten Monat genug Geld für die Rate vorhanden ist. Ein hoher Zufluss später im Jahr kann eine bereits früh fällige Zahlung nur dann finanzieren, wenn vorher ein geeigneter Puffer besteht.
Für einen Verbraucherdarlehensvertrag muss der Darlehensgeber nach § 505a BGB die Kreditwürdigkeit prüfen. Ein eigener positiver Durchschnitt oder die nachfolgende Reserveberechnung ersetzt diese Prüfung nicht. Für die einfache Überschussrechnung hilft der Ratgeber zur tragbaren Rate bei 2.000 Euro netto; hier geht es zusätzlich um die zeitliche Verteilung.
Erfassen Sie verfügbar gewordene Mittel und geplante Abflüsse
Ordnen Sie Einnahmen und Ausgaben denselben Monaten zu. Unterscheiden Sie belegte vergangene Zahlungen von künftigen Annahmen. Eine offene Kundenrechnung, ein angekündigter Bonus oder ein Umsatzbetrag ist noch kein privat verfügbares Nettoeinkommen. Trennen Sie betriebliche Kosten, Steuern und dafür benötigte Mittel, bevor Sie privat verwendbare Beträge einsetzen.
Eine vollständige saisonale Übersicht kann für die eigene Planung hilfreich sein. Die zwölf Monate im folgenden Modell sind frei gewählt und keine gesetzliche oder einheitliche Bankvorgabe für Einkommensnachweise. Bei erkennbaren Veränderungen reicht es nicht, das letzte Jahr unverändert als sichere Zukunft anzusetzen.
Für die Dokumente und den Unterschied zwischen Umsatz, Gewinn und verfügbarem Zahlungsstrom nutzen Sie den Leitfaden zur Kreditprüfung bei Selbstständigen. Dieser Rechenplan ergänzt dessen Unterlagenprüfung, ersetzt sie aber nicht.
Im eigenen Beispiel werden jeden Monat 1.550 Euro für Lebenshaltung und Fixkosten, 150 Euro für andere Kreditraten und 100 Euro für planbare unregelmäßige Ausgaben angesetzt: zusammen 1.800 Euro vor der neuen Rate. Die 100 Euro werden aus der betrachteten Liquidität für diese Ausgaben zurückgelegt und stehen dem Ausgleichspuffer nicht gleichzeitig zur Verfügung. Werden spätere Rechnungen daraus bezahlt, dürfen sie nicht nochmals vollständig als neue Belastung dieser Rechnung angesetzt werden.
Beispiel mit 250 Euro Rate: Monat für Monat addieren
Alle Beträge sind frei gewählte Modellwerte. Die zwölf Einnahmen summieren sich auf 26.000 Euro, also gerundet 2.166,67 Euro monatlich. Die neue Rate von 250 Euro ist eine angenommene vollständige Monatszahlung für den Kredit, kein Angebot und keine Aussage über einen dazugehörigen Zinssatz oder Darlehensbetrag. Zusammen mit den 1.800 Euro vor der neuen Rate ergibt das 2.050 Euro geplanten monatlichen Abfluss.
Monatsüberschuss = verfügbare Einnahmen − 1.800 Euro − Kreditrate. Addierter Zwischenstand = vorheriger Zwischenstand + Monatsüberschuss. Wir beginnen für diese Hilfsrechnung bei null; ein negativer Wert bezeichnet einen aus vorhandener Reserve zu deckenden Bedarf und keine genehmigte Kontoüberziehung.
| Modellmonat | Verfügbares Einkommen | Überschuss bei 250 Euro Rate | Addierter Zwischenstand ohne Startreserve |
|---|---|---|---|
| 1 | 1.800 Euro | −250 Euro | −250 Euro |
| 2 | 1.900 Euro | −150 Euro | −400 Euro |
| 3 | 2.600 Euro | +550 Euro | +150 Euro |
| 4 | 1.700 Euro | −350 Euro | −200 Euro |
| 5 | 2.100 Euro | +50 Euro | −150 Euro |
| 6 | 2.800 Euro | +750 Euro | +600 Euro |
| 7 | 1.600 Euro | −450 Euro | +150 Euro |
| 8 | 2.000 Euro | −50 Euro | +100 Euro |
| 9 | 2.500 Euro | +450 Euro | +550 Euro |
| 10 | 1.800 Euro | −250 Euro | +300 Euro |
| 11 | 2.200 Euro | +150 Euro | +450 Euro |
| 12 | 3.000 Euro | +950 Euro | +1.400 Euro |
Am Jahresende sind im Modell 1.400 Euro übrig. Bereits im zweiten Monat liegt der Hilfsstand aber bei −400 Euro. Eine Anfangsreserve von genau 400 Euro würde unter diesen Monatsannahmen den tiefsten Monatsendstand auf null bringen. Das ist ein rechnerischer Mindestwert im Modell, keine ausreichende allgemeine Sicherheitsempfehlung.
350 Euro Rate: positiver Jahresrest, aber größerer Ausgleichsbedarf
Setzen wir bei identischen Einnahmen und sonstigen Belastungen stattdessen 350 Euro Rate an, beträgt der monatliche Abfluss 2.150 Euro. Der Jahresüberschuss sinkt auf 26.000 − 12 × 2.150 = 200 Euro. Die Durchschnittsrechnung wäre damit noch leicht positiv, der tiefste Zwischenstand erreicht aber −700 Euro in Monat 8 und 10.
| Gleiche Modell-Einnahmen | 250 Euro Rate | 350 Euro Rate |
|---|---|---|
| Alle geplanten monatlichen Abflüsse | 2.050 Euro | 2.150 Euro |
| Jahresüberschuss | 1.400 Euro | 200 Euro |
| Tiefster Zwischenstand ohne Anfangsreserve | −400 Euro | −700 Euro |
| Rechnerischer Ausgleichspuffer für Monatsenden | 400 Euro | 700 Euro |
| Startbestand für zusätzlich 500 Euro Mindestrest | 900 Euro | 1.200 Euro |
Die 500 Euro Mindestrest sind eine weitere frei gewählte Modellannahme, kein Bankstandard und keine pauschal passende Notfallreserve. Für 250 Euro Rate ergeben sich 400 Euro Ausgleichsbedarf + 500 Euro gewünschter Mindestrest = 900 Euro Startbestand; für 350 Euro Rate 700 + 500 = 1.200 Euro.
Der Startbestand muss tatsächlich verfügbar und frei für diesen Zweck sein. Geld für Steuerzahlungen, Miete, eine Schlussrate oder eine andere Verpflichtung dürfen Sie nicht gleichzeitig als ungebundenen Ausgleichspuffer zählen. Ein Kreditrahmen oder eine mögliche spätere Kreditzusage ist ebenfalls kein bereits angespartes Guthaben.
Rechnen Sie einen schwächeren Fall statt nur das beobachtete Jahr fortzuschreiben
Als zusätzlichen eigenen Test ersetzen wir den hohen Zufluss von 3.000 Euro in Monat 12 durch 2.000 Euro. Das kann zum Beispiel einen künftig ausbleibenden einmaligen Betrag von 1.000 Euro abbilden. Es ist keine Vorhersage und kein Beleg, dass jede bisherige Zulage oder Provision ausfallen wird.
| Test ohne die zusätzlichen 1.000 Euro | 250 Euro Rate | 350 Euro Rate |
|---|---|---|
| Einkommenssumme | 25.000 Euro | 25.000 Euro |
| Jahresüberschuss bzw. Fehlbetrag | +400 Euro | −800 Euro |
Bei der höheren Rate decken die angesetzten Einnahmen die angesetzten Jahresabflüsse dann nicht mehr. Ein Puffer kann eine vorübergehende Unterdeckung bezahlen, beweist aber nicht, dass ein fortlaufender Fehlbetrag dauerhaft tragbar ist. Prüfen Sie sowohl den Bestand während des Jahres als auch, ob er bei realistischen künftigen Einnahmen wieder aufgefüllt wird.
Rechnen Sie bei Ihrem eigenen Fall mit konkreten Änderungen: weniger Zuschläge, auslaufender Auftrag, zusätzliche notwendige Kosten oder eine größere Jahresrechnung. Nutzen Sie belegbare Annahmen. Eine frei gewählte pauschale Einkommenskürzung ist keine allgemeine Bankprüfung.
Monatsenden prüfen noch nicht jeden Zahlungstag
Die Modellliste erfasst Monatswerte. Ein positiver Endstand kann trotzdem mit einem negativen Zwischenstand innerhalb desselben Monats zusammenfallen. Wenn die Rate früh im Monat fällig ist und ein wichtiger Zufluss erst später eingeht, benötigen Sie bereits vorher Geld.
Ergänzen Sie deshalb Datum, erwarteten Eingang, fällige Ausgaben und Kontostand nach jedem größeren Vorgang. Beginnen Sie beim nächsten tatsächlich anstehenden Zahlungsmonat, nicht automatisch beim Januar einer Durchschnittstabelle. Die erforderliche echte Reserve kann höher sein als der aus Monatsenden berechnete Mindestwert.
Nach § 488 BGB gehören geschuldeter Zins und fällige Rückzahlung zu den Darlehenspflichten. § 286 BGB regelt Verzug, bei kalendermäßig bestimmter Leistungszeit grundsätzlich auch ohne zusätzliche Mahnung, mit der dortigen Ausnahme für einen nicht zu vertretenden Umstand. Ein später hoher Einkommensmonat verschiebt die vereinbarte Fälligkeit nicht automatisch.
Wenn eine konkrete Lücke absehbar ist, klären Sie rechtzeitig mit dem Kreditgeber eine tatsächlich vereinbarte Lösung. Unterstellen Sie nicht, dass Sie die Rate eigenmächtig nur in guten Monaten zahlen dürfen.
Zeigen Sie Annahmen und Belege, ohne eine Bankregel zu erfinden
Nach § 505b Absatz 1 BGB können bei Allgemein-Verbraucherdarlehen Auskünfte des Darlehensnehmers und erforderlichenfalls dafür geeignete Auskunfteiinformationen Grundlage der Kreditwürdigkeitsprüfung sein. Für Immobiliar-Verbraucherdarlehen enthält die Norm weitergehende Regeln. Daraus ergibt sich keine einheitliche Formel, nach der jede Bank dieselben zwölf Monate oder eine von Ihnen errechnete Reserve akzeptieren muss.
Bereiten Sie für eine Rückfrage eine nachvollziehbare Liste vor: Herkunft und Zeitpunkt der Einnahmen, einmalige Beträge, notwendige Ausgaben, andere Verpflichtungen, bereits gebundene Rücklagen und tatsächlich freier Puffer. Stimmen Sie Abrechnungen, Kontobewegungen und Ihre Annahmen ab und kennzeichnen Sie Prognosen deutlich.
Fragen Sie den konkreten Anbieter, welche Unterlagen und Zeiträume er für Ihren privaten Kredit benötigt. Ein vollständig ausgefülltes Rechenmodell begründet keinen Anspruch auf Auszahlung. Geben Sie in einem Antrag keine geplanten, noch nicht verfügbaren Einnahmen als bereits eingegangene Beträge aus.
Abschlusscheck für Rate, Ausgleich und Reserve
- Alle Monatswerte stammen aus demselben Zeitraum und haben klaren Status: belegter Eingang oder Zukunftsannahme?
- Steuern und betriebliche Mittel wurden vor der privaten Einkommenssumme getrennt?
- Notwendige Ausgaben, andere Raten und geplante unregelmäßige Belastungen sind vollständig enthalten?
- Die neue Rate wurde einmal und als vollständige monatliche Zahlung angesetzt?
- Die Überschüsse wurden in der richtigen Reihenfolge addiert und der tiefste Stand geprüft?
- Ausgleichspuffer und gewünschter Notfall-Mindestrest sind als vorhandener Bestand tatsächlich verfügbar?
- Hohe Einmalzahlungen und ein schwächerer künftiger Fall wurden gesondert geprüft?
- Fälligkeiten innerhalb des Monats passen zu den Zahlungseingängen?
- Die Reserve wird bei realistischen Einnahmen wieder aufgefüllt und reicht nicht nur durch laufenden Verbrauch?
Im Haushaltscheck können Sie einzelne Monate vergleichen. Für das Beispiel entsprechen 1.550 Euro Fixkosten, 150 Euro andere Raten, die betrachtete neue Rate und 100 Euro monatliche Rücklagenplanung den Rechenposten. Der Abstand zur eingeplanten monatlichen Reserve zeigt die jeweilige Monatslücke. Den vorhandenen Startbestand von 900 oder 1.200 Euro tragen Sie nicht als monatliches Einkommen oder monatlichen Rücklagenbetrag ein.
Entscheiden Sie anhand der konkreten Zahlungstermine, Belastungen und Zukunftsannahmen. Die Beispiele zeigen, wie Sie eine vermeintlich passende Durchschnittsrate überprüfen können; sie empfehlen weder eine bestimmte Kreditsumme noch eine für alle passende Reserve.
Häufige Fragen
Reicht ein positiver Jahresdurchschnitt für eine feste Kreditrate?
Er zeigt nur, dass die angesetzten Einnahmen insgesamt ausreichen können. Vorübergehende Monatslücken und die Fälligkeiten innerhalb des Monats müssen zusätzlich mit tatsächlich verfügbarer Reserve abgedeckt sein. Die eigene Rechnung ersetzt keine Bankprüfung.
Wie berechne ich den Ausgleichspuffer aus meiner Monatsliste?
Ziehen Sie alle geplanten Monatsabflüsse einschließlich Rate ab und addieren Sie die Überschüsse in zeitlicher Reihenfolge ab null. Der Betrag des tiefsten negativen Zwischenstands ist im Modell der notwendige Anfangspuffer für Monatsenden. Taggenaue Lücken und eine zusätzliche Notfallreserve können mehr erfordern.
Sind die 500 Euro im Beispiel eine Bankvorgabe?
Nein. Die 500 Euro sind ein frei gewählter gewünschter Mindestrest im eigenen Modell. Der Ausgleichsbedarf beträgt bei 250 Euro Rate zusätzlich 400 Euro, bei 350 Euro Rate zusätzlich 700 Euro. Welcher Notfallpuffer tatsächlich passt, hängt von Ihrer Situation ab.
Muss jede Bank zwölf Monate Einkommen so berechnen?
Nein. Die zwölf Modellmonate dienen der eigenen saisonalen Zahlungsplanung. Benötigte Nachweise, Zeiträume und die konkrete Kreditprüfung hängen vom Anbieter und dem Vertrag ab; die gesetzlichen Regeln geben hier keine einheitliche Übernahme dieses Rechenmodells vor.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.10.2026.