Kreditrate bei Krankengeld: Betrag und Zahlungstermin planen
Bei Krankengeld Monatsbudget und tatsächlichen Kontostand am Ratentag prüfen. Entgeltfortzahlung, Kassenabrechnung, Reserve und vereinbarten Kreditplan unterscheiden.
In diesem Artikel
Kurzantwort
Planen Sie die bestehende Kreditrate mit dem konkreten Krankengeld-Überweisungsbetrag und den tatsächlichen Eingängen. Entgeltfortzahlung, Krankengeldanspruch und Zahlung auf dem Konto sind verschiedene Schritte. Auch wenn die Monatssumme laufende Ausgaben deckt, kann vor einer späten Gutschrift am Ratentag Geld fehlen. Krankheit oder eine Anfrage an die Bank schafft allein keine vereinbarte Ratenpause.
Zuerst klären, welche Zahlung welchen Zeitraum abdeckt
Dieser Leitfaden betrifft einen bestehenden privaten Kredit in Deutschland und die Haushaltsplanung eines gesetzlich krankenversicherten Arbeitnehmers mit eigenem Krankengeldanspruch. Er stellt keinen individuellen Leistungsanspruch fest. Andere Versicherungsstatus, private Krankentagegeldverträge, selbstständige Tätigkeit und besondere Leistungen brauchen eine gesonderte Prüfung.
Entgeltfortzahlung des Arbeitgebers und Krankengeld der Krankenkasse sind unterschiedliche Zahlungen. § 3 Entgeltfortzahlungsgesetz sieht unter seinen Voraussetzungen eine Fortzahlung bis zu sechs Wochen vor. Die Norm nennt außerdem die vierwöchige ununterbrochene Dauer des Arbeitsverhältnisses und Regeln bei erneuter Arbeitsunfähigkeit wegen derselben Krankheit. Daraus folgt keine für jeden Beschäftigungs- und Wiederholungsfall identische neue Sechswochenzahlung.
§ 44 SGB V regelt den Krankengeldanspruch und enthält Ausschlüsse beziehungsweise besondere Voraussetzungen. Lassen Sie mit Arbeitgeber und Krankenkasse den letzten Entgeltfortzahlungstag, den tatsächlichen Leistungsstatus und die noch benötigten Angaben zuordnen. Eine Krankenversicherungskarte allein ist kein Nachweis eines bestimmten Auszahlungsbetrags.
§ 49 SGB V enthält Ruhensregeln, unter anderem soweit und solange beitragspflichtiges Arbeitsentgelt oder Arbeitseinkommen bezogen wird; einmalig gezahltes Arbeitsentgelt ist dort ausgenommen. Tragen Sie deshalb nicht ungeprüft ein volles Monatsgehalt und volles Krankengeld für denselben Zeitraum als doppelte laufende Einnahme ein. In einem Übergangsmonat können Zahlungen für unterschiedliche Zeitabschnitte ankommen: Der Zeitraum gehört neben den Buchungstag.
Berechnungsbetrag, Leistungszeitraum und Überweisung trennen
Nach § 47 SGB V beträgt Krankengeld grundsätzlich 70 Prozent des maßgeblichen beitragspflichtigen Regelentgelts; aus Arbeitsentgelt berechnet darf es 90 Prozent des entsprechend ermittelten Nettoarbeitsentgelts nicht übersteigen. Die Vorschrift enthält weitere Berechnungsregeln und eine Begrenzung des Regelentgelts. Es sind daher nicht pauschal „70 Prozent der letzten Nettoüberweisung“.
Für die Kreditrate brauchen Sie den konkret für Sie abgerechneten oder belastbar erwarteten Überweisungsbetrag und dessen Zeitraum. Fragen Sie nach kalendertäglichem Betrag, berücksichtigten Tagen, etwaigen ausgewiesenen Abzügen, bereits gezahlten Teilbeträgen und dem noch offenen Zahlungsstand. Dieser Beitrag berechnet keine individuellen Beiträge oder Steuern. Eine vorläufige Schätzung ist kein bestätigter Zahlungseingang.
§ 46 SGB V regelt Entstehung und Fortbestand des Anspruchs, einschließlich ärztlicher Feststellung und weiterer Feststellungen bei fortbestehender Arbeitsunfähigkeit. § 49 enthält daneben Regeln zur Meldung und elektronischen Datenübermittlung. Klären Sie mit den zuständigen Stellen rechtzeitig, welche Feststellungen und Daten für Ihren konkreten Zeitraum vorliegen oder fehlen. Behandeln Sie eine Ausnahme für einen bestimmten Versichertenstatus nicht als allgemeine Erlaubnis, Nachweise beliebig später zu erledigen.
| Angabe | Was Sie festhalten |
|---|---|
| Anspruch und Zeitabschnitt | Für welche Tage der konkrete Leistungsfall bearbeitet wird |
| Abrechnung | Berechnung und tatsächlich genannter Überweisungsbetrag |
| Zahlungsstatus | Schon gutgeschrieben, angekündigt oder noch ungeklärt |
| Nächste Fälligkeit | Welche notwendige Ausgabe vor welchem Eingang bezahlt werden muss |
Eine Arbeitgebermeldung oder ein bearbeiteter Antrag bedeutet nicht automatisch, dass der Betrag am bisherigen Gehaltstag eingeht. Erfragen Sie den tatsächlichen Bearbeitungs- und Zahlungsstand, ohne eine für alle Krankenkassen feste Auszahlung am Monatsanfang anzunehmen.
Monatsmodell: 550 Euro weniger Einnahmen verändern die Reserve
Alle folgenden Beträge sind eigene Rechenannahmen, keine Krankengeldzusage und kein aktueller Beitragssatz. Früher stehen im Beispiel 2.300 Euro regelmäßiges Nettogehalt zur Verfügung. Für den betrachteten Krankengeldmonat wird ein tatsächlicher Überweisungsbetrag von insgesamt 1.750 Euro ausdrücklich angenommen. Er wird hier nicht aus einem Bruttoeinkommen oder der gesetzlichen Prozentformel hergeleitet. Weitere Einnahmen bestehen im Modell nicht.
| Monatsposition | Vorheriges Gehaltsmodell | Angenommener Krankengeldmonat |
|---|---|---|
| Verfügbare Einnahmen insgesamt | 2.300 Euro | 1.750 Euro |
| Notwendige Fixkosten | −1.250 Euro | −1.250 Euro |
| Andere bestehende Raten | −90 Euro | −90 Euro |
| Betrachtete bestehende Kreditrate | −280 Euro | −280 Euro |
| Vor selbst gewählter Reserve | 680 Euro | 130 Euro |
| Nach 200 Euro geplanter monatlicher Reserve | 480 Euro | −70 Euro |
Die Einnahmen sinken im Modell um 2.300 − 1.750 = 550 Euro. Die laufenden Ausgaben einschließlich Raten sind mit der Monatssumme noch gedeckt; die zusätzlich geplanten 200 Euro Reserve werden aber um 70 Euro verfehlt. Ein negativer Abstand zur Reserve ist nicht dasselbe wie ein bereits negativer Kontostand.
Im Haushaltscheck verwenden Sie 1.750 Euro Einkommen, 1.250 Euro Fixkosten, 370 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Die 370 Euro enthalten bereits 90 + 280 Euro. Anfangsguthaben wird nicht als monatliche Einnahme ergänzt. Der Rechner prüft das Budget, nicht den Krankengeldanspruch oder einen automatischen Anspruch auf eine kleinere Kreditrate.
Prüfen Sie bei Ihrem Fall zusätzliche tatsächliche Kosten und einen weiteren Zeitraum. Ein einzelner Modellmonat ist keine Zusage, dass der Betrag unverändert lange weiterläuft. Der Leitfaden zu Monatslücken und Reserve erweitert den Blick auf mehrere Monate und den tatsächlichen Puffer.
Am Ratentag kann trotzdem ein Fehlbetrag entstehen
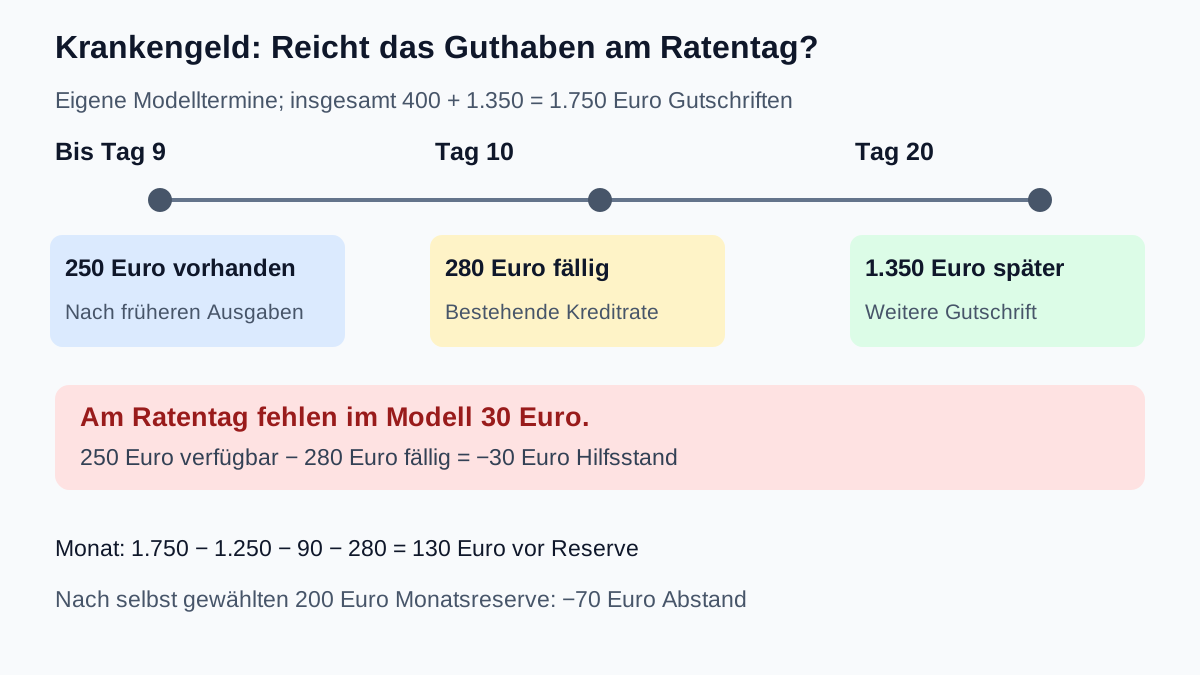
Zusätzliche eigene Annahmen für denselben Modellmonat: Zu Beginn sind 600 Euro Guthaben tatsächlich für diese Zahlungsplanung verfügbar. Von den insgesamt 1.750 Euro Krankengeld gehen 400 Euro am 5. Modelltag und 1.350 Euro erst am 20. Modelltag ein. Dies sind frei gewählte Zahlungstermine, keine übliche oder vorgeschriebene Kassenpraxis. Bis zum 9. Tag werden 660 Euro der monatlichen Fixkosten und die anderen Raten von 90 Euro bezahlt. Die Kreditrate von 280 Euro ist am 10. Tag fällig.
| Stand bis zur Rate | Rechnung | Ergebnis |
|---|---|---|
| Anfangsguthaben plus tatsächlich früher Eingang | 600 + 400 Euro | 1.000 Euro |
| Nach den zuvor fälligen Ausgaben | 1.000 − 660 − 90 Euro | 250 Euro verfügbar |
| Abstand zur fälligen Rate | 250 − 280 Euro | 30 Euro fehlen |
Die spätere Gutschrift von 1.350 Euro finanziert den 10. Tag nicht rückwirkend. Die Hilfsrechnung mit −30 Euro ist keine erlaubte Kontoüberziehung und sagt nicht, dass die Bank die Lastschrift trotzdem ausführen muss. Klären Sie eine erkennbare Lücke vor Fälligkeit.
Zur Kontrolle des Gesamtmonats: 400 + 1.350 = 1.750 Euro Einnahmen. Von den 1.250 Euro Fixkosten wurden vorher 660 Euro berücksichtigt; 590 Euro bleiben für später. Die anderen 90 Euro und die 280 Euro Kreditrate werden jeweils nur einmal gezählt. Das Anfangsguthaben von 600 Euro ist ein vorhandener Bestand, keine weitere wiederkehrende Monatszahlung. Die gewünschte monatliche Rücklage von 200 Euro ist wiederum eine gesonderte Planungsgröße.
Führen Sie einen eigenen Fälligkeitskalender mit Betrag, Datum, tatsächlicher Gutschrift und Status. Ist eine Zahlung nur angekündigt, kennzeichnen Sie sie als Annahme. So werden eine vorübergehende Terminlücke und ein dauerhaft zu kleines Budget getrennt sichtbar.
Mit der Bank einen konkreten Übergangsplan klären
§ 488 BGB knüpft Zinsen und Rückzahlung an die tatsächlich geschuldeten Pflichten und Fälligkeiten. Arbeitsunfähigkeit oder der Bezug von Krankengeld schafft allein keine vereinbarte Ratenpause. Prüfen Sie eine vorhandene Vertragsregel und sprechen Sie den Kreditgeber bei einer Lücke frühzeitig über den bekannten Kontakt an.
Nach § 311 Absatz 1 BGB erfordert eine rechtsgeschäftliche Inhaltsänderung grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes bestimmt. Fragen Sie beispielsweise nach einer Verschiebung der konkret betroffenen Fälligkeit oder einer passenden befristeten Änderung. Lassen Sie Beginn, erfasste Raten, Zinsen, Kosten, Nachzahlung, künftige Rate und Enddatum vollständig erläutern und bestätigen. Eine noch unbeantwortete Anfrage ist kein neuer Zahlungsplan.
Der Ratgeber zur Stundung und zum neuen Zahlungsplan zeigt, warum die erste Zahlung nach einer Pause gesondert gerechnet werden muss. Ein kleinerer Monatsbetrag beweist keine geringeren Gesamtkosten. Erfinden Sie für das Ende der Krankheit oder einen künftigen Gehaltseingang keinen sicheren Termin.
Die Krankenkassenzahlung an Ihr Girokonto ist außerdem keine automatische Zahlung an den Kreditgeber. § 362 BGB knüpft Erfüllung an die bewirkte geschuldete Leistung. Prüfen Sie deshalb getrennt, ob die Rate tatsächlich ausgeführt und auf dem Kreditkonto berücksichtigt wurde. Stimmen Sie bei einer Änderung auch Lastschrift oder Überweisung ab, um eine doppelte Zahlung zu vermeiden.
Für eine Bankanfrage sind vor allem belegbarer Zahlungsstatus, erforderliche Haushaltsausgaben, Kreditnummer und betroffene Termine hilfreich. Fragen Sie nach tatsächlich benötigten Unterlagen und sicheren Übermittlungswegen, statt unaufgefordert die gesamte medizinische Dokumentation zu versenden. Lassen Sie eine dauerhaft nicht tragbare Belastung mit geeigneter Schuldner- oder Verbraucherberatung umfassend prüfen.
Checkliste für Krankenkasse, Konto und Kredit
- Entgeltfortzahlung und Krankengeld mit ihren tatsächlichen Zeitabschnitten abgeglichen?
- Anspruchsstatus und für Ihren Fall nötige Feststellungen beziehungsweise Daten geklärt?
- Konkreten Überweisungsbetrag von einer bloßen Prozent-Schätzung unterschieden?
- Frühere Gutschriften, erwartete weitere Beträge und offene Bearbeitung getrennt notiert?
- Neues Monatsbudget einschließlich aller bisherigen Raten und Reserve gerechnet?
- Am jeweiligen Fälligkeitstag tatsächlich verfügbares Guthaben zusätzlich geprüft?
- Eine nötige Kreditänderung wirksam geklärt und vollständigen neuen Plan gelesen?
- Bankeingang und tatsächliche Kreditratenzahlung gesondert kontrolliert?
An die Krankenkasse kann die sachliche Rückfrage lauten: „Bitte erläutern Sie den Bearbeitungsstand für meinen Krankengeldzeitraum [zutreffende Tage], noch fehlende Angaben, die Berechnung und den konkreten Überweisungsbetrag. Welche Teilbeträge sind bereits gezahlt, und welcher Zahlungsstand besteht für den verbleibenden Zeitraum?“
An den Kreditgeber kann die Anfrage lauten: „Zu Kredit [Nummer] betrifft die absehbare Einkommens- beziehungsweise Terminlücke die Rate am [Datum]. Nach derzeit belegtem Zahlungsstand stehen bis dahin [Betrag] zur Verfügung. Bitte prüfen Sie eine konkrete befristete Lösung und erläutern Sie alle Kosten, Nachzahlungen, neuen Termine und den nächsten Einzug. Eine spätere Zahlung erwarte ich derzeit [nur soweit tatsächlich begründet].“
Beide Anfragen lösen unterschiedliche Fragen. Die Krankenkasse bestätigt keinen neuen Kreditplan, und die Bank entscheidet keinen sozialrechtlichen Leistungsanspruch. Dokumentieren Sie Antworten und tatsächliche Buchungen, statt nur auf eine Eingangsbestätigung zu vertrauen.
Häufige Fragen
Sind Entgeltfortzahlung und Krankengeld dasselbe Einkommen?
Nein. Arbeitgeberfortzahlung und Krankengeld beruhen auf unterschiedlichen Voraussetzungen und können unterschiedliche Zeitabschnitte betreffen. Klären Sie Leistungsstatus, letzte Arbeitgeberzahlung und Krankenkassenabrechnung. Addieren Sie nicht ungeprüft zwei volle Monatsbeträge für denselben Zeitraum.
Kann ich einfach 70 Prozent meiner letzten Nettogutschrift als Krankengeld einplanen?
§ 47 SGB V knüpft an beitragspflichtiges Regelentgelt und weitere Berechnungsregeln an; bei Arbeitsentgelt gilt unter anderem eine 90-Prozent-Netto-Grenze. Das ist keine pauschale 70-Prozent-Rechnung Ihrer letzten Nettoüberweisung. Verwenden Sie den konkret abgerechneten beziehungsweise belastbar erwarteten Überweisungsbetrag.
Warum fehlt im Monatsmodell Reserve, obwohl die Ausgaben bezahlt werden können?
Von angenommenen 1.750 Euro Einnahmen bleiben nach 1.250 Euro Fixkosten, 90 Euro anderen Raten und 280 Euro Kreditrate 130 Euro. Für zusätzlich gewünschte 200 Euro Monatsreserve fehlen 70 Euro. Dieser Abstand ist nicht automatisch ein negativer Kontostand.
Warum reicht die spätere Gutschrift nicht für den frühen Ratentag?
Bis zum 9. Modelltag bleiben 250 Euro tatsächlich verfügbar. Die Rate von 280 Euro ist am 10. Tag fällig, weitere 1.350 Euro kommen erst am 20. Tag. Die vorherige Lücke beträgt 30 Euro. Die frei gewählten Termine sind keine gesetzliche oder einheitliche Kassenpraxis.
Darf ich die Rate aussetzen, solange die Krankenkasse noch prüft?
Eine laufende Bearbeitung oder eine Bitte an die Bank ist allein keine vereinbarte Ratenpause. Prüfen Sie Vertragsregeln und klären Sie eine konkrete Änderung mit ihren Kosten, Nachzahlungen und neuen Fälligkeiten. Lassen Sie den nächsten Einzug und den vollständigen Zahlungsplan bestätigen.
Was wird im Haushaltscheck eingegeben?
Im Beispiel 1.750 Euro Einkommen, 1.250 Euro Fixkosten, 370 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Die 370 Euro enthalten die 90 + 280 Euro bereits vollständig. Das Anfangsguthaben von 600 Euro ist kein zusätzliches monatliches Einkommen und wird im Fälligkeitskalender gesondert berücksichtigt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 18.10.2026.
- § 3 EntgFG – Entgeltfortzahlung im Krankheitsfall
- § 44 SGB V – Krankengeldanspruch und Ausnahmen
- § 49 SGB V – Ruhen des Krankengeldes
- § 47 SGB V – Berechnung und Leistungszeitraum
- § 46 SGB V – Entstehung und Fortbestand
- § 488 BGB – Kreditpflichten und Fälligkeit
- § 311 BGB – Vertragliche Änderung
- § 362 BGB – Erfüllung durch tatsächliche Leistung