Kredit stunden: Ratenpause, Nachzahlung und neuen Plan prüfen
Eine Kreditstundung konkret prüfen: welche Zahlungen pausieren, wie Zinsen behandelt werden, wann Nachzahlungen fällig sind und ob Rate oder Enddatum sich ändern.
In diesem Artikel
Kurzantwort
Eine Stundung erlaubt einen vereinbarten Zahlungsaufschub; sie streicht die Schuld nicht automatisch. Prüfen Sie zuerst, ob eine bestehende Vertragsregel greift oder die Bank der konkreten Änderung zustimmt. Lassen Sie Beginn, betroffene Raten, Zinsen, Nachzahlung, neue Fälligkeiten und Enddatum eindeutig bestätigen. Eine bloße Anfrage hält Zahlungen oder bestehende Fristen nicht an. Rechnen Sie die erste Zahlung nach der Pause gesondert: Sie kann durch nachzuzahlende Zinsen deutlich höher sein als die spätere regelmäßige Rate.
Eine Anfrage ist noch keine vereinbarte Ratenpause
Dieser Ratgeber betrifft einen bestehenden privaten Ratenkredit in Deutschland. Ein Dispo, Immobilienkredit, Leasingvertrag oder gewerblicher Kredit braucht eine eigene Prüfung. Geht es schon um eine Kündigung, behandeln Sie diese und die fällige Restschuld gesondert.
Prüfen Sie zuerst, ob Ihr Vertrag ein Recht auf eine Ratenpause enthält und welche Bedingungen dafür gelten. Reichen diese nicht aus, benötigen Sie eine tatsächliche Einigung über die gewünschte Änderung. § 311 Absatz 1 BGB verlangt für eine rechtsgeschäftliche Änderung grundsätzlich einen Vertrag zwischen den Beteiligten, soweit das Gesetz nichts anderes vorsieht.
Eine Nachricht „Bitte setzen Sie die nächsten zwei Raten aus“ oder ein telefonischer Rückrufwunsch schafft für sich keinen neuen Zahlungsplan. Nach § 488 BGB gehören geschuldeter Zins und fällige Rückzahlung zu den Darlehenspflichten. Lassen Sie klären, welcher konkrete Aufschub tatsächlich gilt und ab wann Sie sich darauf verlassen können.
Wenn das Geld dauerhaft nicht reicht, hilft zusätzlich der Leitfaden zu einer zu hohen Kreditrate. Eine kurze Pause kann eine vorübergehende Lücke überbrücken, ersetzt aber keine tragfähige Lösung für ein dauerhaft zu niedriges Einkommen.
Klären Sie, was während der Pause weiterläuft
| Zu klärender Punkt | Warum er den Plan verändert |
|---|---|
| Welche konkreten Raten und Fälligkeiten? | Ein Aufschub für künftige Raten kann bereits offene Raten unberührt lassen. |
| Nur Tilgung oder gesamte Zahlung? | Bei einer Tilgungspause können Zinsen während der Pause weiter zu zahlen sein. |
| Wie werden auflaufende Zinsen berechnet? | Eine Pause ist nicht automatisch zinsfrei; Betrag, Berechnung und Zahlungszeitpunkt müssen feststehen. |
| Wann und wie wird nachgezahlt? | Ein zusätzlicher Betrag beim Neustart kann eine scheinbar tragbare Monatsrate übersteigen. |
| Bleibt das bisherige Enddatum bestehen? | Bei gleichem Ende bleiben weniger Zahlungstermine für die Restschuld. |
| Welche zusätzlichen Kosten und Bedingungen? | Verlangte Gebühren und deren Grundlage sind gesondert zu prüfen. |
| Bestehender Rückstand, Frist oder Kündigung? | Der Umfang einer neuen Vereinbarung muss diese Punkte ausdrücklich erfassen, wenn sie geändert werden sollen. |
Begriffe wie „Ratenpause“, „Stundung“ und „Tilgungsaussetzung“ ersetzen diese Angaben nicht. Fragen Sie außerdem nach einer bestehenden Schlussrate, mitfinanzierten Zusatzprodukten und anderen Abbuchungen. Nehmen Sie nicht an, dass alles zusammen ausgesetzt wird, weil nur die Kreditrate genannt ist.
Die Bestätigung sollte den betrachteten Vertrag eindeutig bezeichnen und sagen, welche bisherigen Termine durch welche neuen Termine ersetzt werden. Bewahren Sie die vollständige Fassung auf; eine unverbindliche Gesprächsnotiz ist kein sicherer Nachweis des vereinbarten Umfangs.
Rechenbeispiel: Zwei Monate Pause mit oder ohne längere Laufzeit
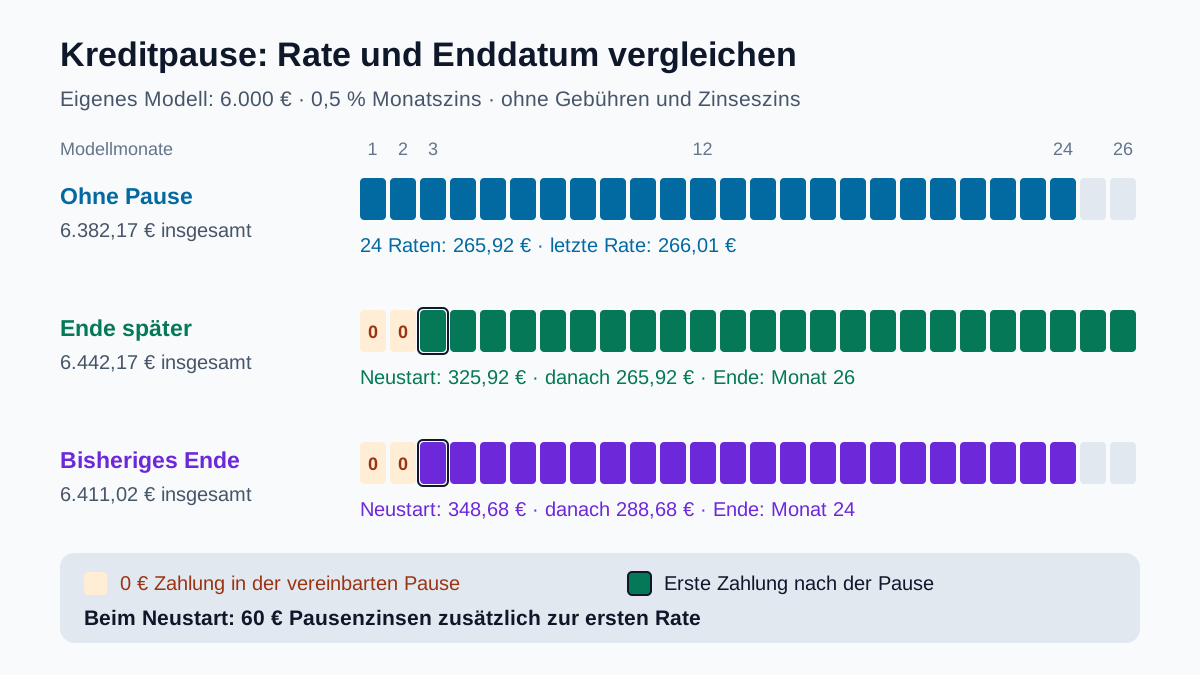
Eigenes vereinfachtes Modell, kein aktueller Banktarif: 6.000 Euro Restkapital, noch 24 monatliche Zahlungen, angenommener jährlicher Sollzins von 6 Prozent, hier als konstanter Monatszins von 0,5 Prozent gerechnet. Zinsen entstehen vor der Zahlung am Monatsende. Es gibt keine Gebühren, Rückstände, Verzugszinsen, neuen Auszahlungen oder Zinsänderungen. Regelmäßige Annuitäten werden auf Cent gerundet; Zwischenstände bleiben ungerundet und die letzte Zahlung wird angepasst.
Für beide Pausenvarianten nehmen wir ausdrücklich eine vereinbarte vollständige Zahlungspause in Modellmonat 1 und 2 an. Das Kapital bleibt dabei bei 6.000 Euro. Pro Pausenmonat entstehen 6.000 × 0,005 = 30 Euro Zinsen, insgesamt 60 Euro. Diese werden gesondert mit der ersten Zahlung danach bezahlt und nicht erneut verzinst. Das ist eine Modellannahme, keine vorgegebene Banklösung.
| Modellergebnis | Ohne Pause | Pause, Ende später | Pause, bisheriges Ende |
|---|---|---|---|
| Zahlung in Monat 1 und 2 | Je 265,92 Euro | 0 Euro | 0 Euro |
| Zahlungen auf das Restkapital einschließlich Monatszins | 24 | 24 nach der Pause | 22 nach der Pause |
| Erste Zahlung nach der Pause, Monat 3 | 265,92 Euro gewöhnliche Rate | 325,92 Euro einschließlich 60 Euro Nachzahlung | 348,68 Euro einschließlich 60 Euro Nachzahlung |
| Weitere gewöhnliche Monatsrate | 265,92 Euro | 265,92 Euro | 288,68 Euro |
| Letzte Zahlung | 266,01 Euro in Monat 24 | 266,01 Euro in Monat 26 | 288,74 Euro in Monat 24 |
| Alle verbleibenden Zahlungen zusammen | 6.382,17 Euro | 6.442,17 Euro | 6.411,02 Euro |
| Davon Zinsen | 382,17 Euro | 442,17 Euro | 411,02 Euro |
Bei Verlängerung um zwei Monate bleiben die gewöhnlichen Raten im Modell gleich; die Mehrkosten betragen 60 Euro. Bei unverändertem Enddatum steigt die gewöhnliche Rate um 22,76 Euro. Der gesamte Zinsaufwand liegt hier 28,85 Euro über dem Modell ohne Pause und 31,15 Euro unter der Variante mit längerem Ende.
Die kurzfristig ausgesetzten 2 × 265,92 = 531,84 Euro sind keine erlassenen Schulden. Für die Summenrechnung der verlängerten Variante gelten 23 × 265,92 + 266,01 + 60 = 6.442,17 Euro; für die Variante mit bisherigem Ende 21 × 288,68 + 288,74 + 60 = 6.411,02 Euro. Ein tatsächlicher Vertrag kann andere Berechnungszeitpunkte und Zahlungsregeln haben; verwenden Sie dessen vollständigen Plan.
Die erste Zahlung darf nicht in der normalen Rate verschwinden
Eigene zusätzliche Haushaltsannahme für die Zeit nach der Pause: 2.200 Euro verlässliches Nettoeinkommen minus 1.600 Euro notwendige Ausgaben, 150 Euro andere Kreditraten und 150 Euro Reserve ergeben 300 Euro für den betrachteten Kredit. Dieser Kredit ist in den anderen 150 Euro noch nicht enthalten. Die Beträge sind keine Bankvorgaben und keine empfohlenen Lebenshaltungskosten.
| Zahlungsschritt | Ende später | Bisheriges Ende |
|---|---|---|
| Gewöhnliche Rate nach der Pause | 265,92 Euro | 288,68 Euro |
| Überschuss nach dieser gewöhnlichen Rate | 34,08 Euro | 11,32 Euro |
| Erste Zahlung mit Zinsnachzahlung | 325,92 Euro | 348,68 Euro |
| Lücke bei nur 300 Euro Spielraum | 25,92 Euro | 48,68 Euro |
Beide gewöhnlichen Raten liegen unter dem angenommenen Spielraum. Trotzdem ist die erste Zahlung in beiden Varianten damit noch nicht finanziert. Klären Sie einen tatsächlich passenden Nachzahlungszeitpunkt oder eine andere Vereinbarung und rechnen Sie deren Folgen neu. Versprechen Sie die höhere erste Zahlung nicht nur deshalb, weil die nachfolgenden Raten rechnerisch passen.
Berücksichtigen Sie zusätzlich Jahresrechnungen, andere Rückstände und die Frage, ob das Einkommen nach der Pause tatsächlich zurückkehrt. Eine erwartete Versicherungsleistung oder ein möglicher Jobbeginn ist kein schon verfügbarer Betrag. Der Haushaltscheck hilft beim eigenen Abgleich, ersetzt aber keine bestätigte Stundung.
Zinsen, Rückstand und neue Kosten getrennt ausweisen lassen
Verlangen Sie eine Aufschlüsselung nach Restkapital, laufendem Vertragszins, bereits aufgelaufenen Zinsen, etwaigen Verzugszinsen und anderen Kosten. Lassen Sie erläutern, wann jede Position bezahlt werden soll und welche Grundlage für ein verlangtes Änderungsentgelt besteht. Aus einer angebotenen Ratenpause folgt weder pauschale Kostenfreiheit noch die Zulässigkeit jeder Gebühr.
Schlagen Sie nicht ungeprüft alle Zinsen zum künftig verzinsten Kapital. § 248 Absatz 1 BGB erklärt eine im Voraus vereinbarte Verzinsung fälliger Zinsen grundsätzlich für nichtig; Absatz 2 enthält besondere Ausnahmen. § 289 BGB unterscheidet außerdem das Verbot von Verzugszinsen auf Zinsen von möglichen Verzugsschäden. Der konkrete Umgang mit Zinsen benötigt eine eigene Prüfung.
Für bereits eingetretenen Verzug beim Allgemein-Verbraucherdarlehen enthält § 497 BGB besondere Regeln, unter anderem zur getrennten Verbuchung der nach Verzugseintritt anfallenden Zinsen und zur Anrechnung unzureichender Zahlungen. Für Immobilienkredite bestehen dort Abweichungen. Übernehmen Sie die saubere Modellrechnung ohne Rückstände deshalb nicht als echte Rückstandsabrechnung.
Verlangen Sie einen Plan bis zur letzten Zahlung
Ist ein Rückzahlungszeitpunkt bestimmt, kann der Darlehensnehmer nach § 492 Absatz 3 BGB jederzeit einen Tilgungsplan verlangen. Artikel 247 § 14 EGBGB regelt dessen Inhalt: Zahlungen, Abstände und Bedingungen sowie die Aufteilung auf Darlehen, Sollzinsen und sonstige Kosten. Bei anpassbaren Zinsen oder Kosten ist die begrenzte Gültigkeit bis zur nächsten Anpassung kenntlich zu machen.
Lassen Sie nach einer vereinbarten Änderung einen dazu passenden Plan vorlegen. Prüfen Sie den ersten Zahlungstermin nach der Pause, jede zusätzliche Nachzahlung, die Zahl der verbleibenden Raten, die letzte Rate und das Enddatum. Eine Nachricht mit nur „Neue Rate: [Betrag]“ zeigt den gesamten Zahlungsaufwand noch nicht.
Vergleichen Sie die Summe aller noch ausstehenden Zahlungen unmittelbar vor und nach der Änderung für denselben Restschuldbetrag und Stichtag. Erfassen Sie Gebühren und andere Zahlungen außerhalb der regelmäßigen Rate separat, ohne sie anschließend doppelt zu addieren. Eine niedrigere Monatsrate ist kein Beleg für niedrigere Gesamtkosten.
Klären Sie bestehende Fristen und den nächsten Einzug
Wurde noch kein Aufschub vereinbart, können die bisherigen Termine maßgeblich bleiben. § 286 BGB regelt Verzug, bei kalendermäßiger Leistungszeit grundsätzlich auch ohne zusätzliche Mahnung, und enthält die Ausnahme für einen nicht zu vertretenden Umstand. Eine Bitte um Stundung ist kein allgemeiner Ersatz für diese Prüfung.
Bei einer Nachfrist oder Kündigungsandrohung fragen Sie ausdrücklich, ob die konkrete Frist geändert und von der angedrohten Maßnahme abgesehen wird. § 498 BGB sieht bei verzugsbedingter Gesamtfälligstellung eines Teilzahlungs-Verbraucherdarlehens mehrere Voraussetzungen und ein Gesprächsangebot vor. Daraus folgt keine Zusage einer beliebigen Stundung. Die Einzelheiten erklärt der Ratgeber zu Kreditkündigung und Rückstandsabrechnung.
Nach einer wirksamen Kündigung setzt eine spätere Ratenzahlung den früheren Vertrag nicht automatisch fort. Klären Sie, ob die Bank eine Fortsetzung bestätigt oder nur Zahlungen auf die bereits fällige Restschuld zulässt. Stimmen Sie auch die Lastschrift ab: Wird der Einzug ausgesetzt, welcher Betrag wird beim Neustart abgebucht und ist eine gesonderte Überweisung vorgesehen? Vermeiden Sie Doppelzahlungen durch einen ungeklärten parallelen Einzug.
Konkrete Anfrage und Abschlusscheck vor Ihrer Zusage
Eine Klärungsanfrage kann lauten: „Zu meinem Darlehen [Nummer] kann ich die Zahlungen am [Termine] voraussichtlich wegen [belegte Ursache] nicht in der bisherigen Höhe leisten. Bitte prüfen Sie einen Aufschub genau dieser Zahlungen. Teilen Sie mir mit, ob Tilgung und Zins betroffen sind, welche Zinsen und Kosten entstehen, wie eine Nachzahlung erfolgen soll und ob sich Rate oder Enddatum ändern. Bitte übersenden Sie den vollständigen neuen Zahlungsplan einschließlich erster und letzter Zahlung und bestätigen Sie, welche Fälligkeiten, bisherigen Rückstände oder Fristen die Vereinbarung erfasst. Nach der Pause steht mir unter den derzeit belegten Annahmen [Betrag] monatlich zur Verfügung. Bitte erläutern Sie auch den nächsten Lastschrifteinzug.“
Die Anfrage ist noch keine genehmigte Pause. Nennen Sie nur realistische Beträge und prüfen Sie die Antwort vor einer Zusage. Dokumentieren Sie insbesondere:
- Vertrag, Beginn und genau betroffene Termine;
- tatsächliche Bestätigung oder erfüllte vertragliche Pausenregel;
- Zinsberechnung und gesonderte Kosten;
- erste Zahlung und zusätzliche Nachzahlungen;
- wiederkehrende Rate, letzte Zahlung und Enddatum;
- Umgang mit bereits offenen Beträgen und Fristen;
- Lastschrift oder eigener Zahlungsweg;
- tragfähiges Einkommen nach der Pause und eine verbleibende Reserve.
Passt selbst der neue Plan dauerhaft nicht, rechnen Sie nicht mit immer neuen Pausen. Prüfen Sie die gesamte Haushalts- und Schuldensituation rechtzeitig mit geeigneter Beratung und teilen Sie Änderungen der Bank frühzeitig mit.
Häufige Fragen
Kann ich die Kreditrate aussetzen, sobald ich eine Stundung beantragt habe?
Eine bloße Anfrage schafft noch keinen Zahlungsaufschub. Prüfen Sie eine bestehende Vertragsregel oder eine tatsächlich bestätigte Vereinbarung und deren genaue Voraussetzungen, bevor Sie von geänderten Zahlungsterminen ausgehen.
Läuft der Kredit nach zwei ausgesetzten Raten immer genau zwei Monate länger?
Das hängt von der Vereinbarung ab. Im eigenen Modell bleibt bei zwei Monaten Pause und anschließend 24 Zahlungen die gewöhnliche Rate gleich und das Ende verschiebt sich von Monat 24 auf Monat 26. Bei unverändertem Ende bleiben nur 22 Zahlungen, weshalb die gewöhnliche Rate steigt.
Warum kann die erste Rate nach der Pause höher sein?
Die Vereinbarung kann dort eine zusätzliche Nachzahlung vorsehen. Im Modell werden 60 Euro während der Pause aufgelaufene Zinsen gesondert mit der ersten Zahlung danach bezahlt. Dieser Betrag wird nicht nochmals verzinst; ein tatsächlicher Vertrag muss eigenständig geprüft werden.
Garantiert eine kleinere neue Monatsrate eine günstigere Lösung?
Nein. Prüfen Sie alle verbleibenden Zahlungen, Nachzahlungen, Zinsen, Gebühren und das Enddatum. Eine längere Laufzeit kann die regelmäßige Rate begrenzen und zugleich den Gesamtaufwand erhöhen. Auch die erste Zahlung muss im Haushalt finanzierbar sein.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.10.2026.
- § 311 BGB – Vertragliche Änderung einer Verpflichtung
- § 488 BGB – Geschuldete Zinsen und fällige Rückzahlung
- § 492 BGB – Anspruch auf Tilgungsplan
- Artikel 247 § 14 EGBGB – Zahlungen, Zinsen und Kosten im Tilgungsplan
- § 248 BGB – Vorausvereinbarte Zinseszinsen und Ausnahmen
- § 289 BGB – Verzugszinsen auf Zinsen und mögliche Schäden
- § 497 BGB – Verzug, getrennte Verbuchung und Anrechnung
- § 286 BGB – Fälligkeit und Voraussetzungen des Verzugs
- § 498 BGB – Gesamtfälligstellung und Gespräch über eine Einigung