Kredit trotz Stundung als überfällig angezeigt? So prüfen Sie den Rückstand
Die Bank hat eine Stundung bestätigt, doch das Portal zeigt einen Rückstand. Prüfen Sie Fälligkeit, Zahlungsbuchung und eine mögliche Meldung an eine Auskunftei.
In diesem Artikel
Kurzantwort
Sichern Sie die Stundungsvereinbarung und die Rückstandsanzeige mit Datum. Vergleichen Sie die angezeigte Rate mit dem neuen Fälligkeitstag und prüfen Sie, ob Zinsen oder ältere Beträge weiter fällig waren. Bitten Sie den Kreditgeber um eine Aufschlüsselung und die Korrektur falscher Angaben. Eine Anzeige im Kreditportal allein belegt keine Meldung an die SCHUFA.
Was laut Stundung bereits fällig war
Dieser Ratgeber betrifft eine wirksam vereinbarte Stundung für einen laufenden privaten Ratenkredit in Deutschland. Lesen Sie die Bestätigung zum Vertrag: Welche Beträge wurden von welchem alten auf welchen neuen Termin verschoben? Gilt die Änderung erst nach einer bestimmten Bedingung? Bei einer Tilgungspause können vertragliche Zinsen weiter fällig sein. Frühere offene Raten können ebenfalls außerhalb der Vereinbarung liegen. Ratgeber zum Zahlungsplan einer Kreditstundung.
Für eine vertragliche Änderung zählt die zustande gekommene Vereinbarung. Steht ein Leistungstermin fest, darf der Kreditgeber die Leistung im Zweifel erst zu diesem Termin verlangen. Bei einer Mahnung sind unter anderem tatsächliche Fälligkeit und Verantwortlichkeit maßgeblich. Ein kalendermäßig bestimmter Termin kann die Mahnung für den Verzug entbehrlich machen. § 311 Abs. 1 BGB, § 271 Abs. 2 BGB, § 488 Abs. 1 BGB und § 286 BGB.
Wie viel ist am Stichtag wirklich überfällig?
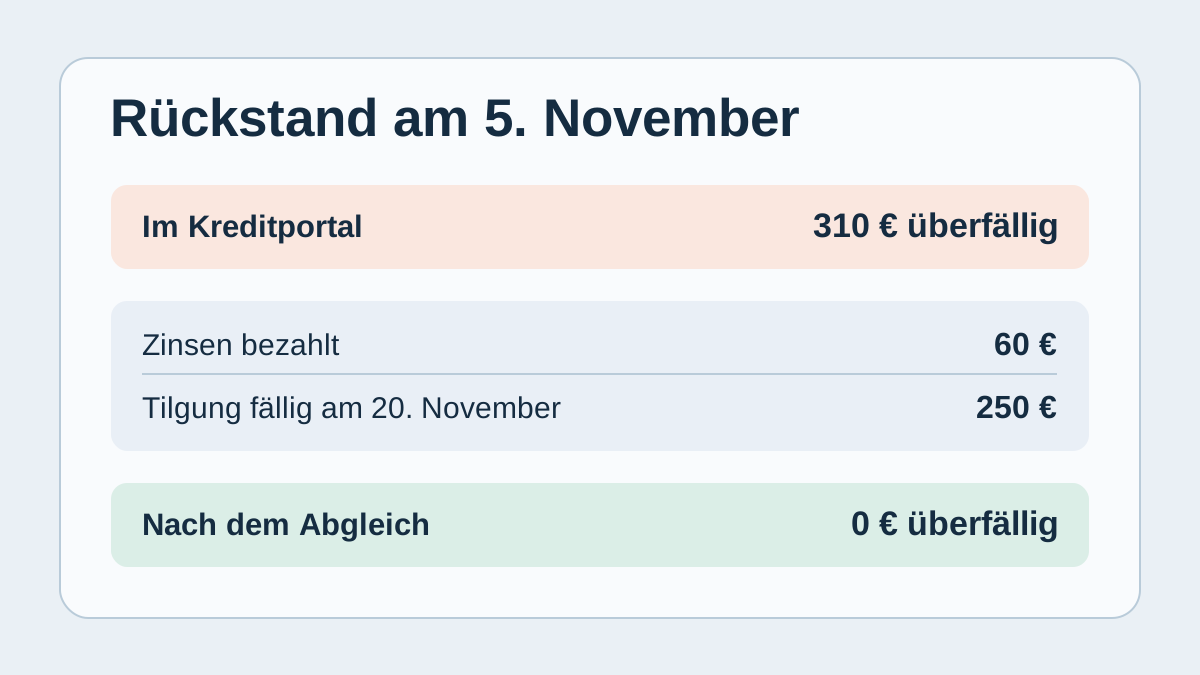
Im Beispiel hätte die Oktoberzahlung nach dem alten Plan am 20. Oktober 310 € betragen. Vor diesem Termin wurde schriftlich vereinbart, dass 250 € Tilgung am 20. November fällig werden. Die 60 € Zinsen bleiben am 20. Oktober fällig und werden rechtzeitig gezahlt und angerechnet. Am 5. November steht im Portal trotzdem „310 € überfällig“.
| Position | Vereinbarung und Buchung | Überfällig |
|---|---|---|
| 250 € Tilgung | Fällig am 20. November | 0 € |
| 60 € Zinsen | Fällig am 20. Oktober, pünktlich angerechnet | 0 € |
Am 5. November sind aus dieser Oktoberzahlung im Modell 0 € überfällig. Die 250 € bleiben für den 20. November einzuplanen. Weitere fällige Positionen oder Kosten gibt es im Beispiel nicht. Wären die 60 € offen geblieben, wären am 5. November aus der Oktoberzahlung 60 € bereits fällig. Ob dafür Verzug vorliegt, ist gesondert anhand von § 286 BGB zu prüfen.
Bitten Sie die Bank, die Anzeige aufzuschlüsseln und Ihre Zahlungen den konkreten Posten zuzuordnen. Wenn zusätzlich ein Betrag vom Girokonto abgebucht wurde, gleichen Sie die Abbuchung trotz Stundung mit der Kreditbuchung ab.
Wo Sie eine falsche Angabe berichtigen lassen
- Beim Kreditgeber. Geben Sie Vertrag, angezeigten Betrag und Stichtag an. Legen Sie die Stundungsvereinbarung und den passenden Zahlungsbeleg bei. Wenn personenbezogene Daten zur Fälligkeit oder zum Zahlungsstatus unrichtig gespeichert sind, können Sie deren unverzügliche Berichtigung verlangen. Bitten Sie auch um Auskunft, ob und an wen genau diese Rückstandsangabe offengelegt wurde. Art. 5 Abs. 1 Buchst. d, Art. 15 und 16 DSGVO im BfDI-Textabdruck.
- Bei einer belegten Meldung zusätzlich bei der Auskunftei. Gleichen Sie Meldedatum, Betrag, Vertragsbezug und Status in der Auskunft mit Ihren Unterlagen ab. Benennen Sie die konkrete unrichtige Angabe. Wenn Sie deren Richtigkeit bestreiten, können Sie für die Dauer der Überprüfung eine Einschränkung der Verarbeitung verlangen. Art. 18 Abs. 2 DSGVO regelt, wann eingeschränkt verarbeitete Daten dennoch verwendet werden dürfen. Art. 16 und 18 DSGVO. So fordern Sie die SCHUFA-Datenkopie an und lesen den betroffenen Eintrag.
- Frühere Empfänger und Ergebnis klären. Bei einer Berichtigung oder Einschränkung sind frühere Empfänger der betreffenden Daten grundsätzlich zu informieren. Ausnahmen gelten, wenn dies unmöglich ist oder unverhältnismäßigen Aufwand erfordert. Auf Nachfrage muss der Verantwortliche Sie über diese Empfänger unterrichten. Prüfen Sie anschließend die Antwort und gegebenenfalls auch den betroffenen Datensatz bei der Auskunftei. Art. 19 DSGVO.
Eine tatsächlich aufgeschobene Zahlung ist weiterhin Teil der Kreditschuld. Eine falsche Rückstandskennzeichnung kann daher zu berichtigen sein, obwohl ein zutreffend als laufend gespeicherter Kredit weiter besteht. Zur Prüfung einer konkreten Meldung wegen Zahlungsrückstands hilft der Ratgeber zu Forderungsmeldungen an Auskunfteien.
Was Sie der Bank schreiben können
Zum Darlehen [Nummer] zeigt Ihr Portal am [Datum] [Betrag] als überfällig. Nach Ihrer Bestätigung vom [Datum] gilt für die Zahlung [alter Termin] folgende Änderung: [vereinbarter Betrag und neuer Termin]. [Weiterhin fälliger Betrag] wurde am [Datum] gezahlt. Bitte schlüsseln Sie die Rückstandsanzeige nach Betrag, Fälligkeit und Buchung auf. Soweit Sie hierzu unrichtige personenbezogene Daten führen, bitte ich um Berichtigung nach Art. 16 DSGVO. Bitte teilen Sie mir mit, ob die betreffende Angabe an eine Auskunftei offengelegt wurde und welchen Empfängern Sie eine Berichtigung mitteilen.
Übermitteln Sie die erforderlichen Belege über einen bekannten sicheren Kanal und bewahren Sie den Eingangs- oder Versandnachweis auf. Auf einen Antrag nach der DSGVO muss der Verantwortliche grundsätzlich spätestens innerhalb eines Monats reagieren. Eine notwendige Verlängerung wegen Komplexität oder Zahl der Anträge muss er innerhalb dieses Monats begründen. Bei einem vermuteten Datenschutzverstoß können Sie sich an die zuständige Aufsichtsbehörde wenden. Art. 12 Abs. 3 und 4 und Art. 77 DSGVO.
Halten Sie den nächsten klar vereinbarten Termin ein. Wenn Ihnen eine Kündigung angedroht wird oder gerichtliche Post eingeht, prüfen Sie deren Frist sofort und lassen Sie den Vorgang bei Bedarf fachkundig klären. Die Anfrage zur Datenkorrektur verschiebt solche Fristen nicht.
Häufige Fragen
Ist eine Kreditrate allein wegen der Anzeige „überfällig“ in Verzug?
Entscheidend sind die tatsächliche Fälligkeit und die weiteren Voraussetzungen des § 286 BGB. Sichern Sie die Anzeige und gleichen Sie Betrag, Datum und Zahlung mit der wirksamen Stundungsvereinbarung ab.
Bedeutet der Rückstand im Kreditportal, dass die SCHUFA informiert wurde?
Aus der Anzeige allein lässt sich keine Übermittlung ableiten. Fragen Sie den Kreditgeber gezielt nach der betreffenden Information und nach einer möglichen Offenlegung. Falls ein Datensatz bei einer Auskunftei vorliegt, prüfen Sie dessen Status und Stichtag.
Muss ich trotz Stundung noch Zinsen zahlen?
Das hängt von der Vereinbarung ab. Wenn nur die Tilgung gestundet ist und die Zinsen zum bisherigen Termin fällig bleiben, müssen Sie diese weiter zum vereinbarten Termin einplanen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 21.11.2026.