Inkasso und SCHUFA-Eintrag: Voraussetzungen, Widerspruch und Löschung
Wann eine Inkassoforderung zur SCHUFA gemeldet werden darf, wie Sie eine strittige Forderung dokumentieren und falsche Einträge sperren oder löschen lassen.
In diesem Artikel
Kurzantwort
Ein Inkassoschreiben allein führt nicht automatisch zu einem SCHUFA-Eintrag. Bei einer typischen, nicht titulierten Forderung müssen insbesondere Fälligkeit, zwei schriftliche Mahnungen, ein Abstand von mindestens vier Wochen seit der ersten Mahnung, ein vorheriger Hinweis auf die mögliche Auskunfteimeldung und eine unbestrittene Forderung zusammenkommen. Bestreiten Sie eine unberechtigte Forderung nachweisbar; ist bereits ein falscher Eintrag vorhanden, verlangen Sie parallel von Meldestelle und Auskunftei Berichtigung oder Löschung sowie die Einschränkung während der Prüfung.
Ein Inkassobrief ist noch kein SCHUFA-Eintrag
Ein Inkassounternehmen darf nicht allein deshalb einen negativen Eintrag veranlassen, weil es eine Zahlungsaufforderung verschickt. Für die Übermittlung personenbezogener Daten braucht es eine datenschutzrechtliche Grundlage. Die SCHUFA nennt hierfür regelmäßig das berechtigte Interesse nach Art. 6 Abs. 1 Buchstabe f DSGVO. Zusätzlich begrenzt § 31 Abs. 2 BDSG, welche Forderungsinformationen in einen von Auskunfteien ermittelten Score einfließen dürfen.
Wichtig ist die Unterscheidung zwischen einer gewöhnlichen offenen Forderung und einer bereits titulierten oder ausdrücklich anerkannten Forderung. Die oft genannten zwei Mahnungen sind keine pauschale Voraussetzung für jeden denkbaren Fall. Bei einem rechtskräftigen Urteil, einem Vollstreckungstitel oder einem ausdrücklichen Anerkenntnis nennt § 31 Abs. 2 BDSG eigene Alternativen.
Welche Voraussetzungen gelten?
| Konstellation | Worauf es ankommt | Praktische Folge |
|---|---|---|
| Gewöhnliche, nicht titulierte Forderung | Fällig, mindestens zweimal nach Fälligkeit schriftlich gemahnt, erste Mahnung mindestens vier Wochen her, vorheriger Hinweis auf mögliche Auskunfteiberücksichtigung, Forderung nicht bestritten | Fehlt eine Voraussetzung, ist dieser Melde- und Scoringweg nicht vollständig |
| Gerichtlich festgestellte oder titulierte Forderung | Rechtskräftiges oder vorläufig vollstreckbares Urteil beziehungsweise Schuldtitel nach § 794 ZPO | Die Zwei-Mahnungen-Regel ist nicht die maßgebliche Alternative |
| Ausdrücklich anerkannte Forderung | Nachweisbares Anerkenntnis durch die betroffene Person | Auch hier nennt das Gesetz einen eigenen Tatbestand |
| Fristlos kündbarer Vertrag wegen Zahlungsrückständen | Kündigungsmöglichkeit wegen Rückständen und vorheriger Hinweis auf mögliche Auskunfteiberücksichtigung | Gesonderte gesetzliche Alternative; der Einzelfall bleibt zu prüfen |
| Erstes Inkassoschreiben | Nur die Zahlungsaufforderung liegt vor | Allein dadurch entsteht kein automatischer SCHUFA-Eintrag |
Kalenderbeispiel: Geht die erste schriftliche Mahnung am 6. Oktober zu, sind vier Wochen erst am 3. November vergangen. Eine Meldung über den gewöhnlichen Forderungsweg wäre trotzdem nicht automatisch zulässig: Auch die zweite schriftliche Mahnung, der vorherige Hinweis, die Fälligkeit, das fehlende Bestreiten und die allgemeine Datenschutzgrundlage müssen vorliegen.
Forderung bestreiten: schnell, konkret und nachweisbar
Ist die Hauptforderung falsch, unbekannt, bereits bezahlt oder in falscher Höhe angesetzt, bestreiten Sie sie schriftlich gegenüber dem ursprünglichen Gläubiger und dem Inkassounternehmen. Benennen Sie Vertrags- oder Aktenzeichen, den bestrittenen Betrag und den konkreten Grund. Legen Sie Kopien geeigneter Nachweise bei und bewahren Sie Versand- sowie Empfangsnachweise auf.
Formulieren Sie nicht nur „Ich bin nicht einverstanden“, sondern beispielsweise: „Ich bestreite die Hauptforderung in Höhe von … Euro, weil … . Bitte weisen Sie Vertragsschluss, Leistung und Abrechnung nach.“ Bei teilweiser Berechtigung trennen Sie unstreitigen und bestrittenen Anteil. Eine Ratenzahlungsvereinbarung oder ein Schuldanerkenntnis sollten Sie erst unterschreiben, wenn Forderung, Kosten und Folgen geprüft sind.
Das Bestreiten macht eine behauptete Forderung nicht endgültig unwirksam. Der Gläubiger kann sie gerichtlich klären lassen. Entsteht später ein Titel, ändert sich die rechtliche Ausgangslage. Reagieren Sie deshalb auf einen gerichtlichen Mahnbescheid innerhalb der dort genannten Frist; der Überblick zum Inkassoverfahren und gerichtlichen Mahnverfahren erklärt die nächsten Schritte.
Eintrag schon vorhanden: Vorgehen in sechs Schritten
- Datenkopie anfordern: Nutzen Sie Art. 15 DSGVO, um gespeicherte Daten, Herkunft und Empfänger zu prüfen. Der Ratgeber zur kostenlosen SCHUFA-Datenkopie zeigt den Ablauf.
- Abweichung belegen: Sammeln Sie Rechnung, Vertrag, Kontoauszug, Widerruf, Kündigung, Widerspruch und Zustellnachweise. Markieren Sie Betrag, Datum oder Personenzuordnung, die falsch sind.
- Beide Stellen anschreiben: Fordern Sie sowohl das meldende Unternehmen als auch die Auskunftei zur Prüfung auf. So wird nicht nur die sichtbare Speicherung, sondern auch die Datenquelle adressiert.
- Einschränkung verlangen: Bestreiten Sie die Richtigkeit, können Sie für die Dauer der Prüfung die Einschränkung der Verarbeitung nach Art. 18 DSGVO verlangen.
- Berichtigung oder Löschung beantragen: Art. 16 DSGVO schützt den Anspruch auf Berichtigung falscher Daten. Eine Löschung nach Art. 17 kommt insbesondere bei unrechtmäßiger Verarbeitung oder weggefallenem Zweck in Betracht; Ausnahmen bleiben möglich.
- Ergebnis kontrollieren: Fordern Sie nach der Korrektur eine neue Datenkopie an. Nach Art. 19 DSGVO muss der Verantwortliche eine Berichtigung, Löschung oder Einschränkung grundsätzlich auch Empfängern mitteilen, sofern dies nicht unmöglich oder unverhältnismäßig ist.
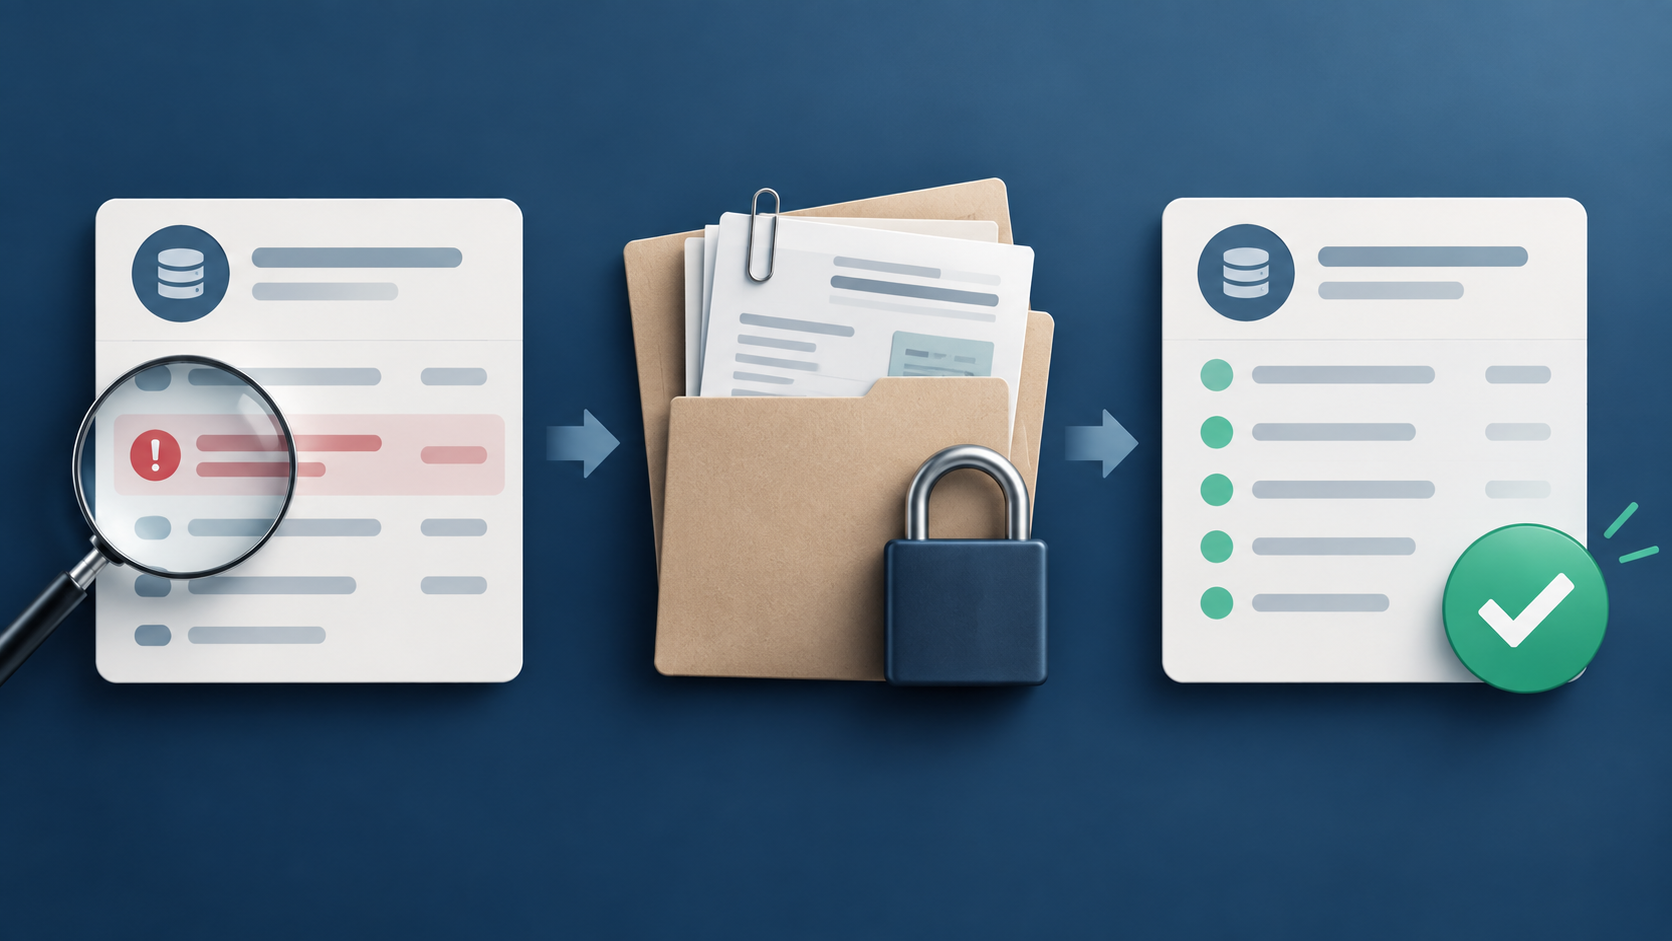
Die Verbraucherzentrale weist darauf hin, dass ein strittiger Eintrag während der Klärung gesperrt werden muss und in dieser Zeit nicht an Banken oder andere Gläubiger herausgegeben werden darf. Bleibt die Korrektur aus, kommt eine Beschwerde bei der zuständigen Datenschutzaufsicht nach Art. 77 DSGVO in Betracht. Für die SCHUFA mit Sitz in Hessen ist der Hessische Beauftragte für Datenschutz und Informationsfreiheit zuständig; daneben gibt es die SCHUFA-Ombudsfrau und die Überwachungsstelle für den Code of Conduct.
Bezahlt bedeutet nicht immer sofort gelöscht
Eine berechtigte und rechtmäßig gespeicherte Forderung wird durch Zahlung zunächst als ausgeglichen beziehungsweise erledigt geführt. Nach den genehmigten Verhaltensregeln der deutschen Wirtschaftsauskunfteien werden Daten über ausgeglichene Forderungen grundsätzlich drei Jahre gespeichert. Die SCHUFA beschreibt die Löschung als taggenau. Bei einer falschen oder rechtswidrigen Speicherung müssen Sie dagegen nicht das Ende einer Regelfrist abwarten.
Eine verkürzte Speicherfrist von 18 Monaten gilt nach dem Code of Conduct, wenn alle drei Bedingungen erfüllt sind: Die Forderung wurde innerhalb von 100 Tagen nach der Einmeldung ausgeglichen, bis zum Ablauf der 18 Monate wurden keine weiteren Negativdaten gemeldet und es liegen weder Informationen aus dem Schuldnerverzeichnis noch aus Insolvenzbekanntmachungen vor.
| Status | Regelfolge | Wichtig |
|---|---|---|
| Offen, fällig und bei Einmeldung unbestritten | Grundsätzlich drei Jahre; erneute Statusmeldungen können den Zeitraum neu beginnen lassen | Die ursprüngliche Rechtmäßigkeit bleibt gesondert prüfbar |
| Ausgeglichen | Grundsätzlich drei Jahre | Zahlung führt nicht automatisch zur sofortigen Löschung |
| Innerhalb von 100 Tagen ausgeglichen | 18 Monate, wenn auch die beiden weiteren CoC-Bedingungen erfüllt sind | Neue Negativdaten oder Register-/Insolvenzinformationen schließen die Verkürzung aus |
| Falsch oder unrechtmäßig | Berichtigung oder Löschung nach DSGVO prüfen | Belege einreichen und Einschränkung bis zur Klärung verlangen |
Was Sie bei einer SCHUFA-Drohung nicht tun sollten
- Nicht allein aus Angst zahlen, wenn Vertrag oder Forderung unbekannt ist.
- Keine vorformulierte Ratenvereinbarung ungeprüft unterschreiben; sie kann ein Anerkenntnis enthalten.
- Gerichtliche Post nicht mit einem normalen Inkassobrief verwechseln oder liegen lassen.
- Nicht nur telefonisch widersprechen; eine nachweisbare schriftliche Dokumentation ist belastbarer.
- Keine Ausweiskopie ungeschwärzt an eine unklare Absenderadresse senden.
- Inkassokosten getrennt von der Hauptforderung prüfen; Hinweise bietet der Ratgeber zu seriösen und unseriösen Geldeintreibern.
Checkliste für Ihr Schreiben
- Name, Anschrift, Akten- oder Vertragsnummer
- Exakte Bezeichnung des bestrittenen Eintrags oder Forderungsanteils
- Kurze sachliche Begründung mit Belegkopien
- Verlangen nach Herkunft, Empfängern und Rechtsgrundlage der Daten
- Antrag auf Einschränkung nach Art. 18 DSGVO während der Prüfung
- Je nach Befund Berichtigung nach Art. 16 oder Löschung nach Art. 17 DSGVO
- Bitte um schriftliche Bestätigung und Mitteilung an frühere Empfänger
- Angemessene Antwortfrist sowie Versand- und Empfangsnachweis
Ob und wie ein Eintrag den Score beeinflusst, ist eine andere Frage als seine rechtmäßige Speicherung. Grundlagen dazu finden Sie im Überblick SCHUFA und Scoring. Bei hohem Streitwert, Identitätsmissbrauch, einem Titel oder laufender Vollstreckung sollte eine Verbraucherzentrale, Schuldnerberatung oder Rechtsberatung den Einzelfall prüfen.
Häufige Fragen
Führt jedes Inkassoschreiben zu einem SCHUFA-Eintrag?
Nein. Ein einzelnes Inkassoschreiben erzeugt keinen automatischen Eintrag. Bei einer gewöhnlichen, nicht titulierten Forderung müssen unter anderem zwei schriftliche Mahnungen, vier Wochen seit der ersten Mahnung, ein vorheriger Hinweis und eine unbestrittene Forderung zusammenkommen.
Darf eine bestrittene Inkassoforderung gemeldet werden?
Für den gewöhnlichen Forderungsweg nach § 31 Abs. 2 Nr. 4 BDSG muss die Forderung unbestritten sein. Ein Titel, ein ausdrückliches Anerkenntnis oder weitere gesetzliche Alternativen können die Lage verändern. Bestreiten Sie deshalb konkret und nachweisbar und ignorieren Sie gerichtliche Post nicht.
Wird ein SCHUFA-Eintrag nach Zahlung sofort gelöscht?
Nicht zwingend. Eine rechtmäßig gespeicherte, ausgeglichene Forderung bleibt nach den Verhaltensregeln grundsätzlich drei Jahre gespeichert. Falsche oder unrechtmäßig gespeicherte Daten können dagegen früher zu berichtigen oder zu löschen sein.
Was bedeutet die 100-Tage-Regel?
Wird die Forderung innerhalb von 100 Tagen nach Einmeldung ausgeglichen, kann die Speicherfrist auf 18 Monate sinken. Dafür dürfen bis dahin keine weiteren Negativdaten hinzukommen und es dürfen keine Schuldnerregister- oder Insolvenzinformationen vorliegen.
Wen muss ich bei einem falschen Eintrag anschreiben?
Schreiben Sie sowohl die Auskunftei als auch das meldende Unternehmen an. Verlangen Sie mit Nachweisen die Prüfung, währenddessen die Einschränkung der Verarbeitung und anschließend je nach Ergebnis Berichtigung oder Löschung.
Wo kann ich mich beschweren, wenn nicht korrigiert wird?
Eine Beschwerde bei der zuständigen Datenschutzaufsicht ist nach Art. 77 DSGVO möglich. Für die SCHUFA ist die hessische Datenschutzaufsicht zuständig; zusätzlich bestehen die SCHUFA-Ombudsstelle und die CoC-Überwachungsstelle.
Offizielle Quellen und Rechtsgrundlagen
Zuletzt fachlich geprüft am 03.10.2026.
- § 31 BDSG – Forderungsdaten bei Scoring und Bonitätsauskünften (geprüft am 3. Oktober 2026)
- DSGVO – Art. 15 bis 19 und Art. 77 (geprüft am 3. Oktober 2026)
- Datenschutzkonferenz – Code of Conduct der Wirtschaftsauskunfteien vom 25. Mai 2024
- SCHUFA – Rechte, Meldevoraussetzungen und Speicherfristen (geprüft am 3. Oktober 2026)
- Verbraucherzentrale – Was tun bei einem SCHUFA-Eintrag?, Stand 16. März 2026