Kreditrate trotz Stundung abgebucht? So klären Sie den Einzug
Die Bank hat trotz bestätigter Ratenpause abgebucht? Gleichen Sie Stundung, Kreditkonto und Girokonto ab und sichern Sie die nächste Zahlung.
In diesem Artikel
Kurzantwort
Hat der Kreditgeber trotz bestätigter Stundung abgebucht, vergleichen Sie die konkrete Rate mit der Zusage. Bei einer Tilgungspause können Zinsen weiter fällig sein. Lassen Sie sich vom Kreditgeber bestätigen, welcher Betrag korrigiert oder angerechnet wird und wann die nächste Zahlung folgt. Eine Rückgabe bei der Girobank macht die ganze Lastschrift rückgängig. Ein weiterhin fälliger Teilbetrag muss deshalb neu eingeplant werden.
Welche Zahlung hat der Kreditgeber tatsächlich gestundet?
Dieser Leitfaden betrifft einen laufenden privaten Ratenkredit in Deutschland mit SEPA-Basislastschrift vom eigenen Girokonto. Halten Sie die vollständige Zusage, den alten Zahlungsplan und den Kontoauszug nebeneinander. Prüfen Sie Kreditnummer, Wirksamkeitsdatum, betroffenen Monat und die Bedingungen der Zusage. Sichern Sie zusätzlich den Zahlungsstand im Kreditportal. Eine Vormerkung auf dem Girokonto reicht für den Nachweis einer ausgeführten Abbuchung noch nicht aus.
Eine einvernehmliche Vertragsänderung richtet sich grundsätzlich nach der Vereinbarung. Bei einem bestimmten Leistungstermin darf der Gläubiger die Leistung im Zweifel erst zu diesem Termin verlangen. Prüfen Sie, ob die Bestätigung die Fälligkeit ändert, den Einzug vorübergehend aussetzt oder nur die Tilgung betrifft. § 311 Abs. 1 BGB zur Vertragsänderung und § 271 Abs. 2 BGB zur Leistungszeit.
| In der Bestätigung steht | Worauf Sie beim Einzug achten |
|---|---|
| Die gesamte Monatsrate wird aufgeschoben | Vergleichen Sie, ob die Belastung genau diese Rate betrifft. Klären Sie Rückzahlung oder eine ausdrücklich abgestimmte Anrechnung sowie den späteren Zahlungstermin. |
| Nur die Tilgung pausiert | Prüfen Sie, wann die vereinbarten Zinsen und etwaige gesonderte Kosten zur Zahlung anstehen. Die Abbuchung der alten Gesamtrate ist damit noch nicht erklärt. |
| Die Pause beginnt erst mit der nächsten Rate | Die frühere Rate kann weiter nach dem alten Plan fällig sein. Prüfen Sie beim Kreditgeber, welchem Monat er die Abbuchung zugeordnet hat. |
| Es gibt nur eine Eingangsbestätigung | Bitten Sie um die konkrete Entscheidung und das Wirksamkeitsdatum. Prüfen Sie bis dahin, welche Zahlung nach dem gültigen Plan fällig ist. |
Wenn die Zusage offenlässt, wie auflaufende Zinsen, Nachzahlungen und das Kreditende behandelt werden, hilft der Leitfaden zum Zahlungsplan einer Kreditstundung.
Welche Korrektur brauchen Girokonto und Kreditkonto?
Fragen Sie zuerst über das bekannte Kreditportal oder die Vertragskontaktdaten, auf welche Rate der Kreditgeber den Einzug gebucht hat. Lassen Sie sich erklären, ob das Girokonto eine Gutschrift erhält, ob ein Betrag im Kreditkonto stehen bleibt und ob bereits eine weitere Lastschrift vorbereitet ist. Ein Eintrag im Kreditkonto ist noch keine Gutschrift auf Ihrem Girokonto.
Erstattung durch den Kreditgeber. Wenn nur ein Teilbetrag zu viel eingezogen wurde und der Gläubiger eine Differenzgutschrift bestätigt, gleichen Sie deren tatsächlichen Eingang und den beim Kreditgeber verbliebenen Betrag ab. Halten Sie diese Lösung schriftlich fest, bevor Sie für denselben Vorgang parallel eine Rückgabe veranlassen.
Rückgabe bei der Girobank. Eine autorisierte SEPA-Basislastschrift können Sie grundsätzlich innerhalb von acht Wochen ab Belastung ohne Begründung zur Erstattung einreichen. Der Anspruch betrifft den ganzen Zahlungsvorgang. Das Gesetz lässt unter besonderen Voraussetzungen eine Ausschlussvereinbarung zu, etwa wenn die erforderliche Zustimmung direkt gegenüber dem Zahlungsdienstleister erteilt wurde und die weiteren Bedingungen erfüllt sind. Warten Sie bei einer laufenden Klärung mit dem Kreditgeber nicht über das Ende der Frist hinaus. § 675x Abs. 2 bis 5 BGB und Deutsche Bundesbank zur SEPA-Basislastschrift.
Ein Widerspruch zur Stundungsvereinbarung allein beantwortet die Frage nach der Autorisierung nicht. Sichern Sie bei unklarer Zustimmung auch die Mandatsdaten. Einen festgestellten nicht autorisierten oder fehlerhaft ausgeführten Vorgang melden Sie unverzüglich Ihrer Girobank. § 675j BGB zur Zustimmung und § 676b Abs. 1 BGB zur Anzeige.
Die Rückgabe ändert für sich genommen den vereinbarten Kreditplan nicht. Klären Sie besonders einen Zinsbetrag, der trotz Tilgungspause schon fällig war. Der Leitfaden zur Rücklastschrift bei Kreditraten hilft, den Ersatzweg und einen möglichen zweiten Einzug abzugleichen.
Beispiel mit 320 Euro Einzug und 70 Euro fälligen Zinsen
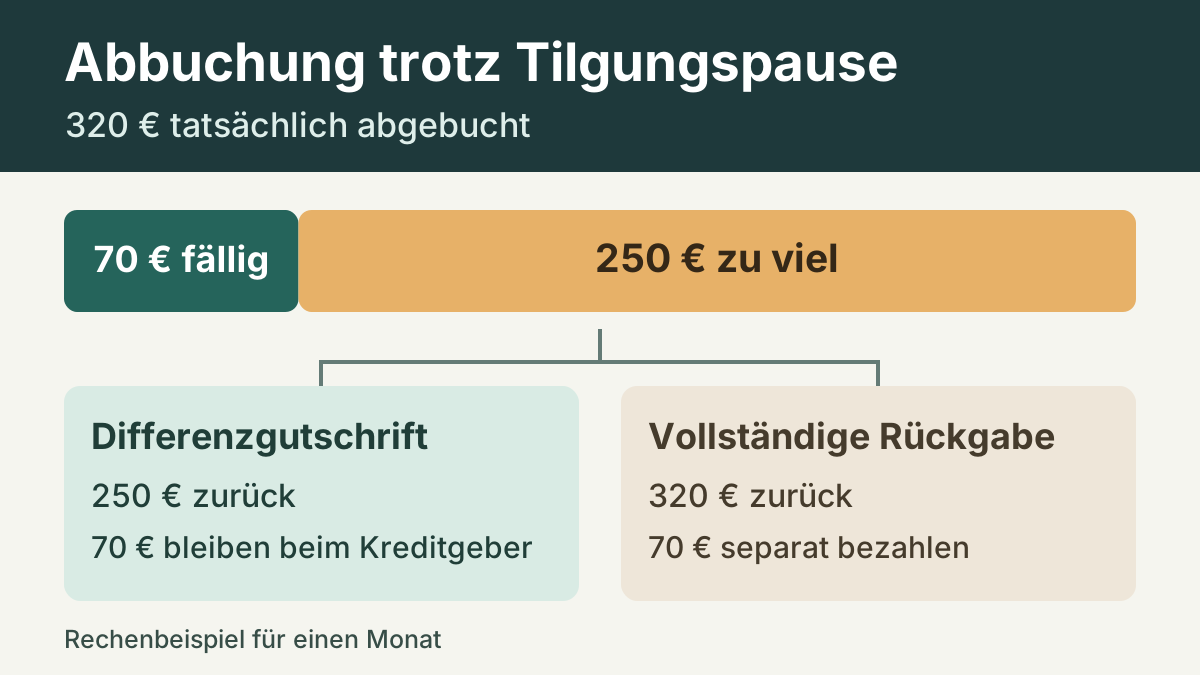
In einem fiktiven Monat beträgt die alte Rate 320 €. Laut bestätigter Tilgungspause sind in diesem Monat nur 70 € Zinsen zu zahlen. Dennoch werden 320 € endgültig abgebucht. Der Unterschied beträgt 320 € − 70 € = 250 €. Der Betrag von 70 € ist hier vorgegeben; er ist weder ein Zinssatz noch eine Schätzung für Ihren Kredit.
| Verlauf im Beispiel | Belastung auf dem Girokonto | Zahlung im Kreditkonto prüfen |
|---|---|---|
| Kreditgeber erstattet die Differenz und rechnet 70 € an | 320 € − 250 € = 70 € netto | Die 70 € sollen den fälligen Zinsbetrag abdecken. Eingang und Verbuchung prüfen. |
| Girobank erstattet die vollständige Lastschrift | 320 € − 320 € = 0 € netto | Die vereinbarten 70 € bleiben in diesem Modell zu zahlen, sofern sie nicht anderweitig beglichen oder neu gestundet wurden. |
| Nach vollständiger Rückgabe werden 70 € wie abgestimmt gezahlt | 0 € + 70 € = 70 € netto | Anrechnung prüfen und für denselben Betrag einen weiteren Einzug vermeiden. |
Rechnen Sie erst mit einer Rückzahlung, wenn sie tatsächlich gutgeschrieben ist. Ist die gesamte Rate gestundet, kann in diesem Monat ein anderer Betrag fällig sein. Entscheidend sind die konkrete Zusage und die tatsächliche Buchung.
Wie sichern Sie die nächste Rate und vermeiden doppelte Zahlungen?
Bitten Sie um eine schriftliche Antwort mit der betroffenen Rate, der Korrektur und dem nächsten Einzugstermin. Bei einem Verbraucherdarlehen mit bestimmtem Rückzahlungszeitpunkt können Sie einen Tilgungsplan verlangen. Der Plan weist Zahlungen und ihre Aufteilung in Darlehen, Sollzinsen und sonstige Kosten aus. Bei anpassbaren Zinsen oder Kosten kann der Plan nur bis zur nächsten Anpassung gelten. § 492 Abs. 3 BGB und Art. 247 § 14 EGBGB.
Zum Vertrag [Nummer] wurde am [Datum] [Betrag] eingezogen. Laut Ihrer Bestätigung vom [Datum] gilt für die Rate am [Datum] [Wortlaut der Zusage]. Bitte bestätigen Sie, auf welche Forderung der Einzug gebucht wurde, wie Sie ihn korrigieren und welcher Betrag am nächsten Termin per Lastschrift oder Überweisung fällig ist. Meine Girobank hat [tatsächlichen Buchungsstand ergänzen]. Bitte teilen Sie mir mit, ob für denselben Betrag bereits ein weiterer Einzug eingereicht wurde.
- Legen Sie Bestätigung, relevanten Auszug und gegebenenfalls die Rückgutschrift bei. Schwärzen Sie nicht benötigte fremde Buchungen.
- Kontrollieren Sie danach das Girokonto und den Zahlungsstand beim Kreditgeber. Schreiben Sie den nächsten eindeutigen Betrag samt Fälligkeit in Ihren Kalender.
- Reagieren Sie auf eine Mahnung mit dem konkreten Beleg zur Fälligkeit und zur bereits geleisteten Zahlung. Wenn nur der Buchungstag streitig ist, hilft der Abgleich bei einer zu früh abgebuchten Kreditrate.
Ob Verzug vorliegt, hängt unter anderem von der tatsächlichen Fälligkeit und davon ab, ob Sie den Zahlungsausfall zu vertreten haben. Bei einem kalendermäßig bestimmten Termin kann eine Mahnung entbehrlich sein. Lassen Sie einen noch fälligen Teilbetrag deshalb nicht wegen der laufenden Klärung unbeachtet. § 286 BGB zu Fälligkeit, Mahnung und Verantwortlichkeit.
Häufige Fragen
Darf ich die komplette Lastschrift zurückgeben, wenn nur die Tilgung pausiert?
Bei einer autorisierten SEPA-Basislastschrift kommt grundsätzlich die Erstattung der gesamten Belastung innerhalb von acht Wochen ab Belastung in Betracht. Prüfen Sie separat, welcher Zins- oder sonstige Teilbetrag laut Vereinbarung fällig bleibt und wie er bezahlt wird.
Muss ich nach einer Differenzgutschrift die Zinsen noch einmal überweisen?
Wenn die Differenz gutgeschrieben und der beim Kreditgeber verbliebene Betrag bereits auf die fälligen Zinsen angerechnet wurde, zahlen Sie denselben Betrag kein zweites Mal. Lassen Sie sich die Anrechnung bestätigen.
Welches Datum zählt, wenn im Portal noch der alte Ratenplan steht?
Gleichen Sie die wirksam vereinbarte Änderung mit der konkreten Rate ab. Bitten Sie um einen passenden Plan und die Zuordnung des Einzugs. Ein alter Portaleintrag beantwortet für sich genommen weder die Fälligkeit noch den Buchungsstand.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 19.11.2026.
- § 311 BGB – Einvernehmliche Änderung
- § 271 BGB – Fälligkeit bei bestimmter Leistungszeit
- § 675x BGB – Erstattung einer autorisierten Lastschrift
- Deutsche Bundesbank – Fragen und Antworten zur SEPA-Basislastschrift
- § 675j BGB – Autorisierung des Zahlungsvorgangs
- § 676b BGB – Anzeige bei fehlender Autorisierung oder Ausführungsfehler
- § 492 BGB – Tilgungsplan beim Verbraucherdarlehen
- Art. 247 § 14 EGBGB – Inhalt und Gültigkeit des Tilgungsplans
- § 286 BGB – Voraussetzungen des Verzugs