Kreditrate zu früh abgebucht? Fälligkeit und Lastschrift prüfen
Der Betrag stimmt, doch der Kreditgeber zieht vor dem vereinbarten Termin ein. So vergleichen Sie Ratenplan, Vorabinformation und Buchung und sichern die nächste Rate.
In diesem Artikel
Kurzantwort
Vergleichen Sie den gültigen Ratenplan, die Einzugsankündigung und die endgültige Kontobelastung. Ist die Rate wirklich zu früh eingezogen worden, fragen Sie den Kreditgeber nach dem eingereichten Datum und nach der Anrechnung. Stimmen Sie vor einer Rückgabe ab, wie die fällige Rate einmal bezahlt wird. Einen festgestellten nicht autorisierten oder fehlerhaft ausgeführten Einzug melden Sie unverzüglich Ihrer Girobank.
Drei Daten zeigen, ob der Einzug wirklich zu früh war
Hier geht es um einen laufenden privaten Ratenkredit in Deutschland, dessen Rate per SEPA-Basislastschrift in Euro eingezogen wird. Öffnen Sie den aktuellen Vertrag oder Ratenplan, die letzte für diesen Einzug geltende Ankündigung und den Girokontoauszug.
| Unterlage | Darauf kommt es an |
|---|---|
| Vertrag und Ratenplan | Wann ist genau diese Rate fällig? Gab es eine vereinbarte Änderung oder einen abweichenden Termin für die erste Rate? |
| Vorabinformation | Welcher Betrag wurde für welchen Termin angekündigt? Eine Mitteilung kann mehrere Termine abdecken. |
| Girokonto | Ist die Rate endgültig gebucht oder nur vorgemerkt? Welchen Belastungstag und welche Wertstellung weist die Bank aus? |
Für den Rückzahlungstermin gelten der Vertrag und die maßgeblichen Fälligkeitsregeln. Bei einem bestimmten Termin darf der Gläubiger die Leistung nach der gesetzlichen Auslegungsregel im Zweifel erst dann verlangen. Eine abweichende Einzugsankündigung allein zeigt noch keine wirksam vereinbarte Änderung. Prüfen Sie beim Wochenende oder Feiertag auch, wie sich der Leistungstag nach Vertrag und Gesetz bestimmt.
§ 488 Abs. 1 BGB, § 271 Abs. 2 BGB, § 311 Abs. 1 BGB und § 193 BGB.
Vorabinformation und tatsächliche Belastung unterscheiden
Die Vorabinformation soll Ihnen die Planung der Kontodeckung ermöglichen. Der Einziehende kündigt darin den genauen Betrag und den Fälligkeitstag an. Die Mitteilung soll spätestens 14 Kalendertage vorher abgesendet werden, sofern Sie mit dem Einziehenden keine andere Frist vereinbart haben. Prüfen Sie auch Ihren Vertrag oder eine Nachricht, die mehrere Raten ankündigt.
Deutsche Bundesbank zur Vorabinformation und EPC SEPA Core Rulebook, Abschnitte 4.3 und 4.6.4.
Die Banken dürfen den Auftrag schon vor dem Einzugstermin erhalten. Im normalen Ablauf stimmen Fälligkeit, Verrechnung zwischen den Banken und Kontobelastung überein. Das Regelwerk beschreibt bei fehlenden Geschäftstagen auch Verschiebungen auf spätere Tage. Eine Vormerkung oder die technische Einreichung belegt daher noch keine frühere endgültige Belastung. Die Wertstellung ist das Datum für die Zinsberechnung. Bei einer Belastung darf sie nicht vor dem Zeitpunkt der Belastung liegen.
EPC SEPA Core Rulebook, Abschnitte 4.3.1 bis 4.3.4 und § 675t Abs. 3 BGB.
Je nach Abweichung den Kreditgeber oder die Girobank ansprechen
- Der Kreditgeber hat den früheren Tag eingereicht. Fragen Sie nach der Vertragsgrundlage, der Zuordnung der Zahlung und dem Termin der nächsten Rate. Bitten Sie bei einem bestätigten Fehler um Korrektur und reichen Sie Belege über dadurch entstandene Kosten zur Prüfung ein.
- Der Kreditgeber bestätigt den vereinbarten Tag, das Konto wurde vorher belastet. Geben Sie seine Bestätigung, die Kontoangaben, die Gläubiger-ID und die Mandatsreferenz an Ihre Girobank. Fragen Sie, welches Fälligkeitsdatum ihr im Auftrag tatsächlich vorlag und wann das Konto belastet wurde.
- Die Buchung oder die Zustimmung ist unklar. Melden Sie einen festgestellten nicht autorisierten oder fehlerhaft ausgeführten Einzug unverzüglich Ihrer Girobank. Ein Datumsfehler allein entscheidet noch nicht, ob das Mandat den Vorgang deckt.
§ 675j BGB zur Zustimmung und § 676b Abs. 1 BGB zur unverzüglichen Meldung.
Meine Rate von [Betrag] ist laut Ratenplan am [Datum] fällig. Auf meinem Girokonto wurde sie am [Datum] gebucht. Bitte nennen Sie das eingereichte Einzugsdatum, bestätigen Sie die Anrechnung auf die Rate und teilen Sie mir mit, ob für dieselbe Rate ein weiterer Einzug geplant ist.
Ist zusätzlich der Betrag falsch, hilft der Abgleich für eine zu hoch abgebuchte Kreditrate.
Vor einem Stopp oder einer Rückgabe die Zahlung zum Termin klären
Ist der Einzug erst angekündigt, sprechen Sie mit dem Kreditgeber über eine Korrektur. Einen einzelnen Lastschriftauftrag können Sie grundsätzlich bis zum Ende des Geschäftstags vor dem vereinbarten Fälligkeitstag gegenüber der Girobank widerrufen. Für einen späteren Widerruf gelten besondere Voraussetzungen. Lassen Sie den tatsächlichen Stopp bestätigen.
§ 675p Abs. 2 und 4 BGB und § 675j Abs. 2 BGB.
Ist eine autorisierte SEPA-Basislastschrift bereits gebucht, können Sie grundsätzlich innerhalb von acht Wochen ab Belastung die vollständige Erstattung bei Ihrer Girobank verlangen, ohne einen Grund anzugeben. Das Gesetz lässt unter besonderen Voraussetzungen einen vereinbarten Ausschluss zu. Die Übersicht zur Lastschriftrückgabe erklärt die Fristen und die Meldung bei fehlender Zustimmung.
Klären Sie mit dem Kreditgeber, ob die frühe Zahlung bestehen und auf die Rate angerechnet werden soll oder ob nach einer Rückgabe noch gezahlt werden muss. Lassen Sie im zweiten Fall Betrag, Termin und Zahlungsweg bestätigen. Vor einer Ersatzüberweisung prüfen Sie, ob der Kreditgeber einen neuen Einzug vorbereitet hat. Details stehen im Ratgeber zur zurückgebuchten Kreditrate.
§ 488 Abs. 1 BGB und § 362 Abs. 1 BGB.
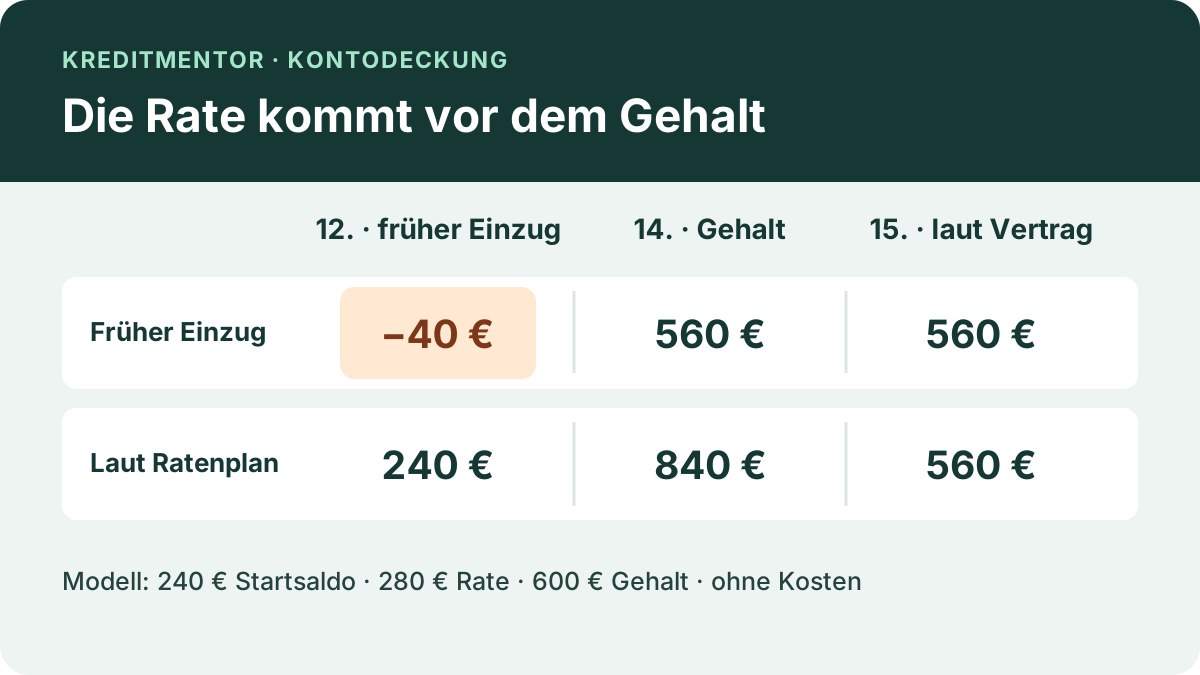
Beispiel: 280 Euro Rate, Gehalt erst zwei Tage später
Angenommen, am 12. sind 240 € verfügbar. Am 14. gehen 600 € Gehalt ein. Die Rate von 280 € soll am 15. fällig sein. Wenn die Bank den Einzug schon am 12. ausführt und das Minus zulässt, ergibt sich −40 € bis zur Gehaltsgutschrift. Bei Einzug am 15. wären am 14. zunächst 840 € verfügbar. Beide Abläufe enden in diesem Modell bei 560 €, sofern keine weiteren Buchungen oder Kosten anfallen.
Wird der frühe Einzug wegen fehlender Deckung zurückgegeben, prüfen Sie zusätzlich, ob die Rate offen ist. Der Haushaltsrechner zeigt die monatliche Belastung. Für die Deckung am einzelnen Tag tragen Sie Geldeingang, Rate und weitere feste Abbuchungen zusätzlich in einen Kalender ein.
Häufige Fragen
Darf die Bank meine Kreditrate wegen eines Wochenendes einfach früher abbuchen?
Vergleichen Sie zuerst die endgültige Belastung mit dem vereinbarten Termin. Die SEPA-Regeln sehen bei ausfallenden Geschäftstagen für die normale Abwicklung eine Verschiebung nach hinten vor. Lassen Sie ein tatsächlich früheres Einzugsdatum vom Kreditgeber und von Ihrer Girobank erklären.
Muss der Kreditgeber jede Monatsrate einzeln ankündigen?
Eine Vorabinformation kann mehrere Lastschriften abdecken. Prüfen Sie, ob der genaue Betrag und der Termin Ihrer Rate aus dem Plan oder der Mitteilung hervorgehen und ob Sie eine abweichende Ankündigungsfrist vereinbart haben.
Soll ich die Rate am vereinbarten Tag noch einmal überweisen?
Lassen Sie zuerst bestätigen, ob der früh eingezogene Betrag bereits auf diese Rate angerechnet wurde und ob ein weiterer Einzug geplant ist. Wenn die Rate nach einer Rückgabe offen ist, stimmen Sie den nächsten Zahlungsweg ab.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 09.11.2026.
- § 488 BGB – Vertragspflichten beim Darlehen
- § 271 BGB – Leistungszeit
- § 311 BGB – Vertragliche Änderung
- § 193 BGB – Sonnabend, Sonn- und Feiertag
- Deutsche Bundesbank – Fragen und Antworten zur SEPA-Vorabinformation
- European Payments Council – SEPA Core Rulebook, Version 1.2
- § 675t BGB – Wertstellung und Verfügbarkeit
- § 675p BGB – Widerruf eines Lastschriftauftrags
- § 676b BGB – Anzeige nicht autorisierter oder fehlerhafter Zahlungen
- § 675j BGB – Autorisierung
- § 675x BGB – Erstattung autorisierter Lastschriften
- § 362 BGB – Erlöschen durch Leistung