Kreditrate zu hoch abgebucht? Differenz und Lastschrift prüfen
Ihre Bank hat mehr als die vereinbarte Kreditrate abgebucht? Vergleichen Sie Vertrag, Lastschrift und Kreditkonto. Mit Beispiel für Korrektur und Rückgabe.
In diesem Artikel
Kurzantwort
Vergleichen Sie die gültige Monatsrate mit der endgültigen Abbuchung. Hat der Kreditgeber zu viel eingezogen, bitten Sie ihn um eine Aufschlüsselung und Korrektur. Gibt Ihre Girobank die Lastschrift vollständig zurück, klären Sie mit dem Kreditgeber, wann und wie die weiterhin fällige Rate einmal bezahlt wird. Melden Sie einen Einzug ohne Ihre Zustimmung unverzüglich Ihrer Girobank.
Vergleichen Sie Ratenplan, Einzugsankündigung und Buchung
Der Ratgeber betrifft eine einzelne SEPA-Basislastschrift in Euro für einen laufenden privaten Ratenkredit in Deutschland. Prüfen Sie im Girokonto, ob der Betrag endgültig gebucht wurde. Notieren Sie Betrag, Datum, Gläubiger-ID und Mandatsreferenz und öffnen Sie dann die Abrechnung des Kreditgebers.
- Welche Rate ist laut Vertrag, aktuellem Ratenplan und später wirksam vereinbarten Änderungen jetzt fällig?
- Welchen genauen Betrag hat der Kreditgeber für welchen Termin angekündigt? Eine Ankündigung kann mehrere Einzüge abdecken. Deutsche Bundesbank zur Vorabinformation.
- Welchen Betrag hat die Girobank tatsächlich belastet und wie hat der Kreditgeber ihn auf dem Kreditkonto verbucht?
Verlangen Sie bei einer Abweichung die Aufschlüsselung nach Rate, etwaigen Rückständen und weiteren Positionen. Für Zins und Rückzahlung sind der Vertrag und die Fälligkeit maßgeblich. § 488 BGB. Eine Buchungszeile mit einem höheren Betrag beantwortet die Frage nach dessen Berechtigung noch nicht.
Klären Sie, woher die Abweichung kommt
- Der Kreditgeber hat den höheren Betrag eingereicht. Bitten Sie ihn um die Vertragsgrundlage und bei einem anerkannten Fehler um Korrektur. Lassen Sie bestätigen, welchen Betrag er auf die Monatsrate anrechnet und wann eine Gutschrift ausgeführt wird. Eine Differenz kann zurückzufordern sein, wenn der Kreditgeber sie ohne Rechtsgrund erhalten hat. § 812 Abs. 1 BGB.
- Der Kreditgeber bestätigt einen niedrigeren Einzugsauftrag als den gebuchten Betrag. Geben Sie diese Bestätigung unverzüglich an Ihre Girobank weiter und lassen Sie eingereichten Betrag, Belastung und Weiterleitung abgleichen. Bei fehlerhafter Ausführung eines vom Empfänger ausgelösten Auftrags regelt § 675y die Rollen beider Zahlungsdienstleister und die Nachforschung. Der Kreditgeber kann als Einziehender bei seinem Zahlungsdienstleister die Nachforschung verlangen. § 675y Abs. 2 und 7 BGB, § 676b Abs. 1 BGB.
- Sie erkennen den Einzug oder das Mandat nicht. Melden Sie der Girobank unverzüglich, was Sie bestreiten, und lassen Sie die Zuordnung prüfen. Ein abweichender Betrag allein beweist keine fehlende Zustimmung. Ein bestehendes Mandat kann unterschiedliche Beträge abdecken. Maßgeblich sind der konkrete Vorgang und die Reichweite der Zustimmung. § 675j BGB, Deutsche Bundesbank zum Mandat bei Betragsänderungen.
Wenn die Autorisierung streitig ist, muss der Zahlungsdienstleister die gesetzlich verlangten Nachweise erbringen. Bei einem nicht autorisierten Vorgang muss die Girobank grundsätzlich unverzüglich erstatten und das Konto wiederherstellen, spätestens bis Ende des Geschäftstags nach Meldung oder anderweitiger Kenntnis. Das Gesetz regelt einen Sonderfall bei berechtigtem, schriftlich der zuständigen Behörde mitgeteiltem Betrugsverdacht gegen den Zahler. § 675w BGB, § 675u BGB.
Differenz korrigieren lassen oder die Lastschrift zurückgeben
Erkennt der Kreditgeber eine zu hohe Abbuchung an, fragen Sie nach einer Gutschrift über die Differenz und nach der Bestätigung, dass die richtige Rate angerechnet bleibt. Ist die Korrektur nur angekündigt, behalten Sie den tatsächlichen Eingang im Blick. Stimmen Sie die Wege ab, damit nicht zugleich die Bank die komplette Lastschrift und der Kreditgeber einen Teil davon erstatten.
Bei einer autorisierten SEPA-Basislastschrift können Sie von Ihrer Girobank grundsätzlich innerhalb von acht Wochen ab Belastung eine Erstattung ohne Begründung verlangen. Die Erstattung nach § 675x betrifft den gesamten Zahlungsvorgang. Die Norm lässt unter bestimmten Voraussetzungen einen vereinbarten Ausschluss zu. Eine Reklamation beim Kreditgeber wahrt die Frist gegenüber der Girobank nicht. § 675x Abs. 2 bis 5 BGB, Anleitung zur Rückgabe und zu den Fristen.
Wenn die Bank den ganzen Einzug zurückgibt, lassen Sie den offenen Ratenbetrag und den nächsten Zahlungsschritt bestätigen. Klären Sie vor einer Überweisung, ob der Kreditgeber schon einen erneuten Einzug eingereicht hat. Eine berechtigte Rate bleibt zu erfüllen, soweit sie nach der Rückgabe nicht mehr bezahlt ist. § 488 BGB, § 362 Abs. 1 BGB. Den Ablauf nach erfolgter Rückgabe erklärt der Ratgeber zur zurückgebuchten Kreditrate.
Rechenbeispiel mit 360 Euro Einzug und 285 Euro Rate
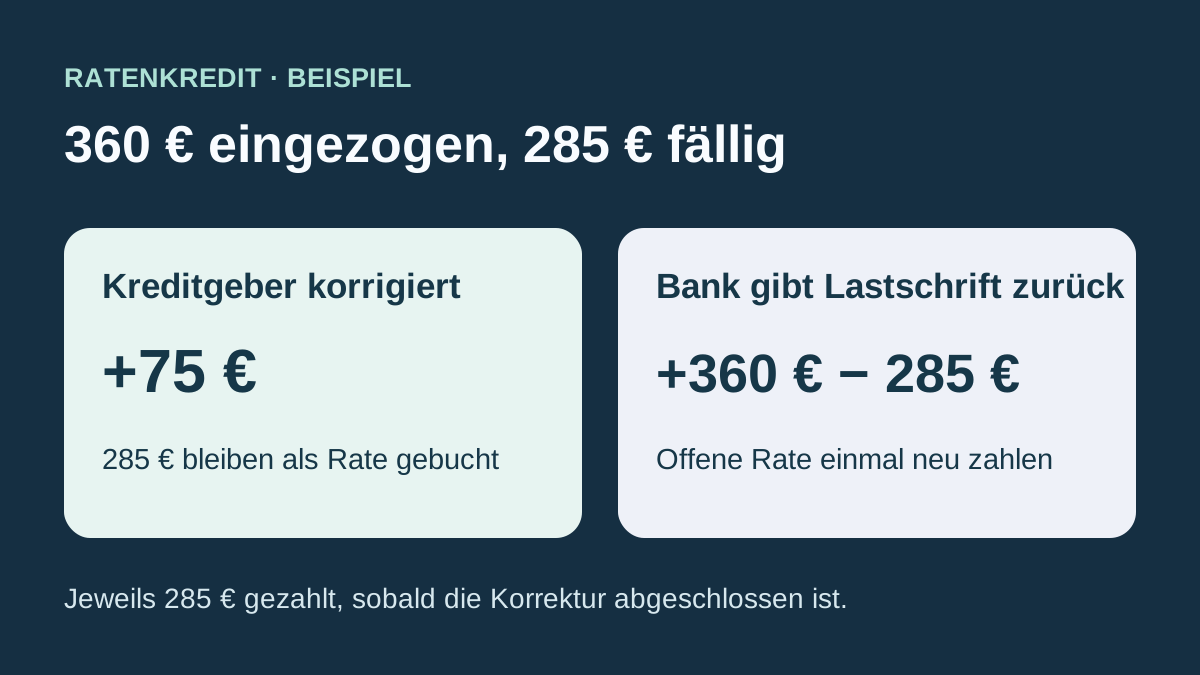
Im Beispiel stehen vor dem Einzug 760 Euro auf dem Girokonto. Fällig sind 285 Euro. Der Kreditgeber zieht 360 Euro ein und bestätigt, dass es für die zusätzlichen 75 Euro keinen Rechtsgrund gibt. Weitere fällige Kreditposten und Gebühren fallen im Beispiel nicht an. Nach dem Einzug bleiben zunächst 400 Euro auf dem Girokonto.
- Korrektur durch den Kreditgeber: Er zahlt 75 Euro zurück und bestätigt, dass 285 Euro der Rate zugeordnet bleiben. Danach sind 475 Euro auf dem Girokonto und die Rate ist bezahlt.
- Vollständige Rückgabe durch die Girobank: 360 Euro werden gutgeschrieben. Damit stehen zunächst wieder 760 Euro bereit. Der Kreditgeber bestätigt, dass die Rate von 285 Euro wieder offen ist. Nach der abgestimmten und zugeordneten Zahlung bleiben ebenfalls 475 Euro.
Im zweiten Ablauf halten Sie die 285 Euro bis zur Ersatzleistung bereit. Im Haushaltscheck tragen Sie für diese Finanzierung weiterhin 285 Euro als laufende Rate ein. Eine erwartete Korrektur zählt erst ab dem tatsächlichen Eingang zum verfügbaren Kontobetrag. Wenn der Kredit schon vollständig abgerechnet war, hilft der Prüfplan für Guthaben nach der Schlusszahlung.
Diese Angaben helfen bei der Reklamation
Senden Sie über einen bekannten Kontakt des Kreditgebers die Vertragsnummer, den Sollbetrag, den Einzugsbetrag und die betroffene Fälligkeit. Bitten Sie um eine Antwort, aus der hervorgeht, wie der Kreditgeber die Buchung korrigiert, was er auf die Rate angerechnet hat und ob er erneut einziehen will. Halten Sie auch den Vorgang bei der Girobank fest, falls Sie die Buchung dort gemeldet oder die Rückgabe verlangt haben.
Für den Kredit [Vertragsnummer] sind laut meinem Ratenplan am [Datum] [Sollbetrag] fällig. Gebucht wurden [Einzugsbetrag]. Bitte erläutern Sie die Differenz, teilen Sie mir die Anrechnung auf die Rate mit und bestätigen Sie, ob und wann ein weiterer Einzug geplant ist.
Geht es um einen festgestellten nicht autorisierten oder fehlerhaft ausgeführten Zahlungsvorgang, melden Sie ihn unverzüglich dem Zahlungsdienstleister. Für die betroffenen Bankansprüche gilt außerdem grundsätzlich eine Grenze von 13 Monaten ab Belastung, sofern die gesetzlich vorgesehene Information vorliegt. Die Grenze richtet sich bei fehlender Information nach der späteren Unterrichtung. § 676b Abs. 1 und 2 BGB.
Stimmt der Betrag, aber der Einzug war früher als vereinbart, vergleichen Sie zusätzlich die drei Datumsangaben. Der Ratgeber zur zu früh abgebuchten Kreditrate zeigt, wann Sie den Kreditgeber nach dem eingereichten Termin fragen und wann Sie sich an die Girobank wenden.
Häufige Fragen
Ist eine zu hohe Kreditrate automatisch eine nicht autorisierte Lastschrift?
Nein. Prüfen Sie, was das Mandat erfasst und welchen Betrag der Kreditgeber eingereicht hat. Ein höherer Einzug kann auf einer fehlerhaften Forderungsberechnung beruhen, auch wenn ein gültiges Mandat besteht.
Kann ich über die Girobank nur die Differenz zurückholen?
Die Erstattung nach § 675x BGB bezieht sich auf die vollständige Lastschrift. Eine Korrektur nur der Differenz können Sie direkt mit dem Kreditgeber klären.
Muss ich nach Rückgabe die richtige Kreditrate noch zahlen?
Klären Sie den Stand auf dem Kreditkonto. Ist die berechtigte Rate durch die Rückgabe wieder offen, muss sie bezahlt werden. Stimmen Sie Termin und Zahlungsweg ab, damit Überweisung und erneuter Einzug sich nicht überschneiden.
Welche Unterlagen sollte ich bereithalten?
Halten Sie den gültigen Ratenplan, die Einzugsankündigung, das Mandat, den Giroauszug und die Abrechnung des Kreditgebers bereit. Notieren Sie auch Gläubiger-ID, Mandatsreferenz und bereits erhaltene Gutschriften.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 08.11.2026.
- Deutsche Bundesbank – Vorabinformation und SEPA-Mandat
- § 488 BGB – Vertragliche Zins- und Rückzahlungspflichten
- § 812 BGB – Herausgabe ohne Rechtsgrund
- § 675y BGB – Fehlerhafte Ausführung und Nachforschung
- § 676b BGB – Unverzügliche Meldung und Ausschlussfrist
- § 675j BGB – Zustimmung zum Zahlungsvorgang
- § 675w BGB – Nachweise bei streitiger Autorisierung
- § 675u BGB – Nicht autorisierter Zahlungsvorgang
- § 675x BGB – Erstattung einer autorisierten SEPA-Basislastschrift
- § 362 BGB – Erfüllung durch die geschuldete Leistung