Kredit zu viel bezahlt: Guthaben und Rückerstattung prüfen
Nach der Schlusszahlung wurde noch eine Rate eingezogen? Echte Überzahlung berechnen, erhaltene Erstattungen abziehen und die Rückzahlung gezielt klären. Mit Beispiel.
In diesem Artikel
Kurzantwort
Gleichen Sie den vollständig geschuldeten Abschlussbetrag mit allen tatsächlich zugeordneten Zahlungen ab. Ziehen Sie bereits erhaltene Erstattungen und berücksichtigte Rückgaben ab. Eine zusätzliche Tilgung auf noch bestehende Schulden ist nicht automatisch eine Zahlung ohne Rechtsgrund. Liegt eine echte Überzahlung vor, verlangen Sie eine belegte Guthabenabrechnung und die Rückzahlung des offenen Betrags. Zählen Sie denselben Betrag nicht mehrfach über verschiedene Erstattungswege.
Zusätzliche Zahlung ist nicht automatisch eine echte Überzahlung
Dieser Leitfaden betrifft eigene Zahlungen auf einen eigenen privaten Ratenkredit bei einem gewerblichen Kreditgeber in Deutschland. Im Mittelpunkt steht ein nach vollständiger Abrechnung behauptetes Guthaben, etwa weil nach einer Schlusszahlung noch eine Rate eingezogen wurde. Zahlungen durch Dritte, Insolvenz oder ein falscher Zahlungsempfänger brauchen eine eigene Prüfung. Immobilien- und reine Privatdarlehen dürfen nicht ungeprüft nach den hier angesprochenen Verbraucherdarlehensregeln behandelt werden.
Nach § 488 BGB sind geschuldete Zinsen und fällige Rückzahlung zu beachten. Nach § 362 BGB kommt es auf die bewirkte geschuldete Leistung an. Vergleichen Sie deshalb den tatsächlich geschuldeten vollständigen Abschlussbetrag mit sämtlichen richtig zugeordneten Zahlungseingängen. Eine einzelne Überweisung, ein vorgemerkter Einzug oder ein Plus- beziehungsweise Minuszeichen in der App reicht für diesen Abgleich nicht aus.
| Festgestellter Vorgang | Was Sie klären |
|---|---|
| Mehr als die übliche Monatsrate gezahlt, Kredit läuft weiter | War es eine wirksame zusätzliche Rückzahlung und wie wurde sie angerechnet? |
| Schlussbetrag bezahlt, weitere Rate tatsächlich eingegangen | Ist dieselbe Verpflichtung bereits erfüllt und besteht ein echter Überschuss? |
| Bank zeigt Guthaben, aber keine Auszahlung | Welche Position ist gemeint, welcher Betrag wird anerkannt und wie wird zurückgezahlt? |
| Einzug wurde bereits zurückgegeben oder Betrag teilweise erstattet | Tatsächlich bei beiden Seiten berücksichtigte Korrektur abziehen, keine doppelte Erstattung verlangen |
Eine zusätzliche Zahlung kann bei einem noch bestehenden Verbraucherdarlehen eine vorzeitige Erfüllung nach § 500 Absatz 2 BGB sein; die Norm enthält besondere Voraussetzungen für gebundene Immobilienkredite. Aus „mehr als die Monatsrate“ folgt daher kein automatischer Anspruch, diesen Betrag wieder ausgezahlt zu bekommen.
Schlussabrechnung und tatsächliche Zahlungseingänge auf denselben Stand bringen
Fordern Sie eine stichtagsbezogene Abschlussaufstellung an: Restkapital, bis dahin tatsächlich geschuldete Zinsen, sonstige beanspruchte Positionen, berücksichtigte Raten und der verbleibende Saldo. Fragen Sie bei jeder strittigen Position nach ihrer Grundlage. Eine bloße Bezeichnung als „Abschlusskosten“ bestätigt deren Zulässigkeit nicht.
Bei einer vorzeitigen Erfüllung nach § 500 Absatz 2 ermäßigen sich die Gesamtkosten nach § 501 Absatz 1 BGB. Für eine mögliche Vorfälligkeitsentschädigung gelten die Voraussetzungen, Ausschlüsse und Grenzen des § 502 BGB. Vergleichen Sie also nicht einfach die Summe sämtlicher ursprünglich vorgesehenen künftigen Raten mit Ihrer Überweisung. Der Leitfaden zur vorzeitigen Kreditablösung behandelt diese Kostenprüfung.
Sichern Sie für jede Zahlung Betrag, Datum, Empfänger und Vertragsreferenz. Lassen Sie tatsächlichen Eingang und Zuordnung beim Kreditgeber abgleichen. Trennen Sie die Auftragserteilung von einer ausgeführten Zahlung und diese von einem später korrigierten oder zurückgegebenen Einzug. Bereits berücksichtigte Zahlungen dürfen nicht noch einmal zum Eingangsbestand addiert werden.
Bei einem Autokredit sind ein ausgeglichener Geldsaldo, die Freigabe von Sicherheiten und der Rückversand des Fahrzeugpapiers verschiedene Schritte. Der Abschlusscheck für den bezahlten Autokredit behandelt die zusätzlichen Dokumente. Ein zurückgesandtes Papier ist für sich weder eine Geldrückzahlung noch eine vollständige Guthabenabrechnung.
Bei zurückgegebenen Einzügen hilft der Prüfplan zur zurückgebuchten Kreditrate, Rückgabebuchung und eine noch berechtigte offene Rate zu unterscheiden. Für die hiesige Guthabenrechnung müssen tatsächlich erhaltene Beträge und alle zugehörigen Korrekturen vollständig feststehen.
Beispiel: Von 240 Euro Überzahlung sind nach 60 Euro Erstattung noch 180 Euro offen
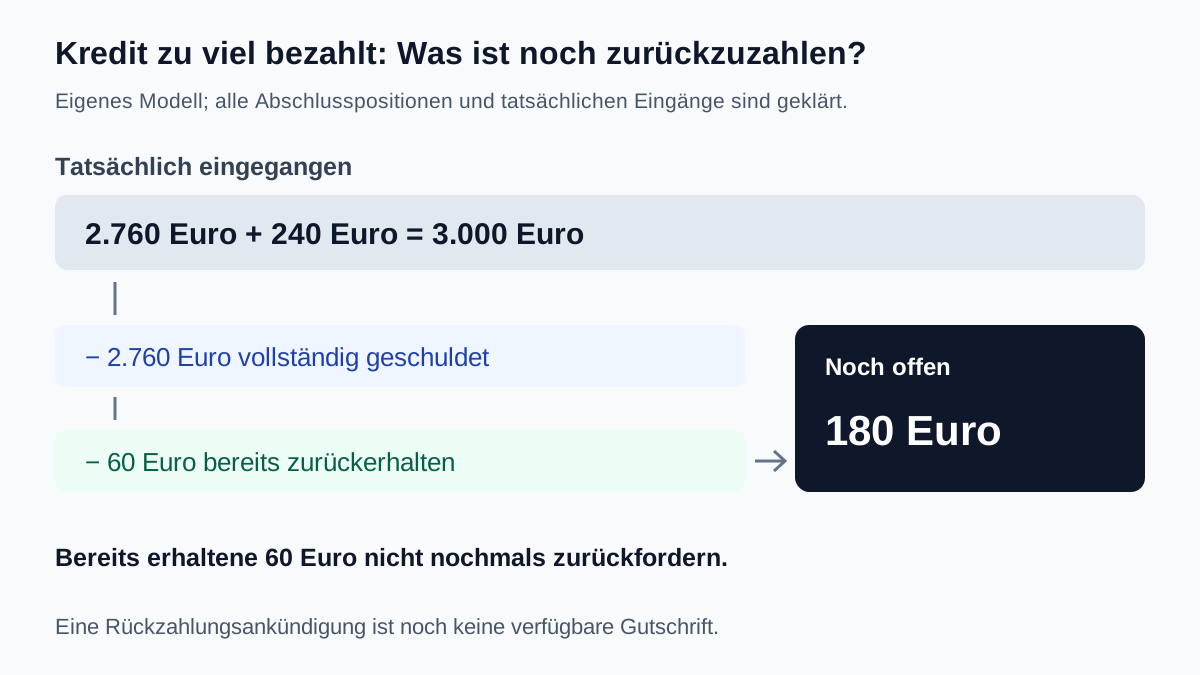
Eigene frei gewählte Modellzahlen, keine Bankabrechnung: Zum maßgeblichen Termin sind vollständig 2.760 Euro geschuldet. Alle Zinsen und tatsächlich berechtigten anderen Positionen sind darin bereits enthalten; weitere Ansprüche oder Buchungen gibt es im Modell nicht. Die eigene Überweisung über 2.760 Euro ist beim richtigen Kreditgeber eingegangen und vollständig zugeordnet. Danach geht irrtümlich zusätzlich eine Rate von 240 Euro für denselben bereits erledigten Kredit ein.
| Modellposition | Betrag |
|---|---|
| Tatsächlich zugeordnete Schlussüberweisung | 2.760 Euro |
| Zusätzlich tatsächlich eingegangene Rate | + 240 Euro |
| Summe der tatsächlichen Eingänge | = 3.000 Euro |
| Vollständig geschuldeter Betrag | − 2.760 Euro |
| Rechnerische Überzahlung | = 240 Euro |
| Bereits tatsächlich zurückerhalten | − 60 Euro |
| Noch offener Erstattungsbetrag im Modell | = 180 Euro |
Die Kontrollrechnung lautet 2.760 + 240 − 2.760 − 60 = 180 Euro. Sie setzt ausdrücklich voraus, dass für die zusätzlichen 240 Euro kein rechtlicher Grund besteht und keine Ausschlüsse oder weiteren Gegenpositionen greifen. Sie entscheidet keinen echten Streit über Vertrag, Anspruchsinhaber oder Zulässigkeit eines Abzugs.
Die schon zurückgezahlten 60 Euro sind nicht nochmals offen. Wäre der zusätzliche Einzug stattdessen vollständig über 240 Euro rückgängig gemacht und bei beiden Konten entsprechend berücksichtigt, wäre dieser Vorgang anders abzurechnen. Stimmen Sie sämtliche Korrekturen ab, damit nicht Bankkorrektur, Rücklastschrift und direkte Rücküberweisung als drei unabhängige Erstattungen desselben Betrags behandelt werden.
Eine bloß angekündigte Rücküberweisung von 180 Euro ist noch kein Geldeingang. Erfassen Sie Ankündigung, Ausführung und tatsächliche Gutschrift getrennt. Ist nur eine Teilzahlung angekommen oder eine andere Zahlung gemeint, muss der offene Betrag entsprechend angepasst werden.
Rückforderung begründen und behauptete Gegenpositionen einzeln prüfen
§ 812 Absatz 1 BGB verpflichtet zur Herausgabe, wenn jemand durch eine Leistung ohne rechtlichen Grund etwas erlangt; die Vorschrift erfasst auch die dort genannten Fälle eines späteren Wegfalls des Grundes. Für eine echte irrtümliche Überzahlung ist deshalb nicht nur der Betrag, sondern das Fehlen eines Rechtsgrundes wichtig.
Es bestehen gesetzliche Grenzen. § 814 BGB nennt insbesondere eine Leistung in Kenntnis der Nichtschuld sowie die dort bezeichneten sittlichen oder Anstandspflichten. Aus dem bloßen Ausführen einer Überweisung folgt nicht ohne weitere Prüfung, dass eine solche Kenntnis vorlag. Lassen Sie einen konkret erhobenen Ausschlusseinwand anhand des tatsächlichen Ablaufs prüfen. Erklären Sie nicht unzutreffend, Sie hätten schon beim Zahlen sicher gewusst, nichts zu schulden.
§ 818 BGB regelt den Umfang des Bereicherungsanspruchs und weitere Grenzen. Dieser Beitrag berechnet weder einen zusätzlichen Nutzungsersatz noch einen pauschalen Zinsgewinn. Eine rechnerische Differenz allein bestätigt nicht jede mögliche Nebenforderung.
Wenn der Kreditgeber weitere Schulden, Kosten oder eine Verrechnung anführt, verlangen Sie jede Position mit Vertragsbezug, Datum, Berechnung und Grundlage. Eine eigene Prüfung von Aufrechnung und Fälligkeit kann dann erforderlich sein. Behandeln Sie den einbehaltenen Betrag weder automatisch als berechtigt noch ohne Prüfung als sicher auszahlbar.
Eine konkrete Rückzahlung verlangen und den sicheren Zahlungsweg bestätigen
Formulierungshilfe: „Zu Kredit [Nummer] weist die vollständige Abrechnung zum [Datum] nach meinen Unterlagen [Betrag] aus. Tatsächlich sind folgende Zahlungen zugeordnet: [Datum/Betrag]. Nach Abzug bereits erhaltener Erstattungen von [Betrag] ergibt sich nach meiner Rechnung ein Guthaben von [Betrag]. Bitte bestätigen beziehungsweise korrigieren Sie die Aufstellung mit Belegen und erstatten Sie den ohne Rechtsgrund vereinnahmten Betrag. Bitte teilen Sie Empfänger, Ausführungstermin und gegebenenfalls noch offene Gegenpositionen mit ihrer Grundlage mit.“
Verwenden Sie nur belegte Angaben. Stimmen Sie die Rückzahlungsverbindung über den bekannten Vertragspartner oder das verifizierte Kundenportal ab; teilen Sie dort die erforderlichen zutreffenden Kontodaten mit, keine Passwörter oder TAN zur angeblichen Freischaltung einer Erstattung. Nennen Sie einen angemessenen konkreten Rückmeldetermin und sichern Sie Zugang und Antwort. Der selbst gewählte Termin ist keine für alle Banken einheitliche gesetzliche Bearbeitungsfrist.
Bleibt eine fällige Rückforderung unbeantwortet, kann eine klare Zahlungsaufforderung als Mahnung relevant werden. § 286 BGB knüpft Verzug grundsätzlich an Fälligkeit und Mahnung und nennt Ausnahmen; Absatz 4 betrifft fehlende Verantwortlichkeit. Die 30-Tage-Regel des Absatzes 3 betrifft Entgeltforderungen und ist keine pauschale Frist für jede Rückforderung einer Überzahlung. Dieser Leitfaden verspricht keine automatische Verzugsfolge aus jeder ersten Anfrage.
Bei alten Zahlungen behalten Sie Anspruchsfristen im Blick: Die regelmäßige Verjährungsfrist beträgt nach § 195 BGB drei Jahre. § 199 Absatz 1 BGB knüpft den Beginn grundsätzlich an den Jahresschluss sowie Anspruchsentstehung und Kenntnis oder grob fahrlässige Unkenntnis. Sonderregeln und Höchstfristen bleiben zu prüfen. Lassen Sie konkrete nahe Fristen individuell beurteilen und verlassen Sie sich nicht auf die Annahme, eine gewöhnliche Rückfrage sichere automatisch jede Frist.
Bei weiterem Streit legen Sie Vertrag, Abschlussabrechnung, vollständige Zahlungsfolge, Erstattungen und bisherige Antworten einer geeigneten Verbraucher- oder Rechtsberatung vor. Eine Beschwerde ist von erforderlichen rechtlichen Schritten und weiter laufenden gerichtlichen Fristen zu unterscheiden.
Einmalige Erstattung und wegfallende Monatsrate im Haushalt trennen
Eine noch erwartete Erstattung gehört nicht als laufendes Monatseinkommen in die Planung. Warten Sie für eine konkrete Verwendung auf tatsächlich verfügbares Geld. Ob die bisherige Rate künftig entfällt, richtet sich nach dem tatsächlichen Kreditende und dem beendeten Zahlungsplan; eine bloße Erstattungsanfrage beendet keinen noch bestehenden Kredit.
Eigenes Monatsmodell: Bei 2.350 Euro Nettoeinkommen, 1.600 Euro Lebenshaltung und Fixkosten sowie 120 Euro anderen weiter laufenden Raten bleiben nach Ende des betrachteten Kredits 630 Euro. Nach einer selbst gewählten Reserve von 250 Euro sind es 380 Euro. Wäre die zusätzliche Kreditrate von 240 Euro noch weiter zu zahlen, wären es vor Reserve 390 Euro und danach 140 Euro.
Im bestehenden Haushaltscheck verwenden Sie nach geklärtem Kreditende 2.350 Euro Einkommen, 1.600 Euro Fixkosten, 120 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Für den Vergleich bei noch laufender 240-Euro-Rate stehen 360 Euro bei bestehenden Raten; die übrigen Eingaben bleiben gleich. Die im Guthabenbeispiel einmalig offenen 180 Euro erhöhen nicht das Monatseinkommen und sind nicht zusätzlich als monatliche Ersparnis zu addieren.
- Vollständig geschuldeter Abschlussbetrag zum passenden Stichtag geklärt?
- Jeder tatsächliche Eingang mit Vertragsbezug erfasst, keine bloße Vormerkung addiert?
- Vorzeitige Tilgung von echter Zahlung ohne Rechtsgrund unterschieden?
- Bereits erhaltene Erstattungen und Rückgaben vollständig abgezogen?
- Gegenpositionen und etwaige Ausschlusseinwände mit Unterlagen geprüft?
- Rückzahlung über bekannten sicheren Kontakt mit eindeutigem Empfänger verlangt?
- Tatsächlichen Geldeingang statt nur einer Ankündigung kontrolliert?
- Kreditende, laufende Fristen und Monatsbudget getrennt nachgehalten?
Wenn sich die Überzahlung aus einer eigenen Überweisung und dem automatischen Einzug einer Kreditkartenabrechnung ergibt, brauchen Sie die Buchungen auf Giro- und Kartenkonto. Der Ratgeber zur doppelt ausgeglichenen Kreditkarte zeigt den Abgleich und die Auszahlung des aktuellen Guthabens.
Häufige Fragen
Kann ich jede Zahlung oberhalb der Monatsrate zurückfordern?
Nein. Eine zusätzliche Zahlung kann bei noch bestehender Schuld eine vorzeitige Erfüllung sein. Klären Sie den Rechtsgrund, die tatsächliche Anrechnung und den vollständigen Vertragsstand. Echte Überzahlung nach Erledigung und zusätzliche Tilgung sind verschiedene Fälle.
Wie viel ist im Modell noch offen?
2.760 Euro Schlussüberweisung plus 240 Euro zusätzlicher Eingang ergeben 3.000 Euro. Nach Abzug von 2.760 Euro vollständig geschuldetem Betrag und bereits zurückerhaltenen 60 Euro bleiben unter den ausdrücklich genannten Modellannahmen 180 Euro offen.
Kann ich Rücklastschrift und Rücküberweisung für dieselbe Überzahlung behalten?
Die verschiedenen Korrekturen müssen auf denselben Vorgang abgestimmt werden. Fordern Sie einen bereits tatsächlich ausgeglichenen Betrag nicht nochmals zurück. Prüfen Sie Konten und Kreditabrechnung gemeinsam, damit eine Rückgabe und direkte Erstattung nicht doppelt gezählt werden.
Sind angekündigte 180 Euro schon verfügbares Geld?
Nein. Trennen Sie Rückzahlungsankündigung, tatsächliche Ausführung und Kontogutschrift. Planen Sie eine konkrete Verwendung erst mit tatsächlich verfügbarem Geld; eine einmalige Erstattung ist kein laufendes Monatseinkommen.
Muss die Bank jede Überzahlung innerhalb von 30 Tagen zurückzahlen?
Dieser Leitfaden nennt keine pauschale solche Frist. Die 30-Tage-Regel des § 286 Absatz 3 BGB betrifft Entgeltforderungen. Für eine konkrete Rückforderung müssen Anspruch, Fälligkeit, Zahlungsaufforderung und mögliche Ausnahmen gesondert geprüft werden.
Beendet meine Erstattungsanfrage automatisch den Kredit?
Nein. Tatsächliche Erfüllung und beendeter Zahlungsplan sind zu klären. Erst danach entfernen Sie eine künftig nicht mehr bestehende Rate aus der Monatsplanung. Die Guthabenanfrage entscheidet keine noch offene Vertrags- oder Sicherheitenfrage.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 16.10.2026.
- § 488 BGB – Geschuldete Zinsen und Rückzahlung
- § 362 BGB – Bewirkte Leistung und Erfüllung
- § 812 BGB – Herausgabe bei Leistung ohne Rechtsgrund
- § 814 BGB – Kenntnis der Nichtschuld und Ausschlussgründe
- § 818 BGB – Umfang und Grenzen des Bereicherungsanspruchs
- § 500 BGB – Vorzeitige Rückzahlung und Immobilienabgrenzung
- § 501 BGB – Kostenminderung bei vorzeitiger Erfüllung
- § 502 BGB – Voraussetzungen und Grenzen einer Entschädigung
- § 286 BGB – Mahnung, Fälligkeit und Verzug
- § 195 BGB – Regelmäßige Verjährungsfrist
- § 199 BGB – Beginn und Höchstfristen der Verjährung