Bank verrechnet Guthaben mit Kredit: Aufrechnung und Fälligkeit
Bank hat Kontoguthaben mit einem Kredit verrechnet? Buchungsart, fällige Forderung, Erklärung und Kontoschutz prüfen. Mit Beispiel ohne doppelte Ratenzahlung.
In diesem Artikel
Kurzantwort
Klären Sie zuerst, ob die Bank eine Aufrechnung erklärt, eine vereinbarte Rate einzieht oder einen anderen Vorgang verbucht. Bei einer Aufrechnung sind die gegenseitigen Forderungen, Fälligkeit, Erklärung und mögliche Schutzrechte zu prüfen. Der gesamte Kreditrest ist nicht allein durch seine Anzeige heute vollständig fällig. Gleichen Sie die Wirkung auf Konto und Kredit ab, damit eine bereits erledigte Rate nicht doppelt gezahlt wird.
Zuerst klären, welche Buchung die Bank tatsächlich vorgenommen hat
Dieser Leitfaden betrifft ein eigenes privates Zahlungskonto und einen getrennten eigenen Kredit bei einer Bank in Deutschland. Im Mittelpunkt steht eine von der Bank behauptete Aufrechnung. Gemeinschaftskonten, Insolvenz, fremde Kreditschulden oder die Verwertung einer vertraglichen Sicherheit brauchen eine gesonderte Prüfung. Das Beispiel entscheidet keinen Pfändungsschutz.
Sichern Sie Kontoauszug, Kreditabrechnung, Mitteilung und Buchungsdatum. Fragen Sie nach dem betroffenen Kredit und der konkreten Grundlage. Eine Bezeichnung wie „Verrechnung“ erklärt noch nicht alle rechtlichen Voraussetzungen. Unterscheiden Sie folgende Vorgänge:
| Vorgang | Was Sie als Nächstes klären |
|---|---|
| Behauptete Aufrechnung der Bank | Welche Bankforderung wird gegen welchen eigenen Auszahlungsanspruch aufgerechnet, und welche Erklärung liegt vor? |
| Vereinbarter Rateneinzug oder Überweisungsauftrag | Auftrag, vereinbarter Betrag, Fälligkeit und tatsächliche Zahlungsanrechnung |
| Kontopfändung durch einen Gläubiger | Pfändungsunterlagen, Zustellung und erforderlicher Schutz des Kontoguthabens |
| Ausgleich eines überzogenen Kontos | Alter Sollsaldo, neue Gutschrift und gegebenenfalls besonderes Verrechnungsverbot |
Die Erstattungsprüfung einer Lastschrift ist ein anderer Ausgangspunkt als die Prüfung einer Aufrechnung nach den unten genannten Vorschriften. Übertragen Sie einen Lastschrift-Prüfplan nicht ungeprüft auf jede interne Buchung. Lassen Sie die Bank den Vorgang anhand der Vertrags- und Buchungsdaten einordnen.
Restschuld und tatsächlich fällige Bankforderung unterscheiden
§ 387 BGB setzt gegenseitige gleichartige Leistungen voraus. Für die Bank kommt es unter anderem darauf an, ob sie ihre zur Aufrechnung eingesetzte Forderung verlangen und die eigene Schuld erfüllen kann. Prüfen Sie deshalb die vollständigen Namen der Vertragspartner: Eine gemeinsame Marke oder Unternehmensgruppe beantwortet nicht allein, wer jeweils Gläubiger und Schuldner ist.
Nach § 488 Absatz 1 BGB ist das Darlehen bei Fälligkeit zurückzuzahlen; geschuldete Zinsen sind zusätzlich zu beachten. Ein angezeigter gesamter Kreditrest ist deshalb nicht allein schon der Betrag, den die Bank heute insgesamt verlangen kann. Gleichen Sie Ratenplan, bisherige Anrechnung, offene Raten und eine gegebenenfalls behauptete Gesamtfälligkeit ab.
Für eine Kündigung eines in Teilzahlungen zu tilgenden Verbraucherdarlehens wegen Zahlungsverzugs enthält § 498 BGB besondere Voraussetzungen. Nicht jede offene Rate erlaubt danach die sofortige Gesamtfälligstellung. Der Prüfplan zur Kreditkündigung wegen Ratenverzugs erläutert Ratenfolge, Rückstandsgrenze und Nachfrist. Andere Kündigungsgründe und Darlehensarten sind davon zu unterscheiden.
Verlangt die Bank einen höheren Betrag als die bisher fällige Rate, fragen Sie nach der genauen Grundlage und den zugehörigen Erklärungen. Prüfen Sie auch Einwendungen und vertragliche Grenzen. Aus einem Kontoguthaben von 900 Euro und einem Kreditrest von 4.000 Euro allein folgt weder, dass die Bank 900 Euro verrechnen darf, noch dass jede Verrechnung unzulässig ist.
Aufrechnungserklärung und Wirkung auf beide Forderungen abgleichen
Nach § 388 BGB erfolgt die Aufrechnung durch Erklärung gegenüber dem anderen Teil. Die Norm lässt eine Erklärung unter Bedingung oder Zeitbestimmung nicht zu. Das ist keine Vorschrift, die jede Aufrechnung an ein besonderes Bankformular bindet. Lassen Sie bei unklarer Mitteilung Inhalt, Zugang und die genau betroffenen Forderungen prüfen.
§ 389 BGB ordnet an, dass die sich deckenden Forderungen als in dem Zeitpunkt erloschen gelten, in dem sie zur Aufrechnung geeignet gegenüberstanden. Eine wirksame Aufrechnung kann damit rechtliche Wirkung haben, bevor Sie eine spätere Abrechnungsbestätigung bekommen. Eine Bestätigung ist für den Abgleich hilfreich, aber nicht erst die gesetzliche Voraussetzung dieser Wirkung.
Fordern Sie dennoch eine nachvollziehbare Darstellung beider Seiten an: Welcher Betrag ist vom verfügbaren Guthaben abgegangen, auf welche Kreditposition wurde er bezogen und welche Beträge bleiben offen? Ist eine bestimmte Rate bereits durch wirksame Aufrechnung erledigt, darf sie nicht nochmals als unbezahlt eingeplant werden. Bei einer bestrittenen oder bloß angekündigten Buchung ist der tatsächliche und rechtliche Erledigungsstand erst zu klären.
Eine angezeigte Umbuchung beweist für sich weder eine wirksame Aufrechnung noch die richtige Zuordnung. Umgekehrt setzt eine Rückfrage die folgenden Raten oder gerichtliche Fristen nicht automatisch aus. Klären Sie bei Streit insbesondere den nächsten Termin und vermeiden Sie eine vorschnelle doppelte Zahlung desselben bereits erledigten Betrags.
Unpfändbare Forderungen und die besonderen Kontoschutzregeln gesondert prüfen
§ 394 BGB schließt die Aufrechnung gegen eine Forderung aus, soweit diese unpfändbar ist; der zweite Satz betrifft eine besondere Beitragskonstellation. Entscheidend ist die konkret betroffene Forderung und deren Schutz. Leiten Sie aus der bloßen Buchungsbezeichnung „Gehalt“ auf einem gewöhnlichen Konto keinen pauschalen Schutz jedes gutgeschriebenen Euro ab. Lohnforderung und Anspruch auf Auszahlung eines Bankguthabens müssen auseinandergehalten werden.
§ 850k ZPO regelt das Verlangen einer natürlichen Person, ihr Zahlungskonto als Pfändungsschutzkonto führen zu lassen, ausdrücklich auch bei negativem Saldo. Ein P-Konto darf nur auf Guthabenbasis geführt werden; jede Person darf nur eines unterhalten. Die besondere Frist bis zum Beginn des vierten folgenden Geschäftstages nach Absatz 2 betrifft bereits gepfändetes Guthaben und ist keine pauschale Vier-Tage-Regel für jede Situation.
§ 901 Absatz 1 ZPO erfasst das Umwandlungsverlangen bei negativem Kontosaldo und schützt die dort bezeichneten Gutschriften im gesetzlich erfassten Umfang vor Aufrechnung und Verrechnung. Absatz 2 regelt eine Vorwirkung bei Kenntnis der Bank von einer Pfändung, bindet deren Fortbestand aber an das passende Umwandlungsverlangen. Absatz 3 behandelt die Übertragung erfasster Gutschriften. Das sind konkrete Voraussetzungen, kein allgemeines Verrechnungsverbot allein wegen jeder finanziellen Schwierigkeit.
Für die in Absatz 2 genannte Konstellation ist der Bezug zu § 899 Absatz 1 Satz 2 ZPO zu beachten: Die Norm nennt eine Umwandlung vor Ablauf eines Monats seit Zustellung des Überweisungsbeschlusses an die Bank als Drittschuldner. Klären Sie Zustellung, Antragszugang und Kontostand rechtzeitig; eine Beschwerde ersetzt diesen Schritt nicht. Für den konkreten Ablauf hilft der Leitfaden zum P-Konto im Minus.
Wenden Sie diese Schutzprüfung nicht ohne Einordnung auf einen vereinbarten Rateneinzug an. Wenn dringend benötigtes Guthaben blockiert oder verrechnet ist, sichern Sie Belege und lassen Sie Buchungsart, Anspruch und mögliche zeitkritische Schutzmaßnahmen umgehend individuell prüfen. Dieser Beitrag setzt keinen persönlichen Freibetrag fest.
Beispiel: Nur 200 Euro sind fällig, nicht der ganze Kreditrest
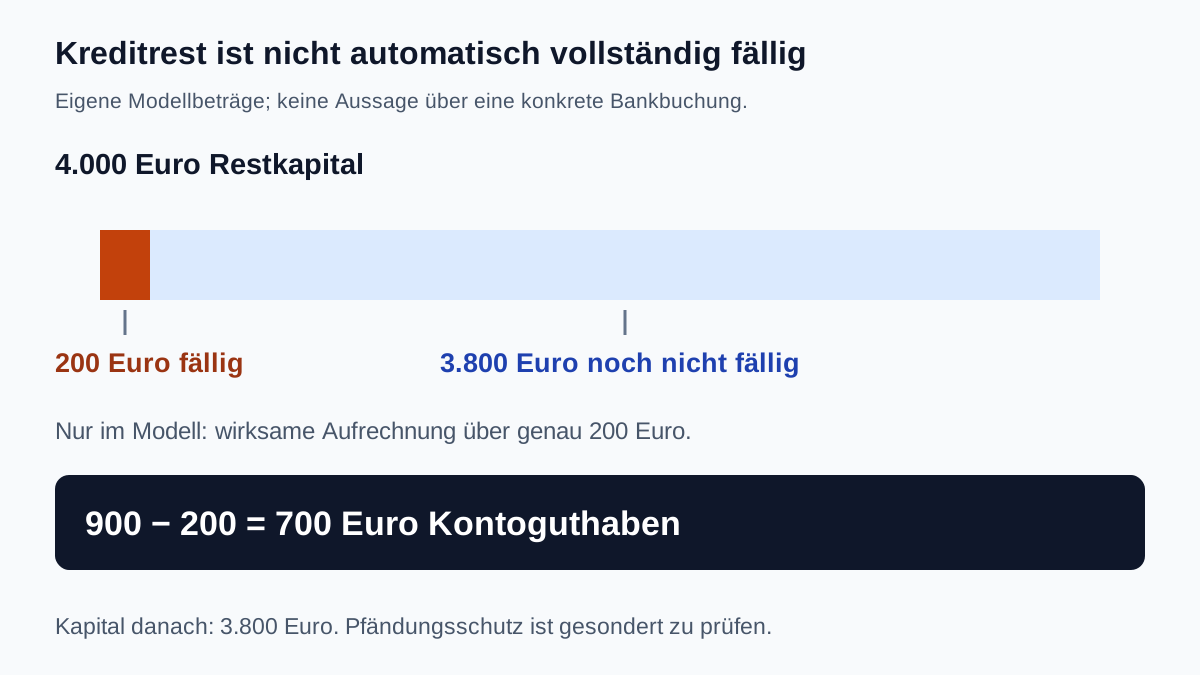
Eigene frei gewählte Modellbeträge: Eine Person hat einen fälligen Auszahlungsanspruch über 900 Euro gegen die Bank. Beim selben Rechtsträger bestehen 4.000 Euro Kreditrestkapital. Davon sind genau 200 Euro Kapital heute fällig, 3.800 Euro noch nicht. Für das Modell sind geschuldete Zinsen und sonstige Positionen bereits gesondert beglichen; es gibt keine wirksame Gesamtfälligstellung oder abweichende Abrede. Die folgenden Zahlen sind keine Aussage über ein reales Kreditangebot.
Nur für die Rechenprobe sei eine rechtmäßige und wirksame Aufrechnung über genau diese 200 Euro mit zutreffender Kapitalanrechnung unterstellt. Hindernisse aus Pfändungsschutz, weiteren Rechten oder sonstigen Umständen sind im Modell ausdrücklich ausgeschlossen; sie müssen in einem echten Fall zuerst geprüft werden.
| Rechnung | Ergebnis im Modell |
|---|---|
| Gesamter Kreditrest | 4.000 = 200 Euro fällig + 3.800 Euro noch nicht fällig |
| Kontoforderung nach Aufrechnung | 900 − 200 = 700 Euro |
| Restkapital nach Kapitalanrechnung | 4.000 − 200 = 3.800 Euro |
Damit bleiben 700 Euro Kontoguthaben und 3.800 Euro Restkapital. Die 200 Euro wurden einmal verwendet und haben beide Forderungen im Deckungsumfang vermindert. Eine weitere Überweisung derselben erledigten 200-Euro-Rate wäre kein unvermeidlicher zweiter Schritt. Die übrigen 3.800 Euro werden durch diese Rechnung nicht vorzeitig fällig.
Eine andere Buchung, etwa 600 Euro bei behaupteten 200 Euro fälliger Rate, verlangt eine zusätzliche Erklärung zu den weiteren 400 Euro. Daraus allein folgt noch kein abschließendes Urteil über einen echten Fall: Weitere fällige Forderungen, Vertragsgrundlagen oder eine tatsächlich wirksame Kündigung können die Prüfung verändern. Verlangen Sie konkrete Unterlagen, statt nur den Buchungstext zu vergleichen.
Die Klärung schriftlich festhalten und den nächsten Monat ohne doppelte Rate planen
Formulierungshilfe: „Bitte erläutern Sie die Buchung vom [Datum] über [Betrag] zu Konto [Vertragsbezug]. Handelt es sich um Aufrechnung, vereinbarten Rateneinzug oder einen anderen Vorgang? Bitte benennen Sie betroffene Forderungen, Erklärung und Fälligkeit sowie die Anrechnung auf Kredit [Nummer]. Bitte teilen Sie den verbleibenden Kontobetrag, offene Kreditpositionen und den nächsten Zahlungstermin mit. Soweit Schutzvorschriften betroffen sind, bitte ich um Darlegung ihrer Berücksichtigung.“ Ergänzen Sie nur zutreffende Angaben; die Nachfrage ist kein automatischer Zahlungsaufschub.
Sichern Sie Ratenplan, Vertragsbedingungen, Kontoauszug, Erklärung, Zugangsnachweise und Antworten. Stimmen Sie bei unmittelbar drohenden Zahlungsausfällen wichtige Termine ab und holen Sie bei einer streitigen erheblichen Verrechnung oder gerichtlichen Schreiben zeitnah individuelle Unterstützung ein. Eine Korrektur einer Buchung und ein Erlass der zugrunde liegenden Kreditschuld sind verschiedene Fragen.
Eigenes Budget für einen späteren Monat: 2.200 Euro Nettoeinkommen minus 1.500 Euro Lebenshaltung und Fixkosten minus 60 Euro andere bestehende Raten minus 200 Euro bestätigte weiter laufende Gesamtrate ergeben 440 Euro. Nach einer selbst gewählten Reserve von 200 Euro bleiben 240 Euro. Dieses neue Monatsbudget unterstellt einen geklärten weiter geltenden Ratenplan und ist von der vorherigen einmaligen Kontostandsrechnung getrennt.
Im bestehenden Haushaltscheck sind das 2.200 Euro Einkommen, 1.500 Euro Fixkosten, 260 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Die betrachtete 200-Euro-Rate steckt bereits in den 260 Euro. Setzen Sie weder die 700 Euro aus der einmaligen Kontorechnung als neues Monatseinkommen an noch eine bereits für denselben Zeitraum erledigte Rate ein zweites Mal. Der Check entscheidet keine Aufrechnung, Fälligkeit oder Pfändungsschutzfrage.
- Buchungsart, Datum und betroffener Kredit eindeutig geklärt?
- Tatsächlich identische gegenseitige Vertragspartner und Forderungen festgestellt?
- Fällige Positionen von bloßem gesamten Kreditrest getrennt?
- Erklärung, Wirksamkeit und Anrechnung auf beide Seiten geprüft?
- Unpfändbarkeit und gegebenenfalls konkrete P-Konto-Schritte rechtzeitig geklärt?
- Bereits erledigte Rate, nächste Fälligkeit und verfügbares Guthaben abgeglichen?
- Unterlagen gesichert und laufende Fristen unabhängig von der Nachfrage bearbeitet?
Wenn Sie selbst eine eigene Forderung gegen einen privaten Darlehensgeber einsetzen möchten, muss die Prüfung aus Ihrer Sicht erfolgen. Der Leitfaden zur Aufrechnung beim Privatdarlehen unterscheidet die Fälligkeit der eigenen Gegenforderung von der Erfüllbarkeit der eigenen Darlehensschuld. Sein Beispiel zeigt auch, warum eine verbrauchte Gegenforderung keinen zusätzlichen Zahlungseingang und keinen automatisch neuen Ratenplan schafft.
Häufige Fragen
Darf die Bank jedes Guthaben mit dem gesamten Kreditrest verrechnen?
Nicht allein deshalb, weil Guthaben und Kredit bestehen. Prüfen Sie unter anderem die konkreten gegenseitigen Forderungen, deren Fälligkeit, die Erklärung, vertragliche Grundlagen und mögliche Schutzrechte. Der bloße Gesamtrest ist nicht automatisch die heute vollständig verlangbare Forderung.
Sind eine Aufrechnung und ein vereinbarter Rateneinzug dasselbe?
Das sind unterschiedliche Ausgangspunkte der Prüfung. Lassen Sie anhand der Vertrags- und Buchungsdaten klären, ob die Bank eine eigene Aufrechnung erklärt oder einen vereinbarten Zahlungsvorgang ausgeführt hat. Wenden Sie einen Lastschrift-Prüfplan nicht ungeprüft auf jede Buchung an.
Wirkt eine Aufrechnung erst mit einer zusätzlichen Bankbestätigung?
Die gesetzliche Wirkung einer wirksamen Aufrechnung richtet sich nach § 389 BGB. Eine spätere Bestätigung hilft beim Nachweis und Abgleich, ist aber nicht erst die gesetzliche Voraussetzung dieser Wirkung. Bei Streit müssen Erklärung, Voraussetzungen und Anrechnung konkret geprüft werden.
Schützt das Wort Gehalt im Kontoauszug automatisch jeden Euro?
Leiten Sie daraus keinen pauschalen Schutz ab. Entscheidend sind die konkret betroffene Forderung und die einschlägigen Schutzregeln. P-Konto-Verlangen, Kontostand, Pfändung und Zeitpunkte können gesonderte Schritte erforderlich machen.
Was bleiben im Beispiel nach der Aufrechnung von 200 Euro?
Unter den ausdrücklich unterstellten Voraussetzungen bleiben von 900 Euro Kontoforderung 700 Euro und von 4.000 Euro Restkapital 3.800 Euro. Die 200 Euro wurden einmal verwendet. Das Modell prüft keinen individuellen Pfändungsschutz und macht die übrigen 3.800 Euro nicht vorzeitig fällig.
Kann ich während der Nachfrage die nächsten Raten einfach auslassen?
Die Nachfrage ist kein automatischer Zahlungsaufschub. Klären Sie bereits erledigte Beträge, den nächsten Termin und den weiter geltenden Plan. Reagieren Sie auf gerichtliche Schreiben und sonstige laufende Fristen unabhängig von einer erbetenen Bankantwort.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 16.10.2026.
- § 387 BGB – Voraussetzungen gegenseitiger Forderungen
- § 388 BGB – Erklärung der Aufrechnung
- § 389 BGB – Wirkung auf die sich deckenden Forderungen
- § 394 BGB – Unpfändbare Forderungen
- § 488 BGB – Kreditpflichten und Fälligkeit
- § 498 BGB – Gesamtfälligstellung bei Teilzahlungsdarlehen
- § 850k ZPO – Verlangen und Führung eines P-Kontos
- § 901 ZPO – Besonderes Aufrechnungs- und Verrechnungsverbot
- § 899 ZPO – Geschütztes Guthaben und Umwandlungsbezug