Privatdarlehen aufrechnen: eigene Gegenforderung richtig prüfen
Eigene Forderung gegen den privaten Kreditgeber? Fälligkeit, Erfüllbarkeit und Erklärung prüfen. Beispiel: weniger Restschuld ohne zusätzlichen Geldeingang.
In diesem Artikel
Kurzantwort
Eine eigene Gegenforderung erlaubt nicht automatisch, Kreditraten auszulassen. Prüfen Sie aus Ihrer Sicht: Können Sie die eigene Forderung gegen dieselbe Person schon verlangen und den betroffenen Teil Ihrer Darlehensschuld bereits erfüllen? Zusätzlich zählen mögliche Hindernisse und die wirksame Aufrechnungserklärung. Bei wirksamer Aufrechnung sinken beide Forderungen im Deckungsumfang. Die verbrauchte Gegenforderung ist danach kein zusätzlicher Geldeingang. Restschuld und weiterer Ratenplan sind gesondert abzugleichen.
Was schuldet Ihnen dieselbe Person tatsächlich?
Dieser Ratgeber betrifft zwei privat handelnde Personen in Deutschland mit gegenseitigen Geldforderungen. Sie schulden der anderen Person die Rückzahlung eines Privatdarlehens und haben selbst einen gesonderten Zahlungsanspruch gegen genau diese Person. Bankkontenverrechnung, mehrere Gläubiger oder Schuldner, Abtretung, Pfändung, Insolvenz und gerichtliche Titel sind gesondert zu prüfen. Das Rechenbeispiel verwendet zwei echte private Darlehensforderungen, keine bloß erwartete Entschädigung.
Notieren Sie für beide Richtungen Namen, Vertrag, Entstehungsgrund, Betrag, bisherige Zahlungen und maßgeblichen Termin. Ist Ihre eigene Forderung tatsächlich entstanden und können Sie sie schon verlangen? Eine Rechnung oder die Nachricht „Du schuldest mir auch etwas“ begründet nicht allein den behaupteten Anspruch. Eine Forderung gegen den Partner oder eine Gesellschaft des Darlehensgebers ist nicht automatisch eine Forderung gegen den Darlehensgeber selbst.
§ 387 BGB verlangt gegenseitige, ihrem Gegenstand nach gleichartige Leistungen. Aus Ihrer Sicht als aufrechnende Person müssen Sie Ihre eigene Forderung verlangen und Ihre eigene Schuld erfüllen können. Im Modell stehen sich zwei Euro-Geldforderungen zwischen denselben Personen gegenüber. Für den ursprünglichen Darlehensvertrag bleiben § 488 BGB und die konkrete Rückzahlungsabrede maßgeblich.
Eigene Forderung fällig – eigene Darlehensschuld erfüllbar
Die beiden Seiten der Prüfung nach § 387 BGB sind nicht austauschbar: Die von Ihnen eingesetzte Gegenforderung muss grundsätzlich fällig und durchsetzbar sein. Die Forderung gegen Sie muss von Ihnen erfüllt werden können. Daraus folgt nicht, dass der ganze verbleibende Kredit bereits heute vom Darlehensgeber verlangt werden darf.
| Frage aus Sicht des Darlehensnehmers | Bedeutung für den nächsten Schritt |
|---|---|
| Meine Gegenforderung ist erst später fällig | Die bloße Aussicht auf den Betrag schafft noch keine gegenwärtige Aufrechnungslage |
| Meine Gegenforderung ist fällig; mein Darlehen darf nach der konkreten Abrede bereits teilweise zurückgezahlt werden | Die Aufrechnung mit dem erfüllbaren Teil gesondert prüfen, auch wenn dessen vertraglicher Rückzahlungstag noch bevorsteht |
| Frühzeitige Erfüllung ist unklar oder vertraglich begrenzt | Den tatsächlich erfüllbaren Betrag und die übrigen Voraussetzungen zuerst klären |
| Anspruch, Betrag, Einrede oder Aufrechnungsverbot sind streitig | Keine sichere Erledigung allein aus einer eigenen Rechentabelle ableiten |
Der Leitfaden zur vorzeitigen Rückzahlung eines Privatdarlehens erklärt die Vertragsprüfung. Das folgende Beispiel unterstellt ausdrücklich eine wirksame Vereinbarung, die dem Darlehensnehmer sofortige freiwillige Kapitalteilrückzahlung ohne Zusatzkosten erlaubt. Hier wird kein allgemeines unbegrenztes Sondertilgungsrecht für alle Privatdarlehen behauptet.
Die Richtung zählt: Im Ratgeber zur Aufrechnung durch eine Bank setzt die Bank ihre eigene Kreditforderung ein und muss deren Verlangbarkeit prüfen. Wenn Sie selbst mit einer Gegenforderung aufrechnen wollen, ist dagegen Ihre eigene Forderung die aktiv eingesetzte Seite. Ein Beispiel über eine bereits fällige Bankrate lässt sich deshalb nicht allein nach den Zahlen auf Ihren Fall übertragen.
Einreden, Verbote und die tatsächliche Erklärung prüfen
Nach § 390 BGB kann eine Forderung, der eine Einrede entgegensteht, nicht aufgerechnet werden. Für Verjährung enthält § 215 BGB eine besondere Regel: Sie schließt die Aufrechnung nicht aus, wenn der Anspruch bei der erstmaligen Aufrechnungsmöglichkeit noch nicht verjährt war. Das ist kein Freibrief für jede alte Forderung. Entstehung, Termine, damalige Aufrechnungslage und sonstige Hindernisse sind konkret nachzuweisen.
Prüfen Sie außerdem wirksame vertragliche und gesetzliche Grenzen. § 394 BGB schließt die Aufrechnung gegen eine Forderung aus, soweit diese unpfändbar ist; der zweite Satz regelt eine besondere Beitragskonstellation. Schutzvorschriften lassen sich nicht allein aus dem Wort „privat“ oder einem niedrigen Einkommen beurteilen. Im untenstehenden Modell sind Einreden und Aufrechnungsverbote ausdrücklich ausgeschlossen; ein echter Streit wird damit nicht entschieden.
§ 388 BGB verlangt eine Erklärung gegenüber dem anderen Teil. Eine Erklärung unter Bedingung oder Zeitbestimmung ist nach der Norm unwirksam. Eine interne Notiz oder das bloße Vorhandensein zweier Forderungen ist noch keine solche Erklärung. Bezeichnen Sie die beiden Forderungen und den eingesetzten Betrag nachvollziehbar; sichern Sie Erklärung und Zugang. Lassen Sie eine beabsichtigte Erklärung bei unklarer Rechtslage vorher individuell prüfen, statt beispielsweise nur eine spätere Verrechnung anzukündigen.
Eine wirksame gesetzliche Aufrechnung ist kein Erlassvertrag, der erst durch das Einverständnis des Gläubigers zustande käme. § 397 BGB betrifft den vereinbarten Erlass. Der Ratgeber zum Teil-Erlass des Privatdarlehens erläutert diesen anderen Weg. Umgekehrt macht ein Widerspruch der anderen Person Ihre Erklärung weder automatisch wirkungslos noch automatisch richtig: Entscheidend bleiben die rechtlichen Voraussetzungen und deren Nachweis.
Modell: 700 Euro Aufrechnung senken zwei Ansprüche, nicht den Kontostand
§ 389 BGB ordnet für die wirksame Aufrechnung an, dass die sich deckenden Forderungen als in dem Zeitpunkt erloschen gelten, in dem sie zur Aufrechnung geeignet gegenüberstanden. Die Forderungen erlöschen nicht schon allein durch ihr Bestehen; es braucht auch die wirksame Erklärung. Deren Wirkung ist andererseits nicht erst von einer späteren Abrechnungsbestätigung abhängig.
Eigene Zahlenannahmen: Jan hat von Marie 4.800 Euro zinsfrei und ohne Kosten erhalten. Bereits 600 Euro sind wirksam auf das Kapital zurückgezahlt; seine Restschuld beträgt 4.200 Euro. Marie schuldet Jan unabhängig davon genau 700 Euro aus einem anderen, tatsächlich ausgezahlten privaten Darlehen. Jans 700-Euro-Gegenforderung ist zum betrachteten Zeitpunkt fällig und durchsetzbar. Sie wurde weder bezahlt noch anderweitig verbraucht.
Der Vertrag über Jans Schuld erlaubt ausdrücklich schon jetzt freiwillige Kapitalteilrückzahlung ohne Zusatzkosten. Die eingesetzten 700 Euro sind deshalb von Jan erfüllbar, obwohl ihr Rückzahlungstermin noch nicht eingetreten ist. Es bestehen keine Zinsen, Kosten, weiteren Forderungen, Einreden, wirksamen Aufrechnungsverbote oder sonstigen Hindernisse. Jan erklärt gegenüber Marie wirksam und nachweisbar die Aufrechnung dieser 700 Euro. Sämtliche erforderlichen Voraussetzungen und die zutreffende Kapitalzuordnung sind im Modell erfüllt.
| Position | Vorher | Änderung durch Aufrechnung | Danach |
|---|---|---|---|
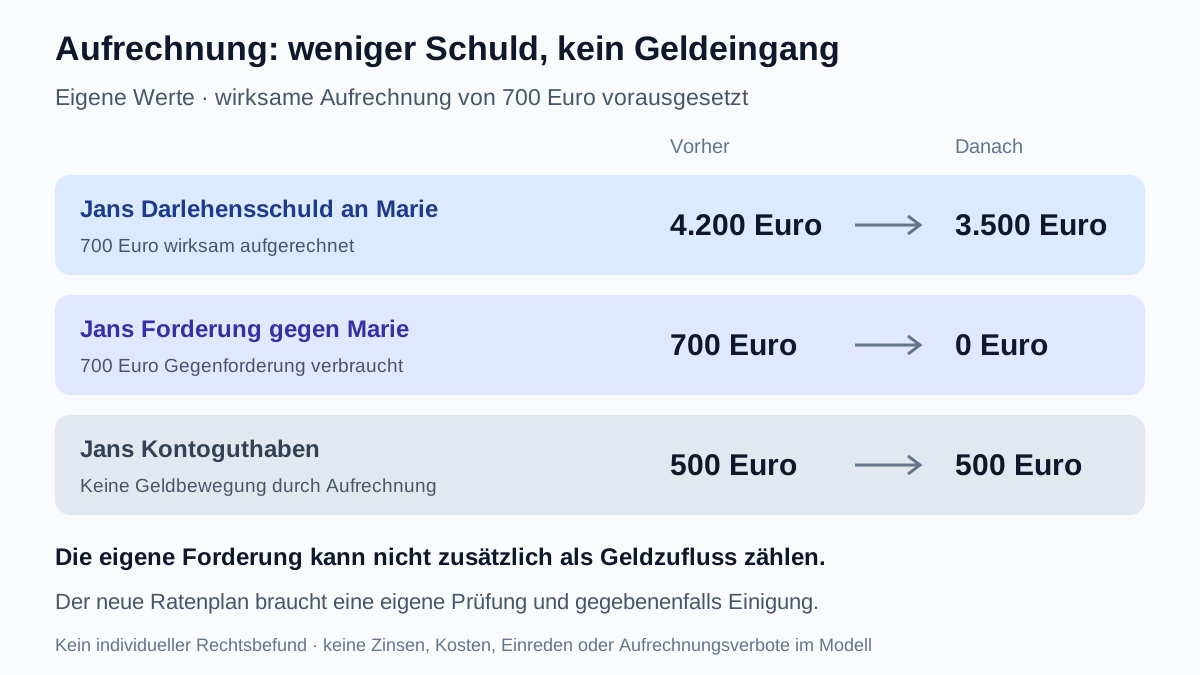
| Jans Darlehensschuld gegenüber Marie | 4.200 Euro | −700 Euro | 3.500 Euro |
| Jans eigene Forderung gegen Marie | 700 Euro | −700 Euro | 0 Euro |
| Jans vorhandenes Kontoguthaben ohne weitere Buchungen | 500 Euro | Keine Geldbewegung | 500 Euro |
Kontrolle: 4.800 Euro Ursprungskapital − 600 Euro frühere Rückzahlung − 700 Euro Aufrechnung = 3.500 Euro Restkapital. Die früheren 600 Euro sind bereits berücksichtigt; ziehen Sie sie nicht noch einmal von den 4.200 Euro ab. Die 700 Euro Gegenforderung sind nach der wirksamen Aufrechnung verbraucht und können nicht zusätzlich noch als Zahlungseingang verlangt oder als verfügbares Geld eingeplant werden.
Die beiden Ansprüche sinken im Deckungsumfang um denselben Betrag. Jan erhält aber keine 700 Euro auf sein Konto; aus 500 Euro werden nicht 1.200 Euro. Er hat die Schuld nicht durch eine neue Überweisung vermindert und auch keinen zusätzlichen 700-Euro-Erlass erhalten. In einer Übersicht sind echte Rückzahlung und Aufrechnung getrennte Vorgänge. Bei Zinsen, Kosten oder mehreren Positionen ist die Anrechnung gesondert zu prüfen; die reine Kapitalrechnung gilt nur unter den genannten Annahmen.
Der Restbetrag bestimmt noch keine neue Monatsrate
Gleichen Sie nach einer wirksamen Aufrechnung Kapitalrest, etwaige übrige Ansprüche, bereits erledigte Positionen und weitere Fälligkeiten ab. Die Rechnung über 3.500 Euro allein legt nicht fest, dass Sie bestimmte kommende Monate auslassen dürfen oder Ihre Rate automatisch kleiner wird. Die Wirkung auf die konkreten Raten richtet sich nach der tatsächlichen Rechtslage und dem Zahlungsplan.
Für eine rechtsgeschäftliche Änderung verlangt § 311 Absatz 1 BGB grundsätzlich einen Vertrag zwischen den Beteiligten, soweit das Gesetz nichts anderes bestimmt. Das ist von der gesetzlichen Aufrechnungswirkung zu trennen: Für die hier angenommene wirksame Aufrechnung ist keine neue Zustimmung erforderlich; der nachfolgende neue Ratenplan wird dagegen ausdrücklich zusätzlich vereinbart.
Nur für das Modell vereinbaren Jan und Marie nach dem geklärten Rest eine vollständige neue Tilgungsfolge von vierzehn monatlichen Zahlungen zu je 250 Euro mit festgelegten Terminen. 14 × 250 = 3.500 Euro. Weitere Positionen gibt es nicht. Die bisherige Rate von 300 Euro wird erst aufgrund dieser wirksamen neuen Abrede durch 250 Euro ersetzt, nicht allein aufgrund von Jans Rechenwunsch.
Separates Monatsbudget: 2.050 Euro laufende Einnahmen minus 1.250 Euro notwendige Ausgaben, 150 Euro andere Raten und die bisherige Darlehensrate von 300 Euro ergeben 350 Euro vor Reserve; nach 250 Euro Reserve bleiben 100 Euro. Nach der tatsächlich vereinbarten neuen Rate von 250 Euro bleiben 400 Euro vor Reserve und 150 Euro danach. Die monatliche Entlastung beträgt in diesem Modell 50 Euro.
Im Haushaltscheck zur Kreditbelastung verwenden Sie 2.050 Euro Einkommen, 1.250 Euro Fixkosten, zunächst 450 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Nach dem wirksamen neuen Plan ändern sich nur die bestehenden Raten auf 400 Euro. Die einmalige 700-Euro-Aufrechnung und das vorhandene 500-Euro-Guthaben sind keine zusätzlichen laufenden Einnahmen. Der Rechner entscheidet weder Aufrechnungsbefugnis noch Wirksamkeit oder Ratenanrechnung.
Checkliste für Erklärung, Nachweis und einen streitigen Rest
- Stehen sich genau dieselben Personen mit eigenen gleichartigen Forderungen gegenüber?
- Ist Ihre eigene Gegenforderung tatsächlich entstanden, beziffert, fällig und durchsetzbar?
- Können Sie den betroffenen Teil Ihrer Darlehensschuld bereits erfüllen?
- Sind Einreden, Verjährungsbesonderheiten und wirksame Aufrechnungsverbote geprüft?
- Ist die konkrete Erklärung der anderen Person tatsächlich zugegangen und nicht nur intern notiert oder bedingt angekündigt?
- Sind Gegenforderung, Restkapital, echte frühere Zahlungen und Geldbestand getrennt fortgeschrieben?
- Wurden weitere Raten und eine etwaige neue Abrede konkret geklärt?
Eine sachliche Abrechnungsanfrage kann lauten: „Bitte gleichen Sie die Darlehensforderung aus [Vertrag/Datum], meine gesonderte Gegenforderung aus [Grund/Datum], meine Erklärung vom [Datum] und die bisherigen Zahlungen ab. Bitte erläutern Sie Ihre Zuordnung sowie den verbleibenden Betrag und die nächsten Fälligkeiten. Soweit Sie Voraussetzungen oder Wirkung bestreiten, teilen Sie bitte konkret mit, welche Punkte und Belege betroffen sind.“ Diese Anfrage ist selbst keine für alle Fälle passende Aufrechnungserklärung und kein Schuldanerkenntnis. Tragen Sie nur belegte Angaben ein.
Bei Streit müssen Grund, Durchsetzbarkeit, Erfüllbarkeit, Zugang und Wirkung individuell geprüft werden. Die Bitte um eine Abrechnung verschiebt für sich keine Zahlung und keine gerichtliche Frist. Sichern Sie Verträge, Auszahlung, Nachträge, Erklärungen und Zugangsbelege. Ein gerichtliches Schreiben verlangt unabhängig vom privaten Schriftwechsel eine rechtzeitige Prüfung der erforderlichen Reaktion.
Häufige Fragen
Müssen für meine Aufrechnung beide Forderungen schon fällig sein?
§ 387 BGB unterscheidet aus Sicht der aufrechnenden Person: Sie muss ihre eigene Forderung verlangen und ihre eigene Schuld erfüllen können. Deshalb ist die Erfüllbarkeit Ihrer Darlehensschuld von deren Fälligkeit zu unterscheiden. Im Modell ist der eingesetzte Kapitalteil ausdrücklich nach wirksamer Abrede schon erfüllbar, obwohl sein Rückzahlungstermin noch bevorsteht.
Brauche ich für die Aufrechnung immer die Zustimmung meines Kreditgebers?
Eine wirksame gesetzliche Aufrechnung beruht auf den rechtlichen Voraussetzungen und der Erklärung gegenüber dem anderen Teil. Eine neue Zustimmung ist dafür nicht stets erforderlich. Davon zu unterscheiden sind ein vereinbarter Erlass und eine neue vertragliche Ratenabrede. Eine bloß behauptete Gegenforderung garantiert jedoch keine wirksame Aufrechnung.
Ist eine alte Gegenforderung wegen Verjährung immer unbrauchbar?
§ 215 BGB enthält eine besondere Regel: Verjährung schließt die Aufrechnung nicht aus, wenn der Anspruch bei der erstmaligen Aufrechnungsmöglichkeit noch nicht verjährt war. Ob das konkret zutrifft und andere Hindernisse vorliegen, ist anhand von Anspruch, Terminen und Unterlagen zu prüfen. Der Beitrag berechnet keine persönliche Verjährungsfrist.
Was bleibt nach der Aufrechnung von 700 Euro im Modell?
Jans Darlehensschuld sinkt von 4.200 auf 3.500 Euro. Seine eigene Forderung gegen Marie sinkt von 700 auf 0 Euro. Die Voraussetzungen einschließlich Erfüllbarkeit und wirksamer Erklärung sind ausdrücklich erfüllt. Ohne weitere Buchungen bleibt sein vorhandenes Kontoguthaben bei 500 Euro; es steigt nicht auf 1.200 Euro.
Kann ich die 700 Euro später zusätzlich von Marie verlangen?
Im Modell ist die Gegenforderung durch die wirksame Aufrechnung im vollen Umfang von 700 Euro verbraucht. Sie wird nicht zusätzlich als erwarteter Zahlungseingang angesetzt. Die Rechnung unterscheidet frühere tatsächliche Rückzahlung, Aufrechnung und verbleibendes Kapital.
Sinkt die Monatsrate automatisch um den aufgerechneten Betrag?
Die Wirkung auf konkrete Raten ist gesondert mit dem Zahlungsplan abzugleichen. Im Modell werden vierzehn Raten zu 250 Euro ausdrücklich zusätzlich vereinbart; die frühere 300-Euro-Rate wird erst durch diese neue Abrede ersetzt. Die monatliche Entlastung beträgt dann 50 Euro. Die einmaligen 700 Euro werden nicht als Monatseinkommen eingetragen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 20.10.2026.
- § 387 BGB – Voraussetzungen der Aufrechnung
- § 388 BGB – Erklärung gegenüber dem anderen Teil
- § 389 BGB – Wirkung auf die sich deckenden Forderungen
- § 390 BGB – Einrede gegen die eingesetzte Forderung
- § 215 BGB – Verjährung und frühere Aufrechnungslage
- § 394 BGB – Aufrechnung gegen unpfändbare Forderungen
- § 488 BGB – Darlehenspflichten und Fälligkeit
- § 311 BGB – Rechtsgeschäftliche Änderung des Zahlungsplans
- § 397 BGB – Erlassvertrag als anderer Erledigungsgrund