Privatdarlehen vorzeitig zurückzahlen: Zinsen und Ablöse klären
Ein verzinstes Privatdarlehen früher beenden: Vertrag, Kündigungsrecht und tatsächliche Ablösevereinbarung prüfen. Mit Abschlussrechnung und Haushaltsvergleich.
In diesem Artikel
Kurzantwort
Prüfen Sie bei einem echten Privatdarlehen zuerst Zinsabrede, Rückzahlungstermin und vereinbarte Sondertilgungs- oder Kündigungsrechte. Das Verbraucherdarlehensrecht zur vorzeitigen Erfüllung gilt nicht automatisch für eine rein private Geldleihe. Gesetzliche Kündigungsrechte sind gesondert zu prüfen. Bei einer einvernehmlichen Ablösung müssen Gesamtbetrag, Zahlungstermin und vollständige Erledigung einschließlich Zinsen tatsächlich geklärt sein. Eine frühere Kapitalüberweisung allein bedeutet nicht, dass sämtliche weiteren Zinspflichten enden.
Echtes Privatdarlehen und Bank-Privatkredit unterscheiden
Dieser Leitfaden betrifft ein Darlehen zwischen tatsächlich privat handelnden Personen in Deutschland. Im Mittelpunkt steht der Wunsch, ein verzinstes Darlehen vor einem vereinbarten Rückzahlungstermin vollständig zu beenden. Grund- oder Schiffspfandrechte, gerichtliche Titel und streitige Sicherheiten sind nicht Teil des Rechenmodells.
Die Bezeichnung „Privatkredit“ genügt nicht: § 491 BGB knüpft Verbraucherdarlehen an bestimmte Voraussetzungen, insbesondere einen Unternehmer als Darlehensgeber und einen Verbraucher als Darlehensnehmer; die Norm enthält weitere Abgrenzungen und Ausnahmen. Ein Bankkredit für private Zwecke und eine rein private Geldleihe sind deshalb nicht gleich einzuordnen.
Das Recht zur vorzeitigen Erfüllung aus § 500 Absatz 2 BGB betrifft Verbraucherdarlehen und enthält eine Besonderheit für gebundene Immobilienkredite. Übertragen Sie es nicht allein wegen des Wortes „privat“ auf ein echtes Darlehen unter Privatpersonen. Auch die Grenzen von 1 beziehungsweise 0,5 Prozent in § 502 Absatz 3 BGB sind Regeln für Allgemein-Verbraucherdarlehen und keine allgemeine Gebührenregel für jede private Geldleihe.
Sammeln Sie zunächst Vertrag, Auszahlung, Nachrichten über spätere Änderungen und bisherige Zahlungsbelege. Der Überblick zum privaten Kreditvertrag hilft, Zinsen, Laufzeit, Raten und Sondertilgungsabreden zusammenzutragen.
Frühe Zahlung, laufende Zinsen und Vertragsende sind verschiedene Fragen
Nach § 488 BGB sind geschuldete Zinsen und die fällige Rückzahlung zu beachten. Lesen Sie nicht nur den Endtermin: Was ist über eine Sondertilgung, vollständige Ablösung, Kündigung und den Umgang mit Zinsen tatsächlich vereinbart?
§ 271 Absatz 2 BGB enthält für eine bestimmte Leistungszeit eine Auslegungsregel: Im Zweifel kann der Schuldner schon vorher leisten, während der Gläubiger noch nicht vorher verlangen darf. Die Worte „im Zweifel“ ersetzen aber nicht die Auslegung des konkreten verzinsten Darlehens. Vor allem darf aus einer früheren Kapitalüberweisung nicht ohne Prüfung geschlossen werden, sämtliche künftigen Zins- oder sonstigen Vertragspflichten seien damit beendet.
| Was Sie finden | Was zusätzlich zu klären ist |
|---|---|
| Ausdrückliches Recht zur vollständigen vorzeitigen Ablösung | Voraussetzungen, Termin, Abrechnung und mögliche vereinbarte Positionen |
| Nur begrenzte Sondertilgung erlaubt | Ob diese Abrede auch vollständige Ablösung umfasst; Wirkung auf weitere Raten und Zinsen |
| Nur fester Endtermin und Zinssatz genannt | Vertragsauslegung und gesetzliche Rechte; keine automatische vollständige Vertragsbeendigung unterstellen |
| Beide Seiten wollen jetzt einen Abschluss vereinbaren | Gesamter Abschlussbetrag, tatsächlicher Zahlungstermin und Umfang der Erledigung präzise festhalten |
Ist überhaupt keine Rückzahlungszeit bestimmt, enthält § 488 Absatz 3 eine eigene Regel zur Kündigung und dreimonatigen Frist; bei nicht geschuldeten Zinsen nennt die Norm eine Rückzahlung ohne Kündigung. Dafür ist der Leitfaden zum Privatdarlehen ohne Rückzahlungstermin passender. Seine Dreimonatsregel ist kein allgemeines vorzeitiges Ausstiegsrecht aus jedem fest verzinsten Vertrag mit Endtermin.
Gesetzliche Kündigungsrechte gesondert prüfen
§ 489 BGB gilt nicht seinem Wortlaut nach nur für Banken. Prüfen Sie ein einschlägiges Recht, bevor Sie davon ausgehen, jede frühe Vertragsbeendigung setze stets eine neue Zustimmung des Gläubigers voraus:
- Gebundener Sollzins: Absatz 1 Nummer 1 betrifft eine vor dem Rückzahlungstermin endende Zinsbindung ohne neue Zinsvereinbarung. Er nennt grundsätzlich einen Monat Kündigungsfrist und den frühesten Beendigungszeitpunkt; für vereinbarte Zinsanpassungen in Zeiträumen bis zu einem Jahr enthält er eine besondere Terminregel.
- Lange Bindung: Absatz 1 Nummer 2 nennt nach zehn Jahren seit vollständigem Empfang eine Kündigungsfrist von sechs Monaten. Eine spätere neue Vereinbarung über Rückzahlungszeit oder Sollzins kann den maßgeblichen Ausgangszeitpunkt ersetzen.
- Veränderlicher Zinssatz: Absatz 2 sieht eine Kündigung mit drei Monaten Frist vor.
- Rückzahlung nach Wirksamkeit: Nach Absatz 3 gilt die Kündigung als nicht erfolgt, wenn der geschuldete Betrag nicht binnen zwei Wochen nach ihrem Wirksamwerden zurückgezahlt wird.
Die Rechte nach Absatz 1 und 2 dürfen für die hier betrachteten privaten Darlehensnehmer nach Absatz 4 vertraglich nicht ausgeschlossen oder erschwert werden. Absatz 5 definiert die Zinsarten. Ein variabler Zinssatz und eine feste Prozentzahl für die gesamte Bindung sind nicht austauschbar. Lassen Sie Beginn, spätere Änderungen, Zugang und konkrete Termine prüfen; der Beitrag bestimmt keinen individuellen Kündigungstag.
§ 490 Absatz 2 BGB betrifft einen besonderen vorzeitigen Ausstieg bei gebundenem Sollzins und Sicherung durch Grund- oder Schiffspfandrecht. Dazu gehören weitere Voraussetzungen, Fristen und Schadensersatz. Das ist kein allgemeines Recht, jedes unbesicherte private Darlehen wegen eines Rückzahlungswunsches sofort zu beenden. Weitere Sonderfälle bleiben individuell zu prüfen.
Bei einvernehmlicher Ablösung den ganzen Abschluss festhalten
Eine vertragliche Änderung braucht nach § 311 Absatz 1 BGB grundsätzlich eine Vereinbarung zwischen den Beteiligten, soweit das Gesetz nichts anderes bestimmt. Für den hier gewählten Weg einer einvernehmlichen Ablösung sollten beide Seiten den Inhalt vor der Zahlung nachweisbar klären. Ein bloßes „ich würde gern früher zahlen“ ist noch keine Einigung.
- Genaues Darlehen, Parteien und geplanter tatsächlicher Zahlungstermin.
- Noch offenes Kapital und bereits wirksam angerechnete Kapitalzahlungen.
- Bis zum Abschlusstermin tatsächlich geschuldete Zinsen mit Zeitraum und Berechnung.
- Ob weitere Zinsen oder andere Positionen verlangt werden und aus welchem Grund.
- Welcher Gesamtbetrag bei rechtzeitiger tatsächlicher Zahlung die bezeichneten Darlehenspflichten vollständig erledigt.
- Was bei späterem Eingang oder abweichender Summe gilt und wie ein vorhandener Schuldschein oder Sicherheiten behandelt werden.
Eine denkbare Formulierungshilfe lautet: „Wir vereinbaren für das Darlehen vom [Datum] eine vorzeitige vollständige Ablösung durch [Gesamtbetrag] Euro bei tatsächlicher Zahlung bis [Termin] an [berechtigten Empfänger]. Der Betrag setzt sich aus [Kapital] und [zutreffend aufgeschlüsselten weiteren Positionen] zusammen. Nach vollständiger rechtzeitiger Zahlung sind [präzise bezeichnete Ansprüche] erledigt. Für [künftige Zinsen, weitere Kosten, vorhandenen Schuldschein und Sicherheiten] gilt [tatsächlich vereinbarte Regelung].“ Sie ist kein fertiger Vertrag für jeden Fall; verwenden Sie nur zutreffende Angaben und lassen Sie unklare oder strittige Klauseln prüfen.
Eine geforderte Zusatzsumme wird weder durch die Überschrift „Vorfälligkeitsentschädigung“ noch durch die bloße Zahlung automatisch berechtigt. Lassen Sie Grundlage und Rechnung klären. Der Ratgeber berechnet keine pauschale private Ablösegebühr und behauptet weder, jede geforderte Summe sei geschuldet, noch, jeder private Vertrag sei immer kostenlos vorzeitig beendbar.
Beispiel: 3.800 Euro Restkapital sind nicht der gesamte vereinbarte Ablösebetrag
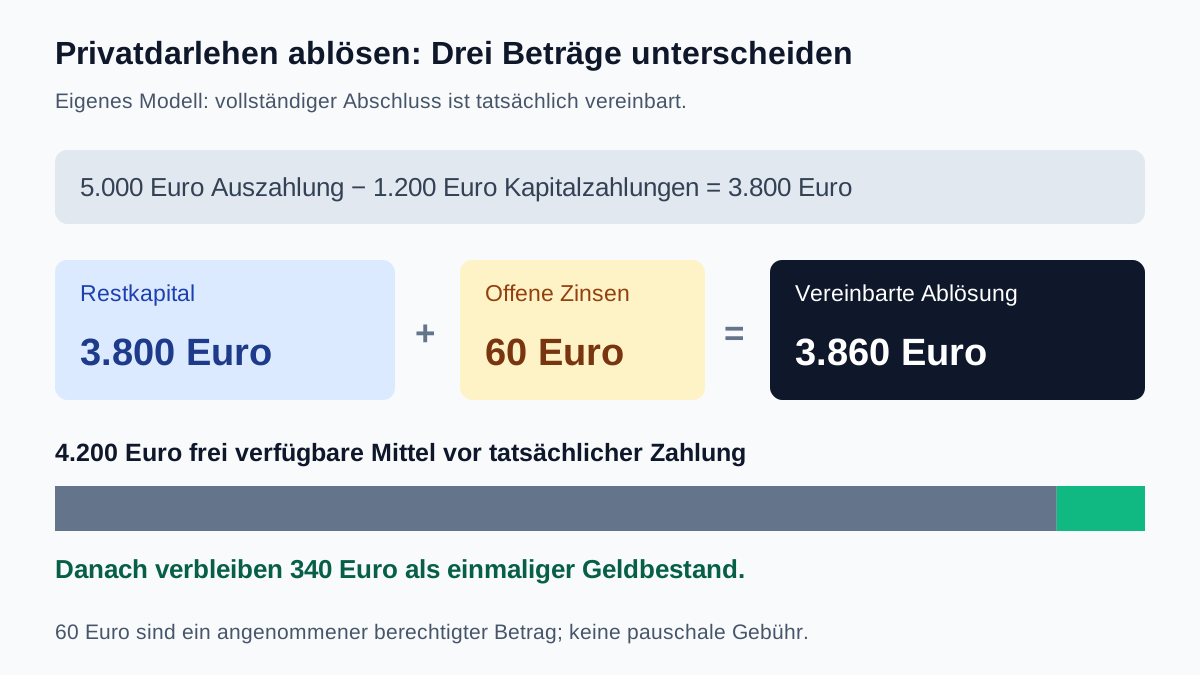
Eigene frei gewählte Modellwerte: Ein echtes Privatdarlehen über 5.000 Euro wurde vollständig ausgezahlt. 1.200 Euro sind bereits wirksam auf das Kapital angerechnet. Die Parteien treffen nun eine wirksame Vereinbarung zur vorzeitigen vollständigen Ablösung: Es sind 3.800 Euro Restkapital und genau 60 Euro bis zum vereinbarten Abschlusstermin berechtigte, noch nicht bezahlte Zinsen zu zahlen. Diese 60 Euro sind eine ausdrückliche Modellannahme, kein aus einem erfundenen Zinssatz errechneter Marktwert. Andere Positionen bestehen nicht.
Die Vereinbarung sieht im Modell ausdrücklich vor, dass bei rechtzeitiger vollständiger Zahlung von 3.860 Euro sämtliche bezeichneten Darlehenspflichten beendet sind und für die Zeit danach weder weitere Zinsen noch eine zusätzliche Entschädigung verlangt werden. Diese konkrete Einigung ist vorausgesetzt; sie folgt nicht automatisch aus jeder früheren Kapitalüberweisung.
| Modellrechnung | Ergebnis |
|---|---|
| 5.000 Euro Auszahlung − 1.200 Euro bereits angerechnetes Kapital | 3.800 Euro Kapital offen |
| 3.800 Euro Kapital + 60 Euro noch geschuldete Zinsen | 3.860 Euro vereinbarter Abschlussbetrag |
| 4.200 Euro tatsächlich frei verfügbare Mittel − 3.860 Euro tatsächliche Zahlung | 340 Euro unmittelbar verbleibende Mittel |
Die vorhandenen 4.200 Euro stehen im Modell nach allen sonst bereits fälligen Ausgaben tatsächlich zur Verfügung. Weitere Verpflichtungen und die gewünschte Reserve müssen Sie trotzdem betrachten. Die verbleibenden 340 Euro sind keine zusätzliche monatliche Einnahme. Die zuvor bereits angerechneten 1.200 Euro werden nicht noch einmal von den 3.860 Euro abgezogen.
§ 362 BGB verlangt die tatsächlich bewirkte geschuldete Leistung. Bereitgehaltene Mittel oder ein Überweisungsauftrag sind daher noch nicht der vollständige Abschluss. Würden entgegen der Vereinbarung nur 3.800 Euro tatsächlich gezahlt, wäre nicht allein deshalb alles erledigt. Sind Zinsen und Kosten geschuldet und reicht die Leistung nicht für die ganze Schuld, enthält § 367 BGB grundsätzlich die Reihenfolge Kosten, Zinsen, Hauptleistung; eine andere Anrechnung und deren Annahme sind gesondert zu klären. Bezeichnen Sie eine unvollständige Zahlung nicht ungeprüft vollständig als Kapitaltilgung.
Nach Zahlung Erledigung belegen und die Monatsrate richtig herausnehmen
Sichern Sie Vereinbarung und tatsächlichen Zahlungsbeleg. § 368 BGB sieht auf Verlangen ein schriftliches Empfangsbekenntnis bei Empfang der Leistung vor; die Norm berücksichtigt auch ein rechtliches Interesse an einer anderen Form. Lassen Sie daneben nachvollziehen, dass der vereinbarte Abschluss vollständig erreicht ist. Eine Quittung nur über den erhaltenen Betrag ist nicht zwingend eine Erklärung zu sämtlichen übrigen Ansprüchen.
Für einen über die Forderung ausgestellten Schuldschein regelt § 371 BGB die Rückgabe neben der Quittung. Behauptet der Gläubiger, ihn nicht zurückgeben zu können, sieht die Norm ein öffentlich beglaubigtes Anerkenntnis des Erlöschens vor. Das ist keine allgemeine Beglaubigungspflicht für jede private Rückzahlung. Gesonderte Sicherheiten oder Titel benötigen eine eigene Abschlussprüfung.
Eigenes Monatsmodell, getrennt vom Einmalbetrag: Bei 2.400 Euro Nettoeinkommen, 1.500 Euro Lebenshaltung und Fixkosten, 120 Euro anderen Raten und 180 Euro Rate für dieses Privatdarlehen bleiben zunächst 600 Euro, nach selbst gewählten 300 Euro Reserve 300 Euro. Entfällt die 180-Euro-Rate nach tatsächlich wirksamem Abschluss vollständig, bleiben vor Reserve 780 Euro und danach 480 Euro.
Im bestehenden Haushaltscheck verwenden Sie vor dem Abschluss 2.400 Euro Einkommen, 1.500 Euro Fixkosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 300 Euro Reserve. Nach dem tatsächlichen Ende dieses Darlehens sind es nur noch 120 Euro bestehende Raten; die übrigen Eingaben bleiben gleich. Die einmalige Ablösung von 3.860 Euro und die unmittelbar verbleibenden 340 Euro werden nicht als wiederkehrende Monatsbeträge eingetragen. Ein bloßer Ablösewunsch rechtfertigt es noch nicht, die 180 Euro aus dem laufenden Budget zu entfernen.
- Tatsächlich private Parteien oder Verbraucherdarlehen geprüft?
- Endtermin, Zinsbindung, Sondertilgung und spätere Änderungen vollständig erfasst?
- Einschlägiges gesetzliches Recht von einer neuen einvernehmlichen Ablösung unterschieden?
- Kapital, tatsächliche bisherige Zahlungen und zusätzliche Positionen getrennt gerechnet?
- Bei einer Einigung Termin, Gesamtbetrag und vollständigen Erledigungsumfang geklärt?
- Empfänger und tatsächliche Zahlung gesichert, keine Doppelanrechnung?
- Quittung, gegebenenfalls Schuldschein und Sicherheiten gesondert geprüft?
- Verbleibende liquide Mittel und erst wirklich entfallene Monatsrate getrennt geplant?
Häufige Fragen
Darf ich jedes Privatdarlehen wie einen Bank-Ratenkredit vorzeitig ablösen?
Ein echtes Darlehen unter privat handelnden Personen ist anders einzuordnen als ein Verbraucherdarlehen eines Unternehmers. Übertragen Sie § 500 BGB nicht automatisch. Prüfen Sie die tatsächliche Abrede, einschlägige gesetzliche Rechte und gegebenenfalls eine neue Ablösevereinbarung.
Brauche ich für jede frühe Vertragsbeendigung eine neue Zustimmung?
Nicht zwingend. Ein vereinbartes Recht oder ein einschlägiges gesetzliches Kündigungsrecht kann maßgeblich sein. Für den Weg einer neu vereinbarten einvernehmlichen Ablösung müssen sich die Beteiligten tatsächlich über Inhalt und Bedingungen einigen. Eine pauschale Aussage für alle Privatdarlehen ist nicht ausreichend.
Kann ich einen festen verzinsten Vertrag immer mit drei Monaten Frist kündigen?
Nein. § 488 Absatz 3 betrifft die nicht bestimmte Rückzahlungszeit. § 489 Absatz 2 enthält eine Dreimonatsfrist bei veränderlichem Zinssatz. Für gebundene Zinsen nennt § 489 andere Voraussetzungen und Termine; ein fester Endtermin allein entscheidet die vorzeitige Beendigung nicht.
Sind im Beispiel nur 3.800 Euro zu überweisen?
Die Modellvereinbarung verlangt 3.800 Euro Restkapital plus genau 60 Euro noch geschuldete Zinsen, zusammen 3.860 Euro zur rechtzeitigen vollständigen Ablösung. Die 60 Euro sind eine ausdrückliche Modellannahme und keine pauschale Gebühr. Frühere Kapitalzahlungen von 1.200 Euro sind bereits abgezogen.
Gilt für private Ablösegebühren immer die Grenze von einem Prozent?
Die Grenzen von einem beziehungsweise einem halben Prozent in § 502 Absatz 3 BGB betreffen Allgemein-Verbraucherdarlehen. Sie sind keine universelle Gebührenregel für eine rein private Geldleihe. Grundlage und Berechnung jeder verlangten Zusatzposition sind gesondert zu prüfen.
Wann entferne ich die alte Rate aus meinem Monatsbudget?
Erst wenn die betreffende Zahlungspflicht tatsächlich beendet ist. Im Monatsmodell reduziert sich die Summe bestehender Raten nach vollständigem Abschluss von 300 auf 120 Euro. Der Wunsch zur Ablösung und ein bloßer Überweisungsauftrag allein bestätigen diese Entlastung noch nicht.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 16.10.2026.
- § 488 BGB – Darlehenspflichten und Fall ohne bestimmte Rückzahlungszeit
- § 489 BGB – Ordentliche Kündigungsrechte des Darlehensnehmers
- § 490 BGB – Besondere außerordentliche Kündigung
- § 491 BGB – Abgrenzung von Verbraucherdarlehen
- § 271 BGB – Leistungszeit und Auslegungsregel
- § 500 BGB – Vorzeitige Erfüllung bei Verbraucherdarlehen
- § 502 BGB – Vorfälligkeitsentschädigung bei Verbraucherdarlehen
- § 311 BGB – Vertragliche Änderung
- § 362 BGB – Erfüllung durch tatsächliche Leistung
- § 367 BGB – Unzureichende Leistung, Zinsen und Kosten
- § 368 BGB – Quittung
- § 371 BGB – Schuldschein nach Erfüllung