Privatdarlehen ohne Rückzahlungstermin: Kündigung und Fälligkeit prüfen
Kein Rückzahlungstermin beim privaten Darlehen? Kündigung, Zugang und Monatsfrist prüfen, Restschuld mit verfügbaren Mitteln abgleichen und einen neuen Ratenplan klären.
In diesem Artikel
Kurzantwort
Ist bei einem echten Privatdarlehen keine Rückzahlungszeit bestimmt, sieht § 488 Absatz 3 BGB eine Kündigung mit drei Monaten Frist vor. Prüfen Sie zuerst die tatsächlichen Abreden, den Inhalt und Zugang der Erklärung sowie mögliche Sonderfälle. Bei fehlender Liquidität verändert ein eigener Ratenvorschlag die Fälligkeit nicht automatisch; dafür brauchen Sie eine tatsächliche Vereinbarung.
Ist wirklich kein Rückzahlungstermin vereinbart?
Dieser Leitfaden betrifft ein Darlehen zwischen tatsächlich privat handelnden Personen in Deutschland. Lesen Sie Vertrag, spätere Nachrichten und bereits getroffene Zahlungsabsprachen zusammen. Ein fester Endtermin, ein vereinbarter Ratenplan oder eine besondere Kündigungsregel kann die Einordnung verändern. Eine Formulierung wie „sobald …“ braucht eine Prüfung ihres konkreten Inhalts; sie ist nicht allein deshalb bedeutungslos, weil kein Kalenderdatum danebensteht.
Die Übersicht zum privaten Kreditvertrag hilft beim Sammeln der Vereinbarungen. Prüfen Sie auch, ob eine Person wirklich privat oder als Unternehmer handelt. § 491 BGB beschreibt Verbraucherdarlehen mit einem Unternehmer als Darlehensgeber und weitere Voraussetzungen. Der umgangssprachliche Ausdruck „Privatkredit“ genügt für die rechtliche Einordnung nicht.
Bei ungeklärten Sicherheiten, einem Vollstreckungstitel oder Streit über den Vertrag lassen Sie den Fall individuell prüfen. Das folgende Modell setzt eine unstreitige private Darlehensforderung, keine vereinbarte Rückzahlungszeit und keine abweichende Kündigungsregel voraus.
Zahlungswunsch, Kündigung und Fälligkeit auseinanderhalten
Nach § 488 Absatz 3 BGB hängt bei nicht bestimmter Rückzahlungszeit die Fälligkeit von einer Kündigung durch eine der Parteien ab; die Kündigungsfrist beträgt drei Monate. Eine bloße Nachricht mit der Bitte um Geld ersetzt die Prüfung von Inhalt und Zugang einer Kündigung nicht. Sind keine Zinsen geschuldet, darf der Darlehensnehmer auch ohne Kündigung zurückzahlen.
| Situation | Was zu prüfen ist |
|---|---|
| Ein früher vereinbarter Termin wird genannt | Existenz und Inhalt dieser Abrede mit den eigenen Unterlagen abgleichen |
| Bisher keine Rückzahlungszeit, jetzt Kündigung | Erklärung, Zugang, anwendbare Kündigungsregel und Fristablauf bestimmen |
| Sofortige Rückzahlung wegen besonderer Umstände | Konkrete außerordentliche Grundlage und Voraussetzungen individuell prüfen |
| Ein neuer Ratenplan wird vorgeschlagen | Ob beide Seiten diesen Plan tatsächlich vereinbaren |
Die normale Frist ist keine Zusage, dass jede außerordentliche Kündigung unwirksam wäre. § 490 Absatz 1 BGB regelt insbesondere eine wesentliche Verschlechterung oder drohende Verschlechterung der Vermögenslage beziehungsweise Sicherheit, durch die die Rückzahlung auch unter Verwertung der Sicherheit gefährdet wird. Ein bloßer Hinweis „ich brauche mein Geld“ belegt diese Voraussetzungen für sich genommen nicht. Andere vertragliche oder gesetzliche Sonderfälle verlangen eine eigene Prüfung.
Die Frist vom tatsächlichen Zugang aus berechnen
§ 130 BGB knüpft eine gegenüber einem Abwesenden abgegebene Erklärung an ihren Zugang. Das Datum auf dem Brief und das tatsächliche Zugangsdatum können auseinanderfallen. Bewahren Sie Schreiben, Umschlag, Nachrichten und vorhandene Zustellnachweise auf. Eine Vermutung zum Briefdatum ist kein sicherer Ersatz für den Zugangsabgleich.
Bei einer ereignisbezogenen Frist zählt nach § 187 Absatz 1 BGB der Ereignistag bei der Berechnung nicht mit. Für Monatsfristen bestimmt § 188 Absatz 2 BGB das Ende anhand der entsprechenden Tageszahl im letzten Monat; fehlt dieser Tag, enthält Absatz 3 die Monatsendregel.
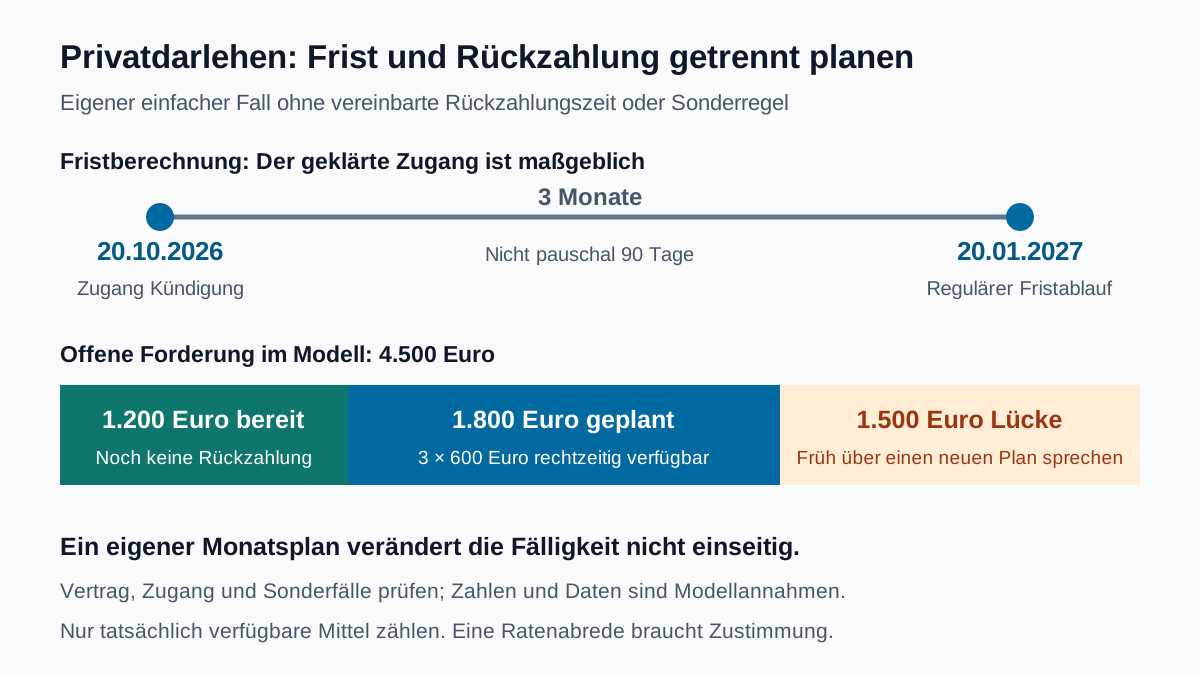
Eigenes einfaches Datumsbeispiel: Eine wirksame Kündigung geht am 20. Oktober 2026 zu. Bei einer dreimonatigen ereignisbezogenen Frist ohne abweichende Regel ergibt sich der reguläre Fristablauf am Ende des 20. Januar 2027. Drei Monate sind hier nicht pauschal 90 Tage. Das Beispiel entscheidet keinen streitigen Zugang oder Sonderfall. Klären Sie den konkreten Zahlungsablauf und lassen Sie den maßgeblichen Termin bei Unklarheit prüfen.
Notieren Sie getrennt: Erklärungstag, nachgewiesener Zugang, berechneter Fristablauf und gegebenenfalls wirklich neu vereinbarte Zahlungsdaten. Planen Sie auch die Zahlungsabwicklung rechtzeitig und klären Sie eine richtige, Ihnen bekannte Kontoverbindung. Ein letzter Gehaltseingang nach dem maßgeblichen Termin steht vorher noch nicht zur Verfügung.
Restforderung und rechtzeitig verfügbares Geld nebeneinander rechnen
Eigene frei gewählte Werte, keine echten Kontodaten: 6.000 Euro wurden als zinsloses Darlehen ausgezahlt. Bereits bestätigte, wirksam angerechnete Kapitalzahlungen betragen 1.500 Euro. Es bestehen im Modell keine weiteren Kosten, Zinsen oder Auszahlungen. Damit bleiben 4.500 Euro Kapital offen. Nach § 362 BGB kommt es für die Erfüllung auf die tatsächlich bewirkte geschuldete Leistung an, nicht auf eine künftige Sparabsicht.
| Position im eigenen Modell | Betrag |
|---|---|
| Ursprünglich ausgezahltes Kapital | 6.000 Euro |
| Bereits angerechnete Kapitalzahlungen | −1.500 Euro |
| Offenes Kapital | 4.500 Euro |
| Jetzt für die Rückzahlung bereitgehalten | 1.200 Euro |
| Drei vor dem Termin verfügbare Sparbeträge zu 600 Euro | 1.800 Euro |
| Geplante rechtzeitige Rückzahlungsmittel | 3.000 Euro |
| Noch ungedeckter Betrag | 1.500 Euro |
Rechnungen: 6.000 − 1.500 = 4.500 Euro offene Forderung; 1.200 + 3 × 600 = 3.000 Euro geplante Mittel; 4.500 − 3.000 = 1.500 Euro Lücke. Die 1.200 Euro gelten nicht schon als zurückgezahlt, solange sie nur auf Ihrem eigenen Konto liegen. Jede tatsächliche weitere Zahlung verändert Forderung und eigene Mittel gleichzeitig; zählen Sie sie nicht doppelt.
Alle drei Sparbeträge müssen im Beispiel vor dem maßgeblichen Termin wirklich zur Verfügung stehen. Fehlt der dritte Betrag von 600 Euro bis dahin, wären nur 2.400 Euro vorhanden und die Lücke würde auf 2.100 Euro steigen. Ein optimistischer Monatsplan über die Frist hinaus löst das Problem nicht.
Eine tragbare Monatszahlung braucht auch die Zustimmung zum neuen Plan
Im eigenen Haushaltsmodell stehen 2.300 Euro Nettoeinkommen 1.350 Euro Lebenshaltung und Fixkosten sowie 150 Euro anderen laufenden Raten gegenüber. Vor einer neuen Zahlung bleiben 800 Euro. Eine selbst gewählte monatliche Wunschreserve von 200 Euro lässt rechnerisch 600 Euro für einen Sparbetrag beziehungsweise eine neue vereinbarte Monatszahlung.
Der Haushaltscheck zur monatlichen Kreditbelastung bildet diesen Vergleich ab: Einkommen 2.300, Fixkosten 1.350, bestehende Raten 150, geplante neue Zahlung 600, Wunschreserve 200. Nach der neuen Zahlung bleiben 200 Euro und der Abstand zur Wunschreserve ist null. Bei 800 Euro neuer Zahlung bliebe nichts und die Reserve würde um 200 Euro unterschritten. Das ist eine eigene Planung, keine Bankformel oder Prüfung der Rechtslage.
Wenn die Gesamtzahlung nicht gelingt, schlagen Sie einen realistischen Plan frühzeitig vor. Ein beispielhafter Vorschlag wäre: 1.200 Euro tatsächliche erste Zahlung, danach fünf Zahlungen zu 600 Euro und eine letzte zu 300 Euro. Zusammen sind das 4.500 Euro; ohne Zinsen und Kosten bleiben nach der ersten Zahlung 3.300 Euro. Legen Sie für jede Zahlung ein konkretes Datum fest.
Nach § 311 Absatz 1 BGB braucht eine vertragliche Änderung grundsätzlich eine Vereinbarung zwischen den Beteiligten. Ihre einseitige Ankündigung „ich zahle jetzt monatlich 600 Euro“ ersetzt daher keine Zustimmung zu geänderten Fälligkeiten. Bestätigen lassen sollten Sie auch, ob zusätzliche Zinsen oder Kosten entstehen und welche Abrede zur Gesamtfälligkeit gilt. Der Monatsrechner beantwortet diese Vertragsfragen nicht.
Präzise antworten, statt nur um Aufschub zu bitten
Zum Darlehen vom [Datum] habe ich die Rückzahlungsvereinbarungen geprüft. Nach meinen Unterlagen sind [bestätigte Zahlungen] angerechnet; der verbleibende Kapitalbetrag beträgt [Betrag]. Ihre Erklärung ist mir am [tatsächlicher Zugang] zugegangen. Bitte erläutern Sie den geltend gemachten Rückzahlungstermin und gegebenenfalls eine abweichende Vereinbarung oder besondere Kündigungsgrundlage. Für einen geänderten Zahlungsplan schlage ich [Beträge und konkrete Daten] vor und bitte um ausdrückliche Bestätigung des Plans einschließlich der Behandlung von Zinsen und Kosten.
Das ist eine Formulierungshilfe für zutreffende, unstreitige Angaben. Verwenden Sie sie nicht als Anerkenntnis einer unklaren Forderung oder eines unzutreffenden Restbetrags. Halten Sie Vertragsprüfung und Vergleichsvorschlag auseinander; bei Streit sollte die Antwort individuell geprüft werden.
Fälligkeit und Verzug sind verschiedene Fragen. § 286 BGB verbindet den Verzug grundsätzlich mit einer nach Fälligkeit erfolgten Mahnung und nennt Fälle, in denen diese entbehrlich ist; Absatz 4 berücksichtigt nicht zu vertretende Umstände. Gehen Sie nicht davon aus, nach jeder Kündigung müsse immer noch eine weitere Mahnung folgen. Umgekehrt beweist eine kurze Zahlungsaufforderung nicht automatisch sämtliche Voraussetzungen. Lassen Sie behauptete Verzugskosten und deren Beginn gesondert nachvollziehen.
Eine gerichtliche Zustellung verlangt eine eigene fristgerechte Reaktion. Nutzen Sie bei gerichtlicher Post den Ratgeber zum Mahnbescheid; ein laufendes Gespräch über private Raten ersetzt diese Schritte nicht. Bei Kontaktaufnahme eines unbekannten Anbieters hilft zusätzlich die Prüfung eines privaten Kreditgebers vor einer Zahlung an ungeklärte Empfänger.
Checkliste für eine Darlehensforderung ohne festen Termin
- Private Parteien, Auszahlung und tatsächliche Vereinbarungen geklärt?
- Ein möglicherweise doch vereinbarter Rückzahlungstermin oder Ratenplan geprüft?
- Inhalt und nachgewiesener Zugang einer Kündigung gesichert?
- Normale Frist und behauptete besondere Kündigungsgrundlage getrennt bewertet?
- Fristablauf mit Monatsrechnung statt pauschaler Tageszahl bestimmt?
- Kapital, tatsächlich angerechnete Zahlungen, Zinsen und Kosten getrennt aufgelistet?
- Nur vor dem Termin wirklich verfügbare Mittel in den Rückzahlungsplan aufgenommen?
- Bei einer Lücke konkrete Beträge und Daten vorgeschlagen und Zustimmung nachverfolgt?
- Geänderte Fälligkeiten und zusätzliche Positionen ausdrücklich geklärt?
- Gerichtliche Schreiben unabhängig vom privaten Gespräch bearbeitet?
Bewahren Sie die ursprüngliche Abrede, die Kündigung, Zugangsbelege, bestätigte Planänderungen und Zahlungsnachweise zusammen auf. So lässt sich später unterscheiden, was ursprünglich geschuldet, was wirksam geändert und was bereits tatsächlich erfüllt wurde.
Häufige Fragen
Muss ein Privatdarlehen ohne Termin sofort zurückgezahlt werden?
Bei nicht bestimmter Rückzahlungszeit sieht § 488 Absatz 3 BGB eine Kündigung und drei Monate Frist vor. Prüfen Sie zuvor tatsächlich vereinbarte Bedingungen und gegebenenfalls besondere Kündigungsgründe. Eine bloße Zahlungsbitte beantwortet diese Fragen nicht.
Zählt das Datum auf dem Kündigungsbrief als Fristbeginn?
Entscheidend ist der für die Erklärung maßgebliche Zugang, der vom Briefdatum abweichen kann. Sichern Sie vorhandene Nachweise und berechnen Sie die Monatsfrist anhand des tatsächlich geklärten Zugangs.
Kann ich einfach mit monatlichen Teilzahlungen anfangen?
Ein eigener Vorschlag ändert die vereinbarte beziehungsweise eingetretene Fälligkeit nicht einseitig. Lassen Sie Beträge, Daten, Gesamtfälligkeit sowie Zinsen und Kosten eines geänderten Plans tatsächlich vereinbaren.
Ist zurückgelegtes Geld bereits eine Rückzahlung?
Nein. Solange es nur auf Ihrem eigenen Konto liegt, ist damit die geschuldete Leistung an den Gläubiger noch nicht bewirkt. Führen Sie offene Forderung, zurückgehaltene Mittel und tatsächlich angerechnete Zahlungen getrennt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 14.10.2026.
- § 488 BGB – Fälligkeit ohne bestimmte Rückzahlungszeit
- § 130 BGB – Zugang der Erklärung
- § 187 BGB – Fristbeginn
- § 188 BGB – Monatsfrist und Fristende
- § 286 BGB – Verzug und Voraussetzungen
- § 311 BGB – Vertragliche Änderung
- § 362 BGB – Tatsächliche Erfüllung
- § 490 BGB – Außerordentliche Kündigung
- § 491 BGB – Abgrenzung Verbraucherdarlehen