Arbeitgeberdarlehen nach Kündigung: Fälligkeit und Lohn prüfen
Muss ein Arbeitgeberdarlehen beim Jobende sofort zurückgezahlt werden? Vertragsklauseln, letzte Lohnverrechnung und nächsten Zahlungstermin mit Rechenbeispiel prüfen.
In diesem Artikel
Kurzantwort
Das Ende des Arbeitsverhältnisses macht ein Arbeitgeberdarlehen nicht ohne Weiteres vollständig fällig. Prüfen Sie Darlehensvertrag, wirksame Kündigungs- und Fälligkeitsregeln sowie eine gesonderte Zahlungsforderung. Gleichen Sie die letzte Lohnverrechnung mit dem Darlehenskonto ab und klären Sie den nächsten Zahlungsweg. Eine zu weit gefasste AGB-Klausel kann unwirksam sein; daraus folgt weder ein Schuldenerlass noch die Unwirksamkeit jeder Rückzahlungsklausel.
Arbeitsende und Darlehensvertrag getrennt prüfen
Dieser Leitfaden betrifft ein echtes Darlehen, bei dem Ihr Arbeitgeber selbst Darlehensgeber ist, in Deutschland. Ein bloßer Lohnvorschuss oder ein Bankkredit, den der Arbeitgeber nur vermittelt hat, ist ein anderer Ausgangspunkt. Steuerliche Vergünstigungen oder konkrete Zinsangebote werden hier nicht berechnet.
Nach § 488 Absatz 1 BGB sind vereinbarte Zinsen zu zahlen und das Darlehen bei Fälligkeit zurückzuzahlen. Lesen Sie deshalb neben dem Arbeitsvertrag den Darlehensvertrag und spätere Änderungen: Was steht zu Laufzeit, monatlichen Raten, Ausscheiden und Kündigung des Darlehens? Das Ende des Arbeitsverhältnisses und eine wirksame Fälligkeit der gesamten Restschuld sind gesondert zu beurteilen.
| Unterlage oder Datum | Konkreter Prüfpunkt |
|---|---|
| Darlehensvertrag und Nachträge | Wer ist Gläubiger, welcher Betrag wurde ausgezahlt, welche Rate und Fälligkeit wurden vereinbart? |
| Ende des Arbeitsverhältnisses | Wann und auf welche Weise endet es, und welche Vertragsregel soll dadurch ausgelöst werden? |
| Gesonderte Darlehenskündigung oder Zahlungsforderung | Welche Grundlage, welcher Zugang, welcher Termin und welcher konkrete Saldo werden behauptet? |
| Letzte Lohnabrechnung und Darlehenskonto | Welche Rate wurde tatsächlich verrechnet und in welchem Zeitraum auf welche Position angerechnet? |
Ist für die Rückzahlung überhaupt keine Zeit bestimmt, enthält § 488 Absatz 3 BGB eine Kündigungsregel mit drei Monaten Frist. Übertragen Sie das nicht ungeprüft auf einen bereits vereinbarten Ratenplan oder auf jedes Arbeitgeberdarlehen. Die Anleitung zum Darlehen ohne Rückzahlungstermin erläutert diesen besonderen Ausgangspunkt für private Darlehen; beim Arbeitgeber sind zusätzlich Vertragsklauseln und die Beschäftigungssituation zu prüfen.
Sonderregeln für Verbraucherdarlehen und AGB sind verschiedene Fragen
Eine Arbeitgeberfinanzierung fällt nicht automatisch unter sämtliche Sonderregeln des Allgemein-Verbraucherdarlehens. § 491 Absatz 2 Satz 2 Nummer 4 BGB nimmt Darlehen aus, die der Arbeitgeber als Nebenleistung zum Arbeitsvertrag zu einem niedrigeren als dem marktüblichen effektiven Jahreszins gewährt und die anderen Personen nicht angeboten werden. Ob diese Voraussetzungen tatsächlich erfüllt sind, muss anhand des konkreten Angebots geprüft werden. Dieser Beitrag behauptet keinen aktuellen marktüblichen Zinssatz.
Davon zu unterscheiden ist die Kontrolle vorformulierter Vertragsbedingungen. § 307 BGB behandelt unangemessen benachteiligende und unklare AGB. Bei Verbraucherverträgen kann nach § 310 Absatz 3 Nummer 2 BGB unter den dort genannten Voraussetzungen auch eine nur einmal verwendete vorformulierte Bedingung erfasst sein, auf deren Inhalt der Verbraucher wegen der Vorformulierung keinen Einfluss nehmen konnte. Eine tatsächlich ausgehandelte Vereinbarung ist deshalb anders einzuordnen als ein vorgelegtes Formular.
Kann eine Klausel die gesamte Restschuld beim Ausscheiden fällig stellen?
Im Urteil des Bundesarbeitsgerichts vom 12. Dezember 2013, 8 AZR 829/12, insbesondere Randnummern 24–43 ging es um Arbeitgeberdarlehen und eine weit gefasste vorformulierte Kündigungsklausel. Sie erfasste auch eine vom Arbeitgeber veranlasste Eigenkündigung des Arbeitnehmers. Das Gericht hielt die Klausel wegen unangemessener Benachteiligung für unwirksam. Im entschiedenen Fall blieb es bei der vereinbarten ratierlichen Rückzahlung.
Die Grenze dieses Urteils: Nach Randnummer 38 ist eine Bindung des Fortbestands eines Arbeitgeberdarlehens an das Arbeitsverhältnis nicht generell unzulässig. Aus dem Urteil folgt daher weder „jede Rückzahlungsklausel ist unwirksam“ noch „bei freiwilligem Wechsel darf immer sofort alles verlangt werden“. Wortlaut, Einordnung der Klausel, Beendigungsgrund und sonstige Kündigungsrechte sind im konkreten Fall zu prüfen. Eine zu weit gefasste AGB-Klausel wird auch nicht einfach auf einen gerade noch zulässigen Teil zurückgeschnitten; das erläutert das Gericht in Randnummern 41–43.
Eine unwirksame Klausel bedeutet keinen Schuldenerlass. § 306 BGB regelt grundsätzlich den Fortbestand des übrigen Vertrags und die ergänzende Anwendung gesetzlicher Vorschriften; Absatz 3 enthält eine Ausnahme bei unzumutbarer Härte. Die vereinbarte Restschuld verschwindet nicht allein durch einen Fehler in der Fälligkeitsklausel.
Außerordentliche Kündigungsrechte sind gesondert zu prüfen. § 490 Absatz 1 BGB setzt unter anderem eine wesentliche Verschlechterung der Vermögensverhältnisse oder der Werthaltigkeit einer Sicherheit voraus, durch die die Rückzahlung auch unter Verwertung der Sicherheit gefährdet wird. Der bloße Wegfall einer vereinbarten Verrechnung mit dem Lohn war im genannten BAG-Fall keine solche Verschlechterung einer rechtlichen Sicherheit; weitere Voraussetzungen waren dort nicht dargelegt (Randnummern 19–23). Das ist keine allgemeine Zusage, dass ein Einkommensverlust nie ein Kündigungsgrund sein kann.
Die letzte Lohnabrechnung erklärt noch nicht die gesamte Darlehensabrechnung
§ 108 GewO sieht bei Zahlung des Arbeitsentgelts eine Abrechnung in Textform mit Abrechnungszeitraum, Zusammensetzung und Angaben zu Abzügen vor; Absatz 2 enthält eine Ausnahme, wenn sich gegenüber der letzten ordnungsgemäßen Abrechnung nichts geändert hat. Vergleichen Sie eine ausgewiesene Darlehensrate mit dem tatsächlichen Auszahlungsbetrag und der Verbuchung auf dem Darlehenskonto. Ein Abzug auf der Gehaltsabrechnung macht eine behauptete Gesamtforderung nicht automatisch richtig.
Für eine Aufrechnung sind die Voraussetzungen aus § 387 BGB zu beachten, etwa gegenseitige gleichartige Forderungen und die maßgebliche Fälligkeit. Nach § 394 BGB kann gegen eine Forderung nicht aufgerechnet werden, soweit sie unpfändbar ist. Der gesamte letzte Nettolohn steht dem Arbeitgeber deshalb nicht schon wegen einer offenen Darlehensforderung zur Verrechnung zur Verfügung. Welcher Betrag im Einzelfall geschützt ist, wird mit diesem Darlehensmodell nicht berechnet.
Fordern Sie eine nachvollziehbare Aufstellung an: Ausgangsschuld, bereits angerechnete Zahlungen, letzte Verrechnung, gegebenenfalls tatsächlich geschuldete Zinsen und sonstige beanspruchte Positionen, aktueller Saldo und nächste Fälligkeit. Lassen Sie einen unklaren oder bestrittenen Lohnabzug zeitnah anhand der Unterlagen prüfen. Dabei ist auch zu klären, ob tatsächlich eine wirksame Aufrechnung vorliegt.
Eine Lohnabtretung ist ein anderer Mechanismus: Dort ist eine Lohnforderung an einen Gläubiger abgetreten. Der Ratgeber zur Lohnabtretung beim Kredit erläutert Offenlegung und Anrechnung. Übertragen Sie deren Voraussetzungen nicht einfach auf den Arbeitgeber als eigenen Darlehensgeber.
Beispiel: 150 Euro Rate tauchen in zwei Rechnungen auf, werden aber nur einmal gezahlt
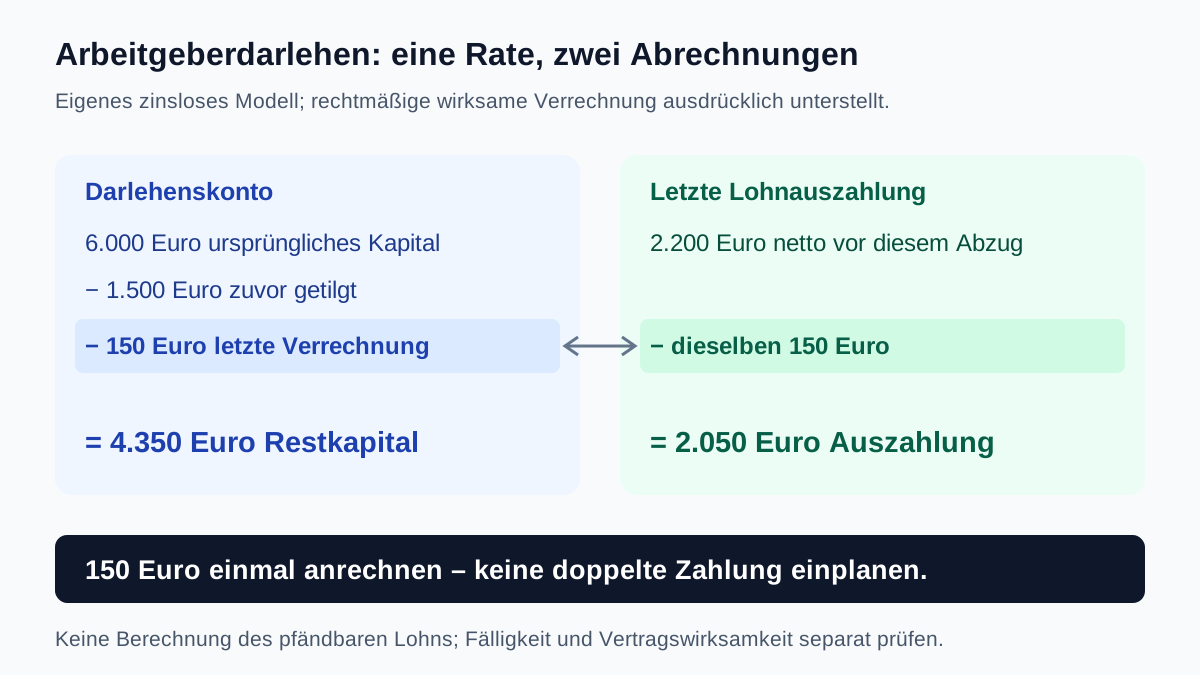
Eigene frei gewählte Modellbeträge, keine Aussage über einen konkreten Vertrag: Ein tatsächlich zinsloses Arbeitgeberdarlehen betrug anfangs 6.000 Euro. Vor der letzten Lohnabrechnung sind 1.500 Euro bestätigte Kapitalrückzahlungen angerechnet. Offen sind damit 4.500 Euro. Für das Modell ist ausdrücklich unterstellt, dass die weitere 150-Euro-Verrechnung rechtmäßig und wirksam ist, vollständig auf Kapital angerechnet wird und keine weiteren Positionen oder Buchungen bestehen.
| Darlehenskonto | Letzte Lohnauszahlung |
|---|---|
| 6.000 Euro ursprüngliches Kapital | 2.200 Euro Nettolohn vor gerade diesem Darlehensabzug |
| − 1.500 Euro zuvor bestätigte Kapitalrückzahlungen | − 150 Euro rechtmäßige, wirksame Verrechnung |
| − 150 Euro letzte bestätigte Kapitalverrechnung | = 2.050 Euro tatsächliche Auszahlung im Modell |
| = 4.350 Euro Restkapital | Die 150 Euro sind für den bezeichneten Zeitraum bereits berücksichtigt. |
Hier gilt also 6.000 − 1.500 − 150 = 4.350 Euro Restkapital und zugleich 2.200 − 150 = 2.050 Euro Auszahlung. Das sind zwei Perspektiven auf denselben einmaligen Vorgang, keine zwei Raten. Eine bereits wirksam verrechnete und angerechnete Rate darf nicht noch einmal als unbezahlt eingeplant werden. Bei einer bloß angekündigten oder unklaren Verrechnung ist dieser Erfüllungsstand hingegen erst zu klären.
Für Zahlungen kommt es nach § 362 BGB auf die bewirkte geschuldete Leistung an. Eine lediglich vorgemerkte Überweisung oder die eigene Rechentabelle beweist keine Erfüllung. Lassen Sie den tatsächlichen Stand bestätigen. Das Beispiel berechnet weder den pfändbaren Lohnanteil noch die Wirksamkeit einer Kündigung und setzt keinen Zins- oder Gebührenerlass für andere Fälle voraus.
Nach dem letzten Lohn einen eindeutigen Zahlungsweg und ein neues Monatsbudget festlegen
Wenn die ratierliche Rückzahlung wirksam fortbesteht, lassen Sie Empfänger, Bankverbindung, Verwendungszweck, nächsten Fälligkeitstag und die bereits durch Lohnverrechnung erledigten Zeiträume bestätigen. Nutzen Sie bekannte Kontaktdaten aus den Vertragsunterlagen, wenn eine neue Zahlungsanweisung unklar ist. Eine Überweisung für den nächsten Monat darf nicht versehentlich als erneute Zahlung der bereits erledigten letzten Lohnrate eingeplant werden.
Ein geänderter Zahlungsplan erfordert nach dem Ausgangspunkt des § 311 Absatz 1 BGB eine entsprechende Vereinbarung, soweit das Gesetz nichts anderes bestimmt. Eine selbst berechnete kleinere Rate ändert den Vertrag nicht. Bei streitiger Gesamtfälligkeit genügt es ebenso wenig, ungeprüft nur auf den alten Plan zu verweisen. Klären Sie Forderungsgrund und Termine und holen Sie bei Bedarf rechtzeitig individuelle Unterstützung ein; eine Rückfrage beim Arbeitgeber ersetzt keine fristgerechte Reaktion auf gerichtliche Schreiben.
Eigenes Modell für einen späteren, anderen Monat: Tatsächlich gesichertes neues Nettoeinkommen von 2.300 Euro minus 1.500 Euro Lebenshaltung und Fixkosten minus 100 Euro andere bestehende Raten minus 150 Euro weiterhin vereinbarte Arbeitgeberdarlehensrate ergibt 550 Euro. Nach einer selbst gewählten Reserve von 250 Euro bleiben 300 Euro. Die Fortgeltung der 150-Euro-Rate wird hier ausdrücklich als geklärt unterstellt.
Im bestehenden Haushaltscheck geben Sie für dieses Monatsmodell 2.300 Euro Einkommen, 1.500 Euro Fixkosten, insgesamt 250 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve ein. Die Arbeitgeberrate steckt bereits in den 250 Euro. Der Check entscheidet weder die Vertragswirksamkeit noch den geschützten Lohnbetrag. Die letzte Auszahlung von 2.050 Euro aus dem vorigen Beispiel gehört in eine separate Übergangsplanung; sie ist keine zusätzliche laufende Einnahme. Ist eine neue Stelle oder eine andere Einnahme noch nicht gesichert, verwenden Sie nicht einfach das angenommene neue Gehalt.
Checkliste und sachliche Nachfrage vor dem nächsten Termin
- Arbeitgeber selbst Darlehensgeber und kein bloßer Lohnvorschuss oder vermittelter Bankkredit?
- Darlehensvertrag, Nachträge, Ende des Arbeitsverhältnisses und gesonderte Darlehenskündigung zusammengetragen?
- Behauptete Gesamtfälligkeit und genaue Vertragsklausel benannt, statt allein auf das Arbeitsende zu verweisen?
- Letzte Lohnabrechnung mit tatsächlicher Auszahlung und Darlehenskonto abgeglichen?
- Rechtmäßigkeit und Anrechnung der letzten Verrechnung geklärt?
- Empfänger, nächster Termin und noch offene Zeiträume eindeutig bestätigt?
- Neues Budget mit tatsächlich gesicherten Einnahmen und ohne doppelte Rate gerechnet?
Formulierungshilfe für eine Nachfrage: „Bitte übersenden Sie mir zum Darlehen [Vertragsnummer] den aktuellen Saldo mit der Anrechnung bisheriger Zahlungen und der letzten Lohnverrechnung. Bitte nennen Sie die Grundlage und den Termin der von Ihnen verlangten Rückzahlung sowie den Zahlungsempfänger und die noch offenen Zeiträume. Für die weitere Klärung bitte ich außerdem um die betreffende Vertragsklausel und gegebenenfalls die gesonderte Darlehenskündigung.“
Ergänzen Sie nur zutreffende Angaben. Eine solche Nachfrage entscheidet den Streit nicht und verschiebt keine bestehenden Fristen. Bei einer bestrittenen sofortigen Gesamtforderung, einem unklaren erheblichen Lohnabzug oder gerichtlichen Schreiben sollten Vertrag, Abrechnung und Termine individuell geprüft werden.
Wurde dagegen bereits vorab auf einen bestimmten späteren Lohnanspruch gezahlt, hilft der Prüfplan zum Gehaltsvorschuss und verbleibenden Restlohn. Er grenzt diese Vorauszahlung vom eigenständigen Arbeitgeberdarlehen ab und zeigt, wie die kleinere spätere Auszahlung ohne doppelte Belastung in die Haushaltsplanung eingeht.
Häufige Fragen
Muss ich beim Arbeitgeberwechsel immer sofort den ganzen Restkredit zurückzahlen?
Das lässt sich nicht allein aus dem Arbeitsende ableiten. Maßgeblich sind Darlehensvertrag, wirksame Fälligkeitsregeln und gegebenenfalls eine gesonderte Darlehenskündigung. Das BAG hat eine zu weit gefasste AGB-Klausel beanstandet, aber nicht jede Bindung eines Darlehens an das Arbeitsverhältnis verboten.
Entfällt die Schuld, wenn die Kündigungsklausel unwirksam ist?
Nein, ein Klauselfehler allein erlässt die Restschuld nicht. Der übrige Vertrag besteht grundsätzlich nach § 306 BGB fort; die konkrete weitere Fälligkeit und mögliche sonstige Kündigungsrechte sind getrennt zu prüfen.
Darf der Arbeitgeber den gesamten letzten Nettolohn mit dem Darlehen verrechnen?
Eine offene Darlehensforderung allein erlaubt das nicht. Es müssen unter anderem die Voraussetzungen der Aufrechnung erfüllt sein; gegen den unpfändbaren Teil einer Forderung ist die Aufrechnung ausgeschlossen. Ein ausgewiesener Abzug beweist weder seine Rechtmäßigkeit noch die Richtigkeit des Darlehenssaldos.
Muss ich eine bereits verrechnete Rate noch einmal überweisen?
Eine für denselben Zeitraum bereits rechtmäßig und wirksam verrechnete sowie angerechnete Rate ist nicht als nochmals offene Rate einzuplanen. Ist der Abzug nur angekündigt oder unklar, klären Sie den tatsächlichen Erfüllungsstand, die betroffene Periode und den nächsten Fälligkeitstag.
Gilt bei jedem Arbeitgeberdarlehen eine Kündigungsfrist von drei Monaten?
Nein. § 488 Absatz 3 BGB betrifft den Fall, dass für die Rückzahlung keine Zeit bestimmt ist. Bei vereinbartem Ratenplan, besonderen Vertragsklauseln oder einem geltend gemachten außerordentlichen Kündigungsrecht ist die konkrete Lage gesondert zu prüfen.
Kann ich nach der Kündigung selbst eine kleinere Rate festlegen?
Eine eigene Haushaltsrechnung ändert den Vertrag nicht. Eine neue Ratenabrede muss entsprechend vereinbart werden. Bei streitiger Gesamtfälligkeit sollten Sie Grundlage und Termine rechtzeitig klären und gegebenenfalls individuell prüfen lassen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 16.10.2026.
- § 488 BGB – Vertragliche Rückzahlung und Fälligkeit
- § 490 BGB – Außerordentliche Kündigung bei Gefährdung
- § 491 BGB – Ausnahme für bestimmte Arbeitgeberdarlehen
- § 307 BGB – Kontrolle unangemessener Vertragsbedingungen
- § 306 BGB – Folgen einer unwirksamen AGB-Klausel
- § 310 BGB – Vorformulierte Bedingungen bei Verbraucherverträgen
- § 387 BGB – Voraussetzungen der Aufrechnung
- § 394 BGB – Keine Aufrechnung gegen unpfändbare Forderungen
- § 362 BGB – Bewirkte Leistung und Erfüllung
- § 311 BGB – Vertragliche Änderung eines Schuldverhältnisses
- § 108 GewO – Abrechnung des Arbeitsentgelts
- BAG, Urteil vom 12.12.2013 – 8 AZR 829/12: Arbeitgeberdarlehen und Kündigungsklausel