Lohnabtretung im Kreditvertrag: Offenlegung und Anrechnung prüfen
Lohnabtretung als Kreditsicherheit: Vertrag, unpfändbaren Lohn und Arbeitgebermitteilung einordnen. Mit Beispiel für Ratenanrechnung und Haushaltsrechnung.
In diesem Artikel
Kurzantwort
Bei einer Lohnabtretung wird der erfasste, übertragbare Lohnanspruch vertraglich auf den Kreditgeber übertragen. Sie ist von einer gerichtlichen Lohnpfändung und von einer tatsächlichen Kreditrückzahlung zu unterscheiden. Unpfändbarer Lohn bleibt gesetzlich geschützt. Prüfen Sie die Vereinbarung, die Voraussetzungen einer Offenlegung beim Arbeitgeber und die genaue Anrechnung eingegangener Beträge, bevor Sie Ihre verbleibende Rate und Ihr Budget berechnen.
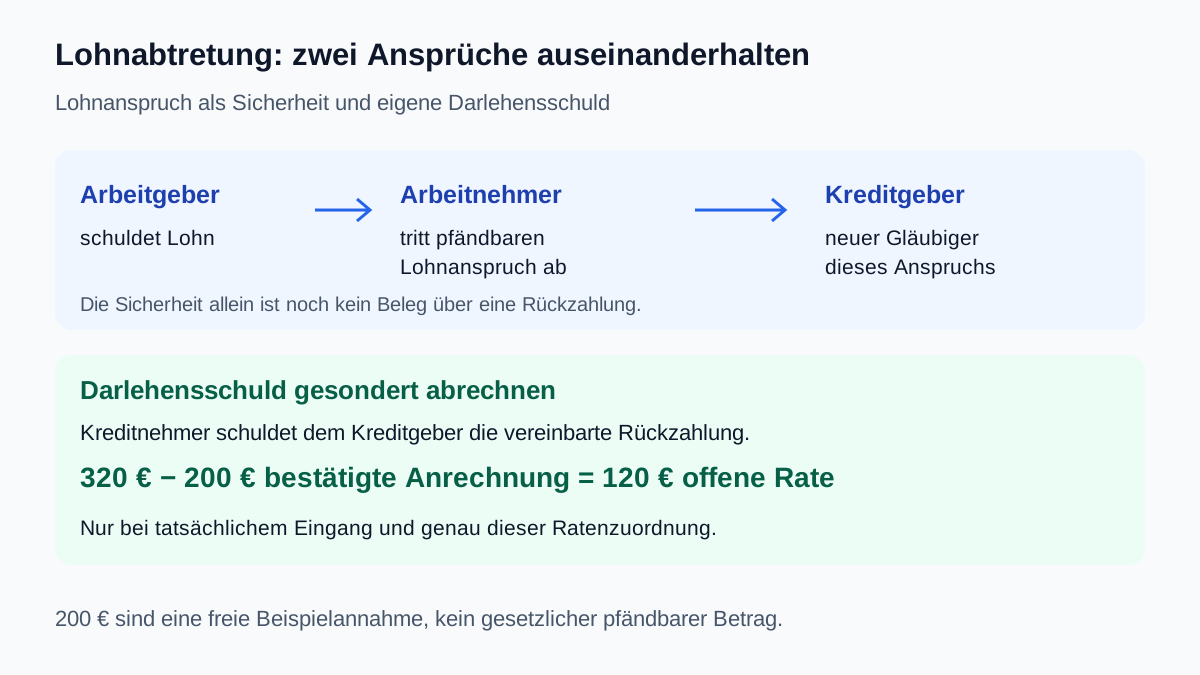
Wessen Forderung wird bei einer Lohnabtretung übertragen?
Bei einem Kredit mit Lohnabtretung müssen Sie zwei Ansprüche auseinanderhalten: Ihr Arbeitgeber schuldet Ihnen Arbeitslohn. Sie schulden dem Kreditgeber die vereinbarte Darlehensrückzahlung. Als Sicherheit kann der pfändbare Teil Ihres Lohnanspruchs an den Kreditgeber abgetreten werden. Nach § 398 BGB wird eine Forderung durch Vertrag übertragen; der neue Gläubiger tritt an die Stelle des bisherigen.
| Anspruch | Wer muss leisten? | Was bedeutet die Abtretung? |
|---|---|---|
| Arbeitslohn | Arbeitgeber gegenüber dem Arbeitnehmer | Der erfasste, übertragbare Lohnanspruch geht auf den Kreditgeber über |
| Kreditrückzahlung | Kreditnehmer gegenüber dem Kreditgeber | Eine Sicherheit allein belegt noch keine geleistete Rückzahlung |
Dieser Beitrag behandelt eine vertragliche Sicherheit für einen Kredit bei Arbeitseinkommen in Deutschland. Der Überblick zu Kreditvertrag und Sicherheiten hilft beim Abgleich der Unterlagen. Verkauft dagegen Ihr Kreditgeber seine Darlehensforderung an einen anderen Gläubiger, wird eine andere Forderung übertragen. Diesen Fall erklärt der Ratgeber zum Gläubigerwechsel.
Abtretungsvereinbarung und Arbeitsvertrag zusammen prüfen
Lesen Sie die eigentliche Abtretungserklärung und die Sicherungsvereinbarung neben dem Kreditvertrag. Prüfen Sie insbesondere, welcher Kredit gesichert wird, welche Lohnansprüche erfasst sein sollen und ob sich die Erklärung auch auf künftige Ansprüche bezieht. Eine allgemeine Erwähnung von „Sicherheiten“ beantwortet diese Fragen noch nicht.
- Welche konkrete Darlehensforderung und welche weiteren Positionen werden gesichert?
- Welcher Arbeitgeber und welche bestehenden oder künftigen Lohnansprüche sind bezeichnet?
- Welche Voraussetzungen gelten für Offenlegung, Einziehung und Verrechnung?
- Welche Begrenzungen und Regelungen zur Freigabe nach Erledigung sind vereinbart?
- Gibt es bereits andere Abtretungen oder gerichtliche Pfändungen?
§ 399 BGB schließt eine Abtretung unter anderem bei einem vereinbarten Abtretungsausschluss aus. Suchen Sie deshalb auch im Arbeitsvertrag nach einer entsprechenden Regelung. Deren bloßes Vorhandensein beantwortet noch nicht, ob die konkrete Klausel wirksam ist und Ihren Fall erfasst. Bei Streit sind Wortlaut, Vertragsart und Wirksamkeit gesondert zu prüfen. Versprechen Sie dem Kreditgeber nicht ungeprüft einen Anspruch, den Sie möglicherweise nicht wirksam übertragen können.
Unpfändbarer Lohn wird durch die Sicherheit nicht frei verfügbar
Nach § 400 BGB kann eine Forderung nicht abgetreten werden, soweit sie unpfändbar ist. Eine Formulierung wie „gesamtes Gehalt“ beseitigt diesen gesetzlichen Schutz deshalb nicht. Für Arbeitseinkommen verweist § 850 Absatz 1 ZPO auf die Schutzvorschriften der §§ 850a bis 850i.
Für den Betrag sind die einschlägigen Einkommensbestandteile, gesetzliche Unterhaltspflichten und gegebenenfalls besondere Entscheidungen zu klären. § 850e ZPO regelt die Berechnung, etwa den Umgang mit bestimmten geschützten Bezügen sowie gesetzlich abzuführenden Steuer- und Sozialbeträgen. Das auf der Abrechnung übliche Netto ist deshalb nicht ohne weitere Prüfung die vollständige Berechnungsgrundlage.
§ 850c Absatz 4 und 5 ZPO sehen jährlich angepasste Beträge und die amtliche Tabelle vor. Verwenden Sie die für den betroffenen Zahlungszeitraum gültige Fassung. Die im Grundtext der Vorschrift stehenden Eurobeträge dürfen nicht ungeprüft als aktuelle Jahreswerte übernommen werden. Der Leitfaden zu Lohnpfändung und Tabellenberechnung erklärt die einzelnen Rechenschritte.
Treffen mehrere Abtretungen und Pfändungen zusammen, lassen Sie Geltungsbereich, Entstehungs- beziehungsweise Zustellungsdaten und Rang konkret zuordnen. Eine einzelne Erklärung „zuerst unterschrieben“ ersetzt diese Prüfung nicht. Auch eine zusätzliche Kontopfändung ist ein eigener Vorgang; der Schutz beim Arbeitgeber klärt nicht automatisch die Verfügbarkeit des Bankguthabens.
Offenlegung beim Arbeitgeber ist von einer gerichtlichen Pfändung zu unterscheiden
Eine Abtretungsvereinbarung nach § 398 BGB ist ein Vertrag. Die Mitteilung an den Arbeitgeber, dass der Kreditgeber sich auf diese Sicherheit beruft, ist ein weiterer Schritt. Prüfen Sie die behauptete Vereinbarung, den gesicherten Anspruch und die vertraglichen Voraussetzungen der Einziehung. Aus den allgemeinen Regeln ergibt sich keine für jeden Kredit gleiche Anzahl ausgefallener Raten, nach der jede Offenlegung automatisch zulässig wäre.
Bei einer gerichtlichen Pfändung einer Geldforderung verbietet das Gericht dem Drittschuldner die Zahlung an den Schuldner. Nach § 829 Absatz 3 ZPO ist diese Pfändung mit Zustellung des Beschlusses an den Drittschuldner bewirkt. Eine vertragliche Lohnabtretung ist selbst kein solcher Pfändungsbeschluss. Lassen Sie sich vom Arbeitgeber benennen, welches Dokument die Bearbeitung auslöst und welcher Gläubiger welchen Betrag verlangt.
§ 407 Absatz 1 BGB schützt unter seinen Voraussetzungen eine Leistung an den bisherigen Gläubiger bei Unkenntnis der Abtretung. Bezogen auf den Lohnanspruch ist der Arbeitgeber der zahlende Schuldner und der Arbeitnehmer der bisherige Gläubiger. Die Ausnahme bei Kenntnis der Abtretung ist zu beachten. Das ist keine Erlaubnis für den Kreditnehmer, vereinbarte Kreditraten wegen einer noch nicht erfolgten Arbeitgebermitteilung einzustellen.
Bei einer unerwarteten oder bestrittenen Offenlegung sichern Sie die Unterlagen und wenden sich an Arbeitgeber und Kreditgeber über bekannte Kontakte. Droht die nächste Lohnzahlung, lassen Sie den konkreten Streit zeitnah prüfen. Eine bloße Beschwerde ist noch keine bestätigte Änderung der Abrechnung.
200 Euro Lohnabzug sind erst mit belegter Anrechnung im Ratenabgleich erledigt
Eine Lohnabrechnung mit Abzug, eine angekündigte Überweisung und ein bestätigter Zahlungseingang beim Kreditgeber sind verschiedene Nachweise. § 362 BGB knüpft die Erfüllung an die bewirkte geschuldete Leistung. Verlangen Sie deshalb die Zuordnung im Darlehenskonto: Eingangsdatum, Betrag, Kreditnummer und Verrechnung auf die betreffende Rate oder andere offene Positionen.
Freies Rechenbeispiel: Eine vereinbarte Monatsrate beträgt 320 Euro. Der Kreditgeber bestätigt, dass 200 Euro vom Arbeitgeber eingegangen und genau auf diese Rate angerechnet wurden. Für diese Rate bleiben dann 320 − 200 = 120 Euro. Die 200 Euro sind eine frei gewählte Modellannahme und keine Aussage darüber, wie viel bei einem bestimmten Gehalt rechtmäßig abtretbar ist.
| Nachweisstand | Was vor dem nächsten Zahlungstermin zu klären ist |
|---|---|
| 200 Euro nur auf der Lohnabrechnung abgezogen | Überweisung, Eingang und Verrechnung abgleichen; noch keine bestätigte Anrechnung unterstellen |
| 200 Euro genau auf die 320-Euro-Rate bestätigt | 120 Euro Rest für diese Rate und den verbleibenden Zahlungsweg bestätigen lassen |
| Zusätzlich werden volle 320 Euro privat abgebucht | Insgesamt 520 Euro mit allen offenen Positionen und dem Zahlungsplan vergleichen |
| 200 Euro sind auf andere offene Positionen gebucht | Aktuelle Rate und weitere Schuldpositionen getrennt abstimmen; nicht einfach 120 Euro annehmen |
520 Euro Gesamtzahlung sind nicht allein wegen der 320-Euro-Rate automatisch ein erstattungsfähiger Überschuss: Andere offene Positionen oder eine gesonderte Zahlungsabrede können eine Rolle spielen. Klären Sie eine mögliche Doppelbelastung konkret und lassen Sie den künftigen Einzug anpassen, soweit dies vereinbart beziehungsweise geschuldet ist. Aus dem Beispiel folgt keine allgemeine Aufforderung, eine Lastschrift zurückzugeben oder die Rate einseitig zu kürzen.
Im Haushalt nur die tatsächliche Restbelastung abziehen
Bleiben wir bei der ausdrücklich bestätigten Anrechnung von 200 Euro auf die 320-Euro-Rate. Angenommene 2.200 Euro monatliche Nettoauszahlung vor diesem Abzug ergeben 2.000 Euro tatsächlich zufließendes Einkommen. Nach 1.300 Euro Lebenshaltung und Fixkosten, 80 Euro anderen Kreditraten und den verbleibenden 120 Euro dieser Rate bleiben 500 Euro. Nach einer selbst gewählten Reserve von 250 Euro beträgt der Abstand zur Reserve 250 Euro.
Im bestehenden Haushaltscheck können Sie für dieses Modell 2.000 Euro Einkommen, 1.300 Euro Fixkosten, 200 Euro bestehende Kreditraten (80 + 120), 0 Euro neue Rate und 250 Euro Reserve eingeben. Geben Sie nach bereits vermindertem Einkommen nicht noch einmal die vollen 320 Euro als Restbelastung ein: Sonst ziehen Sie dieselben 200 Euro doppelt ab. Umgekehrt ist bei ungeklärter Anrechnung eine mögliche vorübergehende Mehrbelastung gesondert einzuplanen. Der Check berechnet keinen pfändbaren Lohnanteil und entscheidet keine Verrechnungsfrage.
Ist die gesicherte Forderung erledigt, fordern Sie eine nachvollziehbare Schlussabrechnung und die Bestätigung an, welche Sicherheiten nach der konkreten Vereinbarung freizugeben beziehungsweise zurückzuübertragen sind. Klären Sie bei offengelegter Abtretung außerdem, welches Dokument der Arbeitgeber benötigt und ab welcher Abrechnung kein Abzug mehr erfolgt. Gehen Sie nicht allein aus einem eigenen geschätzten Restbetrag von einer beendeten Sicherheit aus.
- Lohnabrechnung und Darlehenskonto für denselben Zeitraum vergleichen
- Tatsächlichen Eingang und genaue Anrechnung bestätigen lassen
- Verbleibende Rate und privaten Einzug aufeinander abstimmen
- Bei mehreren Gläubigern oder Streit die konkrete Zuordnung prüfen lassen
- Nach Erledigung Freigabe und Umsetzung beim Arbeitgeber verfolgen
Häufige Fragen
Ist eine Lohnabtretung dasselbe wie eine Lohnpfändung?
Nein. Die Lohnabtretung beruht auf der Übertragung eines Lohnanspruchs durch Vertrag. Eine gerichtliche Forderungspfändung folgt einem anderen Verfahren; § 829 ZPO knüpft ihre Wirkung an die Zustellung des Beschlusses beim Drittschuldner. Beide Vorgänge können zusammentreffen und müssen konkret zugeordnet werden.
Kann der Kreditgeber durch eine Abtretung mein gesamtes Gehalt erhalten?
Nicht allein aufgrund einer solchen Formulierung. Nach § 400 BGB ist eine Forderung nicht abtretbar, soweit sie unpfändbar ist. Für den konkreten Lohnanteil sind die einschlägigen Schutzregeln, Einkommensbestandteile, Unterhalt und die für den Zeitraum gültigen Beträge zu prüfen.
Wann erfährt mein Arbeitgeber von der Lohnabtretung?
Die Übertragung durch Vertrag und eine spätere Offenlegung sind zu unterscheiden. Ob und unter welchen Voraussetzungen der Kreditgeber die Sicherheit gegenüber dem Arbeitgeber geltend machen darf, ist anhand der konkreten Vereinbarung und des Forderungsstands zu prüfen. Es gibt dafür keine pauschale Zahl ausgefallener Raten für jeden Vertrag.
Darf ich den Lohnabzug einfach von meiner Kreditrate abziehen?
Ein Abzug auf der Lohnabrechnung allein bestätigt noch nicht den Eingang und die Anrechnung beim Kreditgeber. Lassen Sie Betrag, Kreditnummer und genaue Verrechnung nachweisen. Im Beispiel bleiben von 320 Euro erst dann 120 Euro für diese Rate offen, wenn 200 Euro tatsächlich genau auf diese Rate angerechnet sind.
Berechnet der Haushaltscheck den pfändbaren Lohn?
Nein. Er vergleicht Ihre eigenen Einnahmen, Kosten, Raten und Reserve. Bei bereits um einen bestätigten Arbeitgeberbetrag vermindertem Einkommen wird nur die noch privat zu zahlende Restbelastung abgezogen. Die Abtretbarkeit und die rechtliche Verrechnung prüft der Check nicht.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 15.10.2026.
- § 398 BGB – Übertragung einer Forderung
- § 399 BGB – Abtretungsausschluss
- § 400 BGB – Unpfändbare Forderungen
- § 407 BGB – Leistung bei Unkenntnis der Abtretung
- § 362 BGB – Erfüllung durch Leistung
- § 829 ZPO – Gerichtliche Forderungspfändung
- § 850 ZPO – Schutz für Arbeitseinkommen
- § 850c ZPO – Pfändungsgrenzen und jährliche Anpassung
- § 850e ZPO – Berechnung des pfändbaren Arbeitseinkommens