Gehaltsvorschuss: Abrechnung, Restlohn und Haushaltslücke prüfen
400 Euro früher sind kein zusätzliches Gehalt: Vorschuss, Arbeitgeberdarlehen und Aufrechnung unterscheiden, Restlohn abgleichen und die Reserve bis Monatsende prüfen.
In diesem Artikel
Kurzantwort
Ein Gehaltsvorschuss zieht eine Zahlung zeitlich vor. Klären Sie, auf welchen konkreten Entgeltanspruch er geleistet und wann er angerechnet wird. Bei einer wirksam vereinbarten Vorauszahlung auf denselben Monatslohn fällt die spätere Restzahlung entsprechend kleiner aus. Ein eigenständiges Arbeitgeberdarlehen oder eine behauptete Überzahlung kann anders zu behandeln sein. Vergleichen Sie Vereinbarung, Abrechnung und tatsächliche Eingänge und prüfen Sie, ob nach dem Restlohn noch genug für Ausgaben, Kreditraten und Reserve bleibt.
Welche Zahlung wurde tatsächlich vereinbart?
Dieser Leitfaden betrifft Arbeitsentgelt und eine vorgezogene Zahlung durch den eigenen Arbeitgeber in Deutschland. Maßgeblich sind Zahlungszweck, Zeitraum und Vereinbarung. Eine Überweisung mit dem Wort „Vorschuss“ beantwortet die Einordnung noch nicht.
| Ausgangspunkt | Vor der Zahlung klären |
|---|---|
| Vorschuss auf noch zu verdienenden oder künftig fälligen Lohn | Auf welchen konkreten Entgeltanspruch wird vorab gezahlt und wann wird abgerechnet? |
| Abschlag auf bereits erarbeitetes, noch abzurechnendes Entgelt | Welcher Zeitraum und welcher vorläufige Betrag werden später in die Endabrechnung eingestellt? |
| Eigenständiges Arbeitgeberdarlehen | Welche separate Rückzahlung, Rate, Fälligkeit und gegebenenfalls Zinsen gelten? |
| Behauptete frühere Überzahlung | Welche konkrete Gegenforderung besteht und wie soll sie geltend gemacht werden? |
Nach § 611a Absatz 2 BGB schuldet der Arbeitgeber die vereinbarte Vergütung. Der gesetzliche Ausgangspunkt des § 614 BGB ist die Zahlung nach erbrachter Arbeit beziehungsweise nach Ablauf des vereinbarten Zeitabschnitts. Prüfen Sie daneben den tatsächlichen Zahlungstermin und einschlägige Arbeits- oder Tarifregelungen. Aus dieser allgemeinen Fälligkeitsregel allein folgt kein pauschaler Anspruch auf jeden gewünschten Vorschuss.
Ein echtes Darlehen hat dagegen eine eigene Rückzahlungspflicht bei Fälligkeit; dazu § 488 BGB. Der Ratgeber zum Arbeitgeberdarlehen nach dem Jobende behandelt dessen Vertragsfälligkeit und letzte Gehaltsverrechnung. Ein dortiger Ratenplan darf nicht einfach auf einen Lohnvorschuss übertragen werden.
Warum Vorschussanrechnung und Aufrechnung verschieden sein können
Das BAG, Urteil vom 20. November 2018 – 9 AZR 349/18, Randnummern 13–18 unterscheidet eine Aufrechnung mit einer Gegenforderung von der Abrechnung einer zuvor vereinbarten Vorauszahlung auf denselben Entgeltanspruch. Für den Vorschuss kommt es auf das gemeinsame Verständnis bei Auszahlung an: Welcher spätere Anspruch wird vorab erfüllt? Im entschiedenen Fall waren frühere Urlaubsentgeltzahlungen gerade kein solcher Vorschuss auf den späteren Monatslohn; außerdem war eine Tarifregelung zu beachten. Die Entscheidung erlaubt keine beliebigen Abzüge durch bloßes Umbenennen.
Liegt eine eigenständige Gegenforderung vor, sind unter anderem die Voraussetzungen der Aufrechnung nach § 387 BGB zu prüfen. § 394 BGB schützt unpfändbare Forderungsteile gegen Aufrechnung. Eine echte, entsprechend vereinbarte Vorschussanrechnung auf denselben Lohnanspruch ist deshalb nicht schematisch wie die Aufrechnung mit einem Arbeitgeberdarlehen zu behandeln. Umgekehrt macht das Etikett „Vorschuss“ eine streitige Rückforderung nicht automatisch zu einer solchen Anrechnung.
Bei laufender Lohnpfändung, mehreren Abzügen oder unklarer Einordnung lassen Sie die konkrete Abrechnung prüfen. Dieser Beitrag berechnet keinen pfändbaren Anteil und empfiehlt keine Gestaltung zur Umgehung des Pfändungsschutzes. Der Leitfaden zur Lohnabtretung erklärt einen weiteren, gesonderten Vorgang: die Übertragung des Lohnanspruchs an einen Kreditgeber.
Betrag, Monat und Abrechnung vorab festhalten
Halten Sie den Auszahlungsbetrag und -tag, den betroffenen Lohnmonat, die vorgesehene Anrechnung und den Termin der Restzahlung nachvollziehbar fest. Klären Sie ausdrücklich, ob es um einen tatsächlich ausgezahlten Nettobetrag, eine Bruttogröße oder ein eigenständiges Darlehen geht. Eigene Nettoannahmen ersetzen keine Lohnabrechnung.
Bei Zahlung des Arbeitsentgelts verlangt § 108 GewO grundsätzlich eine Abrechnung in Textform. Sie enthält insbesondere Zeitraum, Zusammensetzung, Abzüge, Abschlagszahlungen und Vorschüsse. Absatz 2 nimmt unveränderte Angaben gegenüber der letzten ordnungsgemäßen Abrechnung aus. Ein auf der Abrechnung ausgewiesener Betrag beweist für sich noch nicht die Richtigkeit der Einordnung.
- Welcher Betrag ist tatsächlich eingegangen, welcher nur zugesagt?
- Auf welchen Monat und welchen Anspruch bezieht sich die Vorauszahlung?
- Wie hoch ist der verbleibende Auszahlungsbetrag nach genau dieser Anrechnung?
- Gibt es weitere Abschläge, Abzüge, Pfändungen oder separate Darlehensraten?
- Was soll bei geringerem tatsächlichem Entgelt oder vorzeitigem Jobende gelten?
Wenn der erwartete Entgeltanspruch nicht in angenommener Höhe entsteht, muss ein verlangter Rückbetrag anhand von Vereinbarung, tatsächlich entstandenem Anspruch und Zahlungen geklärt werden. Weder eine pauschale Rückforderung des gesamten Vorschusses noch ein vollständiger Erlass wird hier unterstellt. Eine Änderung der vereinbarten Abwicklung bedarf grundsätzlich einer entsprechenden Vereinbarung, soweit keine andere gesetzliche Regel greift; siehe § 311 Absatz 1 BGB.
Beispiel: 400 Euro früher und 1.800 Euro später ergeben einen Monatslohn
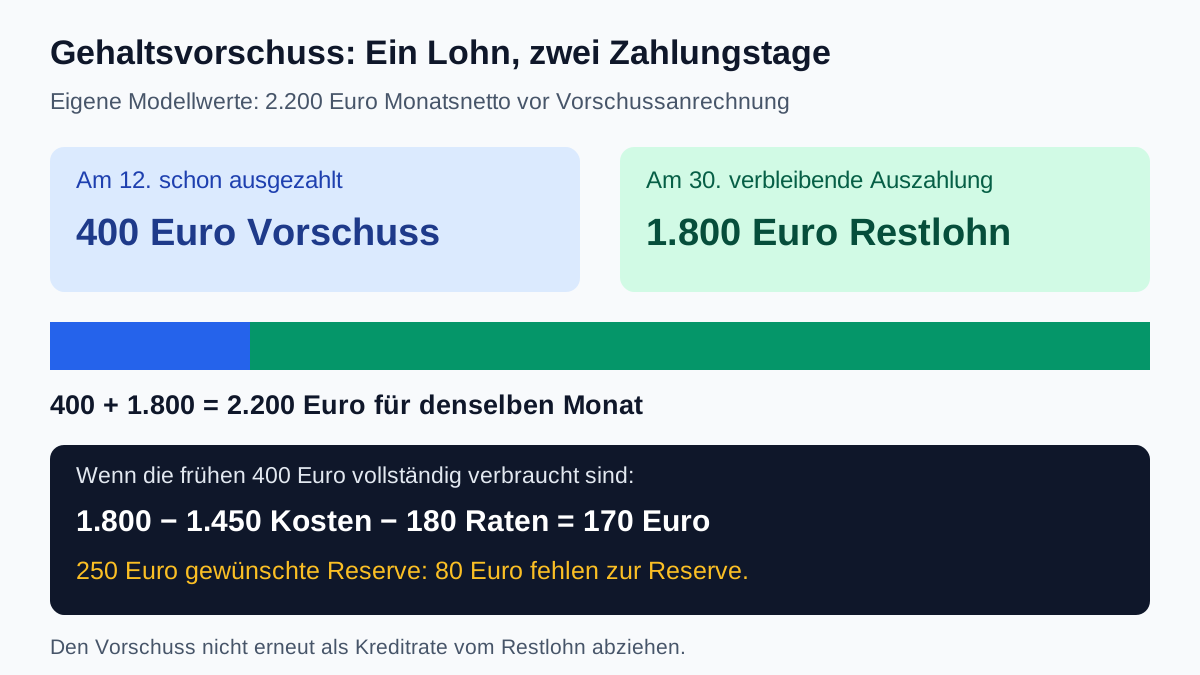
Eigene frei gewählte Modellbeträge: Für einen bestimmten Monat steht nach allen hier sonst bereits berücksichtigten Abzügen ein Nettobetrag von 2.200 Euro vor der Vorschussanrechnung fest. Am 12. zahlt der Arbeitgeber tatsächlich 400 Euro vorab auf genau diesen Monatslohn. Die Parteien haben diese Anrechnung wirksam vereinbart; weitere Vorschüsse oder Abzüge bestehen im Modell nicht.
| Zeitpunkt | Tatsächlicher Geldzufluss | Zuordnung |
|---|---|---|
| 12. des Monats | 400 Euro | Vorauszahlung auf denselben Monatslohn |
| Vereinbarter Restzahlungstag am 30. | 2.200 − 400 = 1.800 Euro | Verbleibende Auszahlung für diesen Monat |
| Beide Zahlungen zusammen | 400 + 1.800 = 2.200 Euro | Der Monatslohn wurde zeitlich aufgeteilt |
Die 400 Euro kommen nicht zusätzlich zu 2.200 Euro hinzu. Die spätere Auszahlung beträgt bei diesen vollständigen Annahmen 1.800 Euro. Wird die Vorschussanrechnung bereits in der Restzahlung berücksichtigt, dürfen Sie im Budget nicht noch einmal 400 Euro als separate Darlehensrate abziehen.
§ 362 BGB knüpft Erfüllung an die bewirkte geschuldete Leistung. Prüfen Sie daher Zahlungseingänge und Zuordnung; eine Zusage ist noch kein verfügbarer Betrag. Das Rechenmodell entscheidet weder die arbeitsrechtliche Zulässigkeit eines konkreten Einbehalts noch Steuer-, Sozialversicherungs- oder Pfändungsfragen.
Die spätere Auszahlung muss für die restlichen Ausgaben reichen
Im selben Modell sind die frühen 400 Euro bis zum Restzahlungstag vollständig für notwendige Ausgaben verbraucht. Es gibt keine weiteren verfügbaren Mittel. Nach Eingang der 1.800 Euro stehen noch 1.450 Euro Lebenshaltung und Fixkosten sowie 180 Euro bestehende Kreditraten an. Vor Reserve bleiben 1.800 − 1.450 − 180 = 170 Euro. Eine selbst gewählte Reserve von 250 Euro wird damit um 80 Euro unterschritten. Die Rechnung zeigt eine Reservelücke; die genannten verbleibenden Ausgaben sind in diesem Modell noch gedeckt.
Für diese Restmonatsplanung geben Sie im Haushaltscheck 1.800 Euro Einkommen, 1.450 Euro Fixkosten, 180 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve ein. Den bereits angerechneten Vorschuss tragen Sie nicht nochmals als Rate ein. Der Check zeigt 170 Euro vor Reserve und −80 Euro nach Reserve.
Wer stattdessen den ganzen Monat betrachtet, rechnet dieselben Vorgänge als 2.200 − 400 − 1.450 − 180 = 170 Euro: Die früh verbrauchten 400 Euro stehen dann bei den Ausgaben, nicht zusätzlich als Einkommen über 2.200 Euro. Beide Rechenwege erfassen jeden Geldfluss einmal. Noch vorhandene Teile des Vorschusses wären in einer Bestandsplanung gesondert als wirklich vorhandenes Guthaben zu berücksichtigen.
Bei unveränderten restlichen Ausgaben und vollständig verbrauchter Vorauszahlung blieben in diesem Modell höchstens 2.200 − 1.450 − 180 − 250 = 320 Euro für frühere Ausgaben, um die gewünschte Reserve zu halten. Die 320 Euro sind eine eigene Budgetgrenze, keine gesetzliche Vorschusshöhe. Besprechen Sie bei einer Lücke vorab Betrag, Ausgabentermin oder eine tatsächlich vereinbarte andere Abwicklung. Ein neuer Vorschuss im Folgemonat ist keine dauerhafte Einkommenserhöhung.
Checkliste vor der nächsten Gehaltszahlung
- Vorschuss, Abschlag, eigenständiges Darlehen und behauptete Überzahlung anhand der Unterlagen zugeordnet?
- Auszahlungseingang, Betrag und konkreten Lohnmonat dokumentiert?
- Restzahlung aus der vollständigen Abrechnung nachvollzogen?
- Bereits berücksichtigte Anrechnung im Budget nur einmal erfasst?
- Restliche notwendige Ausgaben, Kreditraten und Reserve bis zum nächsten gesicherten Zufluss gedeckt?
- Unklare Abzüge, Jobende oder niedrigeres tatsächliches Entgelt rechtzeitig individuell geklärt?
Eine sachliche Nachfrage kann lauten: „Bitte bestätigen Sie mir zur Zahlung vom [Datum] über [Betrag] den zugrunde liegenden Entgeltanspruch und Monat, die vereinbarte Anrechnung sowie den verbleibenden Auszahlungsbetrag und Zahlungstag. Bitte erläutern Sie gegebenenfalls weitere Abzüge gesondert.“ Tragen Sie nur zutreffende Angaben ein. Die Anfrage ersetzt keine erforderliche Reaktion auf laufende Fristen.
Wenn das Geld für notwendige Ausgaben trotz nachvollziehbarer Abrechnung wiederholt fehlt, hilft ein vollständiger Monats- und Terminplan weiter. Bei einem Streit über die Einordnung oder den Lohnabzug sollten Vereinbarung, Abrechnung und Zahlungseingänge zusammen geprüft werden.
Häufige Fragen
Sind Vorschuss und Arbeitgeberdarlehen dasselbe?
Die Einordnung hängt von der wirklichen Vereinbarung ab. Ein Vorschuss kann eine Vorauszahlung auf einen bestimmten späteren Entgeltanspruch sein. Ein eigenständiges Darlehen hat eine separate Rückzahlungspflicht. Der Name auf der Überweisung reicht zur Unterscheidung nicht aus.
Habe ich immer Anspruch auf einen Gehaltsvorschuss?
Aus der allgemeinen Fälligkeitsregel des § 614 BGB allein folgt kein Anspruch auf jeden gewünschten Vorschuss. Prüfen Sie einschlägige Arbeits- und Tarifregelungen sowie eine konkrete Vereinbarung mit dem Arbeitgeber.
Ist jeder Abzug mit der Bezeichnung Vorschuss zulässig?
Nein. Zahlungszweck, beiderseitige Vereinbarung und betroffener Entgeltanspruch müssen passen. Bei einer eigenständigen Gegenforderung sind die Aufrechnungsvoraussetzungen und der Schutz unpfändbarer Forderungsteile zu prüfen. Ein bloßes Umbenennen beseitigt diese Anforderungen nicht.
Warum werden im Beispiel nur 1.800 Euro am Monatsende gezahlt?
Vom feststehenden Monatsnetto von 2.200 Euro wurden bereits 400 Euro auf denselben Anspruch ausgezahlt. Unter den ausdrücklich vollständigen Modellannahmen bleiben 1.800 Euro. Zusammen sind es 2.200 Euro, kein zusätzlicher Monatsverdienst.
Muss ich die 400 Euro im Haushaltscheck noch einmal als Kreditrate eintragen?
Bei der gezeigten Restmonatsplanung nicht: Die 1.800 Euro Einkommen sind bereits um den angerechneten Vorschuss vermindert. Er wird nicht nochmals als Rate abgezogen. Eine separate Darlehensrate oder andere noch offene Verpflichtung ist dagegen gesondert zu erfassen.
Bedeutet das Ergebnis von minus 80 Euro schon unbezahlte Rechnungen?
Im Modell bleiben nach den genannten Restkosten und Kreditraten noch 170 Euro. Nur die selbst gewählte Reserve von 250 Euro wird um 80 Euro unterschritten. Zusätzliche Ausgaben oder weitere Verpflichtungen müssen separat berücksichtigt werden; die Reserve ist kein gesetzlicher Freibetrag.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.10.2026.
- § 611a BGB – Vergütung aus dem Arbeitsvertrag
- § 614 BGB – Fälligkeit der Vergütung
- § 488 BGB – Eigenständiger Darlehensvertrag
- § 387 BGB – Voraussetzungen der Aufrechnung
- § 394 BGB – Aufrechnung und unpfändbare Forderungen
- § 362 BGB – Erfüllung durch Leistung
- § 311 BGB – Vereinbarung und Vertragsänderung
- § 108 GewO – Abrechnung mit Vorschüssen und Abschlägen
- BAG, Urteil vom 20.11.2018 – 9 AZR 349/18: Aufrechnung und Vorschussabgrenzung