Privatdarlehen gekündigt: Vertreter und Vollmachtsurkunde prüfen
Kündigt ein Vertreter Ihr Privatdarlehen? Vollmachtsurkunde, unverzügliche Zurückweisung, vorherige Mitteilung und neue Kündigung getrennt prüfen.
In diesem Artikel
Kurzantwort
Bei einer Kündigung durch einen Bevollmächtigten kann § 174 BGB eingreifen, wenn keine Vollmachtsurkunde vorgelegt wird und Sie gerade deshalb unverzüglich zurückweisen. Hat der Vollmachtgeber Sie zuvor von der Bevollmächtigung in Kenntnis gesetzt, ist die Zurückweisung ausgeschlossen. Fehlendes Papier bedeutet nicht automatisch fehlende Macht. Prüfen Sie den Vorgang sofort. Eine wirksame Zurückweisung erlässt die Darlehensschuld nicht; eine spätere neue Kündigung ist gesondert zu beurteilen.
Gläubiger selbst, Vertreter oder nur Überbringer?
Dieser Leitfaden behandelt den am 1. November 2026 geprüften deutschen Rechtsstand für ein Darlehen zwischen volljährigen, tatsächlich privat handelnden Personen. Eine andere Person erklärt im Namen des privaten Darlehensgebers die Kündigung. Bankkredite, Organe von Gesellschaften, gesetzliche Vertretung, Prozesshandlungen und besondere notarielle Konstellationen werden hier nicht entschieden.
Prüfen Sie, wer die Kündigung tatsächlich erklärt. Übermittelt jemand nur eine eigene Erklärung des Gläubigers, ist das von einer selbst im fremden Namen abgegebenen Vertretererklärung zu unterscheiden. Nach § 164 BGB wirkt eine innerhalb der Vertretungsmacht im fremden Namen abgegebene Erklärung grundsätzlich unmittelbar für und gegen den Vertretenen.
§ 167 BGB regelt die Erteilung der Vollmacht gegenüber dem Bevollmächtigten oder dem Dritten und enthält eine grundsätzlich von der Geschäftsform unabhängige Formregel. Deshalb sind fehlende Vertretungsmacht und fehlende Vorlage einer Vollmachtsurkunde verschiedene Fragen. Wer kein Papier beilegt, ist nicht schon deshalb tatsächlich unbefugt.
Für einen geplanten neuen Verbraucherkredit bestehen weitere besondere Regeln. Der Leitfaden zum Kreditabschluss per Vollmacht behandelt diesen anderen Vorgang. Die Abschlussprüfung ist nicht mit der nachfolgenden Zurückweisung einer privaten Kündigung gleichzusetzen.
§ 174 verlangt eine unverzügliche Zurückweisung gerade wegen der Urkunde
Nach § 174 BGB ist ein einseitiges Rechtsgeschäft eines Bevollmächtigten unwirksam, wenn er eine Vollmachtsurkunde nicht vorlegt und der Empfänger das Rechtsgeschäft aus diesem Grund unverzüglich zurückweist. Beides gehört zur Prüfung. Eine bloße Bitte „Bitte senden Sie noch eine Vollmacht“ ist nicht zuverlässig dieselbe Erklärung wie die Zurückweisung der konkreten Kündigung wegen fehlender Urkundenvorlage.
Die Norm enthält zugleich eine wichtige Ausnahme: Die Zurückweisung ist ausgeschlossen, wenn der Vollmachtgeber den anderen von der Bevollmächtigung in Kenntnis gesetzt hatte. Prüfen Sie deshalb frühere Mitteilungen des tatsächlichen Gläubigers und deren Reichweite. Die Behauptung des Vertreters, er sei bevollmächtigt, ersetzt nicht ohne weitere Prüfung die gesetzlich bezeichnete Mitteilung durch den Vollmachtgeber.
| Prüfpunkt | Konkrete Unterlagen oder Handlung |
|---|---|
| Erklärung durch einen Bevollmächtigten? | Absender, Unterschrift, vertretene Person und tatsächlichen Erklärungsinhalt zuordnen. |
| Vollmachtsurkunde vorgelegt? | Vollständigen Brief samt Anlagen sichern und die konkrete Nachweisform prüfen. |
| Vorherige Mitteilung des Gläubigers? | Frühere Schreiben, Nachrichten und den Umfang der benannten Befugnis abgleichen. |
| Zurückweisung aus dem bezeichneten Grund? | Die konkrete Kündigung und fehlende Urkundenvorlage eindeutig benennen. |
| Unverzüglichkeit und richtiger Zugang? | Zeitnah den tatsächlichen Vorgang und die beweisbare Erklärung klären. |
§ 174 nennt keine allgemeine 14-Tage-Wartefrist. Lassen Sie die Voraussetzungen sofort prüfen, statt erst eine selbst gewählte Frist zur Nachreichung verstreichen zu lassen. Der Beitrag entscheidet keine allgemeine Gleichwertigkeit von Scan, elektronischem Nachweis, beglaubigter Abschrift oder Sonderurkunde. Ist eine Anlage vorhanden, muss deren konkrete Eignung geprüft werden; das Modell verwendet ausdrücklich überhaupt keine vorgelegte Urkunde.
Fehlende Macht ist eine andere Frage als der fehlende Nachweis
§ 180 BGB erklärt die Vertretung ohne Vertretungsmacht bei einem einseitigen Rechtsgeschäft grundsätzlich für unzulässig. Die Vorschrift enthält aber Ausnahmen, insbesondere bei nicht beanstandeter behaupteter Vertretungsmacht oder Einverständnis mit einem Handeln ohne Macht. Dann können die Vorschriften über Verträge entsprechend anzuwenden sein. Deshalb ist „jede Kündigung kann später immer genehmigt werden“ ebenso unzuverlässig wie „eine Genehmigung ist unter allen Umständen ausgeschlossen“.
§ 177 BGB betrifft den Vertragsschluss ohne Vertretungsmacht und eine besondere Aufforderung zur Genehmigung. Seine dortige Zweiwochenregel ist keine allgemeine Zurückweisungsfrist des § 174. Im folgenden Modell besteht die tatsächliche Vollmacht ausdrücklich; es geht gerade um die fehlende Urkundenvorlage und die wirksame Zurückweisung nach § 174.
Eine anpassbare Formulierung bei tatsächlich erfüllten Voraussetzungen lautet: „Die von Ihnen im Namen von [Gläubiger] erklärte Kündigung vom [Datum], mir zugegangen am [Datum], weise ich wegen der nicht vorgelegten Vollmachtsurkunde nach § 174 BGB zurück.“ Der Satz ist kein Ersatz für die Prüfung von vorheriger Mitteilung, Unverzüglichkeit, Empfänger und tatsächlicher Übermittlung. Verwenden Sie ihn nicht ungeprüft bei einer Eigenkündigung des Gläubigers oder einer anderen Vertretungsart.
Nach § 130 BGB kommt es bei einer Erklärung gegenüber einem Abwesenden auf deren Zugang an. Sichern Sie daher den vollständigen Eingang der Kündigung und den Inhalt sowie den nachweisbaren Zugang Ihrer eigenen Reaktion. Eine nur intern gespeicherte Antwort ist nicht schon beim richtigen Empfänger angekommen. Gerichtliche Post verlangt unabhängig davon eine gesonderte Reaktion; die Zurückweisung eines privaten Schreibens erledigt kein Gerichtsverfahren.
Modell: Nach wirksamer Zurückweisung geht eine neue Eigenkündigung zu
Geschlossener eigener Beispielsfall: 2.400 Euro wurden als zinsloses Privatdarlehen ausgezahlt. Eine bereits im September 2026 tatsächlich empfangene und richtig angerechnete Rückzahlung von 400 Euro lässt 2.000 Euro Kapital offen. Es gibt keine Kosten, Zinsen, Sicherheiten, Abtretung, feste Rückzahlungszeit, vereinbarten Ratenplan, abweichende Kündigungsregel oder außerordentliche Kündigungsgrundlage.
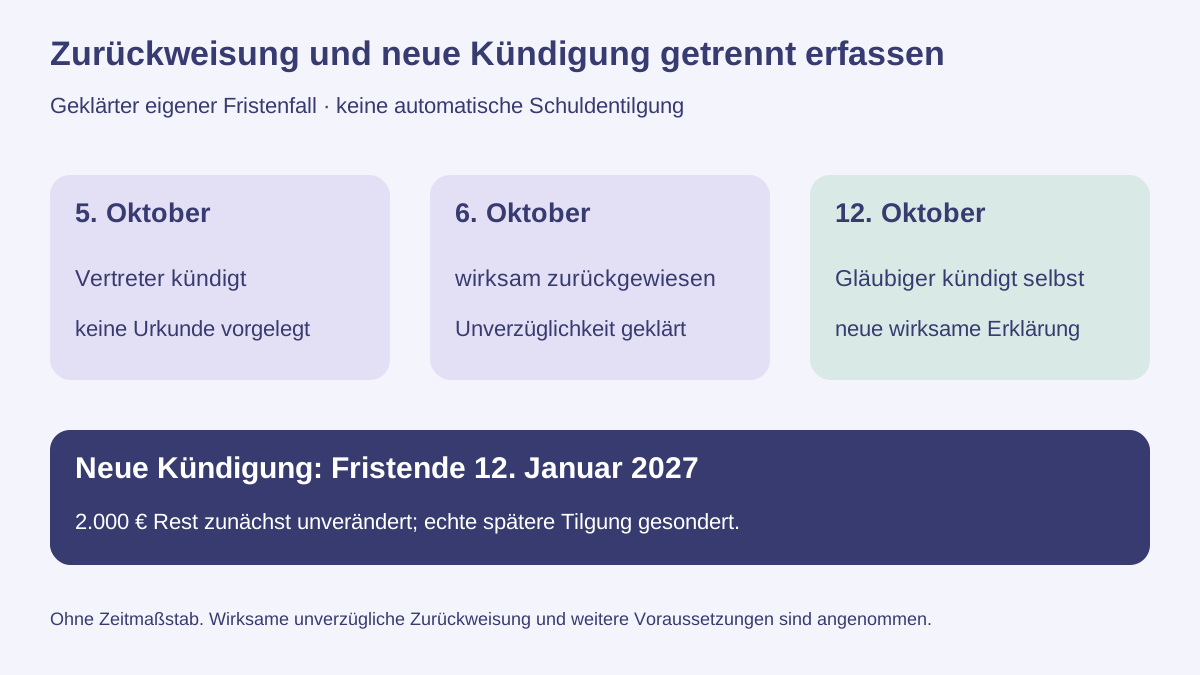
Am 5. Oktober 2026 geht eine im Namen des Gläubigers erklärte Kündigung eines tatsächlich bevollmächtigten Vertreters zu. Es ist überhaupt keine Vollmachtsurkunde beigefügt oder sonst vorgelegt. Der Gläubiger hat den Darlehensnehmer zuvor nicht von der Bevollmächtigung in Kenntnis gesetzt. Der Darlehensnehmer weist diese Kündigung gerade wegen der fehlenden Urkundenvorlage zurück; seine Erklärung geht am 6. Oktober beim richtigen Empfänger ein. Die Unverzüglichkeit und sämtliche Voraussetzungen der wirksamen Zurückweisung sind ausdrücklich Modellannahmen. Ein Tag ist keine zugesagte sichere Frist für jeden realen Fall.
Der Gläubiger erklärt anschließend selbst eine neue, im Übrigen wirksame Kündigung; diese geht dem Darlehensnehmer am 12. Oktober zu. Die erste Kündigung ist im Modell nach § 174 unwirksam. Die neue Eigenkündigung ist ein eigener Vorgang und braucht keine Vertretervollmacht des Gläubigers für sich selbst.
Für das Privatdarlehen ohne bestimmte Rückzahlungszeit nennt § 488 BGB Absatz 3 drei Monate Kündigungsfrist. Nach § 187 BGB Absatz 1 wird der Ereignistag nicht mitgerechnet; § 188 BGB Absatz 2 ordnet das Monatsfristende nach der entsprechenden Tageszahl zu. Für die am 12. Oktober 2026 tatsächlich zugegangene neue Kündigung ergibt sich hier der reguläre Ablauf am Ende des 12. Januar 2027. Es wird nicht weiter mit dem 5. Oktober als wirksamem Ausgangspunkt gerechnet.
Der Prüfplan zum Privatdarlehen ohne Rückzahlungstermin erläutert die allgemeine Fälligkeit und abweichende Abreden. Das besondere Ergebnis dieses Modells hängt zusätzlich von der ausdrücklich wirksamen Zurückweisung und der neuen Kündigung ab. Bei streitigen Tatsachen oder einer anderen Kündigungsgrundlage darf dieses Datum nicht übernommen werden.
Die Zurückweisung erlässt die Darlehensschuld nicht
Die wirksame Zurückweisung der ersten Kündigung bewirkt im Modell keine Rückzahlung und keinen Erlass der offenen 2.000 Euro. Weil keine Zinsen geschuldet sind, erlaubt § 488 BGB Absatz 3 die Rückzahlung durch den Darlehensnehmer auch ohne Kündigung. Im Beispiel werden am 30. Oktober zusätzlich freiwillig 200 Euro tatsächlich an den richtigen Gläubiger geleistet und richtig auf das Kapital angerechnet.
| Vorgang | Kapitalrest |
|---|---|
| Auszahlung von 2.400 Euro | 2.400 Euro |
| Im September bereits angerechnete 400 Euro | 2.400 − 400 = 2.000 Euro |
| Wirksame Zurückweisung der ersten Kündigung | Unverändert 2.000 Euro |
| 30. Oktober: weitere tatsächliche Kapitalzahlung von 200 Euro | 2.000 − 200 = 1.800 Euro |
§ 362 BGB knüpft die Erfüllung an die bewirkte geschuldete Leistung. Die Kontrolle lautet 400 + 200 + 1.800 = 2.400 Euro. Die schon im September bezahlten 400 Euro werden nicht im Oktober noch einmal abgezogen. Die 1.800 Euro Rest sind kein neuer ausgezahlter Kredit und kein durch die Zurückweisung ersparter Betrag. Das Modell berücksichtigt danach keine weiteren Zahlungen oder Änderungen; der verbleibende Betrag ist für den maßgeblichen Fälligkeitszeitpunkt zu planen.
Ein eigener Wunsch, diesen Rest nun in Monatsraten zu zahlen, ändert die Fälligkeit nicht automatisch. Nach § 311 BGB Absatz 1 braucht eine vertragliche Änderung grundsätzlich eine Vereinbarung. Lassen Sie bei Bedarf konkrete Beträge, Termine und den Umgang mit zusätzlichen Positionen tatsächlich vereinbaren. Eine Urkundenrüge ist keine einseitige Stundungs- oder Ratenvereinbarung.
Die echte Oktoberzahlung einmal zählen und die spätere Fälligkeit gesondert planen
Eigener Oktoberhaushalt des Darlehensnehmers: 2.600 Euro tatsächliches Nettoeinkommen, 1.750 Euro sämtliche gewöhnlichen Lebenshaltungs- und Fixkosten, 250 Euro alle anderen eigenen laufenden Kreditraten und 300 Euro gewünschte Reserve. Für dieses zinslose Privatdarlehen besteht keine regelmäßige Rate; die freiwilligen 200 Euro sind in den gewöhnlichen Kosten noch nicht enthalten. Die rechtzeitige Geldverfügbarkeit für die tatsächlichen Oktoberausgaben ist vorausgesetzt.
Ohne die freiwillige Zahlung bleiben 2.600 − 1.750 − 250 = 600 Euro vor und 300 Euro nach Reserve. Mit den tatsächlich gezahlten 200 Euro steigen die vollständigen Oktoberkosten auf 1.950 Euro. Dann bleiben 2.600 − 1.950 − 250 = 400 Euro vor und 400 − 300 = 100 Euro nach Reserve.
Im Haushaltscheck sind dafür 2.600 Euro Einkommen, 1.950 Euro Fixkosten, 250 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve passend. Die 1.800 Euro verbleibende Gesamtschuld sind keine neue monatliche Rate und werden nicht zusätzlich zur tatsächlichen 200-Euro-Zahlung als Oktoberausgabe angesetzt.
Dieser Monatsrest beweist nicht, dass bis zum 12. Januar 2027 die ganzen 1.800 Euro verfügbar sein werden. Prüfen Sie dafür vorhandene eigene Mittel, weitere wirkliche Einnahmen und Ausgaben sowie deren Termine gesondert. Eigene laufende Raten aus anderen Verträgen bleiben nach § 488 getrennt zu erfüllen. Weder eine Urkundenanfrage noch die Zurückweisung des hier behandelten Schreibens pausiert sie automatisch.
- Eigenkündigung, Übermittlung und Erklärung eines Bevollmächtigten unterschieden?
- Vollständigen Brief, Anlagen und tatsächlichen Zugang gesichert?
- Vorherige Information durch den Vollmachtgeber konkret geprüft?
- Fehlende Macht von fehlender Vollmachtsurkunde getrennt?
- Zurückweisungsgrund, Unverzüglichkeit und richtigen Zugang unmittelbar geklärt?
- Eine spätere neue Kündigung als eigenen Vorgang erfasst?
- Fortbestehende Schuld und tatsächlich angerechnete Zahlungen abgeglichen?
- Aktuellen Zahlungsmonat und spätere Gesamtfälligkeit gesondert geplant?
Häufige Fragen
Ist eine Kündigung ohne beigefügte Vollmacht immer automatisch unwirksam?
§ 174 BGB verlangt bei einem einseitigen Rechtsgeschäft eines Bevollmächtigten die fehlende Vorlage einer Vollmachtsurkunde und eine unverzügliche Zurückweisung gerade aus diesem Grund. Die Norm schließt die Zurückweisung aus, wenn der Vollmachtgeber zuvor von der Bevollmächtigung in Kenntnis gesetzt hatte. Vertretungsart und konkrete Unterlagen sind zu prüfen.
Genügt es, nur um Nachreichung einer Vollmacht zu bitten?
Eine bloße Unterlagenanfrage ist nicht zuverlässig dieselbe Erklärung wie die Zurückweisung der konkreten Kündigung wegen fehlender Vollmachtsurkunde. Prüfen Sie die Voraussetzungen und den tatsächlichen Inhalt Ihrer Reaktion sofort. § 174 BGB sieht keine allgemeine 14-Tage-Wartefrist vor.
Bedeutet fehlendes Papier, dass tatsächlich keine Vollmacht besteht?
Nein. Vollmachterteilung, Umfang und Urkundenvorlage sind verschiedene Fragen. § 167 BGB enthält die allgemeine Erteilungsregel; § 174 betrifft eine besondere Nachweissituation. Tatsächlich fehlende Vertretungsmacht bei einem einseitigen Rechtsgeschäft ist gesondert nach § 180 samt dessen Ausnahmen zu prüfen.
Gilt die Zweiwochenregel des § 177 auch für die Zurückweisung nach § 174?
Die Regel des § 177 betrifft eine besondere Aufforderung zur Genehmigung beim Vertragsschluss ohne Vertretungsmacht. Sie ist keine allgemeine Zurückweisungsfrist des § 174. Im Modell besteht die tatsächliche Vollmacht; fehlende Urkundenvorlage und unverzügliche Zurückweisung sind ausdrücklich geklärt.
Warum wird im Beispiel ab 12. Oktober gerechnet?
Die Vertreterkündigung vom 5. Oktober ist im Modell wirksam nach § 174 zurückgewiesen. Am 12. Oktober geht eine neue Eigenkündigung des Gläubigers zu. Für das ausdrücklich angenommene Darlehen ohne bestimmte Rückzahlungszeit ergibt die Dreimonatsfrist hier den regulären Ablauf am Ende des 12. Januar 2027. Das gilt nicht ungeprüft für einen anderen Sachverhalt.
Was bleibt nach Zurückweisung und freiwilliger Zahlung offen?
Die Zurückweisung verändert den Kapitalrest von 2.000 Euro nicht. Erst die zusätzliche tatsächlich angerechnete Zahlung von 200 Euro am 30. Oktober verringert ihn auf 1.800 Euro. Im eigenen Oktoberhaushalt bleiben nach vollständigen Kosten von 1.950 Euro, 250 Euro anderen Raten und 300 Euro Reserve bei 2.600 Euro Einkommen noch 100 Euro.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 01.11.2026.
- § 164 BGB – Wirkung erkennbarer Vertretung
- § 167 BGB – Vollmachterteilung und Urkundennachweis
- § 174 BGB – Unverzügliche Zurückweisung und Ausnahme
- § 180 BGB – Einseitiges Geschäft ohne Macht
- § 177 BGB – Vertrag und besondere Genehmigungsaufforderung
- § 130 BGB – Tatsächlicher Zugang der Erklärungen
- § 488 BGB – Darlehenspflicht, Dreimonatsfrist und zinslose Rückzahlung
- § 187 BGB – Ereignistag bei Fristbeginn
- § 188 BGB – Monatsfrist und Fristende
- § 362 BGB – Wirklich angerechnete Tilgung
- § 311 BGB – Tatsächlich vereinbarte Vertragsänderung