Kredit per Vollmacht: Vertretung und eigene Haftung prüfen
Kredit für eine andere Person abschließen: Rollen, Vollmachtsform, Umfang und Genehmigung unterscheiden. Mit Entscheidungstabelle und Budgetbeispiel.
In diesem Artikel
Kurzantwort
Wer einen Kredit erkennbar im Namen einer anderen Person und innerhalb wirksamer Vertretungsmacht abschließt, verpflichtet grundsätzlich diese Person. Beim Verbraucherkredit gelten für die Abschlussvollmacht besondere Form- und Inhaltsregeln nach § 492 Absatz 4 BGB. Prüfen Sie deshalb Rolle und Umfang, bevor Sie unterschreiben. Eigene Mitverpflichtung, Bürgschaft sowie Genehmigung und mögliche Vertreterhaftung bei fehlender Macht sind gesonderte Fragen. Eine Vollmacht allein ist keine Kreditzusage.
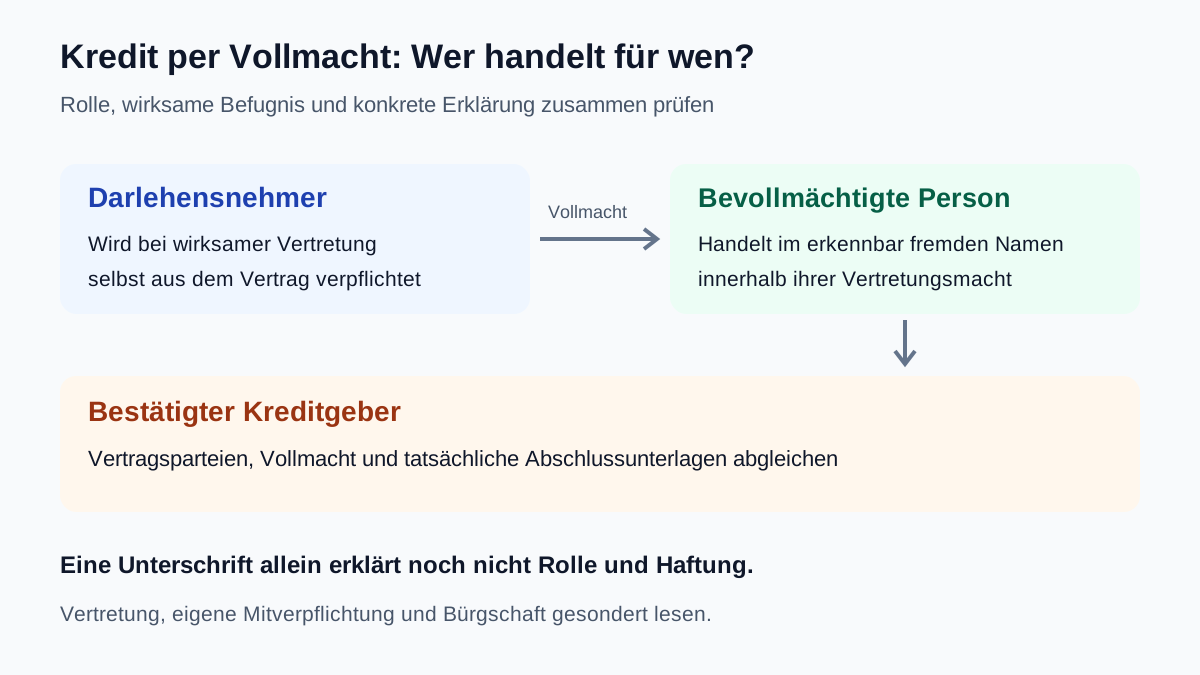
Darlehensnehmer, Vertreter und Bürge zuerst unterscheiden
Dieser Beitrag betrifft den geplanten Abschluss eines privaten Verbraucherkredits in Deutschland durch eine bevollmächtigte Person. Der vorgesehene Darlehensnehmer soll Verbraucher sein, der Kreditgeber Unternehmer. § 491 BGB grenzt diese Vertragsart ab und nennt Ausnahmen. Immobilien-, Geschäfts- und reine Privatdarlehen sowie gerichtliche oder notarielle Sonderkonstellationen brauchen eine gesonderte Prüfung.
Markieren Sie im Entwurf die Parteien und die genaue Eigenschaft jeder unterschreibenden Person. Wer eine Erklärung übermittelt oder für jemanden unterschreibt, ist nicht schon deshalb Mitdarlehensnehmer. Umgekehrt schafft die Bezeichnung „Helfer“ keine Sicherheit, wenn tatsächlich eine eigene Verpflichtung erklärt wird.
| Rolle | Was zu prüfen ist |
|---|---|
| Darlehensnehmer | Eigene Pflichten aus dem Darlehensvertrag, insbesondere Rückzahlung und geschuldete Zinsen nach § 488 BGB |
| Vertreter | Handeln für die benannte Person innerhalb wirksamer Vertretungsmacht |
| Mitdarlehensnehmer | Zusätzlich eigene vertragliche Darlehenspflicht, nicht bloß Vertretung |
| Bürge | Einstehen gegenüber dem Gläubiger für eine fremde Verbindlichkeit nach § 765 BGB |
Der Leitfaden zum gemeinsamen Kredit behandelt eigene Mitverpflichtungen. Die Übersicht zur Bürgschaft erklärt deren andere Ausgangslage. Beides ist von einer reinen Stellvertretung abzugrenzen.
Für wen soll die Erklärung erkennbar gelten?
Nach § 164 Absatz 1 BGB wirkt eine innerhalb der Vertretungsmacht im Namen des Vertretenen abgegebene Erklärung unmittelbar für und gegen diesen. Das Handeln im fremden Namen kann ausdrücklich erklärt werden oder sich aus den Umständen ergeben.
Verlassen Sie sich praktisch nicht auf unausgesprochene Annahmen. Gleichen Sie Namen des Darlehensnehmers, Vertreterangabe, Vollmacht und Unterschriftsfeld ab. Eine bloße Abkürzung neben der Unterschrift ersetzt nicht die gesamte Rollen- und Umfangsprüfung. Ist das Handeln für einen anderen nicht erkennbar, enthält § 164 Absatz 2 eine eigene Regel; ein nur innerlich gemeinter Vertreterwille schützt nicht pauschal vor einem Geschäft im eigenen Namen.
Lassen Sie widersprüchliche Unterlagen vor Abschluss korrigieren. Lesen Sie auch Nachträge und gesonderte Erklärungen: Eine zusätzlich unterschriebene Bürgschaft oder eigene Mitverpflichtung ist nicht dadurch folgenlos, dass daneben eine Vollmacht besteht.
Beim Verbraucherkredit gilt eine besondere Vollmachtsregel
§ 167 BGB erlaubt die Vollmachterteilung gegenüber dem Bevollmächtigten oder dem Dritten und enthält grundsätzlich eine von der Geschäftsform unabhängige Formregel. Für den Verbraucherkredit dürfen Sie dabei nicht stehen bleiben: § 492 Absatz 4 BGB erstreckt die Absätze 1 und 2 auf die Vollmacht zum Abschluss eines Verbraucherdarlehensvertrags. Damit sind die besonderen Form- und Inhaltsanforderungen zu prüfen. Absatz 4 benennt Ausnahmen für Prozessvollmachten und notariell beurkundete Vollmachten.
Eine kurze Nachricht „Du darfst den Kredit für mich machen“ ist deshalb keine verlässliche pauschale Grundlage für jeden Abschluss. Lassen Sie die für Ihren Vertrag nötige Form, Pflichtangaben und den vorgesehenen Nachweisweg klären. Auch bei einem digitalen Ablauf ist die tatsächliche rechtliche Form zu prüfen; ein beliebiger Scan oder Chat ist nicht automatisch ausreichend.
- Welche Person wird vertreten und welche Person erhält Vollmacht?
- Erfasst die Vollmacht nur Unterlagen und Gespräche oder auch den Vertragsabschluss?
- Welche Kreditsumme, Laufzeit, Konditionen und Zusatzverträge sind erfasst?
- Sind der konkrete Vertragsentwurf und spätere Änderungen noch gedeckt?
- Welche Nachweise und Erklärungen werden über den bestätigten Bankkanal benötigt?
Diese Liste ist keine fertige formwirksame Vollmacht. Eine Vertretungsbefugnis für ein bestehendes Girokonto ist nicht ohne Prüfung zugleich eine Vollmacht für einen neuen Darlehensvertrag. Ein rechtlich passender Vertretungsschritt ersetzt außerdem keinen tatsächlichen Vertragsabschluss mit dem Kreditgeber.
Entscheidungstabelle: Liegt der Entwurf innerhalb der Grenzen?
Eigenes vereinfachtes Prüfszenario, keine Vollmachtsvorlage und kein Kreditangebot: Angenommen, eine im Übrigen wirksame Vollmacht deckt nur einen Nettodarlehensbetrag bis 8.000 Euro, eine Monatsrate bis 200 Euro und keine zusätzlichen Versicherungsverträge. Weitere Form-, Inhalts- und Abschlussvoraussetzungen bleiben zu prüfen.
| Entwurf im Modell | Ergebnis dieser begrenzten Prüfung |
|---|---|
| 7.800 Euro, 190 Euro Rate, keine Zusatzversicherung | Die drei genannten Grenzen sind eingehalten; noch keine vollständige Wirksamkeitsprüfung |
| 8.200 Euro, 195 Euro Rate | 200 Euro über der Betragsgrenze; niedrigere Rate heilt diese Überschreitung nicht |
| 7.800 Euro, 220 Euro Rate | 20 Euro über der Ratengrenze; kleinere Kreditsumme reicht nicht |
| 7.800 Euro, 190 Euro Rate, zusätzliche Versicherung | Der zusätzliche Vertrag ist von der angenommenen Vollmacht nicht gedeckt |
Reichen Sie einen abweichenden Entwurf nicht einfach als genehmigten Abschluss ein. Klären Sie eine erforderliche Anpassung oder Zustimmung auf dem richtigen Weg und dokumentieren Sie die tatsächlich geltende Fassung. Ein eigener Rechenvergleich ersetzt keine Vertretungsmacht.
Für das Budget des vorgesehenen Darlehensnehmers können Sie die Beispielrate von 190 Euro im Haushaltscheck zur Kreditbelastung betrachten: frei gewählte 2.300 Euro Nettoeinkommen minus 1.500 Euro Fixkosten minus 120 Euro bestehende Raten ergeben 680 Euro vor der neuen Rate. Danach bleiben 490 Euro; gegenüber einer selbst gewählten Reserve von 250 Euro beträgt der Abstand 240 Euro. Das ist keine Bankentscheidung und keine Berechnung einer Vertreterhaftung. Tragen Sie die Rate nicht allein wegen der Vertretung als eigene neue Kreditschuld des Vertreters ein; zusätzliche eigene Verpflichtungen und besondere Haftungsrisiken sind gesondert zu prüfen.
Fehlt die Vertretungsmacht, sind Genehmigung und Haftung getrennt zu prüfen
Wird ohne Vertretungsmacht im Namen eines anderen ein Vertrag geschlossen, hängt die Wirkung für und gegen den Vertretenen nach § 177 Absatz 1 BGB von dessen Genehmigung ab. „Die Bank hat die Unterlagen erhalten“ ist noch keine Genehmigung durch den Vertretenen.
Fordert die andere Vertragsseite den Vertretenen zur Erklärung auf, gilt § 177 Absatz 2: Die Erklärung muss dann ihr gegenüber erfolgen. Eine zuvor nur gegenüber dem Vertreter erklärte Genehmigung oder Verweigerung wird unwirksam. Die Genehmigung kann nur innerhalb von zwei Wochen nach Empfang dieser Aufforderung erklärt werden; ohne Erklärung gilt sie als verweigert. Das ist keine allgemeine Zwei-Wochen-Frist nach jeder Unterschrift und keine Widerrufsfrist.
§ 179 BGB kann den als Vertreter Auftretenden persönlich betreffen, wenn er seine Vertretungsmacht nicht nachweist und der Vertretene die Genehmigung verweigert. Absatz 1 nennt Erfüllung oder Schadenersatz nach Wahl der anderen Seite. Bei unbekanntem Vollmachtsmangel begrenzt Absatz 2 die Haftung auf den beschriebenen Vertrauensschaden. Absatz 3 enthält Ausnahmen, etwa bei Kenntnis oder erforderlicher Kenntnis der anderen Vertragsseite sowie für beschränkt Geschäftsfähige mit der dort genannten Ausnahme.
Deshalb ist weder „ein Vertreter haftet nie“ noch „ohne Vollmacht schuldet er automatisch immer die gesamte Kreditsumme“ eine verlässliche Regel. Bei einem schon unterschriebenen streitigen Vorgang sichern Sie Entwurf, Vollmacht, Nachrichten, Aufforderung und Nachweise über deren Empfang. Lassen Sie die konkrete Erklärung, einen möglichen Fristlauf und die passende Reaktion zügig prüfen, bevor Sie zusätzliche Zusagen machen.
Die Vertretung vor und nach Abschluss dokumentieren
Halten Sie die tatsächlich vereinbarte Vertretungsrolle, den erfassten Vertrag, die gültige Vollmachtsfassung und die gegenüber der Bank abgegebenen Erklärungen zusammen. Nutzen Sie einen mit dem Kreditgeber abgestimmten Vertreterzugang; geben Sie sich in einem Identifizierungsverfahren nicht als eine andere Person aus und verwenden Sie keine fremden Zugangsdaten.
Nach Abschluss sind Vertrag, Anhänge, spätere Änderungen, Auszahlung und Ratenplan abzugleichen. Die Übersicht zum Inhalt eines Darlehensvertrags hilft bei der Dokumentensichtung und grenzt echte Privatdarlehen von Verbraucherkrediten ab. Entscheidend bleibt hier zusätzlich, wer jede konkrete Erklärung mit welcher Befugnis abgegeben hat.
- Darlehensnehmer und Vertreter in allen Dokumenten eindeutig bezeichnet?
- Vollmacht für genau diesen Abschluss, dessen Form und Inhalt geprüft?
- Betrag, Rate, Laufzeit und Zusatzverträge innerhalb des tatsächlichen Umfangs?
- Keine neue eigene Mitverpflichtung oder Bürgschaft ungeprüft übernommen?
- Bei fehlender Macht Genehmigung, richtigen Empfänger und tatsächliche Aufforderung getrennt erfasst?
- Unterlagen, Zugangsnachweise und bestätigter Bankkontakt gesichert?
- Budget beim richtigen Haushalt gerechnet und Haftungsfragen nicht mit Rechnerwerten beantwortet?
Häufige Fragen
Bin ich als Bevollmächtigter automatisch zweiter Kreditnehmer?
Nicht allein aufgrund der Vertretungsrolle. Entscheidend sind erkennbares Handeln im Namen des Vertretenen, wirksame Macht und die tatsächlich erklärten eigenen Pflichten. Eine zusätzliche Mitverpflichtung oder Bürgschaft muss gesondert gelesen werden.
Genügt eine formlose Nachricht für den Kreditabschluss?
Verlassen Sie sich beim Verbraucherkredit nicht allein auf die allgemeine Vollmachtsregel. § 492 Absatz 4 BGB erstreckt besondere Form- und Inhaltsanforderungen auf die Abschlussvollmacht und nennt Ausnahmen. Lassen Sie den konkreten Vertrag und digitalen oder schriftlichen Nachweisweg prüfen.
Was geschieht, wenn ich den Vollmachtsumfang überschreite?
Bei einem Abschluss ohne ausreichende Vertretungsmacht ist insbesondere die Genehmigung nach § 177 BGB zu prüfen. Nach einer entsprechenden Aufforderung der anderen Vertragsseite gilt eine besondere Zwei-Wochen-Regel. Das ist keine allgemeine Widerrufsfrist nach jeder Unterschrift.
Kann ich ohne ausreichende Vollmacht selbst haften?
§ 179 BGB kann bei nicht nachgewiesener Vertretungsmacht und verweigerter Genehmigung persönliche Folgen vorsehen. Kenntnis, Vertrauensschaden, Kenntnis der Gegenseite und die gesetzlichen Ausnahmen sind entscheidend. Die Haftung entspricht nicht automatisch in jedem Fall der gesamten Kreditsumme.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 15.10.2026.
- § 164 BGB – Handeln im Namen des Vertretenen
- § 167 BGB – Erteilung der Vollmacht
- § 491 BGB – Verbraucherkredit und Ausnahmen
- § 492 BGB – Besondere Form und Inhalt der Abschlussvollmacht
- § 177 BGB – Genehmigung bei fehlender Vertretungsmacht
- § 179 BGB – Haftung und Ausnahmen beim Vertreter
- § 488 BGB – Eigene Pflichten des Darlehensnehmers
- § 765 BGB – Abgrenzung zur Bürgschaft