Privatdarlehen: Gläubiger nimmt Zahlung nicht an – was prüfen?
Privater Gläubiger lehnt Rückzahlung ab? Annahmeverzug, richtiges Angebot und Leistungsfähigkeit prüfen. 600 Euro angeboten sind noch keine 600 Euro Tilgung.
In diesem Artikel
Kurzantwort
Lehnt der private Gläubiger eine ordnungsgemäß angebotene Rückzahlung ab, kann Annahmeverzug vorliegen. Prüfen Sie geschuldeten Betrag, Zahlungsweg, Zeitpunkt, richtige Angebotsform und tatsächliche Leistungsfähigkeit. Die Ablehnung allein erlässt das Darlehen nicht. Behalten Sie die offenen Mittel eingeplant, sichern Sie Angebot und Reaktion und klären Sie bei Bedarf den gesonderten Weg einer rechtmäßigen öffentlichen Hinterlegung.
Zuerst prüfen: Was muss wann und auf welchem Weg gezahlt werden?
Dieser Ratgeber betrifft im Oktober 2026 ein bereits ausgezahltes, gewöhnliches Darlehen zwischen volljährigen Privatpersonen in Deutschland. Der berechtigte Gläubiger steht fest, möchte die angebotene Rückzahlung aber nicht entgegennehmen. Streitige Erbfolge, Bankkredite, gewerbliche Anbieter, Sicherheiten, Vollstreckung, Insolvenz und Auslandsfälle brauchen eine zusätzliche Prüfung.
Nach § 488 BGB sind geschuldete Zinsen und die fällige Darlehensrückzahlung zu leisten. Lesen Sie Vertrag und spätere Absprachen zusammen: Welcher Betrag ist wirklich fällig, welcher Zahlungsweg und welcher Leistungsort gelten? Eine angekündigte Barzahlung passt nicht automatisch zu einer vereinbarten Überweisung. Auch eine beliebige vorzeitige Zahlung ist nicht schon das richtige Angebot für jede Vertragslage.
Der Leitfaden zum Privatdarlehen ohne Rückzahlungstermin behandelt zunächst die Fälligkeit. Hier geht es um den nächsten, anderen Schritt: Kann eine tatsächlich geschuldete Leistung ordnungsgemäß angeboten werden und gerät der Gläubiger durch Nichtannahme in Annahmeverzug? Aus einer ausbleibenden Antwort allein sollte keine endgültige Schuldbefreiung gebucht werden.
Annahmeverzug setzt ein passendes Angebot und Leistungsfähigkeit voraus
§ 293 BGB knüpft den Annahmeverzug an die Nichtannahme der angebotenen Leistung. Für das grundsätzlich erforderliche tatsächliche Angebot verlangt § 294 BGB, dass die Leistung so angeboten wird, wie sie zu bewirken ist. Betrag, Zeitpunkt, Ort, Zahlungsart und etwaige vereinbarte Voraussetzungen müssen deshalb zusammenpassen. Eine bloße Absicht, später Geld aufzutreiben, ist kein verlässlicher Ersatz.
§ 295 BGB lässt ein wörtliches Angebot genügen, wenn der Gläubiger erklärt hat, die Leistung nicht anzunehmen, oder wenn zur Leistung eine Handlung des Gläubigers erforderlich ist. Die Norm stellt auch die Aufforderung zu dieser erforderlichen Handlung dem Angebot gleich. Das ist eine gesetzliche Fallgruppe; nicht jede unbeantwortete Nachricht und nicht jede selbst gesetzte Antwortfrist erfüllen sie. Sichern Sie gerade die Erklärung beziehungsweise die konkret erforderliche Mitwirkung und Ihr passendes Angebot.
Außerdem kommt der Gläubiger nach § 297 BGB nicht in Annahmeverzug, wenn der Schuldner zum maßgeblichen Zeitpunkt außerstande ist, die Leistung zu bewirken. Halten Sie die wirkliche Verfügbarkeit der geschuldeten Mittel fest. Bei einem unvollständigen Angebot ist zusätzlich § 266 BGB zu beachten: Ohne entsprechende Berechtigung muss der Gläubiger eine Teilleistung nicht hinnehmen. Eine wirksam vereinbarte Monatsrate ist anders einzuordnen als ein selbst gewählter Teil einer vollständig fälligen Schlussforderung.
| Beobachtung | Was noch geklärt werden muss |
|---|---|
| Gläubiger nimmt den korrekt angebotenen Betrag nicht an | Geschuldete Leistung, richtiges Angebot, Leistungsfähigkeit und tatsächliche Nichtannahme belegen |
| Nur eine kleinere Summe als die fällige Gesamtforderung angeboten | Berechtigung zu dieser Teilleistung prüfen; Ablehnung allein beweist keinen Annahmeverzug |
| Es fehlt eine erforderliche Mitwirkung des Gläubigers | Welche Handlung erforderlich ist und ob das Angebot nach § 295 genügt |
| Geld ist erst für später erwartet | Tatsächliche Leistungsfähigkeit zum maßgeblichen Zeitpunkt statt bloßer Hoffnung |
Dokumentieren Sie Vertragsgrundlage, fälligen Betrag, Datum, Ort, gewählten Zahlungsweg, verfügbare Mittel, Angebot und Reaktion getrennt. Bei Streit lassen Sie die Voraussetzungen und den maßgeblichen Zeitraum anhand dieser Belege prüfen.
Welche Folgen möglich sind – und was weiterhin offen bleibt
Annahmeverzug ist keine bereits ausgeführte Rückzahlung. Nach § 362 BGB erlischt die Verbindlichkeit durch das Bewirken der geschuldeten Leistung an den Gläubiger. Ein gescheitertes Angebot und eine Rücklage auf dem eigenen Konto sind damit nicht gleichzusetzen. Behalten Sie die offene Forderung und die dafür bestimmten eigenen Mittel getrennt im Blick.
Für eine verzinsliche Geldschuld bestimmt § 301 BGB, dass während des Verzugs des Gläubigers Zinsen nicht zu entrichten sind. Prüfen Sie dafür, ob Annahmeverzug wirklich vorliegt und welcher Zeitraum erfasst ist. Die Regel streicht weder das Darlehenskapital noch automatisch zuvor entstandene, berechtigte Zinsen. Aus einem ungeprüften Nachrichtenverlauf lässt sich kein belastbarer Zinsabzug errechnen.
§ 304 BGB betrifft notwendige Mehraufwendungen für das erfolglose Angebot sowie die Aufbewahrung und Erhaltung des geschuldeten Gegenstands. Das ist keine frei wählbare Strafgebühr für den Gläubiger. Sichern Sie tatsächliche Aufwendungen und deren Grund; rechnen Sie einen ungeklärten Ersatzanspruch nicht ohne weitere Prüfung von der Darlehensschuld herunter. Das folgende Modell enthält ausdrücklich keine solchen Zusatzpositionen.
Wird die Forderung gerichtlich geltend gemacht, müssen erforderliche Reaktionen und Fristen unabhängig vom privaten Gespräch geprüft werden. Der Ratgeber zum Mahnbescheid erklärt diesen gesonderten Ablauf. Ein eigenes Schreiben mit der Überschrift „Annahmeverzug“ ersetzt weder Belege noch eine erforderliche Reaktion gegenüber dem Gericht.
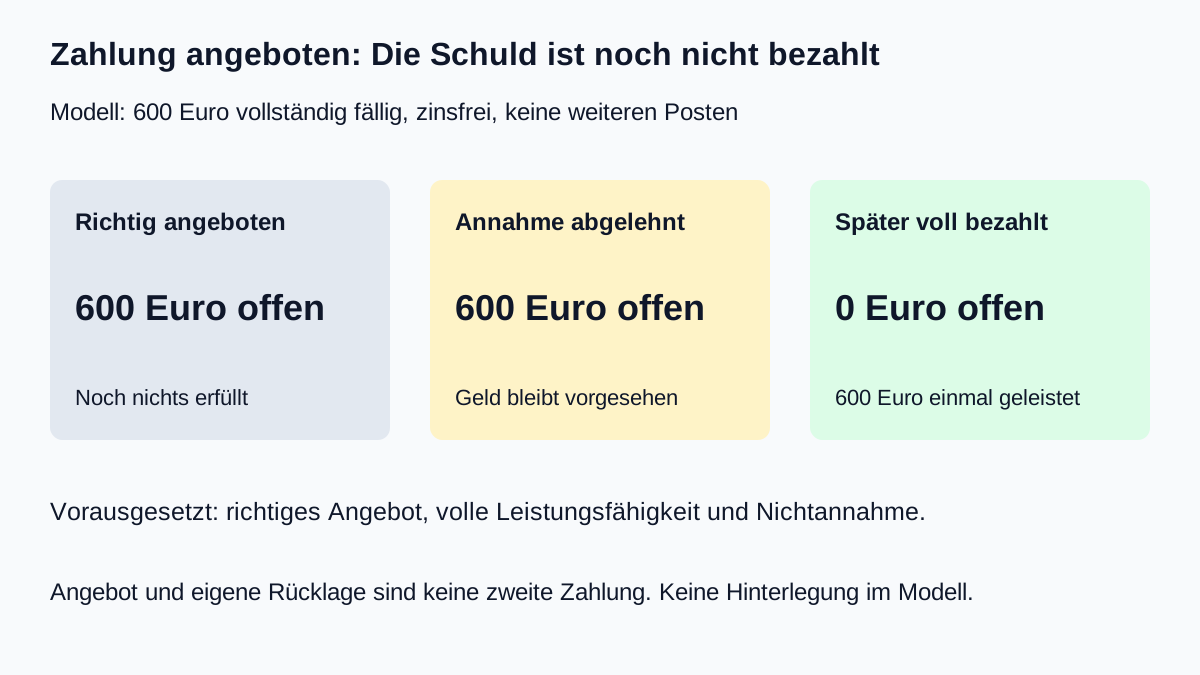
600 Euro angeboten: Erst nach wirklicher Leistung wird daraus null Rest
Geschlossenes eigenes Modell, keine echten Kontodaten: Nach allen früheren bereits richtig berücksichtigten Zahlungen sind noch genau 600 Euro Kapital aus einem zinslosen Privatdarlehen vollständig fällig. Es gibt keine Kosten, Zinsen, Gegenforderungen, Sicherheiten, Titel oder weiteren offenen Ansprüche. Die Parteien haben für diese Schlusszahlung wirksam Barzahlung zu einem bestimmten Termin an einem bestimmten Ort vereinbart.
Der Schuldner verfügt beim Termin tatsächlich über alle 600 Euro und bietet dem richtigen Gläubiger genau die geschuldete Leistung vertragsgemäß vollständig an. Der Gläubiger lehnt die Annahme ab; sämtliche Voraussetzungen des Annahmeverzugs sind im Modell ausdrücklich erfüllt. Das Geld bleibt zunächst beim Schuldner. Noch im selben betrachteten Monat nimmt der Gläubiger später die tatsächlich übergebenen 600 Euro zur vollständigen Erfüllung dieser Forderung an. Eine Hinterlegung oder ein anderer Erfüllungsweg wird im Modell nicht benutzt.
| Zeitpunkt im selben Vorgang | An den Gläubiger tatsächlich geleistet, insgesamt | Offene Forderung |
|---|---|---|
| Vor dem richtigen Angebot | 0 Euro | 600 Euro |
| Nach Ablehnung des vollständigen Angebots | 0 Euro | Weiterhin 600 Euro |
| Nach späterer tatsächlicher vollständiger Übergabe und Annahme | 600 Euro | 600 − 600 = 0 Euro |
Die 600 Euro werden insgesamt genau einmal an den Gläubiger gezahlt. Das vorherige Angebot ist keine erste 600-Euro-Tilgung; die spätere Zahlung ist keine zweite Zahlung von zusätzlich 600 Euro. Auch eine eigene Bargeldabhebung verschiebt zunächst nur Geld vom Girokonto in die eigene Kasse und ist noch keine Leistung an den Gläubiger.
Nach tatsächlichem Empfang kann nach § 368 BGB eine schriftliche Quittung verlangt werden. Der Leitfaden zur Barzahlung beim Privatdarlehen zeigt die passenden Angaben und den gesonderten Abschlussabgleich. Vor Empfang unterschreiben die Parteien keine falsche Bestätigung, dass die 600 Euro bereits gezahlt seien.
Öffentliche Hinterlegung ist ein eigener Weg mit eigenen Voraussetzungen
Bleibt die ordnungsgemäße Zahlung unmöglich, kann eine gesetzliche Hinterlegung zu prüfen sein. § 372 BGB nennt Geld bei einer dazu bestimmten öffentlichen Stelle, unter anderem bei Annahmeverzug des Gläubigers. Die Norm erfasst außerdem bestimmte andere in dessen Person liegende Hindernisse beziehungsweise eine nicht fahrlässige Ungewissheit über den Gläubiger. Das ist etwas anderes als eine private Rücklage oder ein bloßer Verwendungszweck „Hinterlegung“ bei einer Überweisung.
§ 374 BGB verlangt grundsätzlich die Hinterlegungsstelle des Leistungsorts und eine unverzügliche Anzeige an den Gläubiger. Die Norm enthält Schadensersatzfolgen bei falschem Ort beziehungsweise unterlassener Anzeige sowie eine Ausnahme, wenn die Anzeige untunlich ist. Lassen Sie zuständige Stelle, Grund, Begünstigten, richtigen Betrag, Unterlagen und Anzeige im konkreten Fall klären; eine beliebige öffentliche Kasse ist kein sicherer Ersatz.
Auch der Rücknahmestatus zählt: § 376 BGB sieht grundsätzlich ein Rücknahmerecht vor und nennt dessen Ausschluss, etwa durch eine Verzichtserklärung gegenüber der Hinterlegungsstelle. Für die schuldbefreiende Wirkung beschreibt § 378 BGB die Hinterlegung bei ausgeschlossener Rücknahme. Setzen Sie dafür eine rechtmäßige Hinterlegung und den tatsächlich geklärten Ausschluss voraus; der bloße Einzahlungsbeleg ist nicht die gesamte rechtliche Prüfung.
Dieser Leitfaden erstellt keinen Hinterlegungsantrag und berechnet keine örtlichen Gebühren. Das 600-Euro-Modell endet durch tatsächliche Zahlung, nicht durch eine behauptete Hinterlegung. Ist stattdessen nach einem Todesfall unklar, wem die Forderung gehört, hilft der gesonderte Ratgeber zum verstorbenen privaten Darlehensgeber bei der Empfängerprüfung.
600 Euro bleiben eingeplant, auch solange der Gläubiger sie nicht annimmt
Für denselben Modellmonat stehen 2.400 Euro tatsächliche Nettoeinnahmen, 1.500 Euro vollständige gewöhnliche Ausgaben, 200 Euro andere selbst zu zahlende Kreditraten und die vollständig fällige 600-Euro-Schlusszahlung gegenüber. Die gewünschte Reserve beträgt 250 Euro. Es gibt keinen neuen Kredit und keinen zusätzlichen Geldzufluss aus der Annahmeverweigerung.
Nach gewöhnlichen Ausgaben und den anderen Raten sind 2.400 − 1.500 − 200 = 700 Euro für Schlusszahlung und Reserve verfügbar. Die 600 Euro können damit im Modell wirklich vollständig angeboten werden. Nach Einplanung beziehungsweise späterer tatsächlicher Zahlung bleiben 700 − 600 = 100 Euro. Zur gewünschten Reserve fehlen 250 − 100 = 150 Euro. Diese 150 Euro sind eine Unterschreitung des selbst gewählten Puffers und keine weitere Forderung des Gläubigers.
Im Haushaltscheck verwenden Sie für diesen einen Monat 2.400 Euro Einkommen, 1.500 Euro Fixkosten, insgesamt 800 Euro bestehende Zahlungsverpflichtungen, 0 Euro neue Rate und 250 Euro Reserve. Die 800 Euro bestehen aus 200 Euro anderen Raten und genau einmal 600 Euro Schlusszahlung. Der Rechner zeigt 100 Euro vor und −150 Euro nach Reserve. Die Schlusszahlung ist hier eine einmalige aktuelle Verpflichtung, keine neu erfundene dauerhafte Monatsrate.
Solange die Annahme verweigert wird, unterscheiden sich tatsächlicher Geldabfluss und geplante Belastung: Die 600 Euro sind noch eigene Mittel, aber weiterhin für die offene Forderung vorgesehen. Nach der späteren Annahme sind genau diese 600 Euro bezahlt; Sie ziehen sie nicht zusätzlich zum bereits dafür vorgesehenen Betrag nochmals ab. Eine Bargeldabhebung wird ebenfalls nicht als zweite Ausgabe gezählt. Im nächsten Monat rechnen Sie mit den dann tatsächlich noch bestehenden Verpflichtungen neu.
- Vertrag, richtiger Empfänger, voller fälliger Betrag und Zahlungsweg geprüft?
- Passendes tatsächliches Angebot oder konkrete Voraussetzungen für § 295 dokumentiert?
- Wirkliche Leistungsfähigkeit beim maßgeblichen Angebot belegt?
- Eine verweigerte unberechtigte Teilleistung nicht mit Annahmeverzug verwechselt?
- Offene Schuld, eigene Rücklage und tatsächlich bewirkte Zahlung getrennt erfasst?
- Zinszeitraum und etwaige Mehraufwendungen einzeln statt pauschal geprüft?
- Bei Hinterlegung die richtige öffentliche Stelle, Anzeige und Rücknahmestatus geklärt?
- Nach tatsächlichem Empfang Beleg und Restbetrag aktualisiert?
Eine sachliche Nachricht kann die Unterlagen ordnen: „Zum Darlehen vom [Datum] sind nach meinen Unterlagen [Betrag] am [Termin] über [vereinbarter Zahlungsweg] fällig. Bitte klären Sie kurzfristig die Entgegennahme beziehungsweise die konkret erforderliche Mitwirkung. Mein tatsächliches Angebot und Ihre bisherige Reaktion ergeben sich aus [zutreffende Daten und Belege].“ Verwenden Sie nur wahre Angaben; diese Nachricht allein bestätigt weder Annahmeverzug noch Tilgung.
Häufige Fragen
Ist ein Privatdarlehen erledigt, wenn der Gläubiger meine Zahlung ablehnt?
Nicht allein deshalb. Ein passendes Angebot kann bei erfüllten Voraussetzungen Annahmeverzug begründen; es ist noch keine tatsächlich bewirkte Rückzahlung. Im geschlossenen Modell bleiben nach Ablehnung der vollständig angebotenen 600 Euro zunächst 600 Euro offen.
Genügt jede Nachricht mit dem Satz „Ich möchte zahlen“?
Das lässt sich nicht allgemein sagen. § 294 BGB verlangt grundsätzlich das passende tatsächliche Angebot. § 295 enthält bestimmte Fälle für ein wörtliches Angebot, etwa eine erklärte Annahmeverweigerung oder erforderliche Mitwirkung des Gläubigers. Auch die tatsächliche Leistungsfähigkeit ist zu prüfen.
Muss der Gläubiger statt der vollen fälligen Schlusszahlung einen kleinen Teil annehmen?
Ohne entsprechende Berechtigung besteht nach § 266 BGB kein Recht auf Teilleistung. Ein selbst gewählter Teil einer vollständig fälligen Summe ist von einer wirksam vereinbarten Monatsrate zu unterscheiden. Die Ablehnung allein beweist deshalb keinen Annahmeverzug.
Werden durch Annahmeverzug alle alten Zinsen gestrichen?
Nein. § 301 BGB betrifft die Verzinsung während des tatsächlichen Gläubigerverzugs. Kapital und zuvor entstandene berechtigte Zinsen sind davon zu unterscheiden. Der maßgebliche Zeitraum und die Voraussetzungen müssen anhand der konkreten Unterlagen geklärt werden.
Ist ein eigenes Sparkonto eine schuldbefreiende Hinterlegung?
Nein. § 372 BGB verlangt eine bestimmte öffentliche Stelle und einen passenden Hinterlegungsgrund. Richtiger Ort, Anzeige und Rücknahmestatus sind zusätzlich zu klären. Für die Befreiungswirkung nach § 378 wird eine rechtmäßige Hinterlegung bei ausgeschlossener Rücknahme vorausgesetzt.
Warum enthält das Monatsbudget weiterhin die 600 Euro?
Nach dem abgelehnten Angebot stehen sie noch für die offene Forderung bereit. Später im selben Modellmonat werden genau diese 600 Euro tatsächlich vollständig bezahlt. Mit 200 Euro anderen Raten ergeben sich einmalig 800 Euro aktuelle Verpflichtungen; Angebot, Bargeldabhebung und spätere Zahlung werden nicht doppelt gezählt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 27.10.2026.
- § 488 BGB – Geschuldete Rückzahlung und Fälligkeit
- § 293 BGB – Annahmeverzug
- § 294 BGB – Tatsächliches richtiges Angebot
- § 295 BGB – Wörtliches Angebot und erforderliche Mitwirkung
- § 297 BGB – Tatsächliche Leistungsfähigkeit
- § 266 BGB – Nicht beliebig in Teilen leisten
- § 362 BGB – Tatsächliche Erfüllung
- § 301 BGB – Verzinsung während des Gläubigerverzugs
- § 304 BGB – Notwendige Mehraufwendungen
- § 372 BGB – Voraussetzungen öffentlicher Hinterlegung
- § 374 BGB – Hinterlegungsort und Anzeige
- § 376 BGB – Rücknahmerecht und Ausschluss
- § 378 BGB – Befreiung bei ausgeschlossener Rücknahme
- § 368 BGB – Quittung bei Empfang