Privatdarlehen bar zurückzahlen: Quittung und Restschuld prüfen
Privaten Kredit in bar zurückzahlen: Empfangsberechtigung, aussagekräftige Quittung, Teilzahlung und Restschuld mit Muster, Rechnung und Abschlusscheck prüfen.
In diesem Artikel
Kurzantwort
Klären Sie vor einer Barzahlung den vereinbarten Zahlungsweg und den berechtigten Empfänger. Verlangen Sie bei der tatsächlichen Übergabe eine unterschriebene Quittung mit Betrag, Datum und eindeutiger Zuordnung zum Darlehen. Eine Quittung über eine Teilzahlung bedeutet noch nicht, dass der ganze Kredit erledigt ist. Gleichen Sie bestätigte frühere Zahlungen, Zinsen und Kosten sowie den verbleibenden Betrag ab. Bei vollständiger Erfüllung gehört ein vorhandener Schuldschein zusätzlich in die Abschlussprüfung.
Prüfen Sie zuerst Vertrag und Zahlungsweg
Dieser Leitfaden betrifft die Rückzahlung eines Darlehens zwischen Privatpersonen in Deutschland. Ob Ihr Vertrag eine bestimmte Überweisung, bestimmte Zahlungstage oder Sondertilgungen vorsieht, prüfen Sie vor einer Bargeldübergabe. Klären Sie mit dem Gläubiger, ob und wie er die Barzahlung entgegennimmt. Eine Quittung über einen Betrag ersetzt keine Vereinbarung über geänderte Fälligkeiten.
Nach § 488 BGB sind geschuldete Zinsen und die fällige Darlehensrückzahlung zu leisten. Der Ratgeber zum privaten Kreditvertrag erklärt die dafür nötigen Vertragsangaben. Hier geht es um den Nachweis einer konkreten Rückzahlung.
Die Bezeichnung „Privatkredit“ genügt nicht zur rechtlichen Einordnung: § 491 BGB knüpft Verbraucherdarlehen an weitere Voraussetzungen, insbesondere einen Unternehmer als Darlehensgeber. Für einen gewerblichen Anbieter, eine Bank, Sicherheiten oder einen Vollstreckungstitel kann eine zusätzliche Prüfung nötig sein.
Wer darf das Bargeld für diese Forderung entgegennehmen?
Stimmen Name und Rolle des Empfängers mit Ihren Vertragsunterlagen überein? Bei Zahlung an den Gläubiger kommt es nach § 362 BGB darauf an, dass die geschuldete Leistung tatsächlich bewirkt wird. Bei einer Zahlung an Dritte verweist Absatz 2 auf § 185 BGB; dessen Regeln betreffen unter anderem Einwilligung und nachträgliche Genehmigung durch den Berechtigten. Ein Familienmitglied oder Bekannter des Gläubigers ist nicht allein durch diese Beziehung ein sicherer Zahlungsempfänger.
Wenn jemand für den Gläubiger kassiert, lassen Sie dessen Empfangsberechtigung über einen Ihnen bereits bekannten Kontakt bestätigen. Vermerken Sie auf dem Beleg den tatsächlichen Empfänger und die Person, für die er handelt. Eine Unterschrift des Dritten beantwortet allein noch nicht, ob die Zahlung den Gläubiger erreicht oder mit dessen Ermächtigung erfolgt.
§ 370 BGB enthält eine besondere Regel für den Überbringer einer Quittung: Er gilt als zum Empfang ermächtigt, soweit Ihnen bekannte Umstände dagegen nicht sprechen. Das ist kein Freibrief für jeden, der ein selbst geschriebenes Formular vorzeigt. Bei Widersprüchen, ungeklärter Herkunft der Quittung oder einem angekündigten Gläubigerwechsel klären Sie den Zahlungsweg vor der Übergabe.
Verlangen Sie eine aussagekräftige Quittung über den tatsächlichen Empfang
Nach § 368 BGB muss der Gläubiger auf Verlangen bei Empfang der Leistung eine schriftliche Quittung erteilen. Besteht ein rechtliches Interesse an einer anderen Form, enthält die Norm auch dafür eine Regel. Sprechen Sie den Beleg vorher an und bereiten Sie die Angaben vor; bestätigen lassen Sie den tatsächlichen Empfang bei der Übergabe.
- Wer hat gezahlt und wer hat das Geld empfangen?
- Welcher genaue Eurobetrag wurde in bar übergeben?
- Wann und wo fand die tatsächliche Übergabe statt?
- Auf welches Darlehen bezieht sich die Zahlung: Parteien, Vertragsdatum und gegebenenfalls eindeutige Nummer?
- Handelt es sich um eine Teilzahlung, bestimmte Raten oder die vollständige Erledigung einer genau bezeichneten Schuld?
- Wie ist ein zusätzlich genannter Restbetrag berechnet und was umfasst er?
- Hat der Gläubiger oder der tatsächlich berechtigte Empfänger unterschrieben?
Bewahren Sie den unterschriebenen Beleg auf und erstellen Sie eine lesbare Sicherungskopie. Nach § 416 ZPO belegt eine unterschriebene Privaturkunde die Abgabe der darin enthaltenen Erklärung durch den Aussteller. Das macht eine Quittung wertvoll, bedeutet aber keine automatische gerichtliche Bestätigung jeder behaupteten Zahlung oder jedes Restbetrags.
Eine Quittung ist gesetzlich nicht in jedem Fall kostenlos: § 369 BGB ordnet die Kosten grundsätzlich dem Schuldner zu, soweit das Rechtsverhältnis nichts anderes ergibt; besondere Mehrkosten bei mehreren Gläubigern nach Übertragung oder Erbfolge sind gesondert geregelt. Daraus folgt keine beliebige pauschale „Quittungsgebühr“. Klären Sie tatsächlich beanspruchte Kosten und deren Grundlage.
Muster für eine Teilzahlung: Empfang und Rest getrennt festhalten
Die folgende Formulierung ist eine Arbeitshilfe mit Platzhaltern. Tragen Sie nur tatsächlich zutreffende Angaben ein. Zusätzliche Erklärungen zum Saldo sollten beide Seiten anhand der Unterlagen prüfen.
Quittung: Ich, [Name des Gläubigers oder berechtigten Empfängers, gegebenenfalls für wen handelnd], bestätige, von [Name des Zahlenden] am [tatsächliches Datum] in [Ort] einen Betrag von [Betrag] Euro in bar erhalten zu haben. Die Zahlung betrifft das Darlehen zwischen [Parteien] vom [Vertragsdatum/Nummer] und wird als [zutreffende Teilzahlung bzw. bezeichnete Raten] berücksichtigt. [Ort, Datum, Unterschrift des Empfängers].
Optional, nur bei tatsächlich abgestimmter Rechnung: „Nach Anrechnung dieser Zahlung beträgt das noch offene Darlehenskapital [Betrag] Euro. [Zutreffende Angabe zu separat offenen Zinsen und Kosten]. Die weiteren Zahlungstermine ergeben sich aus [bestehendem Plan bzw. tatsächlich vereinbarter Änderung].“
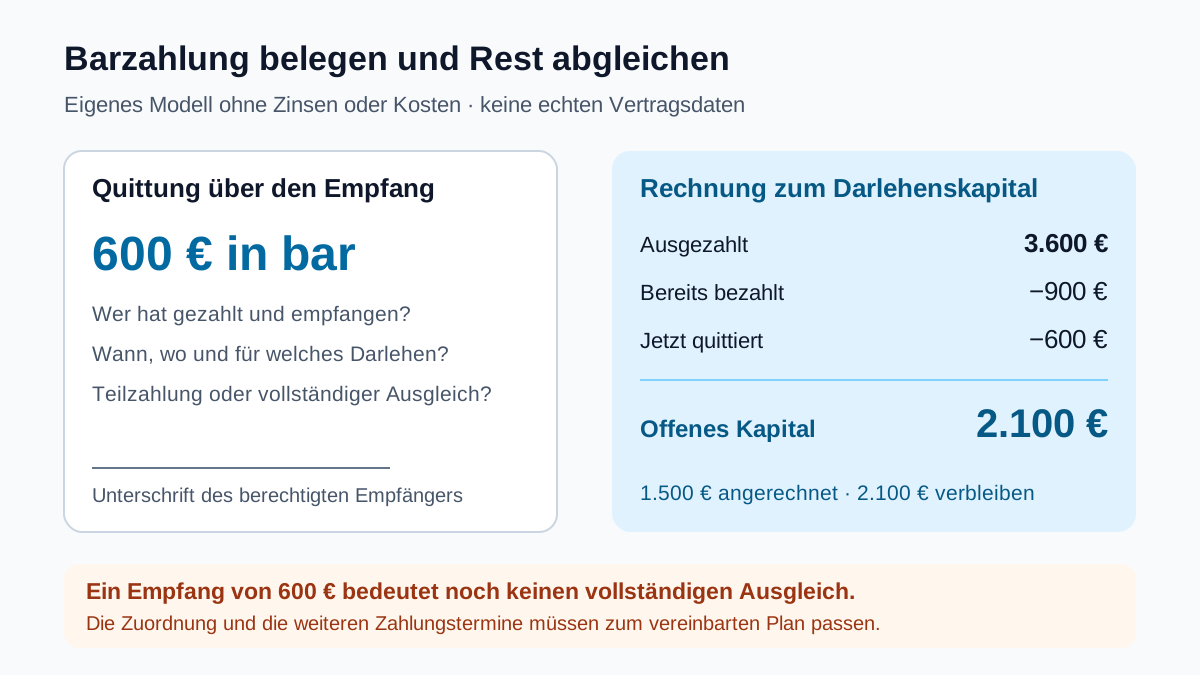
„600 Euro erhalten“ beschreibt einen Empfang. „Alle Ansprüche aus dem Darlehen sind erledigt“ hat einen viel größeren Inhalt. Lassen Sie eine Teilzahlung nicht versehentlich als vollständige Rückzahlung darstellen; unterschreiben Sie umgekehrt keine unzutreffenden Restschulden oder neuen Bedingungen. Ein Zahlungsbeleg muss nicht gleichzeitig eine neue Ratenvereinbarung enthalten.
Beispiel: 600 Euro bar sind keine vollständige Rückzahlung
Das eigene Modell setzt ein tatsächlich ausgezahltes, zinsloses Privatdarlehen von 3.600 Euro voraus. Es gibt keine geschuldeten Gebühren, weitere Auszahlungen oder abweichende Verrechnung. Vereinbart sind zwölf Raten zu je 300 Euro. Drei bereits bestätigte Zahlungen ergeben 900 Euro. Der Gläubiger nimmt nun 600 Euro bar als Rückzahlung des Darlehenskapitals an; deren Zuordnung und die weiterhin geltenden Termine sind geklärt.
| Posten im eigenen Modell | Betrag |
|---|---|
| Ausgezahltes Darlehen | 3.600 Euro |
| Drei bestätigte Zahlungen zu 300 Euro | −900 Euro |
| Kapital vor Barzahlung | 2.700 Euro |
| Jetzt quittierte Barzahlung | −600 Euro |
| Verbleibendes Darlehenskapital | 2.100 Euro |
| Alle bisher angerechneten Zahlungen | 1.500 Euro |
Rechnung: 3.600 − 900 − 600 = 2.100 Euro. Bei unverändert 300 Euro je weiterer Zahlung entsprechen 2.100 Euro rechnerisch noch sieben Zahlungen. Die Rechnung legt nicht fest, welche Monate fällig sind oder ob eine frühere Zahlung zukünftige Raten ersetzt; dafür gilt der tatsächlich vereinbarte Plan.
Im Kreditkosten-Rechner ergeben 3.600 Euro, zwölf Monate, null Prozent Sollzins und null Gebühren eine gleichmäßige Modellrate von 300 Euro. Der Rechner erstellt keine Quittung und prüft weder historische Zahlungen noch Empfangsberechtigungen. Für den tatsächlichen Rest müssen Sie die bestätigten Zahlungen selbst abgleichen.
Mehrere Darlehen, Zinsen und Kosten brauchen eine eigene Zuordnung
Bestehen gegenüber derselben Person mehrere gleichartige Schulden, geben Sie bei der Zahlung eindeutig an, welche Schuld Sie bedienen. § 366 Absatz 1 BGB stellt auf diese Bestimmung bei der Leistung ab. Ohne Bestimmung enthält Absatz 2 eine gesetzliche Reihenfolge. Ein Beleg mit bloßem Namen und Betrag kann die spätere Suche erschweren.
Davon zu unterscheiden ist die Anrechnung innerhalb einer Schuld: Sind neben dem Kapital tatsächlich Zinsen und Kosten geschuldet und reicht die Zahlung nicht für alles, sieht § 367 BGB grundsätzlich Kosten, dann Zinsen, dann Hauptleistung vor. Bei einer anderen Bestimmung kann der Gläubiger die Annahme ablehnen. Das zinslose Beispiel lässt sich deshalb nicht einfach auf jeden Kredit übertragen. Bloß verlangte Kosten sind durch diese Reihenfolge noch nicht berechtigt.
Bitten Sie um eine nachvollziehbare Aufstellung, wenn Empfang, Anrechnung und Rest auseinanderfallen. Der Leitfaden zu Forderungen trotz bereits erfolgter Zahlung zeigt, wie Sie einen fehlenden Bucheintrag oder einen streitigen Rest konkret klären.
Bei der letzten Zahlung zusätzlich den Schuldschein und Saldo klären
Verlangen Sie nach vollständiger Erfüllung einen nachvollziehbaren Abschlussbeleg für das genau bezeichnete Darlehen. Prüfen Sie, ob wirklich Kapital, geschuldete Zinsen und Kosten erledigt sind. Eine Quittung nur über die letzte Bargeldsumme erklärt nicht zwingend sämtliche früheren offenen Positionen.
Ist über die Forderung ein Schuldschein ausgestellt, können Sie nach § 371 BGB neben der Quittung dessen Rückgabe verlangen. Behauptet der Gläubiger, ihn nicht zurückgeben zu können, sieht die Norm ein öffentlich beglaubigtes Anerkenntnis über das Erlöschen der Schuld vor. Diese besondere Form betrifft den dortigen Fall und ist keine allgemeine Pflicht, jede einfache Barquittung beglaubigen zu lassen.
Setzen Sie einen Schuldschein nicht automatisch mit sämtlichen Vertragsunterlagen gleich. Bewahren Sie Ihre Belege weiter auf. Bei einer Teilzahlung verlangen Sie keine unzutreffende Erklärung über vollständiges Erlöschen. Gesonderte Sicherheiten, ein gerichtlicher Titel oder Streit über die Abschlussforderung erfordern eine eigene Prüfung.
Bereits bar gezahlt, aber keine Quittung erhalten?
Fordern Sie über einen bekannten Kontakt nachträglich eine Bestätigung der tatsächlichen Zahlung an. Nennen Sie den wirklichen Übergabetag, Betrag, Empfänger und das betroffene Darlehen. Eine jetzt ausgestellte Bestätigung kann den früheren Empfang benennen; fälschen oder rückdatieren Sie keine Unterschrift.
Sichern Sie vorhandene Nachrichten, eigene zeitnahe Notizen und Angaben zu Personen, die die Übergabe tatsächlich gesehen haben. Eine Bargeldabhebung zeigt zunächst nur, dass Geld abgehoben wurde; sie allein bestätigt noch keine Übergabe an den Gläubiger. Wenn die Zahlung bestritten bleibt, lassen Sie die Unterlagen individuell prüfen. Zahlen Sie nicht ohne Abgleich dieselbe Position vorschnell erneut.
- Vertrag und vereinbarter Zahlungsweg stimmen?
- Empfänger und gegebenenfalls dessen Berechtigung sind geklärt?
- Betrag, tatsächlicher Empfangstag und konkretes Darlehen sind eindeutig bezeichnet?
- Unterschriebener Beleg liegt vor und ist gesichert?
- Zuordnung zu Kapital, Zinsen und Kosten ist nachvollziehbar?
- Restbetrag und weitere Termine passen zum vereinbarten Plan?
- Bei vollständiger Erledigung sind Abschlussbestätigung und gegebenenfalls Schuldschein geprüft?
Erhalten Sie gerichtliche Post, behandeln Sie deren Fristen gesondert. Eine laufende Quittungssuche oder Nachricht an den Gläubiger ersetzt keine erforderliche Reaktion gegenüber dem Gericht; dafür hilft der Ratgeber zum Mahnbescheid.
Häufige Fragen
Kann ich für eine private Darlehensrate in bar eine Quittung verlangen?
Ja. § 368 BGB sieht auf Verlangen ein schriftliches Empfangsbekenntnis des Gläubigers bei Empfang der Leistung vor. Klären Sie vorher den Zahlungsweg und halten Sie Betrag, tatsächlichen Empfangstag, Darlehenszuordnung und Empfänger nachvollziehbar fest.
Beweist eine Quittung über 600 Euro, dass der ganze Kredit erledigt ist?
Das hängt vom tatsächlichen offenen Betrag und dem Inhalt des Belegs ab. Im zinslosen Beispiel bleiben nach 3.600 Euro Auszahlung, 900 Euro früherer Rückzahlung und 600 Euro Barzahlung noch 2.100 Euro Kapital. Empfang einer Teilzahlung und vollständige Erledigung sind unterschiedliche Aussagen.
Reicht der Nachweis einer Bargeldabhebung als Rückzahlungsbeleg?
Er zeigt zunächst die Abhebung und allein noch nicht die Übergabe an den Gläubiger. Fordern Sie eine Bestätigung des tatsächlichen Empfängers an und sichern Sie vorhandene Nachrichten und sonstige Nachweise. Bei Streit müssen die Unterlagen individuell geprüft werden.
Muss jede Barquittung notariell beglaubigt sein?
Nein. Der Quittungsanspruch verlangt grundsätzlich ein schriftliches Empfangsbekenntnis. § 368 BGB berücksichtigt ein rechtliches Interesse an anderer Form; § 371 BGB sieht bei einem nicht zurückgebbaren Schuldschein einen besonderen Fall öffentlich beglaubigter Erklärung vor. Das ist keine allgemeine Beglaubigungspflicht für jede Barzahlung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.10.2026.
- § 488 BGB – Rückzahlung und geschuldeter Zins
- § 491 BGB – Anwendungsbereich der Verbraucherdarlehensregeln
- § 362 BGB – Erfüllung und Zahlung an Dritte
- § 185 BGB – Einwilligung und Genehmigung des Berechtigten
- § 368 BGB – Anspruch auf Quittung
- § 369 BGB – Kosten der Quittung
- § 370 BGB – Überbringer einer Quittung
- § 366 BGB – Zuordnung zu mehreren Schulden
- § 367 BGB – Kosten, Zinsen und Hauptleistung
- § 371 BGB – Rückgabe des Schuldscheins
- § 416 ZPO – Beweiskraft unterschriebener Privaturkunden