Inkasso trotz bezahlter Rechnung: Zahlung nachweisen
Rechnung bezahlt und trotzdem Inkassopost? Ordnen Sie Zahlungsbeleg, Empfänger und Verrechnung zu. Mit Checkliste, Rechenbeispiel und Formulierungshilfe.
In diesem Artikel
Kurzantwort
Zahlen Sie die Rechnung nicht vorschnell ein zweites Mal. Prüfen Sie, ob die Zahlung tatsächlich ausgeführt, dem richtigen Empfänger zugegangen und der richtigen Rechnung zugeordnet wurde. Übermitteln Sie den passenden Beleg und verlangen Sie eine aktualisierte Aufstellung mit angerechneter Zahlung. Trennen Sie die Hauptforderung von möglicherweise verbliebenen Kosten und Zinsen. Gerichtliche Post verlangt unabhängig davon eine eigene rechtzeitige Reaktion.
Was bedeutet „bereits bezahlt“ im konkreten Vorgang?
Legen Sie Rechnung, Zahlungsbeleg und Inkassoschreiben nebeneinander. Stimmen Gläubiger, Rechnungsnummer, Vertragsnummer und Betrag überein? Eine Zahlung an denselben Händler kann zu einer anderen Bestellung gehören. Ein Auftrag im Onlinebanking kann noch vorgemerkt sein; eine Lastschrift kann später zurückgegeben worden sein. Prüfen Sie daher den tatsächlichen Buchungsverlauf statt nur die erste Bestätigung.
Nach § 362 Absatz 1 BGB erlischt die betreffende Verpflichtung, wenn die geschuldete Leistung an den Gläubiger bewirkt wird. Daraus folgt nicht, dass jede beliebige Überweisung oder jeder Zahlungsauftrag die verlangte Rechnung erledigt. Klären Sie, an wen, wofür und in welcher Höhe geleistet wurde. Bei einem Zahlungsempfänger, der nur für den Gläubiger tätig ist, gehört dessen Empfangsberechtigung zur Prüfung.
Dieser Leitfaden betrifft private Forderungen in Deutschland und vor allem die außergerichtliche Klärung. Bei einem bereits vorhandenen Vollstreckungstitel, einer Klage oder unklarem Zahlungsempfänger ist eine individuelle Prüfung sinnvoll. Der Überblick zum Inkassoverfahren hilft, die Verfahrensstufe zu erkennen.
Diese Angaben braucht ein nachvollziehbarer Zahlungsbeleg
Sichern Sie einen unveränderten Beleg der tatsächlich erfolgten Zahlung. Darauf sollten Datum, Betrag, Zahlungsempfänger und Verwendungszweck nachvollziehbar sein. Ergänzen Sie die betroffene Rechnungs- oder Vertragsnummer und das Aktenzeichen des Inkassoschreibens. Wenn jemand anderes für Sie gezahlt hat, erklären Sie die Zuordnung knapp und zutreffend. Ein abweichender Absendername kann eine manuelle Suche erforderlich machen.
- Ausführungsstatus: Ist die Zahlung gebucht oder nur erfasst? Gab es eine Rückgabe, Stornierung oder Rücküberweisung?
- Empfänger: Entspricht die verwendete Bankverbindung dem bestätigten Zahlungsweg für diese Forderung?
- Zuordnung: Welche Rechnung wurde im Verwendungszweck bezeichnet? Gibt es mehrere offene Vorgänge?
- Vollständigkeit: War der Betrag die gesamte fällige Summe oder nur ein Teil davon?
- Eingang: Hat der Empfänger die Zahlung bestätigt, oder muss deren Eingang noch gesucht werden?
Übermitteln Sie den relevanten Zahlungsnachweis, nicht sämtliche Kontobewegungen. Andere Buchungen und den Kontostand können Sie in einer für die Übermittlung bestimmten Kopie unkenntlich machen, ohne die für die Zahlung nötigen Angaben zu verdecken. Bewahren Sie das Original und die abgesandte Kopie auf. Geben Sie keine Bankzugangsdaten weiter.
Zeigt der Beleg eine falsche Bankverbindung, eine Rückbuchung oder einen ungeklärten Empfänger, behaupten Sie nicht einfach eine vollständige Erfüllung. Stoßen Sie die Klärung sofort bei Ihrer Bank und dem bekannten Gläubiger an. Bei einer falschen Überweisung hilft der Leitfaden zum Überweisungsrückruf. Wurde die Forderung verkauft, prüfen Sie zusätzlich den Gläubigerwechsel und den richtigen Zahlungsweg.
Fehlt die Zahlung oder wurde sie anders angerechnet?
Bitten Sie um eine aktuelle Aufstellung, in der jede Zahlung mit Datum, Betrag und Anrechnung sichtbar ist. Markieren Sie die konkrete Abweichung: Die Zahlung fehlt vollständig, steht bei einer anderen Rechnung, wird mit einem falschen Betrag geführt oder wurde auf andere Positionen angerechnet. Damit lässt sich ein Buchungsproblem gezielter klären als mit einem pauschalen „alles längst bezahlt“.
Bei mehreren gleichartigen Schulden gegenüber demselben Gläubiger betrifft § 366 BGB die Zuordnung der Leistung zu einer Schuld. Absatz 1 stellt auf die Bestimmung bei der Zahlung ab; ohne solche Bestimmung enthält Absatz 2 eine gesetzliche Reihenfolge. Eine nachträgliche Nachricht ist nicht automatisch dasselbe wie eine wirksame Bestimmung bei der damaligen Leistung. Fordern Sie die angewandte Zuordnung an, wenn mehrere Rechnungen betroffen sind.
Davon zu unterscheiden ist die Anrechnung innerhalb einer Schuld auf Kosten, Zinsen und Hauptforderung. Sind solche Kosten und Zinsen tatsächlich geschuldet und reicht die Zahlung nicht für alles, sieht § 367 Absatz 1 BGB grundsätzlich diese Reihenfolge vor: Kosten, dann Zinsen, dann Hauptleistung. Bei einer abweichenden Bestimmung kann der Gläubiger nach Absatz 2 die Annahme ablehnen. Ein Verwendungszweck wie „nur Hauptforderung“ ersetzt deshalb keine Prüfung der konkreten Anrechnung. Eine vereinbarte Abweichung sollte nachvollziehbar belegt sein.
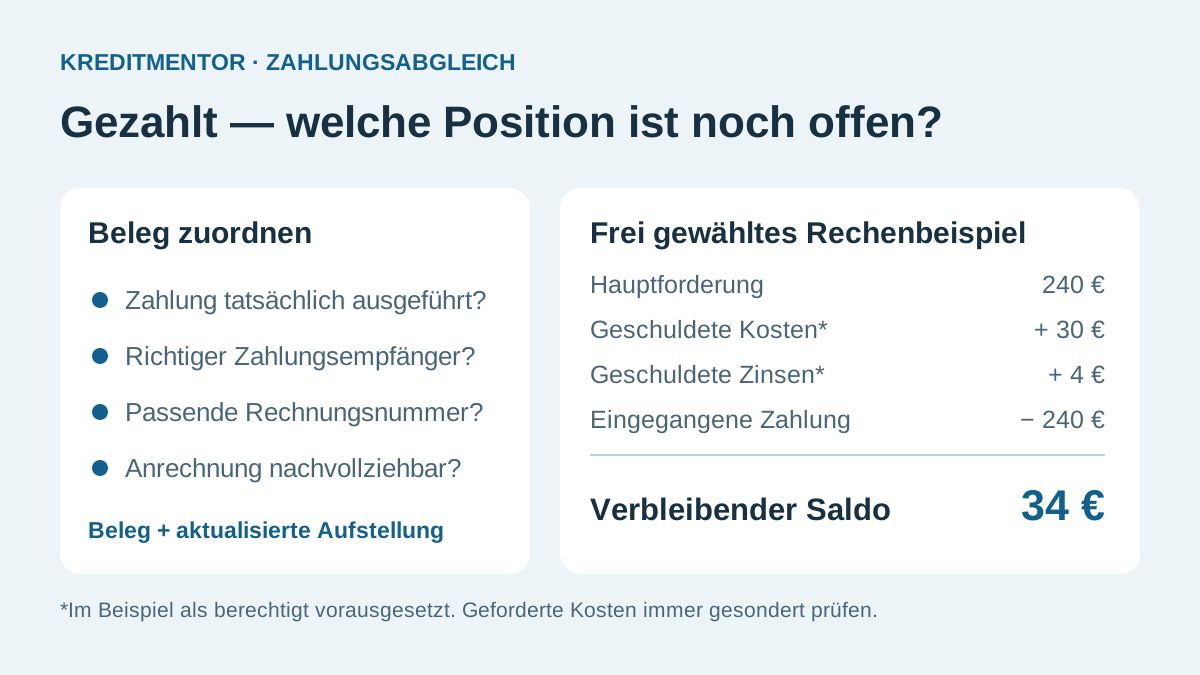
Rechenbeispiel: 240 Euro gezahlt, aber 34 Euro können verbleiben
Die folgenden Beträge dienen ausschließlich der Veranschaulichung. Es wird für dieses Beispiel vorausgesetzt, dass 240 Euro Hauptforderung, 30 Euro Kosten und 4 Euro Zinsen tatsächlich geschuldet sind, die Zahlung korrekt eingegangen ist und keine wirksame abweichende Verrechnung gilt. Die Beträge sind keine zulässige Gebührenpauschale und kein aktueller Verzugszinssatz.
| Position im angenommenen Fall | Betrag |
|---|---|
| Hauptforderung vor Zahlung | 240 Euro |
| Für das Beispiel als geschuldet angenommene Kosten | 30 Euro |
| Für das Beispiel als geschuldet angenommene Zinsen | 4 Euro |
| Gesamtschuld vor Zahlung | 274 Euro |
| Eingegangene Zahlung | −240 Euro |
| Rest im vereinfachten Beispiel | 34 Euro |
Bei der beschriebenen gesetzlichen Reihenfolge gehen 30 Euro der Zahlung auf Kosten und 4 Euro auf Zinsen. Für die Hauptforderung bleiben 206 Euro; von deren ursprünglichen 240 Euro sind dann 34 Euro offen. Die Rechnung lautet: 240 − 30 − 4 = 206 Euro Tilgung der Hauptforderung; 240 − 206 = 34 Euro verbleibende Hauptforderung. Weitere später entstandene Zinsen oder Kosten sind nicht modelliert.
Anders liegt es, wenn nur 240 Euro geschuldet waren und diese wirksam vollständig bezahlt wurden: Dann lässt sich aus der Rechnung keine weitere Hauptforderung von 240 Euro herleiten. Eine darüber hinaus verlangte Gebühr muss eigenständig geprüft werden. Rechnen Sie die 30 und 4 Euro aus dem Beispiel nicht in einen echten Fall hinein. Ebenso wenig werden bloß behauptete Kosten durch die Reihenfolge des § 367 BGB automatisch berechtigt.
Warum Zahlungszeitpunkt und verbliebene Kosten getrennt zählen
Eine spätere Zahlung beseitigt nicht automatisch jeden bereits entstandenen, berechtigten Anspruch auf Ersatz eines Verzögerungsschadens. Umgekehrt beweist ein Inkassobrief nicht, dass solche Kosten geschuldet sind. Für den Schadensersatz wegen verzögerter Leistung verweist § 280 Absatz 2 BGB auf die Voraussetzungen des § 286 BGB. Prüfen Sie deshalb Fälligkeit, möglichen Verzug und die konkrete Entstehung der behaupteten Kosten.
Ordnen Sie die Daten auf einer kurzen Zeitleiste: Rechnung und Zugang, Fälligkeit, gegebenenfalls Mahnung, Zahlungsausführung, bestätigter Zahlungseingang und behauptete Inkassobeauftragung. Fragen Sie nach der Begründung, wenn die Kosten trotz bereits erfolgter Zahlung entstanden sein sollen. Weder das Datum des Briefs allein noch ein unbelegtes „war schon im System“ beantwortet diese Frage.
Verzug setzt häufig eine Mahnung nach Fälligkeit voraus; § 286 BGB enthält aber Ausnahmen, etwa einen kalendermäßig bestimmten Leistungszeitpunkt. Die dortige 30-Tage-Regel für Entgeltforderungen gilt gegenüber Verbrauchern nur mit dem besonderen Hinweis in Rechnung oder Zahlungsaufstellung. Gehen Sie deshalb weder von „ohne Mahnung nie Kosten“ noch von „jede Rechnung nach 30 Tagen automatisch im Verzug“ aus. Die konkrete Höhe und Erstattungsfähigkeit erläutert der Ratgeber zu Inkassogebühren.
§ 13a Absatz 1 RDG verlangt gegenüber Privatpersonen beim ersten Geltendmachen unter anderem Angaben zum Auftraggeber, Forderungsgrund sowie zur Zins- und Kostenberechnung. Nutzen Sie diese Angaben für den Abgleich. Bitten Sie bei verbleibenden Positionen um Rechtsgrund, Betrag, Zinsbasis, Zeitraum und die Berücksichtigung Ihrer Zahlung.
Formulierungshilfe für die außergerichtliche Klärung
Passen Sie die folgende Vorlage an Ihre tatsächlichen Unterlagen an. Verwenden Sie nur Aussagen, die Sie belegen können; benennen Sie einen noch ungeklärten Zahlungseingang ausdrücklich als ungeklärt.
Zu Ihrem Schreiben vom [Datum], Aktenzeichen [Nummer], betreffend Rechnung [Nummer]: Am [Datum] wurde ein Betrag von [Betrag] an [Empfänger] mit dem Verwendungszweck [Angabe] gezahlt. Den relevanten Zahlungsbeleg füge ich bei. In Ihrer Aufstellung ist diese Zahlung [nicht enthalten / anders zugeordnet / mit abweichendem Betrag enthalten]. Bitte prüfen Sie den Eingang und die Zuordnung und übersenden Sie eine aktualisierte Aufstellung mit der Anrechnung auf Hauptforderung, Zinsen und Kosten. Soweit Sie weitere Beträge verlangen, bitte ich um die konkrete Grundlage und Berechnung. Meine Einwendung betrifft [tatsächlich zutreffenden Punkt ergänzen]. Mit diesem Schreiben erkenne ich bestrittene Positionen nicht an.
Senden Sie die Erklärung über einen nachvollziehbaren Weg an den überprüften Absender und bewahren Sie Inhalt, Anlagen und Übermittlungsnachweis auf. Bei einer Zahlung direkt an den ursprünglichen Gläubiger kann es helfen, diesen über einen bekannten Kontakt um Eingangssuche und Bestätigung an das Inkassounternehmen zu bitten. Vermeiden Sie widersprüchliche Darstellungen an beide Stellen.
Ein pauschaler Vorbehalt ist kein Ersatz für eine konkrete Einwendung. Unterschreiben Sie bei ungeklärtem Saldo nicht vorschnell eine neue Ratenvereinbarung oder ein Anerkenntnis, nur damit die Zahlungsbelegsuche bearbeitet wird. § 13a Absätze 3 und 4 RDG enthalten besondere Hinweise zu Vereinbarungskosten und den möglichen Folgen eines geforderten Schuldanerkenntnisses. Der Leitfaden zur Inkasso-Ratenzahlung vertieft diese Prüfung.
Wann ist der Vorgang geklärt — und wann müssen Sie weiter handeln?
Kontrollieren Sie die Antwort anhand der eigenen Zahlungsübersicht. Ist die Zahlung mit richtigem Betrag aufgeführt? Ist die Anrechnung erklärt? Stimmen die verbliebenen Positionen mit den Unterlagen überein? Wenn nichts mehr offen ist, bitten Sie um Bestätigung des ausgeglichenen Saldos. Bewahren Sie Beleg und Abschlussmitteilung zusammen auf. Eine Eingangsbestätigung Ihrer Nachricht ist noch keine Bestätigung, dass der Forderungssaldo null beträgt.
Werden weitere Beträge gefordert, bestreiten Sie konkrete falsche Positionen und klären Sie nachweislich berechtigte Restbeträge rechtzeitig. Bleiben Zahlungseingang, Empfangsberechtigung oder Kosten trotz Belegen streitig, holen Sie Verbraucherberatung oder rechtliche Hilfe hinzu. Ein weiterer vollständiger Rechnungsbetrag ist keine sinnvolle Standardantwort auf eine ungeklärte Buchung.
Kommt ein gerichtlicher Mahnbescheid, warten Sie nicht auf die außergerichtliche Antwort. Nach § 692 ZPO enthält der Bescheid den Hinweis auf die fehlende inhaltliche Anspruchsprüfung und die Aufforderung, binnen zwei Wochen seit Zustellung zu zahlen oder dem Gericht den Umfang eines Widerspruchs mitzuteilen. Prüfen Sie Hauptforderung und Nebenpositionen getrennt. Eine Nachricht samt Zahlungsbeleg an das Inkasso ersetzt die Reaktion beim Gericht nicht. Nutzen Sie dafür den Leitfaden zum Mahnbescheid und bei Unsicherheit sofort fachkundige Unterstützung.
Häufige Fragen
Soll ich bei Inkassopost dieselbe Rechnung noch einmal zahlen?
Zahlen Sie nicht vorschnell doppelt. Prüfen Sie zuerst Ausführung, Empfänger, Rechnungszuordnung und die aktuelle Anrechnung. Eine tatsächlich noch offene, berechtigte Restposition muss von einem bloß fehlenden Zahlungsbucheintrag unterschieden werden.
Beweist ein Überweisungsauftrag schon, dass die Rechnung erledigt ist?
Ein erfasster Auftrag beantwortet noch nicht alle Fragen. Prüfen Sie den Buchungsverlauf, mögliche Rückgaben, den richtigen Empfänger und die betroffene Rechnung. Fordern Sie bei fehlender Verbuchung die Suche nach dem tatsächlichen Zahlungseingang an.
Können nach Zahlung des ursprünglichen Rechnungsbetrags Kosten übrig bleiben?
Ja, wenn Kosten und Zinsen tatsächlich geschuldet waren und die Zahlung nicht die gesamte Schuld abdeckte. Prüfen Sie deren Grundlage und die Anrechnung gesondert. Die Nennung einer Gebühr im Inkassobrief allein macht sie nicht berechtigt.
Reicht mein Zahlungsbeleg an das Inkasso auch beim Mahnbescheid?
Nein. Ein gerichtlicher Mahnbescheid verlangt eine eigene rechtzeitige Reaktion gegenüber dem Gericht. Prüfen Sie die Zustellung, die einzelnen Positionen und die Hinweise des Bescheids, auch wenn die außergerichtliche Buchungsklärung noch läuft.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 12.10.2026.
- § 362 BGB – Erfüllung der geschuldeten Leistung
- § 366 BGB – Zuordnung zu mehreren Forderungen
- § 367 BGB – Anrechnung auf geschuldete Kosten, Zinsen und Hauptleistung
- § 280 BGB – Verzögerungsschaden und Voraussetzungen
- § 286 BGB – Verzug, Ausnahmen und Verbraucherhinweis
- § 13a RDG – Informationen für Privatpersonen und Anerkenntnishinweis
- § 692 ZPO – Mahnbescheid und gesonderte Reaktion beim Gericht