Kontopfändung bezahlt: Freigabe bei Gläubiger und Bank klären
Forderung bezahlt, Konto noch gepfändet? Zahlungen, Forderungserledigung, Pfändungsfreigabe und Bankbearbeitung getrennt klären. Mit Checkliste und Doppelzahlungsbeispiel.
In diesem Artikel
Kurzantwort
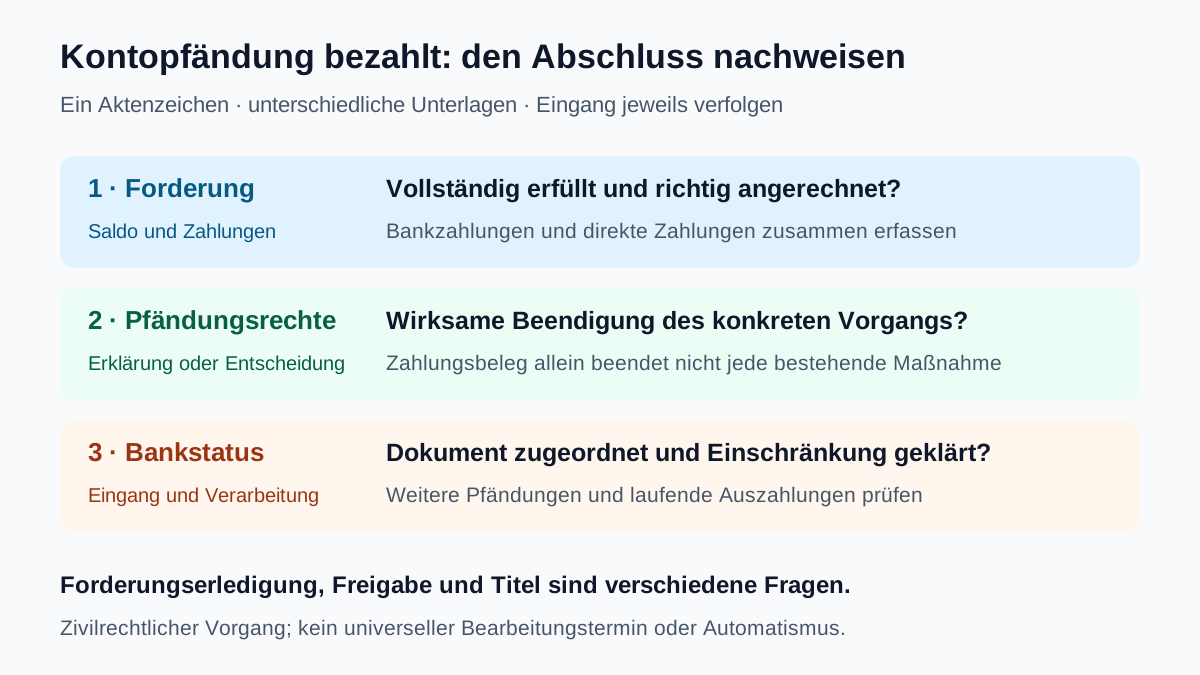
Gleichen Sie zuerst den vollständigen Forderungssaldo und sämtliche Bank- sowie Direktzahlungen ab. Verfolgen Sie danach die wirksame Beendigung der konkreten Pfändungsrechte und den Eingang des erforderlichen Dokuments bei der Bank. Ein geeigneter Zahlungsnachweis führt nicht automatisch zur Aufhebung aller schon bestehenden Maßnahmen. Andere Pfändungen können weiterwirken. Lassen Sie noch laufende Auszahlungen prüfen, um zusätzliche Zahlungen für denselben bereits erledigten Anspruch zu vermeiden.
Welche Pfändung und welcher Gläubiger sind gemeint?
Dieser Leitfaden betrifft eine zivilrechtliche Kontopfändung in Deutschland, deren zugrunde liegende Forderung nach Ihrer Einschätzung bezahlt ist. Ordnen Sie Pfändungs- und Überweisungsbeschluss, Bank, Gläubiger, Aktenzeichen und Zahlung einander zu. Eine Zahlungsbestätigung aus einem anderen Inkassovorgang klärt die betroffene Pfändung nicht.
Fragen Sie die Bank, welche Pfändungen sie für das Konto führt, welcher Vorgang die Einschränkung noch verursacht und ob bereits Zahlungen an Gläubiger angewiesen oder ausgeführt wurden. Bei mehreren Pfändungen genügt die Erledigung eines einzelnen Vorgangs nicht für die Beendigung aller übrigen Beschränkungen.
Eine Pfändungsverfügung einer Behörde folgt einem eigenen Vollstreckungsweg. Übertragen Sie die hier erläuterten zivilprozessualen Schritte nicht pauschal auf Finanzamt oder andere Behörden; klären Sie dort Erledigung und Aufhebung mit der zuständigen Vollstreckungsstelle anhand der tatsächlichen Verfügung.
Bestätigten Gesamtsaldo und sämtliche Zahlungen abgleichen
Verlangen Sie eine aktuelle Schlussaufstellung zum betroffenen Aktenzeichen: Hauptforderung, tatsächlich geschuldete Zinsen und Kosten, alle angerechneten Zahlungen sowie ein verbleibender Betrag zum bezeichneten Stichtag. Nach § 362 BGB zählt die wirksam bewirkte geschuldete Leistung. Ein erfasster Auftrag oder eine fehlende Buchung muss davon unterschieden werden.
Ist nur die ursprüngliche Hauptforderung gezahlt, kann die Prüfung noch geschuldeter Nebenpositionen nötig sein. § 367 BGB regelt bei einer nicht ausreichenden Zahlung grundsätzlich die Reihenfolge Kosten, Zinsen, Hauptleistung. Dadurch wird eine bloß verlangte Gebühr nicht automatisch berechtigt. Der Leitfaden zum Zahlungsnachweis gegenüber Inkasso vertieft Zuordnung und streitige Restpositionen.
Prüfen Sie vor einer zusätzlichen Direktzahlung besonders, ob die Bank für denselben Vorgang bereits an den Gläubiger geleistet hat oder eine Auszahlung noch unterwegs ist. Stimmen Sie den offenen Rest und die Zahlungsabwicklung über bekannte Kontakte ab. Zahlen Sie einen bereits angerechneten Betrag nicht nochmals, nur weil Ihre Banking-Anzeige noch „Pfändung“ enthält.
Beispiel: Bankzahlung und Direktzahlung zählen zusammen
Frei gewählte Modellbeträge: Der Gläubiger bestätigt eine zum Stichtag vollständige Gesamtsumme von 1.290 Euro. Darin sind 1.200 Euro Hauptforderung, 50 Euro im Modell tatsächlich geschuldete weitere Kosten und 40 Euro Zinsen enthalten. Das sind keine gesetzlichen Pauschalen oder aktuellen Zinssätze. Weitere Forderungen oder neue Kosten bestehen im Beispiel nicht.
| Abgleich im eigenen Modell | Betrag |
|---|---|
| Bestätigte gesamte Forderung | 1.290 Euro |
| Bankzahlung bereits beim Gläubiger angerechnet | −400 Euro |
| Noch auszugleichender Rest | 890 Euro |
| Danach wirksam angerechnete Direktzahlung | −890 Euro |
| Bestätigter Forderungsrest danach | 0 Euro |
| Später zusätzlich an denselben Gläubiger ausgezahlter Betrag | 80 Euro |
| Zahlungssumme insgesamt | 1.370 Euro |
Rechnungen: 1.290 − 400 = 890 Euro; 400 + 890 = 1.290 Euro. Werden anschließend nochmals 80 Euro für denselben erledigten Anspruch bezahlt, liegen die Zahlungen mit 1.370 Euro rechnerisch 80 Euro über der unveränderten Modellforderung. Die fehlende Bankfreigabe war vor dieser weiteren Auszahlung deshalb praktisch relevant.
Lassen Sie im echten Fall Eingang, Anlass und Zuordnung der zusätzlichen Zahlung bestätigen. § 812 BGB betrifft die Herausgabe eines ohne Rechtsgrund erlangten Vorteils. Ob daraus ein konkreter Erstattungsanspruch folgt und gegen wen er geltend zu machen ist, hängt von der tatsächlichen Leistung und möglichen weiteren Positionen ab. Eine Differenz in Ihrer Tabelle ist noch keine von Bank oder Gericht bestätigte Rückzahlung.
Der Forderungs- und Kostencheck addiert für den ersten Abgleich beispielsweise 1.200 Euro Hauptforderung, 40 Euro geforderte Zinsen und 50 Euro weitere Kosten zu 1.290 Euro; alle anderen Kostenfelder bleiben in diesem Modell null. Der Check beurteilt die Berechtigung dieser Positionen nicht und verrechnet keine bisherigen Bankzahlungen. Die Zahlungszeilen müssen Sie gesondert führen.
Zahlungsnachweis stoppt nicht automatisch jede bestehende Maßnahme
§ 775 Nummern 4 und 5 ZPO enthält Gründe für Einstellung oder Beschränkung der Zwangsvollstreckung bei bestimmten Urkunden beziehungsweise Banknachweisen. Die Dokumente müssen die dort beschriebenen Voraussetzungen erfüllen. Lassen Sie Ihren konkreten Nachweis und den richtigen Adressaten prüfen, statt nur irgendeinen Screenshot als umfassende Aufhebung zu behandeln.
Entscheidend ist die Abgrenzung in § 776 ZPO: In den Fällen des § 775 Nummern 4 und 5 bleiben schon getroffene Vollstreckungsmaßregeln zunächst bestehen. Ein geeigneter Zahlungsnachweis und das Ende einer bereits bestehenden Pfändungsmaßnahme sind deshalb getrennte Fragen. Sie sollten die weitere formelle Abwicklung konkret verfolgen.
§ 843 ZPO sieht vor, dass ein Gläubiger auf die durch Pfändung und Überweisung zur Einziehung erworbenen Rechte verzichten kann. Die Erklärung ist dem Schuldner und auch dem Drittschuldner zuzustellen; bei der Kontopfändung betrifft das die Bank. Die Norm lässt den zugrunde liegenden Anspruch unberührt. Deshalb brauchen Sie für den Abschluss neben der Beendigung der Pfändungsrechte auch die gesonderte Klärung des Forderungssaldos.
Bitten Sie bei bestätigter vollständiger Erfüllung um die nötige wirksame Freigabe beziehungsweise Verzichtserklärung für den genau bezeichneten Vorgang und einen Nachweis ihrer Übermittlung auf dem passenden Weg. Eine E-Mail „Ihre Nachricht ist eingegangen“ ist weder eine bestätigte Forderungserledigung noch automatisch eine solche Erklärung. Welcher formelle Weg erforderlich ist, richtet sich nach dem konkreten Verfahren.
Bankstatus, weitere Pfändungen und Titelunterlagen nachverfolgen
| Prüfpunkt | Konkrete Rückfrage |
|---|---|
| Gläubiger hat Freigabe veranlasst | Welcher Vorgang, welche Erklärung, welcher Empfänger und welcher Zustellnachweis? |
| Bank hat das Dokument erhalten | Wann ging es ein, ist es dem richtigen Aktenzeichen zugeordnet und fehlt noch etwas? |
| Vorgang in Bearbeitung | Welcher Schritt ist offen, gibt es noch eine angewiesene Zahlung und wann erfolgt die nächste Rückmeldung? |
| Weitere Beschränkung besteht | Welcher andere Gläubiger oder welche andere Ursache ist betroffen? |
| Titel und Abschlussunterlagen | Welche Forderung ist vollständig erfüllt und wie werden vorhandene vollstreckbare Unterlagen im erledigten Vorgang behandelt? |
Fragen Sie bei vollständiger Erledigung zusätzlich nach einer eindeutigen Abschlussbestätigung und dem Umgang mit einer vorhandenen vollstreckbaren Ausfertigung. Bewahren Sie die Unterlagen zusammen auf. Setzen Sie eine Pfändungsfreigabe nicht mit der Aufhebung eines gerichtlichen Titels gleich; die Angaben zu Forderung, Vollstreckungsmaßnahme und Titel beantworten verschiedene Fragen.
Stimmen Datum, Bank und Aktenzeichen zwischen Gläubigerantwort und Bankanzeige nicht überein, markieren Sie die Abweichung konkret. Nutzen Sie verifizierte Bank- und Gläubigerkontakte. Dieser Leitfaden verspricht keine für alle Stellen einheitliche Anzahl von Tagen bis zur Bearbeitung.
Solange die Freigabe noch nicht umgesetzt ist oder eine andere Pfändung fortbesteht, prüfen Sie den tatsächlich verfügbaren Schutz auf Ihrem P-Konto. Die Übersicht zu P-Konto und Nachweisen erklärt die dafür maßgeblichen Grundlagen. Das Löschen einer Pfändungsanzeige und eine Änderung des persönlichen P-Konto-Status sollten nicht als derselbe Auftrag behandelt werden.
Formulierungshilfe und nächster Schritt bei weiterem Streit
Zur Kontopfändung [Bank, Aktenzeichen, Gläubiger]: Nach meinen Unterlagen sind [Bankzahlungen mit Datum] und [Direktzahlungen mit Datum] auf denselben Vorgang erfolgt. Bitte bestätigen Sie deren Anrechnung und den verbleibenden Saldo mit Stichtag. Bei vollständig erledigter Forderung bitte ich um die notwendige wirksame Beendigung der Pfändungsrechte für diesen Vorgang, deren ordnungsgemäße Übermittlung an die Bank und den entsprechenden Nachweis. Bitte erläutern Sie außerdem eventuell noch laufende Auszahlungen und den Umgang mit vorhandenen vollstreckbaren Unterlagen. Eine weiterhin behauptete Restposition bitte ich mit Grundlage und Rechnung zu benennen.
Verwenden Sie nur tatsächliche Angaben; kennzeichnen Sie einen noch unbestätigten Zahlungseingang als solchen. An die Bank richten Sie eine eigene Anfrage zum Eingang und zur Verarbeitung des Freigabedokuments, zu noch laufenden Auszahlungen und anderen Beschränkungen. Sichern Sie beide Übermittlungen.
Bleibt die Erfüllung streitig oder wird trotzdem weiter vollstreckt, brauchen Sie schnell eine zum Titel und Verfahrensstand passende rechtliche Prüfung. § 767 ZPO betrifft Einwendungen gegen den durch ein Urteil festgestellten Anspruch und enthält zeitliche Zulässigkeitsgrenzen. Es ist kein pauschaler Ersatz für jeden anderen Rechtsbehelf oder jede Frist aus einem konkreten gerichtlichen Schreiben.
§ 769 ZPO ermöglicht unter seinen Voraussetzungen vorläufige Anordnungen im Zusammenhang mit den dort bezeichneten Einwendungen; Sicherheitsleistung, Glaubhaftmachung und Zuständigkeit sind zu prüfen. Eine eingereichte Klage oder Ihre Nachricht an den Gläubiger bewirkt nicht allein die gewünschte vorläufige Freigabe. Lassen Sie bei bevorstehender Auszahlung oder existenziellem Bedarf auch den nötigen Eilantrag prüfen.
Wann ist der konkrete Vorgang nachvollziehbar abgeschlossen?
- Pfändung, Gläubiger, Bank und Aktenzeichen sind eindeutig zugeordnet?
- Der bestätigte Gesamtsaldo umfasst tatsächlich geschuldete Positionen zum Stichtag?
- Bankzahlungen, Direktzahlungen und noch laufende Auszahlungen sind ohne Doppelzählung erfasst?
- Forderungserledigung und Beendigung der Pfändungsrechte wurden getrennt bestätigt?
- Die erforderliche Erklärung beziehungsweise Entscheidung wurde der Bank auf dem richtigen Weg übermittelt?
- Die Bank hat Eingang, Zuordnung und weitere Bearbeitung erläutert?
- Andere Pfändungen und Einschränkungen sind separat geklärt?
- Ein möglicher Mehrbetrag wurde mit Empfänger und Grund abgeglichen?
- Titelunterlagen, Zahlungsbelege und Abschlussmitteilungen sind gesichert?
Ein nach Freigabe wieder nutzbarer Kontostand ist kein neues Einkommen. Ebenso wäre eine einmalige Rückerstattung nicht automatisch künftig jeden Monat verfügbar. Planen Sie mit tatsächlich bestätigten Mitteln und verfolgen Sie strittige Restfragen gesondert.
Häufige Fragen
Hebt mein Zahlungsbeleg die Kontopfändung automatisch auf?
Nein, Zahlungsnachweis und Aufhebung bestehender Maßnahmen sind getrennt zu prüfen. § 776 ZPO lässt bereits getroffene Maßnahmen in den Fällen des § 775 Nummern 4 und 5 zunächst bestehen. Verfolgen Sie die erforderliche Freigabe und deren Eingang bei der Bank.
Reicht eine Freigabemitteilung nur an mich?
Prüfen Sie den richtigen Übermittlungsweg auch zur Bank. § 843 ZPO sieht für die dort geregelte Verzichtserklärung eine Zustellung an Schuldner und Drittschuldner vor. Eine bloße Empfangsbestätigung Ihres Schreibens beantwortet das noch nicht.
Was ist, wenn die Bank trotz meiner Direktzahlung nochmals an den Gläubiger zahlt?
Gleichen Sie beide Zahlungswege mit der unveränderten tatsächlich geschuldeten Gesamtsumme ab. Lassen Sie Eingang, Zuordnung und einen möglichen Mehrbetrag bestätigen. Ein Erstattungsanspruch hängt davon ab, ob eine Leistung ohne Rechtsgrund vorliegt; die eigene Rechendifferenz allein ist noch keine bestätigte Erstattung.
Ist mit der Freigabe auch jede andere Pfändung und jeder Titel erledigt?
Nein. Eine Freigabe bezieht sich auf den konkret bezeichneten Vorgang. Andere Gläubiger und Beschränkungen brauchen einen eigenen Abgleich. Forderungserledigung, Pfändungsrechte und der Umgang mit vorhandenen Titelunterlagen sind verschiedene Fragen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 14.10.2026.
- § 362 BGB – Wirksame Erfüllung
- § 367 BGB – Geschuldete Kosten und Zinsen
- § 812 BGB – Leistung ohne Rechtsgrund
- § 775 ZPO – Einstellung und Zahlungsnachweise
- § 776 ZPO – Fortbestand beziehungsweise Aufhebung von Maßnahmen
- § 843 ZPO – Verzicht auf Pfändungsrechte
- § 767 ZPO – Einwendungen gegen den titulierten Anspruch
- § 769 ZPO – Vorläufige Anordnungen