Lohnpfändung aufgehoben, Arbeitgeber zieht weiter ab: Was tun?
Gleichen Sie Aufhebungsbeschluss, Eingang beim Arbeitgeber und Lohnabrechnung ab. So klären Sie, ob Geld nur einbehalten oder schon abgeführt wurde.
In diesem Artikel
Kurzantwort
Lassen Sie die Lohnstelle bestätigen, wann sie die Aufhebung oder den Verzicht für genau diese Pfändung erhalten hat. Fragen Sie zur betroffenen Abrechnung, ob sie den Betrag nur einbehalten oder schon abgeführt hat und ob eine andere Pfändung den Abzug erklärt. Fordern Sie eine schriftliche Klärung und bei einem Fehler eine Korrektur. Rechnen Sie mit einer Nachzahlung erst, wenn sie tatsächlich verfügbar ist.
Welches Schreiben beendet welchen Abzug?
Der Ratgeber betrifft die gerichtliche Pfändung von Arbeitslohn in Deutschland. Vergleichen Sie Aktenzeichen, Gläubiger und Arbeitgeber auf dem ursprünglichen Pfändungs- und Überweisungsbeschluss mit dem neuen Schreiben. Prüfen Sie, ob es dieselbe Pfändung ganz oder teilweise aufhebt. Eine bloße Zusage zur Prüfung, eine vorläufige Einstellung, eine Freigabe für die Bank oder ein geänderter Freibetrag können für die Lohnabrechnung etwas anderes bedeuten.
Nach § 829 Absätze 1 bis 3 ZPO wird die Geldforderung mit Zustellung des Pfändungsbeschlusses an den Drittschuldner gepfändet. Beim Arbeitslohn ist das der Arbeitgeber. Für den Überweisungsbeschluss ist § 836 Absatz 2 ZPO wichtig: Die Vorschrift schützt den Drittschuldner gegenüber dem Schuldner, bis der Beschluss aufgehoben wurde und der Drittschuldner von der Aufhebung Kenntnis hat. Das Datum auf dem Beschluss und der Tag, an dem Sie selbst den Brief lesen, erklären deshalb noch nicht, wie eine Zahlung Ihres Arbeitgebers einzuordnen ist.
Aufhebung, Einstellung und Verzicht unterscheiden
| Dokument | Was Sie prüfen |
|---|---|
| Gerichtliche Entscheidung | Steht im Entscheidungssatz, dass die konkrete Maßnahme aufgehoben wird, oder wird die Vollstreckung nur einstweilen eingestellt? Welche Pfändung und welcher Umfang sind benannt? |
| Zahlungsbeleg oder Erledigungsbrief | Ist nur der Zahlungseingang bestätigt oder wurde auch die Beendigung der Pfändungsrechte veranlasst? Welche Unterlagen hat der Arbeitgeber tatsächlich erhalten? |
| Verzicht des Gläubigers | Betrifft er diese Pfändung? Ist die Erklärung Ihnen und dem Arbeitgeber zugestellt worden? Ist die Forderung zusätzlich als erledigt bestätigt? |
§ 775 ZPO nennt Gründe für eine Einstellung oder Beschränkung. Nach § 776 ZPO sind die bisherigen Maßnahmen in den Fällen des § 775 Nummern 1 und 3 aufzuheben. Bei den in Nummern 4 und 5 genannten Nachweisen etwa über Befriedigung oder Zahlung bleiben sie zunächst bestehen. In den Fällen der Nummer 2 gilt das ebenfalls, außer die gerichtliche Entscheidung hebt die bisherigen Vollstreckungshandlungen zugleich auf. Ein Zahlungsbeleg allein ist daher keine Anweisung an die Lohnstelle, den Abzug zu beenden.
Der Verzicht nach § 843 ZPO betrifft die aus Pfändung und Überweisung zur Einziehung erworbenen Rechte. Er lässt den zugrunde liegenden Anspruch unberührt und muss dem Schuldner und dem Drittschuldner zugestellt werden. Bitten Sie bei einer nur an Sie gerichteten Erledigungsmitteilung um Auskunft, welche Erklärung tatsächlich veranlasst wurde und wie die Zustellung an den Arbeitgeber belegt ist. Wenn stattdessen eine Kontopfändung erledigt werden soll, hilft der Ratgeber zur Freigabe einer bezahlten Kontopfändung. Für den Sonderfall einer erteilten Restschuldbefreiung gibt es die Prüfung von Forderung, Titel und Freigabe nach der Restschuldbefreiung.
Drei Daten und den Verbleib des Geldes klären
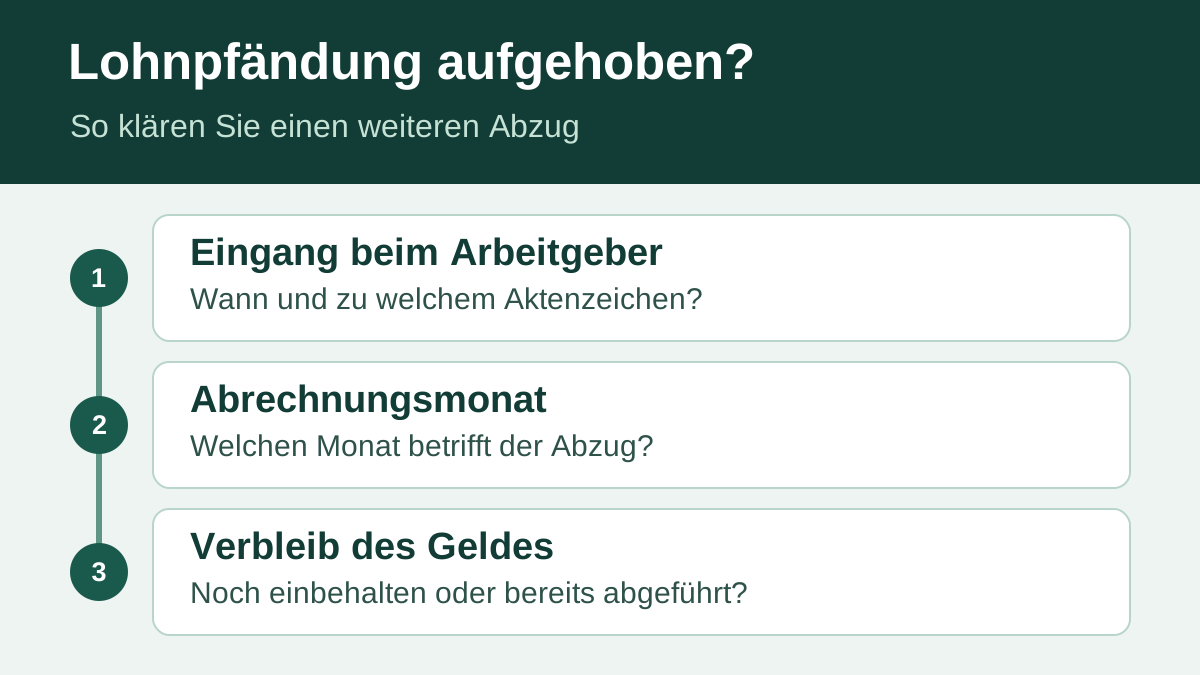
Nach § 108 GewO muss die Entgeltabrechnung grundsätzlich Abrechnungszeitraum sowie Art und Höhe der Abzüge ausweisen. Die Pflicht entfällt, wenn sich gegenüber der letzten ordnungsgemäßen Abrechnung nichts geändert hat. Die Abrechnung zeigt den Abzug, aber nicht zwingend das Datum, an dem der Betrag an den Gläubiger geflossen ist. Fragen Sie bei der Lohnstelle nach diesen drei Punkten:
- Eingang: Wann hat der Arbeitgeber für dieses Aktenzeichen Kenntnis von der gerichtlichen Aufhebung erlangt beziehungsweise die Verzichtserklärung erhalten? Welcher Nachweis liegt vor?
- Abrechnung: Für welchen Lohnmonat ist der Abzug ausgewiesen? War die Abrechnung beim Eingang bereits erstellt? Prüft die Lohnstelle einen Korrekturlauf? Ein interner Abrechnungsschluss erklärt den Ablauf, entscheidet aber nicht allein über die Berechtigung des Abzugs.
- Geldfluss: Ist der Betrag beim Arbeitgeber noch einbehalten oder bereits abgeführt? Wenn abgeführt: wann, für welchen Vorgang, in welcher Höhe und an welchen Empfänger?
Fragen Sie zusätzlich, ob noch eine andere Pfändung geführt wird und welcher Maßnahme der Abzug zugeordnet ist. Die Lohntabelle und die Prüfschritte zur Pfändungsberechnung helfen bei der Höhe eines weiterhin maßgeblichen Abzugs. Wenn die Lohnabrechnung die erwartete Auszahlung ausweist, das Geld aber auf dem Konto nicht verfügbar ist, prüfen Sie die getrennten Folgen von Lohn- und Kontopfändung.
Beispiel: Was eine Differenz von 240 Euro aussagt
Eigene Beispielzahlen, kein Tabellenbetrag: Die Abrechnung für Oktober zeigt 2.190 Euro Netto vor dem strittigen Pfändungsabzug. Der einzige zusätzliche Abzug beträgt 240 Euro. Auf dem Konto gehen 1.950 Euro ein. Es gibt im Modell weder eine andere Pfändung noch eine Kontosperre oder weitere Korrekturposten.
| Position | Betrag |
|---|---|
| Netto vor dem strittigen Abzug | 2.190 Euro |
| Ausgewiesener Abzug | 240 Euro |
| Tatsächlich ausgezahlter Lohn | 1.950 Euro |
2.190 minus 1.950 Euro ergibt 240 Euro. Damit ist die Differenz nachvollziehbar, aber noch nicht geklärt, ob eine Korrektur geschuldet ist. Ist das Geld noch beim Arbeitgeber, fragen Sie nach dem Ergebnis der Prüfung, einer korrigierten Abrechnung und dem möglichen Auszahlungstermin. Ist es schon abgeführt, lassen Sie die Zahlung dem Vorgang zuordnen und bitten Sie den Gläubiger um eine aktualisierte Forderungsabrechnung. Klären Sie bei Streit, gegen wen ein möglicher Anspruch besteht. Das hängt unter anderem vom Zeitpunkt der Zahlung, der Kenntnis des Arbeitgebers und dem Grund des Abzugs ab.
Für das Monatsbudget stehen im Beispiel bis zur Klärung 1.950 Euro zur Verfügung. Bei 1.470 Euro notwendigen Ausgaben, 180 Euro Rate für einen anderen Kredit und 200 Euro Reserve bleiben 100 Euro. Tragen Sie die 240 Euro nicht noch einmal als Rate ein: Sie sind in den 1.950 Euro bereits berücksichtigt.
So bitten Sie die Lohnstelle um Klärung
Eine kurze Nachricht kann lauten: „In meiner Entgeltabrechnung für [Monat] steht ein Pfändungsabzug von [Betrag]. Das beigefügte Schreiben vom [Datum] betrifft [Gericht, Aktenzeichen und Gläubiger]. Bitte teilen Sie mir mit, wann Ihnen dieses Schreiben oder die maßgebliche Zustellung bekannt wurde, welcher Pfändung der Abzug zugeordnet ist und ob oder wann der Betrag abgeführt wurde. Bitte prüfen Sie, ob die Abrechnung korrigiert werden muss und wann ich eine Rückmeldung erhalte.“
Fügen Sie nur die nötigen Belege über einen sicheren Weg bei und heben Sie die Antworten auf. Stimmen Betrag oder Aktenzeichen nicht überein oder droht eine weitere Abführung, lassen Sie den Vorgang zeitnah bei einer anerkannten Schuldnerberatung oder anwaltlich prüfen. Wenn eine gerichtliche Entscheidung zuständig ist, geben Sie das Aktenzeichen an und klären Sie den nötigen Verfahrensschritt. Eine Nachfrage bei der Lohnstelle ersetzt keine erforderliche gerichtliche Maßnahme.
Häufige Fragen
Stoppt meine Zahlung an den Gläubiger die Lohnpfändung sofort?
Ein Zahlungsnachweis allein hebt eine bereits getroffene Maßnahme nicht automatisch auf. Fragen Sie nach der konkreten Aufhebung oder Verzichtserklärung und danach, was der Arbeitgeber wann erhalten hat.
Was ist, wenn die Lohnabrechnung vor Eingang der Aufhebung erstellt wurde?
Klären Sie neben dem Abrechnungsmonat auch den Zeitpunkt der Kenntnis und ob das Geld noch einbehalten oder schon abgeführt wurde. Der Abrechnungsschluss allein beantwortet nicht, ob der Abzug rechtmäßig war oder eine Korrektur nötig ist.
Wer zahlt einen zu viel abgezogenen Betrag zurück?
Das hängt vom Geldfluss und vom konkreten Fall ab. Klären Sie zuerst, ob der Arbeitgeber den Betrag noch hält oder bereits abgeführt hat. Lassen Sie sich die Zuordnung und gegebenenfalls den aktualisierten Forderungssaldo bestätigen, bevor Sie eine Rückzahlung fest einplanen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 15.11.2026.