Schuldenvergleich per Einmalzahlung: Angebot und Erledigung prüfen
Vergleich gegen Einmalzahlung angeboten? Gläubiger, Annahmefrist, Zahlungsbedingung, Restverzicht und Titel prüfen. Mit Rechnung und Abschlusscheck.
In diesem Artikel
Kurzantwort
Prüfen Sie vor der Zusage, ob der berechtigte Gläubiger eine verbindliche Einigung über den genau bezeichneten Vorgang anbietet. Vergleichsbetrag, Annahmefrist und Zahlungstermin müssen ebenso klar sein wie die Wirkung auf Zinsen, Kosten und den Rest. Ein bedingter Restverzicht wirkt erst nach Eintritt der vereinbarten Bedingung. Planen Sie nur mit tatsächlich verfügbarem Geld und klären Sie vorhandene Titel und Pfändungen gesondert. Eine feste gesetzliche Vergleichsquote gibt es hierfür nicht.
Was soll die Einmalzahlung tatsächlich erledigen?
Dieser Leitfaden betrifft einen freiwilligen außergerichtlichen Vergleich zwischen einem Unternehmen als Gläubiger und einer Privatperson wegen einer privaten Geldforderung in Deutschland. Ein Inkassodienstleister kann dabei als Vertreter auftreten. Gerichtliche Vergleiche, Insolvenzpläne, öffentliche Forderungen, Steuerschulden und ein bloßer unentgeltlicher Verzicht im Familienkreis brauchen eine eigene Prüfung. Für Letzteren gibt es den Ratgeber zum Teil-Erlass eines Privatdarlehens.
Ein Angebot wie „Zahlen Sie einmalig einen geringeren Betrag, dann ist der Vorgang erledigt“ muss konkret werden: Welcher Gläubiger, welcher Vertrag, welches Aktenzeichen und welche Positionen sind erfasst? Geht es um alle offenen Ansprüche oder nur um einen Teil der Hauptforderung? Bleiben Zinsen, Kosten oder andere Forderungen ausdrücklich bestehen?
§ 779 BGB beschreibt den Vergleich als Vertrag, der Streit oder Ungewissheit durch gegenseitiges Nachgeben beseitigt. Absatz 2 erfasst auch Unsicherheit über die Verwirklichung eines Anspruchs. Absatz 1 regelt außerdem einen besonderen Fall des Irrtums über die als feststehend zugrunde gelegte Sachlage. Der Begriff „Vergleich“ macht ein fehlerhaftes oder unvollständig verstandenes Angebot daher nicht automatisch wirksam.
Ein vereinbarter Erlass kann nach § 397 BGB eine Schuld zum Erlöschen bringen. Das setzt eine wirksame Einigung und ihren konkreten Umfang voraus. Aus den Vorschriften folgt keine feste Vergleichsquote und kein einseitiges Recht, beispielsweise nur die Hälfte zu zahlen. Übernehmen Sie auch eine behauptete Ausgangsforderung nicht ungeprüft, nur weil ein Nachlass angeboten wird.
Gläubiger, Befugnis und Annahmefrist vor der Zusage klären
Prüfen Sie das Angebot über bekannte, unabhängig verifizierte Kontakte. Ist der Absender selbst Gläubiger oder handelt er für ihn? Bei einer Vertretung klären Sie, ob die Befugnis auch den vorgeschlagenen Vergleich und dessen Forderungsverzicht umfasst. § 167 BGB regelt die Erteilung einer Vollmacht; Absatz 2 zeigt, dass diese nicht automatisch dieselbe Form wie das vertretene Geschäft benötigt. Eine bestimmte Papierform wird hier deshalb nicht für jeden Fall behauptet. Entscheidend ist die tatsächlich bestehende Befugnis.
Eine verbindliche Offerte und eine bloße Einladung zum Verhandeln sind zu unterscheiden. Nach § 145 BGB ist der Antragende grundsätzlich an seinen Vertragsantrag gebunden, sofern er die Bindung nicht ausgeschlossen hat. Hat er eine Annahmefrist gesetzt, kann die Annahme nach § 148 BGB nur innerhalb dieser Frist erfolgen. Sichern Sie den vollständigen Text einschließlich Anlagen und die nachweisbare Übermittlung Ihrer Erklärung.
Zwei verschiedene Termine: Bis wann muss die Annahme erfolgen, und bis wann muss der vereinbarte Geldbetrag tatsächlich auf dem bezeichneten Zahlungsweg geleistet sein? Ein rechtzeitiges „Ja“ erfüllt noch keine gesonderte Zahlungsvoraussetzung. Der Artikel setzt keine für alle Vergleiche gleiche Frist und keine allgemeine zusätzliche Kulanzfrist voraus.
Wollen Sie einen anderen Betrag oder einen späteren Termin, brauchen Sie eine neue Einigung. § 150 BGB ordnet die verspätete Annahme als neuen Antrag ein; eine Annahme mit Änderungen gilt als Ablehnung verbunden mit einem neuen Antrag. „Einverstanden, aber in drei Raten“ bestätigt daher nicht einfach unverändert das angebotene Einmalzahlungsmodell. Klären Sie eine Änderung, bevor Sie auf deren Wirkung vertrauen.
Diese Punkte gehören vor der Zahlung in die Vereinbarung
| Punkt | Konkrete Klärung |
|---|---|
| Forderungsbezug | Gläubiger, Vertrag, Aktenzeichen und gegebenenfalls Titel eindeutig bezeichnen. |
| Vollständiger Ausgangssaldo | Hauptforderung, tatsächlich geschuldete Zinsen und Kosten sowie alle bisherigen Zahlungen mit Stichtag ausweisen. |
| Vergleichsbetrag | Exakten Zahlbetrag und die Behandlung etwaiger zusätzlicher Vergleichskosten festhalten. |
| Annahme und Zahlung | Fristen, Empfänger, Verwendungszweck und maßgeblichen Zahlungserfolg getrennt bestimmen. |
| Wirkung auf den Rest | Welche Ansprüche entfallen wann? Bleibt bis zum Zahlungstag ein weiterer Zins- oder Kostenlauf? |
| Zu wenig oder zu spät | Konkrete Folgen, mögliche Nachfrist und Anrechnung tatsächlich geleisteten Geldes klären. |
| Vollstreckung und Abschluss | Umgang mit laufenden Maßnahmen, vollstreckbaren Unterlagen und Abschlussbestätigung vereinbaren. |
Wird die Wirkung des Restverzichts wirksam von einer aufschiebenden Bedingung abhängig gemacht, tritt sie nach § 158 Absatz 1 BGB erst mit Eintritt dieser Bedingung ein. Absatz 2 behandelt die auflösende Bedingung anders. Prüfen Sie deshalb den Wortlaut, statt jeden Vergleich als sofortige und endgültige Reduzierung zu verbuchen. Ob bei einem Zahlungsfehler der Rest nicht entfällt, eine Wirkung endet oder eine andere Regel gilt, hängt von der wirksamen Vereinbarung ab.
Ein verlangtes Schuldanerkenntnis oder ein weit gefasster Einwendungsverzicht kann zusätzliche Folgen haben. § 13a Absatz 4 RDG verlangt bei der dort geregelten Aufforderung durch einen Inkassodienstleister Hinweise in Textform zu den erfassten Teilen und typischen verlorenen Einwendungen. Diese Information macht die Klausel noch nicht vorteilhaft. Absatz 3 betrifft ausdrücklich Stundungs- und Ratenvereinbarungen; daraus wird hier keine allgemeine Kostenregel für jeden Einmalzahlungsvergleich abgeleitet.
Auch tatsächliche Teilzahlungen können rechtlich mehr bewirken als eine Saldoänderung: § 212 BGB nennt ein Anerkenntnis etwa durch Abschlagszahlung als möglichen Neubeginn der Verjährung. Zahlen Sie bei alter, unklarer oder bestrittener Forderung nicht vorschnell einen „Testbetrag“. Lassen Sie Forderung, mögliche Verjährung und zusätzliche Erklärungen vor einer Zusage prüfen. Die Prüfung einer Inkasso-Ratenvereinbarung ergänzt diese Klauselfragen, wenn statt einer Einmalzahlung ein Ratenplan vorgeschlagen wird.
Rechenbeispiel: 1.800 Euro Zahlung und 2.850 Euro Erlass getrennt erfassen
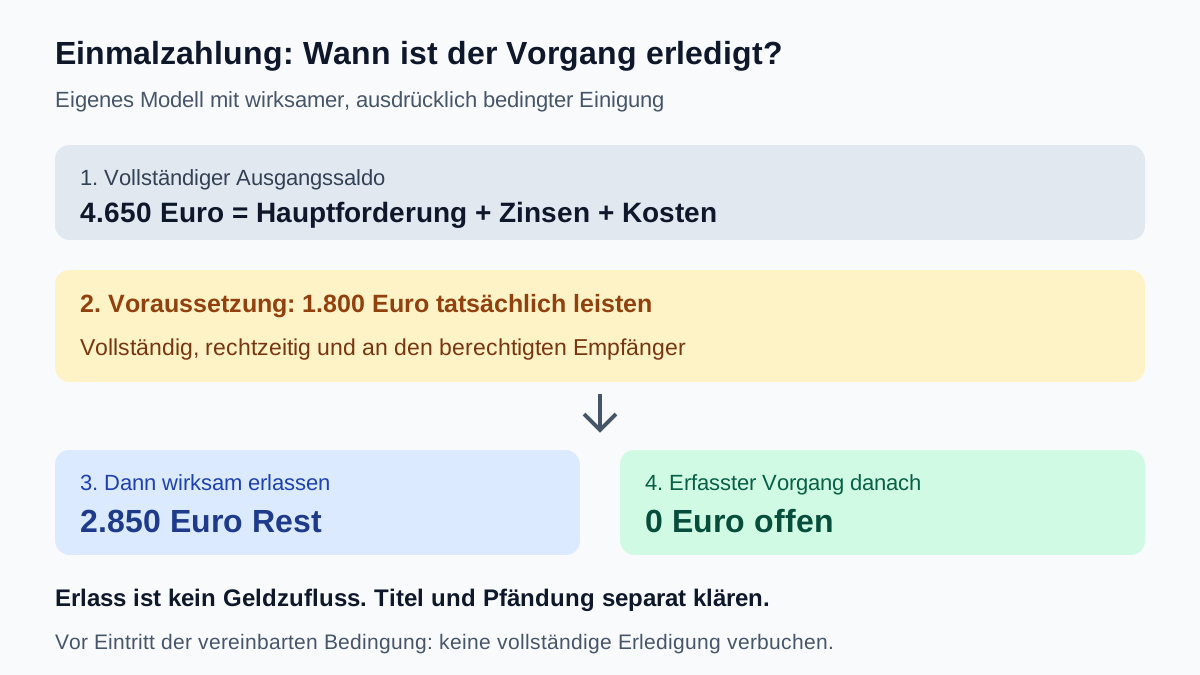
Frei gewählte Modellwerte: Für einen eindeutig bezeichneten, abgeschlossenen Vorgang sind 4.200 Euro Hauptforderung, 300 Euro Zinsen und 150 Euro Kosten tatsächlich berechtigt und vollständig offen. Zinsen und Kosten sind reine Annahmen dieses Beispiels, keine aktuellen Zinssätze oder gesetzlichen Pauschalen. Es gibt noch keine angerechnete Zahlung und keine anderen erfassten Positionen. Die vollständige Realisierung des Anspruchs ist unsicher; die Parteien wollen diese Unsicherheit durch eine verbindliche Einmalzahlung und einen Restverzicht beseitigen.
Im Modell kommt eine wirksame Einigung mit dem berechtigten Gläubiger zustande: Werden 1.800 Euro innerhalb der vereinbarten Zahlungsfrist vollständig an den berechtigten Empfänger geleistet, entfallen alle übrigen Ansprüche aus genau diesem Vorgang, einschließlich der bezeichneten Zinsen und Kosten. Bis zum vereinbarten Zahlungstag entstehen im Modell keine weiteren Positionen. Der Restverzicht steht ausdrücklich unter dieser rechtzeitigen vollständigen Zahlungsvoraussetzung.
| Schritt im Modell | Betrag | Bedeutung |
|---|---|---|
| Gesamte offene Forderung | 4.200 + 300 + 150 = 4.650 Euro | Alle tatsächlich geschuldeten Positionen des bezeichneten Vorgangs |
| Vergleichszahlung | 1.800 Euro | Vereinbarter Betrag wird tatsächlich vollständig und rechtzeitig geleistet |
| Damit wirksam erlassener Rest | 4.650 − 1.800 = 2.850 Euro | Verringerung der Schuld durch vereinbarten Erlass, kein Geldzufluss |
| Offen nach Eintritt aller Modellvoraussetzungen | 0 Euro | Nur der vollständig erfasste Vorgang ist erledigt |
Kontrolle: 1.800 Euro tatsächliche Zahlung + 2.850 Euro wirksamer Erlass = 4.650 Euro. Die 2.850 Euro werden nicht zusätzlich überwiesen und stehen nicht neu auf dem eigenen Konto. Eine bloß versandte Zusage oder die Ankündigung einer Überweisung löst den im Modell bedingten Erlass noch nicht aus.
§ 362 BGB stellt für die Erfüllung auf die bewirkte geschuldete Leistung ab; Zahlung an einen Dritten hat eigene Voraussetzungen. Prüfen Sie deshalb Zahlungsempfänger, Eingang und Zuordnung. Falls nur 1.700 statt 1.800 Euro geleistet werden, fehlen zunächst 100 Euro zum vereinbarten Zahlbetrag. Das beweist keine vollständige Erledigung. Welche Forderung dann tatsächlich verbleibt und wie die 1.700 Euro angerechnet werden, muss anhand der Vereinbarung und der anwendbaren Regeln geklärt werden. Fordern Sie eine nachvollziehbare Bestätigung der angerechneten Zahlung und des verbleibenden Saldos an.
Ist der Einmalbetrag verfügbar, ohne wichtige Zahlungen zu gefährden?
Eine große rechnerische Schuldverringerung ersetzt keine verfügbare Liquidität. Prüfen Sie den Zahlungstag, sichere vorhandene Mittel und noch fällige Ausgaben. Eine erhoffte Steuererstattung, ein unbewilligter Kredit oder ein nur versprochenes Geschenk ist noch kein vorhandenes Guthaben. Bei mehreren Gläubigern sollte eine Schuldnerberatung die Gesamtplanung mit Ihnen prüfen, bevor eine Einzelvereinbarung die übrigen notwendigen Zahlungen verdrängt.
Eigene gesonderte Liquiditätsrechnung: 2.300 Euro tatsächlich frei zuordenbares Guthaben, aus dem zunächst 400 Euro für bereits eingeplante Ausgaben zurückgestellt werden, ergeben 1.900 Euro für die Einmalzahlung. Nach tatsächlicher Zahlung von 1.800 Euro bleiben 100 Euro noch frei und die 400 Euro zurückgestellter Betrag, also insgesamt 500 Euro Guthaben. Die Rechnung unterstellt ausdrücklich, dass keine weiteren Belastungen hinzukommen und die 2.300 Euro wirklich verfügbar sind.
Davon getrenntes Monatsmodell: 2.400 Euro Nettoeinkommen minus 1.700 Euro Lebenshaltung und Fixkosten sowie 120 Euro andere laufende Raten ergeben 580 Euro. Nach einer selbst gewählten Reserve von 300 Euro bleiben 280 Euro. Für diesen laufenden Haushalt verwenden Sie im bestehenden Haushaltscheck 2.400 Euro Einkommen, 1.700 Euro Fixkosten, 120 Euro bestehende Raten, 0 Euro neue Rate und 300 Euro Reserve.
Weder die einmaligen 1.800 Euro Zahlung noch die 2.850 Euro Erlass sind eine künftig jeden Monat verfügbare Einnahme. Das Guthaben aus der Liquiditätsrechnung wird nicht nochmals als Monatseinkommen gezählt. Der Check prüft nur Ihre eingegebenen Monatswerte und entscheidet keine Vergleichswirksamkeit. Für eine neue Finanzierung müssten tatsächliche zusätzliche Kosten und Verpflichtungen gesondert berücksichtigt werden; das Beispiel setzt keine Kreditzusage voraus.
Forderungserledigung, Titel und bestehende Pfändung getrennt abschließen
Besteht bereits ein Vollstreckungstitel, notieren Sie Gericht beziehungsweise Aussteller, Datum und Aktenzeichen. Halten Sie fest, welche titulierten Ansprüche die Einigung umfasst, ob während der vereinbarten Zahlungsphase Vollstreckung ausgesetzt werden soll und was nach vollständiger Erfüllung mit vollstreckbaren Unterlagen geschieht. Eine private Einigung oder ein Überweisungsbeleg ist für sich keine gerichtliche Aufhebung des Titels.
Für die Einstellung oder Beschränkung einer Zwangsvollstreckung nennt § 775 Nummern 4 und 5 ZPO bestimmte Gläubigerurkunden beziehungsweise Banknachweise. Lassen Sie die Voraussetzungen und den passenden Empfänger prüfen; nicht jede E-Mail oder beliebige Zahlungsbestätigung genügt. Ein noch unvollständig erfülltes bedingtes Vergleichsangebot ist nicht automatisch ein Nachweis der vollständigen Befriedigung.
§ 776 ZPO bestimmt, dass bereits getroffene Vollstreckungsmaßregeln in den Fällen des § 775 Nummern 4 und 5 einstweilen bestehen bleiben. Deshalb verfolgen Sie eine schon bestehende Kontopfändung zusätzlich. § 843 ZPO regelt den Verzicht auf die durch Pfändung und Überweisung zur Einziehung erworbenen Rechte durch eine dem Schuldner und dem Drittschuldner zuzustellende Erklärung. Die Norm lässt den Anspruch selbst unberührt: Pfändungsrechte und Forderung sind unterschiedliche Prüfpunkte.
Vereinbaren Sie vor Zahlung die erforderliche Abwicklung für den konkreten Vorgang und fragen Sie anschließend nach Abschlussbestätigung, veranlasster Freigabe und Eingang bei der Bank. Der Leitfaden zur Kontopfändung nach Erledigung erklärt diesen Abgleich und mögliche weitere Pfändungen. Ist die Vergleichserfüllung streitig oder läuft die Vollstreckung weiter, lassen Sie zeitnah die zum Titel passenden Schritte und nötigen vorläufigen Schutz rechtlich prüfen. Warten Sie bei gerichtlichen Fristen oder bevorstehender Auszahlung nicht nur auf eine Antwort des Inkassos.
Gezielt nachfragen und den Abschluss dokumentieren
Eine Anfrage zur Klärung kann lauten: „Zu Ihrem Vergleichsvorschlag für [Gläubiger, Vertrag, Aktenzeichen] bitte ich um eine eindeutige Fassung: Welche gesamten Ansprüche einschließlich Zinsen und Kosten sind erfasst? Welche Annahmefrist und welcher Zahlungstermin gelten? Unter welchen genauen Voraussetzungen und ab wann entfällt der übrige Betrag? Entstehen bis dahin weitere Positionen? Wie werden laufende Vollstreckungsmaßnahmen, vorhandene vollstreckbare Unterlagen und die Abschlussbestätigung behandelt? Bitte erläutern Sie außerdem den Umgang mit einer verspäteten oder unvollständigen Zahlung.“
Diese Fragen sind keine allgemeingültige Vertragsurkunde. Ob Ihre tatsächliche Erklärung bereits Annahme, Änderungsangebot oder Anerkenntnis ist, richtet sich nach ihrem Inhalt und den Umständen. Verwenden Sie nur wahre Angaben, fordern Sie bei Unklarheiten Beratung an und bewahren Sie die tatsächlich vereinbarte Fassung auf.
- Forderung und bereits erfolgte Zahlungen vor der Einigung geprüft?
- Berechtigten Gläubiger und Vertretungsbefugnis geklärt?
- Annahmefrist, Zahlungstag, Empfänger und vollständigen Vergleichsbetrag festgehalten?
- Verbleibende oder erlassene Zinsen, Kosten und weitere Positionen ausdrücklich behandelt?
- Bedingung und Folgen einer Abweichung verstanden?
- Einmalbetrag wirklich verfügbar und notwendige Ausgaben gesichert?
- Tatsächlichen Zahlungseingang und Zuordnung nachgewiesen?
- Nach Eintritt der Voraussetzungen Erledigung des genau bezeichneten Vorgangs bestätigt?
- Titelunterlagen und bestehende Vollstreckungsmaßnahmen gesondert abgewickelt?
Heben Sie Angebot, wirksame Einigung, Zahlungsnachweis und Abschlussunterlagen zusammen auf. Eine interne Markierung „Vergleich bezahlt“ ersetzt diesen Abgleich nicht. Andere Gläubiger und andere Verträge werden durch den Vergleich über einen einzelnen Vorgang nicht automatisch erledigt.
Häufige Fragen
Reicht es, den angebotenen geringeren Betrag einfach zu überweisen?
Verlassen Sie sich darauf erst nach geklärter wirksamer Einigung mit dem berechtigten Gläubiger. Betrag, Fristen, Empfänger, erfasste Ansprüche und Bedingungen müssen zusammenpassen. Im Beispiel entfällt der Rest nur bei vollständiger rechtzeitiger Zahlung der vereinbarten 1.800 Euro.
Kann ich statt der Einmalzahlung einfach Raten anbieten?
Sie können eine Änderung vorschlagen, benötigen dafür aber eine neue Einigung. Nach § 150 Absatz 2 BGB ist eine Annahme mit Änderungen eine Ablehnung verbunden mit einem neuen Antrag. Der ursprüngliche Einmalzahlungsvergleich gilt dadurch nicht unverändert als angenommen.
Sind die 2.850 Euro Erlass im Beispiel neues Guthaben?
Nein. Im Modell werden 1.800 Euro tatsächlich gezahlt und nach Eintritt der vereinbarten Bedingung 2.850 Euro Schuld erlassen. Zusammen erledigen beide Vorgänge die bezeichneten 4.650 Euro. Der Erlass erzeugt keine zusätzliche Einzahlung auf dem eigenen Konto.
Was gilt bei verspäteter oder unvollständiger Zahlung?
Prüfen Sie die wirksame Vereinbarung und ihre konkrete Bedingung sowie die Anrechnung tatsächlich geleisteter Beträge. Die Folgen sind nicht bei jedem Vergleich gleich. Bei nur 1.700 statt 1.800 Euro fehlen im Beispiel 100 Euro zum Zahlbetrag; eine vollständige Erledigung ist damit noch nicht belegt.
Ist nach Vergleichserfüllung auch jede Kontopfändung aufgehoben?
Forderungserledigung, Titelunterlagen und Vollstreckungsmaßnahmen müssen getrennt abgewickelt werden. § 776 ZPO lässt bestehende Maßnahmen in den Fällen des § 775 Nummern 4 und 5 einstweilen bestehen. Verfolgen Sie die erforderliche Freigabe des konkreten Vorgangs auch bei der Bank.
Wie hilft der Haushaltscheck bei einer Einmalzahlung?
Er zeigt die laufenden Monatsmittel nach Ihren eigenen Ausgaben und Raten. Im Monatsmodell bleiben nach 300 Euro Reserve 280 Euro. Den einmaligen Vergleichsbetrag und vorhandenes Guthaben müssen Sie separat planen; der Check bestätigt weder die Vereinbarung noch eine neue Finanzierung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 16.10.2026.
- § 779 BGB – Vergleich und Vergleichsgrundlage
- § 397 BGB – Erlass durch Vertrag
- § 158 BGB – Aufschiebende und auflösende Bedingung
- § 145 BGB – Bindung an den Antrag
- § 148 BGB – Frist für die Annahme
- § 150 BGB – Verspätete oder geänderte Annahme
- § 167 BGB – Erteilung der Vollmacht
- § 362 BGB – Tatsächliche Erfüllung
- § 212 BGB – Neubeginn der Verjährung
- § 775 ZPO – Einstellung und Zahlungsnachweise
- § 776 ZPO – Bestehende Vollstreckungsmaßnahmen
- § 843 ZPO – Verzicht auf Pfändungsrechte
- § 13a RDG – Informationspflichten beim Inkasso