Privatdarlehen teilweise erlassen: Restschuld und Vereinbarung klären
Privaten Kredit teilweise erlassen: Einigung, Umfang, Bedingungen und Form prüfen. Mit getrennter Zahlungsübersicht, Restschuldrechnung und zwei möglichen Ratenplänen.
In diesem Artikel
Kurzantwort
Ein Teil-Erlass eines Privatdarlehens braucht eine wirksame Vereinbarung mit dem berechtigten Gläubiger. Klären Sie das bezeichnete Darlehen, den Betrag, betroffene Zinsen und Kosten sowie Zeitpunkt, Bedingungen und erforderliche Form. Halten Sie tatsächliche Zahlungen und erlassene Beträge getrennt fest. Ein Erlass ohne Geldfluss ist keine Zahlungsquittung und bringt kein neues Geld auf das Konto. Rechnen Sie den verbleibenden Anspruch aus und vereinbaren Sie dessen Raten und Termine ausdrücklich. Bei unentgeltlichem Erlass können Schenkungsrecht und steuerliche Schritte hinzukommen.
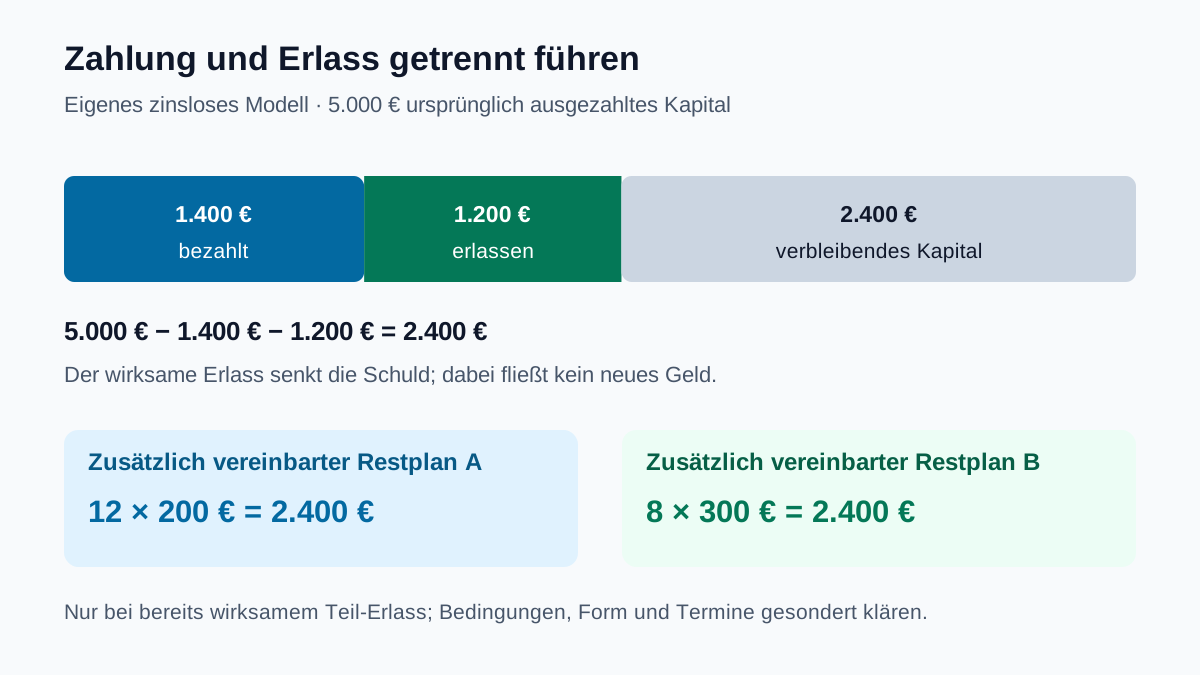
Ein Erlass ist eine Vereinbarung, keine nachträgliche Zahlungsquittung
Dieser Leitfaden betrifft ein gewöhnliches Darlehen zwischen volljährigen Privatpersonen in Deutschland. Bankkredite, mehrere Schuldner, ein bereits verkaufter Anspruch, Sicherheiten, gerichtliche Titel und ausländische Sachverhalte benötigen zusätzliche Prüfung. Ausgangspunkt bleibt die Rückzahlungspflicht aus § 488 BGB.
Nach § 397 Absatz 1 BGB erlischt eine Schuld durch einen Erlassvertrag zwischen Gläubiger und Schuldner. Eine bloße Hoffnung, freundliche Stimmung oder längeres Ausbleiben von Mahnungen dokumentiert noch keine eindeutige Erlassvereinbarung. Klären Sie, ob überhaupt eine verbindliche Einigung vorliegt und welchen Anspruch sie umfasst.
Eine tatsächliche Rückzahlung ist etwas anderes: § 362 BGB betrifft die Erfüllung durch bewirkte Leistung. Wenn 1.200 Euro erlassen werden, ohne dass Geld fließt, schreiben Sie nicht „1.200 Euro bezahlt“. Der Ratgeber zur Barzahlung und Quittung erklärt den Beleg eines wirklichen Zahlungsempfangs; hier geht es um eine andere Art der Schuldverringerung.
Bezeichnen Sie Darlehen, Stichtag und betroffene Positionen
Legen Sie den bisherigen Vertrag und eine nachvollziehbare Zahlungsübersicht nebeneinander. Stimmen Parteien, Vertragsdatum, ausgezahltes Kapital, bereits angerechnete Zahlungen und offener Betrag überein? Bei mehreren Darlehen ist eine eindeutige Zuordnung besonders wichtig.
| In der Vereinbarung klären | Warum das zählt |
|---|---|
| Berechtigter Gläubiger und Schuldner | Die Personen müssen über den konkret betroffenen Anspruch eine wirksame Einigung treffen können. |
| Bezeichnetes Darlehen | Parteien, Datum und gegebenenfalls Nummer verhindern Verwechslungen. |
| Saldo zum Stichtag | Kapital, geschuldete Zinsen und Kosten getrennt darstellen. |
| Erlassbetrag und Umfang | Geht es nur um Kapital, nur um bestimmte Zinsen oder um sämtliche bezeichneten Ansprüche? |
| Wirksamkeit und Bedingungen | Sofortige Schuldverringerung, späterer Zeitpunkt und Bedingung unterscheiden. |
| Verbleibender Anspruch | Offenes Kapital, weitere Zinsen und Kosten sowie Zahlungstermine ausdrücklich abgleichen. |
„Wir verzichten auf einen Teil“ sagt wenig über den Betrag. „Die Zinsen entfallen“ erklärt nicht ohne Weiteres, ob nur vergangene Zinsen oder auch jede künftige Verzinsung gemeint sind. Lassen Sie unklare Reichweite vor einer Änderung Ihrer Zahlungen auflösen. Eine Erlassvereinbarung ist auch kein Grund, eine streitige Ausgangsforderung ungeprüft als richtig anzuerkennen.
Sofortiger Erlass, spätere Zusage und Zahlungsbedingung unterscheiden
Ein bereits wirksamer Teil-Erlass senkt den davon erfassten Anspruch. Ein Satz wie „Ich werde dir nächstes Jahr vielleicht etwas erlassen“ beschreibt einen anderen Stand. Halten Sie Angebot, Einigung und tatsächliche Rechtswirkung auseinander, statt einen erwarteten Erlass bereits als erledigt zu buchen.
Wird eine Wirkung wirksam von einer aufschiebenden Bedingung abhängig gemacht, tritt sie nach § 158 Absatz 1 BGB erst mit Eintritt dieser Bedingung ein. Bei einer auflösenden Bedingung regelt Absatz 2 dagegen das Ende der Wirkung bei deren Eintritt. Prüfen Sie deshalb beispielsweise, ob eine Restschuld erst nach einer rechtzeitigen vereinbarten Zahlung entfällt oder schon jetzt verringert wurde. Vertragswortlaut, Wirksamkeit und tatsächliche Erfüllung der Bedingung zählen; das Etikett „Erlass“ allein genügt nicht.
Bei einem unentgeltlichen Erlass kann Schenkungsrecht hinzukommen. § 516 BGB stellt auf Bereicherung und die Einigkeit über Unentgeltlichkeit ab. § 518 BGB verlangt für ein Schenkungsversprechen grundsätzlich notarielle Beurkundung und sieht die Heilung eines Formmangels durch Bewirkung der versprochenen Leistung vor. Ob bereits die maßgebliche Leistung bewirkt oder nur etwas versprochen wurde, ist deshalb entscheidend. Eine einfache Unterschrift garantiert nicht die Wirksamkeit jeder zukünftigen oder bedingten Zusage.
Lassen Sie insbesondere einen größeren, späteren oder bedingten unentgeltlichen Erlass rechtlich einordnen. Die nachfolgende Rechnung unterstellt einen bereits wirksamen, sofortigen Teil-Erlass; sie prüft dessen Form und Zustandekommen nicht.
Rechenbeispiel: 1.200 Euro Erlass sind kein neuer Geldeingang
Eigene frei gewählte Modellwerte: Ein zinsloses Privatdarlehen betrug 5.000 Euro. 1.400 Euro wurden tatsächlich zurückgezahlt und vollständig auf das Kapital angerechnet. Es bestehen keine Zinsen, Kosten, weiteren Auszahlungen oder streitigen Positionen. Die beiden Parteien vereinbaren nun wirksam den sofortigen Erlass von 1.200 Euro des noch offenen Kapitals.
| Posten im eigenen Modell | Betrag |
|---|---|
| Ursprünglich ausgezahltes Kapital | 5.000 Euro |
| Tatsächlich zurückgezahlt | −1.400 Euro |
| Kapital vor dem Erlass | 3.600 Euro |
| Wirksam erlassener Kapitalteil | −1.200 Euro |
| Verbleibendes Kapital | 2.400 Euro |
Rechnung: 5.000 − 1.400 − 1.200 = 2.400 Euro. Die Kontrollsumme lautet 1.400 Euro Zahlung + 1.200 Euro Erlass + 2.400 Euro Rest = 5.000 Euro ursprüngliches Kapital. In einer Übersicht werden Zahlung und Erlass als verschiedene Vorgänge geführt.
Der Erlass bringt dem Schuldner hier keine zusätzlichen 1.200 Euro auf das Konto. Er vermindert die angenommene Rückzahlungspflicht. Umgekehrt bleibt ein Betrag von 2.400 Euro offen; „ein Teil erlassen“ bedeutet keine vollständige Erledigung. Bei tatsächlich geschuldeten Zinsen oder Kosten muss deren Behandlung zusätzlich vereinbart und gerechnet werden.
Der verringerte Betrag bestimmt noch keinen neuen Ratenplan
Für die Änderung vertraglicher Pflichten ist grundsätzlich eine Einigung nötig; das ergibt sich aus § 311 Absatz 1 BGB. Eine geringere Restschuld legt daher nicht automatisch jede künftige Rate, das neue Enddatum oder die Zahl der noch einzuziehenden Raten fest. Klären Sie dies mit dem Gläubiger und bewahren Sie die vereinbarte Fassung zusammen mit dem Erlass auf.
Für die 2.400 Euro aus dem zinslosen Modell könnten die Parteien beispielsweise einen der folgenden Pläne vereinbaren. Beide sind frei gewählte Möglichkeiten, keine einseitigen Wahlrechte:
| Zusätzlich vereinbarter Modellplan | Rate | Summe weiterer Zahlungen |
|---|---|---|
| Zwölf monatliche Zahlungen | 200 Euro | 2.400 Euro |
| Acht monatliche Zahlungen | 300 Euro | 2.400 Euro |
Zwölf × 200 = acht × 300 = 2.400 Euro. Ohne Zinsen und Kosten unterscheiden sich diese Modelle im monatlichen Bedarf und im Zeitraum, nicht in der verbleibenden Summe. Die konkreten Fälligkeiten und der Beginn des Plans müssen ebenfalls feststehen.
Im Kreditkosten-Rechner können Sie nach geklärtem Erlass 2.400 Euro, null Prozent Sollzins und null Gebühren mit acht beziehungsweise zwölf Monaten vergleichen. Das Werkzeug rechnet einen gleichmäßigen Zahlungsplan. Es entscheidet nicht, ob der Erlass wirksam ist, und erkennt weder echte frühere Zahlungen noch Bedingungen. Geben Sie den erlassenen Betrag nicht als zusätzlich ausgezahltes Geld ein. Der Ratgeber zum privaten Kreditvertrag hilft bei den Angaben zum tatsächlich vereinbarten Restplan.
Halten Sie Einigung und mögliche Schenkungsfolgen getrennt fest
Dokumentieren Sie die tatsächlich vereinbarten Punkte mit Namen, eindeutigem Darlehensbezug, Stichtag, erfassten Positionen, Wirksamkeit und verbleibendem Saldo. Eine von beiden Parteien unterschriebene Übersicht kann die Beweislage verbessern. Sie ersetzt eine rechtlich erforderliche besondere Form nicht. Schreiben Sie keine Zahlung hinein, die nicht stattgefunden hat, und unterschreiben Sie keinen Restbetrag, den Sie als falsch erkannt haben.
Ein Gesprächsleitfaden kann lauten: „Welcher Anspruch ist zum Stichtag offen? Welcher genau bezeichnete Teil wird wann erlassen? Gibt es eine Bedingung? Was bleibt an Kapital, Zinsen und Kosten bestehen? Welche Zahlungstermine werden zusätzlich vereinbart? Welche Form und weiteren Schritte braucht unser konkreter Fall?“ Das sind Prüffragen und keine für alle Situationen fertige Erlassurkunde.
Ein unentgeltlicher Erlass kann auch schenkungsteuerliche Bedeutung haben. § 7 Absatz 1 Nummer 1 ErbStG erfasst freigebige Zuwendungen unter Lebenden, soweit jemand dadurch auf Kosten des Zuwendenden bereichert wird. Das bedeutet keine automatisch feststehende Steuerzahlung in Höhe eines bestimmten Prozentsatzes. Prüfen Sie den konkreten Erwerb und seine steuerlichen Voraussetzungen.
Auch mögliche Anzeigepflichten gehören dazu: § 30 ErbStG regelt für der Steuer unterliegende Erwerbe grundsätzlich eine schriftliche Anzeige binnen drei Monaten ab der dort bestimmten Kenntnis; bei Rechtsgeschäften unter Lebenden betrifft die Regel auch den Zuwendenden. Absatz 3 enthält Ausnahmen, unter anderem für gerichtlich oder notariell beurkundete Schenkungen. Lassen Sie bei Unsicherheit Form, Anzeige und steuerliche Einordnung zeitnah klären. Die Modellrechnung bestimmt weder Schenkungsteuer noch einen Freibetrag.
Abschlusscheck: Welche Schuld ist wirklich noch offen?
- Der Gläubiger und der konkret betroffene Anspruch sind eindeutig festgestellt?
- Die Einigung liegt tatsächlich vor und ist mehr als eine unverbindliche Aussicht?
- Sofortige Wirkung, Zeitpunkt und Bedingungen sind geklärt?
- Erforderliche Form und gegebenenfalls Schenkungsrecht wurden berücksichtigt?
- Gezahlte und erlassene Beträge sind in der Übersicht getrennt?
- Kapital, geschuldete Zinsen und Kosten wurden jeweils behandelt?
- Verbleibender Betrag und weiter geltende oder neu vereinbarte Termine stimmen?
- Etwaige Sicherheiten, Titel, weitere Schuldner und steuerliche Schritte wurden gesondert geprüft?
Im Modell bleiben nach dem wirksamen Teil-Erlass 2.400 Euro Kapital. Bei einem vollständigen Erlass wären stattdessen sämtliche genau bezeichneten betroffenen Ansprüche erledigt; bei einem bloßen Zahlungsaufschub bleibt die Schuld dagegen grundsätzlich bestehen. Treffen Sie Ihre Zahlungsschritte anhand der tatsächlichen Einigung und einer geklärten Abrechnung.
Häufige Fragen
Kann ich selbst beschließen, einen Teil meines privaten Kredits nicht mehr zu schulden?
Nein. Der Erlass nach § 397 BGB beruht auf einer wirksamen Vereinbarung mit dem Gläubiger. Hoffnung, bloßes Schweigen oder eine unklare Aussicht reichen nicht als eindeutiger Nachweis eines konkreten Erlasses.
Soll ich einen erlassenen Betrag als bezahlt eintragen?
Nur tatsächlich geflossene Zahlungen gehören in die Zahlungsspalte. Ein Erlass ohne Geldfluss wird getrennt dokumentiert. Im eigenen Modell ergeben 1.400 Euro Zahlung, 1.200 Euro wirksamer Erlass und 2.400 Euro Rest zusammen das ursprüngliche Kapital von 5.000 Euro.
Bestimmt ein Teil-Erlass automatisch meine neue monatliche Rate?
Nein. Klären Sie verbleibenden Anspruch, weiter geltende oder neu vereinbarte Raten, Fälligkeiten und Enddatum. Die Beispielpläne mit zwölfmal 200 Euro oder achtmal 300 Euro setzen eine zusätzliche Einigung und Zinsfreiheit voraus.
Ist eine einfache unterschriebene Vereinbarung immer ausreichend?
Sie kann die Einigung dokumentieren, garantiert aber nicht die Wirksamkeit jeder künftigen oder bedingten Zusage. Bei unentgeltlichem Erlass sind insbesondere die Regeln für Schenkungsversprechen und bereits bewirkte Leistungen sowie erforderliche besondere Formen zu prüfen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 14.10.2026.
- § 397 BGB – Erlass durch Vertrag
- § 362 BGB – Erfüllung durch Leistung
- § 488 BGB – Darlehenspflichten
- § 311 BGB – Vertragliche Änderung der Pflichten
- § 158 BGB – Aufschiebende und auflösende Bedingung
- § 516 BGB – Einordnung als Schenkung
- § 518 BGB – Schenkungsversprechen und Formheilung
- § 7 ErbStG – Freigebige Zuwendung unter Lebenden
- § 30 ErbStG – Anzeige und Ausnahmen