Geldgeschenk zurückgefordert: Verarmung, Grenzen und Rest prüfen
Geldgeschenk wegen Verarmung zurückgefordert? Bedarf, Zehnjahresgrenze und eigenen Unterhalt prüfen. Eigenes Modell: 700 Euro berechtigt, 200 bezahlt, 500 offen.
In diesem Artikel
Kurzantwort
Ein wirksam ausgeführtes Geldgeschenk ist nicht automatisch ein rückzahlbares Darlehen. Verlangt der Schenker wegen Verarmung Geld zurück, prüfen Sie Bedürftigkeit, erforderlichen Umfang, Zeitpunkt der Schenkung und Ausschlüsse. Für die Zehnjahresgrenze zählt der Eintritt der Bedürftigkeit. Eigener Unterhaltsschutz und bereits geleistete Zahlungen gehören in die Prüfung, bevor Sie einen offenen Betrag berechnen.
Zuerst klären: Geschenk oder rückzahlbares Darlehen?
Dieser Prüfplan betrifft im Oktober 2026 ein wirksam ausgeführtes privates Geldgeschenk zwischen volljährigen Personen in Deutschland. Der lebende Schenker verlangt selbst wegen eigener Verarmung Geld zurück. Grundstücke, Ehegattenzuwendungen mit besonderem Ausgleich, Schenkungen unter Auflagen, Insolvenz und an einen Sozialhilfeträger übergeleitete Ansprüche benötigen eine zusätzliche Prüfung. Auch ein anderer Rückforderungsgrund wird hier nicht entschieden.
Nach § 516 BGB setzt eine Schenkung eine Bereicherung aus dem Vermögen des anderen und die Einigkeit über Unentgeltlichkeit voraus. Ein Darlehen hat dagegen nach § 488 BGB eine vereinbarte Rückzahlungspflicht bei Fälligkeit. Dass in einer Familie Geld überwiesen wurde, beantwortet diese Abgrenzung noch nicht. Sichern Sie die wirkliche Abrede, Nachrichten, Überweisung und deren Zweck.
Der Überblick zum Familiendarlehen und zur Schenkung ordnet die verschiedenen Finanzierungsmodelle ein. Wurde statt eines Geldgeschenks eine Darlehensschuld unentgeltlich erlassen, erklärt der Prüfplan zum Teil-Erlass zunächst Einigung, Wirkung und verbliebene Darlehensschuld. Ein wirksam geschenkter Geldbetrag wird durch ein späteres Rückforderungsschreiben nicht automatisch nachträglich zum Darlehen.
Verarmung und erforderlichen Betrag nachvollziehbar prüfen
§ 528 Absatz 1 BGB ermöglicht unter seinen Voraussetzungen eine Rückforderung, soweit der Schenker nach Ausführung der Schenkung seinen angemessenen Unterhalt und die gesetzlich obliegenden Unterhaltspflichten nicht mehr erfüllen kann. Maßgeblich sind die konkrete gesetzliche Bedürftigkeit und der erforderliche Umfang. Eine bloße nachträgliche Unzufriedenheit mit dem Geschenk oder der Wunsch nach mehr frei verfügbarem Geld belegt das nicht.
Die Vorschrift verweist auf die Regeln über ungerechtfertigte Bereicherung. Der Beschenkte kann die Herausgabe durch Zahlung des für den Unterhalt erforderlichen Betrags abwenden. Deshalb dürfen ursprünglicher Geschenkewert, nachgewiesener Bedarf, berechtigter Rückforderungsumfang und noch offener Zahlbetrag nicht ungeprüft gleichgesetzt werden. Fordern Sie eine nachvollziehbare Zuordnung von Bedarf, Zeitraum und verlangter Summe an.
Für die zeitliche Behandlung verweist § 528 unter anderem auf § 760 BGB und entsprechend auf § 1613 BGB. Insbesondere sind Forderungen für vergangene Zeiträume an zusätzliche Voraussetzungen gebunden; Absatz 2 des § 1613 enthält besondere Fälle. Ein beliebig rückwirkend angesetzter Monatsbetrag ist damit noch nicht erklärt. Prüfen Sie Geltendmachung und Fälligkeit sowie den genauen Bedarfsabschnitt, statt aus der Summe einen freien Ratenplan abzuleiten.
Bei mehreren Beschenkten enthält § 528 Absatz 2 zudem eine Reihenfolge: Der früher Beschenkte haftet nur, soweit der später Beschenkte nicht verpflichtet ist. Das folgende Rechenmodell betrifft ausdrücklich nur eine Schenkung an eine Person. Eine Aufteilung unter Geschwistern lässt sich daraus nicht ableiten.
Zehnjahresgrenze und Schutz des Beschenkten mitprüfen
Die Ausschlüsse stehen in § 529 BGB. Für die Zehnjahresregel kommt es darauf an, ob beim Eintritt der Bedürftigkeit seit der Leistung des geschenkten Gegenstands bereits zehn Jahre verstrichen waren. Vergleichen Sie somit die tatsächliche Leistung mit dem Eintritt der Bedürftigkeit. Das Datum des späteren Briefs ist hierfür nicht einfach der alleinige Vergleichstag. Diese Regel ist auch keine allgemeine Aussage, dass jede Forderung nach zehn Jahren verjährt sei.
| Prüffrage | Warum sie den Fall ändern kann |
|---|---|
| Wann wurde das Geld tatsächlich geschenkt und wann trat Bedürftigkeit ein? | § 529 Absatz 1 knüpft die Zehnjahresgrenze an diese beiden Ereignisse. |
| Wurde die Bedürftigkeit vorsätzlich oder grob fahrlässig herbeigeführt? | Auch dies kann den Rückforderungsanspruch nach Absatz 1 ausschließen. |
| Wäre der eigene standesmäßige Unterhalt des Beschenkten oder seine gesetzliche Unterhaltspflicht gefährdet? | Absatz 2 schützt unter seinen Voraussetzungen und unter Berücksichtigung sonstiger Verpflichtungen den Beschenkten. |
| Liegt eine Pflicht- oder Anstandsschenkung vor? | § 534 BGB enthält dafür einen besonderen Ausschluss. |
| In welchem Umfang besteht die maßgebliche Bereicherung noch? | Die Bereicherungsregeln können den Herausgabe- oder Wertersatzumfang beeinflussen. |
§ 534 BGB betrifft Geschenke, die einer sittlichen Pflicht oder einer auf den Anstand zu nehmenden Rücksicht entsprechen. Das Wort „Geburtstag“ oder „Familie“ auf dem Zahlungsbeleg allein klärt diese rechtliche Einordnung nicht. Ebenso bestimmt eine im eigenen Haushaltsplan frei gewählte Reserve nicht den gesetzlichen Unterhaltsschutz aus § 529 Absatz 2.
§ 818 BGB regelt unter anderem Nutzungen, Ersatz, Wertersatz und den Wegfall der Bereicherung; Absatz 4 betrifft die Haftung ab Rechtshängigkeit. „Das Geld habe ich ausgegeben“ ist deshalb ohne Prüfung kein verlässlicher vollständiger Ausschluss. Dokumentieren Sie Verwendung und Vermögenslage und lassen Sie einen streitigen Umfang rechtlich prüfen. Die folgende Rechnung setzt alle Anspruchsvoraussetzungen und Einwendungen ausdrücklich als geklärt voraus.
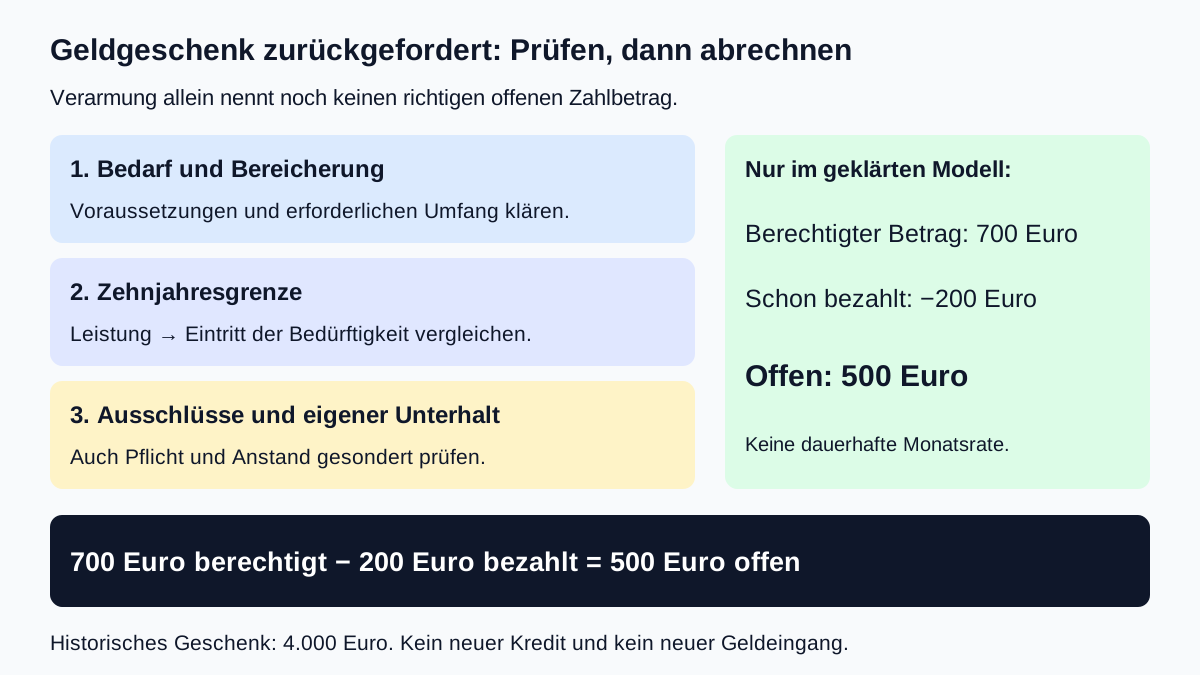
Modell: 700 Euro berechtigt, 200 Euro bezahlt, 500 Euro offen
Eigene geschlossene Modellannahmen, keine üblichen oder gesetzlich festgelegten Pauschalen: Am 1. März 2024 wurden 4.000 Euro wirksam und ohne Rückzahlungsabrede geschenkt. Die maßgebliche Bedürftigkeit des Schenkers trat im September 2026 ein. Bis dahin waren noch keine zehn Jahre seit der Geldleistung verstrichen. Es gibt nur diesen einen Beschenkten und keine andere relevante Schenkung.
Für einen vollständig abgegrenzten Bedarfsabschnitt ist ein Betrag von insgesamt 700 Euro berechtigt und rechtzeitig geltend gemacht. Bedürftigkeit, erforderlicher Umfang, zeitliche Voraussetzungen und Fälligkeit sind rechtlich geklärt. Im maßgeblichen Umfang besteht die Bereicherung fort; keiner der hier behandelten Ausschlüsse greift. Insbesondere sind der Schutz eigener Unterhaltspflichten des Beschenkten und § 534 bereits geprüft. Diese rechtlichen Ergebnisse werden vorausgesetzt und nicht aus den 4.000 Euro oder einem Haushaltsüberschuss errechnet.
Auf genau diesen 700-Euro-Anspruch wurden im September 2026 tatsächlich 200 Euro an den berechtigten Empfänger gezahlt und vollständig angerechnet. Bei der jetzigen Aufstellung im Oktober sind die übrigen 500 Euro weiterhin berechtigt offen und fällig. Der Anspruch ist nicht auf andere Weise entfallen. Es gibt keine weitere Bedarfsforderung, Drittleistung, Rückbuchung, Zinsen oder Kosten; insbesondere wird kein künftig laufender Bedarf unterstellt.
| Getrennte Position | Betrag im Modell | Bedeutung |
|---|---|---|
| Früher ausgeführtes Geschenk | 4.000 Euro | Historischer Betrag, keine neue Darlehensschuld |
| Geklärter berechtigter Anspruch für den abgegrenzten Bedarf | 700 Euro | Ausgangsbetrag der jetzigen Abrechnung |
| Darauf bereits wirksam gezahlt | −200 Euro | Im September empfangen und angerechnet |
| Im Oktober noch offen und fällig | 700 − 200 = 500 Euro | Einmaliger verbleibender Zahlbetrag |
§ 362 Absatz 1 BGB betrifft die Erfüllung durch bewirkte geschuldete Leistung. Die 200 Euro werden nur einmal angerechnet. Die restlichen 500 Euro sind schon der bereinigte Rest; davon nochmals 200 Euro abzuziehen wäre falsch. Werden anschließend die 500 Euro tatsächlich ordnungsgemäß gezahlt, ist dieser abgegrenzte 700-Euro-Anspruch vollständig erfüllt. Eine Bitte um Prüfung ist noch keine Zahlung.
Die übrigen 3.300 Euro des historischen Geschenks werden im Modell nicht allein durch diese Abrechnung zusätzlich fällig. Daraus folgt aber auch kein allgemeiner endgültiger Verzicht auf jeden denkbaren späteren Anspruch: Neuer Bedarf oder eine andere Anspruchsgrundlage wären gesondert zu prüfen. Das Modell enthält eine solche weitere Forderung ausdrücklich nicht.
Die einmalige Restzahlung im aktuellen Monat nur einmal erfassen
Eigener Haushaltsplan für Oktober 2026: 2.800 Euro tatsächlich verfügbare verlässliche Nettoeinnahmen, 1.700 Euro vollständige laufende Lebenshaltung und Fixkosten, 300 Euro sämtliche selbst zu zahlenden Kreditraten und eine gewünschte Reserve von 300 Euro. Die früher geschenkten 4.000 Euro sind kein neuer Geldeingang dieses Monats. Die bereits im September geleisteten 200 Euro sind ebenfalls keine erneute Oktoberausgabe.
Vor der jetzigen Einmalzahlung bleiben 2.800 − 1.700 − 300 = 800 Euro vor und 500 Euro nach Reserve. Mit den geklärten 500 Euro Restzahlung steigen die Oktoberkosten auf 1.700 + 500 = 2.200 Euro. Es verbleiben 300 Euro vor Reserve und 0 Euro nach Reserve. Der Monatsplan geht damit rechnerisch auf, benötigt aber einen Abgleich mit den wirklich verfügbaren Mitteln zum Zahlungstag.
Im bestehenden Haushaltscheck verwenden Sie 2.800 Euro Einkommen, 2.200 Euro Fixkosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 300 Euro Reserve. Die 500 Euro sind bereits in den Fixkosten enthalten und werden nicht nochmals als neue Rate abgezogen. Die einmalige Erledigung des geklärten Restes ist keine Vereinbarung einer dauerhaften 500-Euro-Monatsrate.
Der Rechner prüft weder Bedürftigkeit nach § 528 noch den Unterhaltsschutz nach § 529. Seine frei gewählte Reserve von 300 Euro ist keine gesetzliche Freigrenze. Wer die Zahlung nicht aufbringen kann oder den Anspruch bestreitet, muss Anspruchslage und gegebenenfalls eine tatsächlich vereinbarte Zahlungslösung klären. Ein selbst gewählter Zahlungsplan ersetzt diese Klärung nicht.
Mit diesen Unterlagen eine konkrete Aufstellung anfordern
- Schenkungsabrede, tatsächliche Geldleistung und Datum sichern.
- Geschenk von Darlehen, Erlass und anderen Vereinbarungen unterscheiden.
- Eintritt der Bedürftigkeit, konkreten Bedarf und verlangten Zeitraum getrennt darlegen lassen.
- Zehnjahresgrenze mit Leistung und Bedürftigkeit vergleichen, nicht allein mit dem Briefdatum.
- Ausschlüsse, eigene Unterhaltslage, weitere Beschenkte und Bereicherungsumfang prüfen.
- Rechtzeitige Geltendmachung, Fälligkeit und etwaige laufende Positionen klären.
- Bereits empfangene Zahlungen nur einmal dem richtigen Anspruch zuordnen.
- Einen geklärten Rest im tatsächlichen Zahlungsmonat einplanen.
Eine sachliche Anfrage kann lauten: „Bitte erläutern Sie, auf welchen konkreten Bedarf, Zeitraum und Rückforderungsgrund Sie Ihre Forderung aus der Schenkung vom [Datum] stützen. Bitte berücksichtigen Sie die belegte Zahlung von [Betrag, Datum, Zuordnung] und senden Sie eine getrennte Aufstellung des nach Ihrer Auffassung noch offenen Betrags. Die Anspruchsvoraussetzungen und geltend gemachten Ausschlüsse sind für mich noch zu klären.“ Tragen Sie nur zutreffende Angaben ein.
Eine solche Anfrage erkennt nicht schon aus sich heraus jede verlangte Summe als richtig an; sie ist aber auch keine bewilligte Stundung und verschiebt keine gerichtliche Frist. Bei einer streitigen Bedürftigkeit, größeren Schenkung, eigener Unterhaltsgefährdung oder einem Schreiben einer Behörde ist eine individuelle Prüfung des tatsächlich geltend gemachten Anspruchs nötig.
Geht es im Schreiben des Sozialamts stattdessen um Unterhalt für einen Elternteil, erläutert der Prüfplan zur 100.000-Euro-Grenze beim Elternunterhalt den eigenen Anspruchsübergang, Gesamteinkommen und Auskunft. Diese Unterhaltsgrenze ist kein allgemeiner Ausschluss einer gesondert übergeleiteten Schenkungsrückforderung; der konkrete Anspruch im Schreiben muss zuerst unterschieden werden.
Häufige Fragen
Ist ein Familiengeschenk automatisch ein rückzahlbares Darlehen?
Nein. Entscheidend sind die wirkliche Abrede und die Voraussetzungen der Schenkung beziehungsweise des Darlehens. Ein späteres Rückforderungsschreiben macht ein wirksam ausgeführtes Geldgeschenk nicht automatisch rückwirkend zum Kredit.
Muss ich wegen Verarmung stets das ganze Geschenk zurückgeben?
Nicht ungeprüft. § 528 BGB knüpft an konkrete Bedürftigkeit und den maßgeblichen Umfang an und erlaubt die Abwendung der Herausgabe durch Zahlung des erforderlichen Unterhaltsbetrags. Anspruch, Ausschlüsse und bereits geleistete Zahlungen müssen gesondert geprüft werden.
Zählen die zehn Jahre bis zum Datum des Rückforderungsschreibens?
§ 529 Absatz 1 BGB fragt, ob bei Eintritt der Bedürftigkeit seit der Leistung des geschenkten Gegenstands zehn Jahre verstrichen waren. Das spätere Briefdatum allein ersetzt diese beiden maßgeblichen Ereignisse nicht. Die Regel ist keine allgemeine Verjährungsaussage.
Beweist ein positiver Haushaltsrechner, dass § 529 mich nicht schützt?
Nein. Der Rechner stellt gewählte Einnahmen, Kosten, Raten und Reserve gegenüber. Der gesetzliche Schutz des Beschenkten erfordert eine eigene rechtliche Prüfung unter Berücksichtigung seiner Verpflichtungen; die Reserve im Rechner ist keine gesetzliche Freigrenze.
Warum bleiben im eigenen Modell 500 Euro statt 4.000 Euro offen?
Für den vollständig abgegrenzten Bedarf sind insgesamt 700 Euro ausdrücklich berechtigt und fällig. Darauf sind im September tatsächlich 200 Euro angerechnet. Im Oktober bleiben daher 500 Euro. Das historische Geschenk von 4.000 Euro ist nicht automatisch der jetzt geschuldete Zahlbetrag.
Welche Werte gehören im Modell in den Haushaltscheck?
2.800 Euro Einkommen, 2.200 Euro vollständige Fixkosten einschließlich der einmaligen 500-Euro-Restzahlung, 300 Euro sämtliche Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Es bleiben 300 Euro vor und 0 Euro nach Reserve. Die Septemberzahlung von 200 Euro wird im Oktober nicht nochmals erfasst.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 28.10.2026.
- § 516 BGB – Begriff der Schenkung
- § 488 BGB – Darlehensvertrag als Abgrenzung
- § 528 BGB – Rückforderung wegen Verarmung
- § 529 BGB – Ausschluss und Unterhaltsschutz
- § 534 BGB – Pflicht- und Anstandsschenkungen
- § 818 BGB – Umfang der Bereicherung
- § 362 BGB – Erfüllung und Zahlungsanrechnung
- § 760 BGB – Zeitliche Behandlung über den Verweis in § 528
- § 1613 BGB – Vergangene Unterhaltszeiträume