Privatdarlehen mit zwei Darlehensgebern: Anteile und Zahlungen
Zwei private Darlehensgeber: Forderungsanteile, gemeinsame Zahlungsempfänger und wirksame Rückzahlungen prüfen. Mit Rechnung und Checkliste ohne Doppelzählung.
In diesem Artikel
Kurzantwort
Zwei private Darlehensgeber sind nicht automatisch jeweils zur ganzen Rückzahlung berechtigt. Prüfen Sie die vereinbarten Forderungsanteile und wer welche Zahlung wirksam empfangen darf. Bei getrennten Anteilen genügt die eigene Beteiligung eines Empfängers nicht als Befugnis für den fremden Anteil. Rechnen Sie tatsächlich wirksame Zahlungen je Anteil nur einmal an; eine eigene Rücklage erfüllt noch keine Rate. Gesamtgläubigerschaft und bloß gemeinsamer Zahlungsweg sind gesondert zu unterscheiden.
Wer ist laut Vereinbarung zur Rückzahlung berechtigt?
Dieser Beitrag betrifft ein bereits ausgezahltes Darlehen zwischen Privatpersonen in Deutschland: Ein Darlehensnehmer hat Geld von zwei privaten Darlehensgebern erhalten. Im Mittelpunkt stehen die Gläubigerseite, der vereinbarte Forderungsanteil und die Wirkung einer konkreten Rückzahlung. Gewerbliche Kreditgeber, Gesellschaften, Erbengemeinschaften, Abtretungen, Pfändungen und Insolvenzfälle brauchen eine gesonderte Prüfung.
Beginnen Sie mit Vertrag, Nachträgen und Auszahlungsbelegen. Wer ist als Darlehensgeber beteiligt, wer soll welchen Betrag zurückfordern dürfen und welcher Zahlungsweg gilt? Der Name auf einer ausgehenden Überweisung allein ersetzt diese Prüfung nicht. Ebenso wenig beweisen Partnerschaft, Verwandtschaft oder ein gemeinsames Konto für sich, dass jeder die ganze Forderung einziehen darf. Nach § 488 BGB hängen Rückzahlung und geschuldete Zinsen vom Darlehensverhältnis und der Fälligkeit ab.
Halten Sie je berechtigter Person Forderungsanteil, Auszahlung, bereits wirksame Rückzahlung, aktuellen Kapitalrest und Ratenfälligkeit fest. Die Übersicht zum privaten Darlehensvertrag hilft beim Abgleich der ursprünglichen Vereinbarung. Die gesamte Finanzierungssumme wird nicht für jede beteiligte Person ein zweites Mal angesetzt.
Teilige Forderung und Gesamtgläubigerschaft unterscheiden
§ 420 BGB enthält für eine teilbare Leistung bei mehreren Gläubigern eine Zweifelsregel über gleiche Berechtigungsanteile. Daraus wird hier keine pauschale Halbierung jedes Privatdarlehens abgeleitet. Zuerst müssen die konkrete Gläubigerstellung, die Vereinbarung und die rechtliche Gestaltung geklärt sein. Ein ausdrücklich wirksam vereinbarter Anteil von 4.000 und 2.000 Euro ist etwas anderes als eine ungeklärte Beteiligung zweier Personen.
Bei einer Gesamtgläubigerschaft nach § 428 BGB kann dagegen jeder Gläubiger die ganze Leistung fordern, während der Schuldner sie nur einmal erbringen muss; die Norm erlaubt dann grundsätzlich Leistung an jeden dieser Gläubiger, auch wenn einer bereits geklagt hat. Diese Stellung folgt nicht allein daraus, dass zwei Namen im Umfeld des Darlehens vorkommen. Die folgende Rechnung setzt ausdrücklich getrennte Forderungsanteile voraus, keine Gesamtgläubigerschaft.
| Festgestellte Gestaltung | Was vor einer Zahlung zu klären ist |
|---|---|
| Wirksam vereinbarte einzelne Forderungsanteile | Welcher Teil und welche Rate jeder Person zustehen; ein Empfänger darf den Anteil der anderen Person nicht allein wegen seiner eigenen Beteiligung einziehen |
| Tatsächlich bestehende Gesamtgläubigerschaft | Die Voraussetzungen der gemeinsamen Berechtigung nach § 428 BGB und die konkrete Erfüllung; dieselbe Leistung wird nur einmal geschuldet |
| Beteiligung oder Vertretung unklar | Vertrag und Befugnisse konkret prüfen, statt eine Quote oder Einziehungsbefugnis zu erfinden |
| Mehrere Personen treten erst als Erben auf | Nachlass und Empfangsberechtigung gesondert prüfen; keine automatische Auszahlung nach persönlichen Erbquoten |
Für die letzte Situation gibt es den eigenen Leitfaden zum Tod des privaten Darlehensgebers. Die hier verwendete Teilgläubiger-Rechnung ist kein Schema für jede Erbengemeinschaft oder Gesellschaft.
Wann darf eine Person auch den Anteil der anderen empfangen?
§ 362 BGB knüpft Erfüllung an die bewirkte geschuldete Leistung an den Gläubiger. Bei einer Leistung an einen Dritten verweist Absatz 2 auf § 185 BGB; dort sind unter anderem vorherige Einwilligung und nachträgliche Genehmigung durch den Berechtigten geregelt. Dass Anna für ihren eigenen Anteil Gläubigerin ist, ermächtigt sie noch nicht automatisch, auch Bens getrennten Anteil mit befreiender Wirkung entgegenzunehmen.
Wenn ein gemeinsamer Zahlungsweg gewünscht wird, lassen Sie die konkrete Empfangsbefugnis von der jeweils berechtigten Person über einen unabhängig bekannten Kontakt bestätigen. Dazu gehören das betroffene Darlehen, der Umfang der Befugnis, Empfänger beziehungsweise Konto und die Zuordnung der Beträge. „Überweise einfach alles an mich“ von der empfangenden Person allein genügt nicht als verlässlicher Nachweis für die Befugnis hinsichtlich des fremden Anteils. Eine bloß erhoffte spätere Zustimmung wird nicht als bereits erteilte Genehmigung behandelt.
Eine solche Empfangsbefugnis ist nicht automatisch eine Übertragung der Forderung. Im untenstehenden Modell bleibt Ben Gläubiger seines Anteils, obwohl Anna die konkret bezeichneten 100 Euro wirksam für ihn empfangen darf. Die spätere interne Weitergabe zwischen den beiden ist im Modell keine zweite Zahlung des Darlehensnehmers. Bei ungeklärtem Empfang bleibt dagegen die Wirkung der ersten Zahlung zu prüfen; eine zweite Überweisung ist kein Ersatz für diesen Abgleich.
Eine Bitte um neue Kontodaten oder Ratenregelungen ändert den Vertrag nicht allein durch ihren Versand. § 311 Absatz 1 BGB verlangt für eine rechtsgeschäftliche Inhaltsänderung grundsätzlich einen Vertrag, soweit das Gesetz nichts anderes vorsieht. Klären Sie eine benötigte Übergangslösung rechtzeitig; weder Unklarheit noch eine eigene Rücklage schaffen automatisch eine Ratenpause.
Modell: 6.000 Euro Darlehen, zwei Anteile und eine offene Teilrate
Eigene, vereinfachte Zahlenannahmen: Insgesamt wurden 6.000 Euro ausgezahlt. Anna ist nach wirksamer Vereinbarung nur an einer Forderung von 4.000 Euro berechtigt, Ben nur an einer Forderung von 2.000 Euro. Das Darlehen ist zinsfrei, ohne Kosten und ohne frühere Rückzahlungen. Vereinbart sind monatlich 200 Euro an Anna und 100 Euro an Ben, insgesamt 300 Euro. Die beiden Teilraten sind zum betrachteten Termin fällig; die übrigen Raten liegen in der Zukunft.
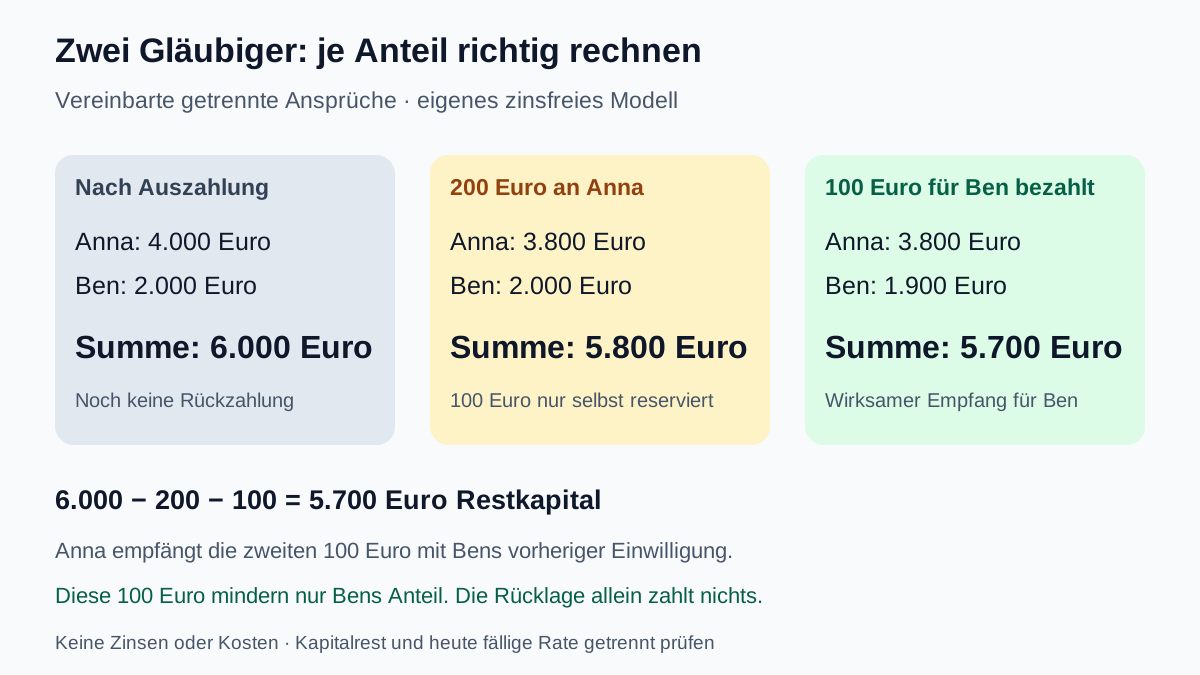
Zunächst erhält Anna tatsächlich die für sie bestimmten 200 Euro als Kapitalrückzahlung. Die 100 Euro für Ben werden nur auf dem eigenen Konto zurückgelegt. Sie sind noch nicht gezahlt. Dann stimmt Ben nachweisbar vorher zu, dass Anna genau diese 100 Euro für seinen Forderungsanteil empfangen darf. Erst die danach tatsächlich und wirksam an Anna für Ben geleisteten 100 Euro werden Bens Anteil angerechnet. Alle Voraussetzungen dieser Empfangsbefugnis und Erfüllung sind im Modell ausdrücklich erfüllt.
| Stand im Modell | Kapital Anna | Kapital Ben | Kapital gesamt |
|---|---|---|---|
| Nach vollständiger Auszahlung | 4.000 Euro | 2.000 Euro | 6.000 Euro |
| 200 Euro wirksam an Anna gezahlt; 100 Euro nur selbst zurückgelegt | 3.800 Euro | 2.000 Euro | 5.800 Euro |
| 100 Euro anschließend mit Bens Einwilligung wirksam für ihn an Anna gezahlt | 3.800 Euro | 1.900 Euro | 5.700 Euro |
Kontrolle: 6.000 − 200 − 100 = 5.700 Euro. Die 100 Euro werden genau einmal bei Ben abgezogen, nicht zusätzlich bei Anna. Vor dieser zweiten Zahlung bleiben Bens fällige 100 Euro offen. Die gesamten 5.800 Euro Kapitalrest sind deshalb noch nicht automatisch heute fällig. Nach wirksamer Zahlung beider Teilraten ist die betrachtete Monatsrate von insgesamt 300 Euro erfüllt; zukünftige Termine richten sich weiter nach dem vereinbarten Plan.
Auch der Geldbestand zeigt den Unterschied: Aus 800 Euro verfügbarem Guthaben werden nach der ersten Zahlung 600 Euro. Das gedankliche Reservieren von 100 Euro verändert diesen Kontostand nicht und erfüllt noch keine Forderung. Nach der tatsächlichen zweiten Zahlung verbleiben 500 Euro. Die eigene Rücklage wird weder als Tilgung noch als neues Einkommen gezählt. Bei Zinsen, Kosten, abweichenden Vereinbarungen oder streitigen Zahlungen muss die Rechnung entsprechend neu geprüft werden.
Empfang, Berechtigung und Restbetrag getrennt dokumentieren
Nach § 368 BGB besteht bei Empfang der Leistung auf Verlangen ein Anspruch auf ein schriftliches Empfangsbekenntnis des Gläubigers; bei rechtlichem Interesse berücksichtigt die Norm auch eine andere Form. Ein Empfangsbeleg über einen Betrag ist jedoch keine automatische Erklärung, dass alle Forderungsanteile vollständig erledigt sind. Bewahren Sie Zahlungsbeleg und Nachweis der Empfangsbefugnis zusammen auf.
Für das Modell sollte nachvollziehbar sein: Anna hat 200 Euro für ihren eigenen Anteil erhalten; zusätzlich hat sie 100 Euro mit Bens vorheriger Einwilligung für Ben empfangen. Die Rechnung weist danach 3.800 Euro bei Anna und 1.900 Euro bei Ben aus. Eine spätere Bestätigung erleichtert den Nachweis, begründet aber nicht erst eine zuvor schon wirksam bewirkte Erfüllung.
Bei Bargeld erläutert der Ratgeber zu Quittung und Restschuld beim Privatdarlehen die praktische Beleggestaltung und den Unterschied zwischen einer Teilzahlung und dem vollständigen Abschluss. Bei Überweisung sichern Sie zusätzlich Referenz, Datum und eindeutigen Verwendungszweck. Eine Empfangsbestätigung, ein Kontoauszug und eine vertragliche Empfangsbefugnis beantworten unterschiedliche Fragen.
Mögliche sachliche Anfrage mit tatsächlich zutreffenden Angaben: „Zum Darlehen vom [Datum] möchte ich Forderungsanteile und Zahlungen abgleichen. Bitte bestätigen Sie, welcher Anteil wem zusteht und wer Zahlungen für welchen Anteil empfangen darf. Meine belegten Zahlungen sind [Datum, Betrag, Empfänger, Zuordnung]. Bitte berücksichtigen Sie diese einmalig und erläutern Sie den verbleibenden Kapitalbetrag, gegebenenfalls gesonderte Zinsen oder Kosten sowie die nächsten Fälligkeiten.“ Unterschreiben Sie keine ungeprüfte Saldenbestätigung und nehmen Sie eine eigene Rechnung nicht als Zustimmung der anderen Beteiligten an.
Beide Teilraten einmal ins Monatsbudget aufnehmen
Separates Haushaltsmodell: 2.100 Euro verfügbare laufende Einnahmen minus 1.350 Euro notwendige Ausgaben, 200 Euro Annas Teilrate, 100 Euro Bens Teilrate und 100 Euro andere Raten ergeben 350 Euro vor Reserve. Nach 200 Euro Sicherheitsreserve bleiben 150 Euro. Die zusammen 300 Euro aus dem Privatdarlehen werden weder vergessen noch ein zweites Mal zusätzlich zur Gesamtrate abgezogen.
Im bestehenden Haushaltscheck zur Kreditbelastung tragen Sie 2.100 Euro Einkommen, 1.350 Euro Fixkosten, 400 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve ein. Ein anderer Empfangsweg beseitigt keine Rate. Der Rechner klärt weder Gläubigerstellung noch Empfangsbefugnis oder rechtliche Zahlungswirkung.
- Vertrag, tatsächliche Auszahlung und alle Nachträge derselben Finanzierung zugeordnet?
- Einzelne Forderungsanteile oder Gesamtgläubigerschaft konkret geklärt?
- Forderungsinhaber und bloßer Zahlungsempfänger auseinandergehalten?
- Bei fremdem Anteil die erforderliche Empfangsbefugnis unabhängig bestätigt?
- Tatsächlich wirksame Zahlungen je Anteil einmal angerechnet, bloße Rücklagen separat geführt?
- Kapitalrest und heute fällige Teilrate getrennt ausgewiesen?
- Beide Teilraten zusammen nur einmal im monatlichen Budget enthalten?
Bei widersprüchlichen Forderungen, ungeklärten Befugnissen oder gerichtlicher Post lassen Sie Vertrag, Zahlungsnachweise und notwendige Reaktion zeitnah individuell prüfen. Warten auf eine private Antwort ersetzt keine erforderliche gerichtliche Reaktion. Eine zusätzliche Zahlung sollte nicht allein daraus folgen, dass zwei Personen dieselbe Summe verlangen.
Häufige Fragen
Darf bei zwei Darlehensgebern jeder die ganze Summe verlangen?
Das folgt nicht allein aus zwei beteiligten Personen. Prüfen Sie die konkrete Gläubigerstellung und Vereinbarung. § 420 BGB enthält eine Zweifelsregel für teilbare Leistungen; § 428 BGB betrifft dagegen die tatsächlich bestehende Gesamtgläubigerschaft, bei der jeder die ganze Leistung fordern kann, diese aber nur einmal zu erbringen ist.
Muss ich das Privatdarlehen immer zur Hälfte aufteilen?
Nein. Die Zweifelsregel des § 420 BGB ersetzt nicht die Prüfung der Berechtigung und der konkreten Gestaltung. Im Modell sind ausdrücklich getrennte Forderungsanteile von 4.000 und 2.000 Euro wirksam vereinbart. Ein solcher Fall wird nicht allein nach der Zahl der Personen halbiert.
Kann ich beide Teilraten an dieselbe Person überweisen?
Prüfen Sie dafür die konkrete Empfangsbefugnis. Bei getrennten Anteilen ist die Person nicht allein wegen ihres eigenen Anteils zum Empfang für den anderen berechtigt. § 362 Absatz 2 BGB verweist für Leistung an Dritte auf § 185 BGB. Im Modell stimmt Ben vorab wirksam zu, dass Anna seine konkret bezeichneten 100 Euro empfangen darf.
Wie hoch ist die Restschuld im Beispiel?
Von 6.000 Euro Ausgangskapital werden 200 Euro wirksam Annas Anteil und danach 100 Euro wirksam Bens Anteil angerechnet. Es bleiben 3.800 Euro für Anna und 1.900 Euro für Ben, zusammen 5.700 Euro. Die 100 Euro werden nicht zusätzlich bei Anna abgezogen. Zinsen und Kosten gibt es im Modell nicht.
Gilt die eigene Rücklage bereits als gezahlte Teilrate?
Nein. Nach der ersten Zahlung von 200 Euro bleiben im Modell 5.800 Euro Kapital offen, solange die weiteren 100 Euro nur selbst zurückgelegt sind. Die fälligen 100 Euro für Ben sind dann noch zu leisten; der gesamte Kapitalrest ist nicht allein deshalb heute fällig. Erst eine wirksame Zahlung verändert den betreffenden Anspruch.
Wie erfasse ich beide Teilraten im Haushaltscheck?
Im Monatsmodell gehören 200 Euro für Anna und 100 Euro für Ben zusammen mit 100 Euro anderen Raten zu insgesamt 400 Euro bestehenden Raten. Bei 2.100 Euro Einnahmen, 1.350 Euro notwendigen Ausgaben, 0 Euro neuer Rate und 200 Euro Reserve bleiben 150 Euro. Die gemeinsamen 300 Euro dürfen nicht nochmals zusätzlich abgezogen werden.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 20.10.2026.