Privater Darlehensgeber verstorben: an wen zurückzahlen?
Privater Kreditgeber verstorben: Erbnachweis, Erbengemeinschaft, Fälligkeit und sichere Rückzahlung prüfen. Mit Saldo- und Budgetbeispiel.
In diesem Artikel
Kurzantwort
Ein privates Darlehen wird durch den Tod des Darlehensgebers nicht automatisch erlassen. Die noch bestehende Forderung kann auf dessen Erben übergehen. Prüfen Sie deshalb Erbenstellung und konkrete Empfangsbefugnis, bevor Sie einem neuen Zahlungsauftrag folgen. Bei mehreren Erben reicht die Erbquote allein nicht für eine Zahlung auf ein persönliches Konto. Vertragliche Fälligkeit und laufende Raten sind gesondert zu klären; der Sterbefall allein bedeutet weder sofortige Gesamtrückzahlung noch Ratenpause.
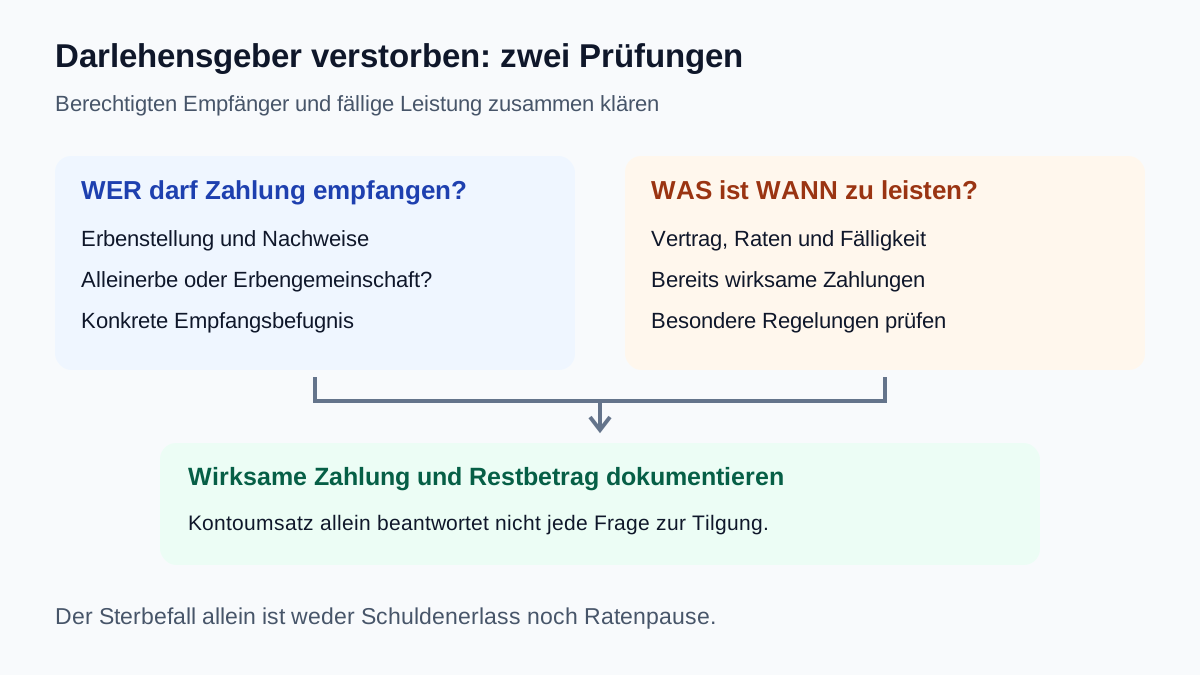
Die Forderung kann vererbt werden; die Fälligkeit bleibt gesondert zu prüfen
Dieser Ratgeber behandelt ein bereits ausgezahltes Darlehen zwischen Privatpersonen und den Tod des Darlehensgebers bei Anwendung deutschen Erbrechts. Sie selbst sind der weiterlebende Darlehensnehmer. Es geht damit um einen Wechsel auf der Gläubigerseite. Der Ratgeber zu Inkasso gegen einen Verstorbenen betrifft die andere Ausgangslage, in der der Schuldner verstorben ist.
Nach § 1922 BGB geht die Erbschaft mit dem Tod insgesamt auf die Erben über. Dazu kann die noch bestehende Darlehensforderung gehören. Aus dieser Gesamtrechtsnachfolge folgt für sich genommen weder ein Erlass Ihrer Schuld noch eine neue sofortige Fälligkeit der gesamten Restsumme.
§ 488 BGB knüpft Rückzahlung an Fälligkeit und unterscheidet vereinbarte Zinsen von der Darlehensrückzahlung. Prüfen Sie Vertrag, Nachträge, vereinbarte Raten, Endtermin und etwaige besondere Regelungen für den Todesfall. Fehlt eine bestimmte Rückzahlungszeit, sieht Absatz 3 grundsätzlich Kündigung mit drei Monaten Frist vor; bei Zinsfreiheit ist dem Darlehensnehmer auch ohne Kündigung Rückzahlung erlaubt. Die Einzelheiten erklärt der Leitfaden zum Privatdarlehen ohne Rückzahlungstermin.
Die Nachricht „Ich bin der Sohn, zahlen Sie morgen alles“ ersetzt weder den Nachweis der Berechtigung noch die Prüfung der tatsächlichen Fälligkeit. Umgekehrt ist der Sterbefall allein keine vereinbarte Ratenpause. Bei einer behaupteten Kündigung, einem Erlass oder abweichenden Todesfallklauseln sind deren Grundlage und Wirkung konkret zu klären.
Erbenstellung und Befugnis zum Empfang nachvollziehbar prüfen
Bitten Sie die Person, die Zahlung verlangt, um ihre genaue Rolle und geeignete Nachweise. Name, verwandtschaftliche Beziehung und eine neue IBAN allein belegen noch keine Empfangsberechtigung. Die Dokumente sollten sich demselben Erblasser, der tatsächlichen Erbenstellung und der konkreten Darlehensforderung zuordnen lassen.
Ein Erbschein ist ein möglicher Nachweis: § 2353 BGB beschreibt das auf Antrag vom Nachlassgericht ausgestellte Zeugnis über Erbrecht und gegebenenfalls Erbteil. § 2365 BGB regelt die Vermutung zum ausgewiesenen Erbrecht und den angegebenen Beschränkungen. Daraus wird hier keine Pflicht abgeleitet, in jedem Erbfall ausschließlich einen Erbschein vorzulegen. Welche Unterlagen in Ihrer Situation genügen, ist bei Zweifeln gezielt zu prüfen.
Für Leistungen auf eine Nachlassforderung an einen im Erbschein ausgewiesenen Erben verweist § 2367 BGB auf § 2366 BGB. Dieser Schutz ist an Voraussetzungen und den Umfang der gesetzlichen Vermutung gebunden. Er greift insbesondere nicht bei Kenntnis der Unrichtigkeit oder wenn bekannt ist, dass das Nachlassgericht wegen Unrichtigkeit die Rückgabe des Erbscheins verlangt hat. Ein vorgelegtes Dokument ist deshalb kein Freibrief, erkennbare Widersprüche zu übergehen.
- Vollständiger Name des Verstorbenen und Zuordnung zum ursprünglichen Vertrag?
- Alleinerbe, Miterbe oder handelnde Vertretung: Welche Stellung wird tatsächlich behauptet?
- Welche geeigneten Nachweise erklären Erbfolge, Beschränkungen und gegebenenfalls Empfangsbefugnis?
- Wer bestätigt, dass die Zahlung auf die mitgeteilte IBAN die konkrete Forderung erfüllt?
- Stimmen Darlehenssaldo, Zahlungszweck und weitere Fälligkeiten mit Ihren Belegen überein?
Klären Sie eine neue Kontoverbindung über einen bereits verlässlich bekannten Kontaktweg. Bei Testamentsvollstreckung, streitiger Erbfolge, Vertretung oder Auslandsbezug lassen Sie die zuständige Person und ihre konkreten Befugnisse gesondert prüfen. Versenden Sie vollständige Kredit- oder Ausweisdokumente nicht an einen ungeprüften Messengerkontakt.
Bei mehreren Erben nicht eigenmächtig nach Erbquoten aufteilen
Nach § 2032 BGB ist der Nachlass bei mehreren Erben zunächst gemeinschaftliches Vermögen. Für einen noch zum Nachlass gehörenden Anspruch regelt § 2039 BGB die Leistung zugunsten aller Erben gemeinsam. Auch ein einzelner Miterbe kann die Leistung verlangen, muss sie aber an alle richten. Die Norm enthält außerdem eine Möglichkeit, Hinterlegung für alle Erben zu verlangen.
Eine Erbquote ist deshalb nicht automatisch eine Erlaubnis, denselben Anteil der Darlehensforderung auf das persönliche Konto dieses Miterben zu überweisen. Prüfen Sie einen gemeinsamen Zahlungsweg oder eine anderweitig wirksam nachgewiesene Empfangsbefugnis. Sind Forderung oder Nachlass bereits wirksam anders zugeordnet worden, muss gerade diese Änderung nachvollzogen werden.
| Mitteilung | Was noch geklärt werden muss |
|---|---|
| „Ich bin Alleinerbe.“ | Geeigneter Erbnachweis, Identität, Darlehenszuordnung und bestätigter Zahlungsweg |
| „Wir sind zwei Erben; überweisen Sie mir meine Hälfte.“ | Keine bloße Aufteilung nach Quote: Leistung an die Gemeinschaft und eine etwaige besondere Empfangsbefugnis prüfen |
| „Ich erledige alles für die Erben.“ | Für wen die Person handelt, welche Befugnis besteht und welche Zahlung die Forderung tatsächlich erfüllt |
| Zwei Personen verlangen jeweils die gesamte Rate. | Widerspruch sofort dokumentieren und Berechtigung klären; keine unbestätigte Doppelzahlung |
§ 362 BGB stellt auf das Bewirken der geschuldeten Leistung beim Gläubiger ab und enthält für die Leistung an einen Dritten eine besondere Verweisung. Ein Überweisungsbeleg beweist den Geldtransfer, beantwortet aber allein noch nicht, ob an den richtigen Empfänger mit schuldbefreiender Wirkung gezahlt wurde.
Beispiel: tatsächliche Rückzahlungen und bloße Rücklage trennen
Eigenes vereinfachtes Beispiel, kein konkreter Erbfall: Das Privatdarlehen beträgt ursprünglich 7.200 Euro, ist vereinbart zinsfrei und hat keine Kosten. Monatlich sind 450 Euro vereinbart. Vor dem Tod wurden nachweislich 1.800 Euro wirksam zurückgezahlt. Danach werden zwei weitere Raten zu je 450 Euro nach geklärter Empfangsberechtigung tatsächlich mit Tilgungswirkung geleistet.
| Schritt im Modell | Rechnung | Offenes Kapital |
|---|---|---|
| Vor dem Erbfall wirksam getilgt | 7.200 − 1.800 Euro | 5.400 Euro |
| Erste wirksame Rate danach | 5.400 − 450 Euro | 4.950 Euro |
| Zweite wirksame Rate danach | 4.950 − 450 Euro | 4.500 Euro |
| Weitere 450 Euro nur auf dem eigenen Konto zurückgelegt | Noch keine Zahlung auf die Forderung | Weiterhin 4.500 Euro |
Die Rechnung setzt die wirksame Tilgung ausdrücklich voraus. Sind Empfänger oder Anrechnung streitig, wird ein bloßer Kontoumsatz nicht stillschweigend als bestätigte Tilgung behandelt. Bei verzinsten Darlehen oder Kosten muss die tatsächliche Aufteilung gesondert abgeglichen werden. Die offene Kapitalsumme ist außerdem nicht automatisch der heute insgesamt fällige Zahlbetrag.
Führen Sie einen Abgleich mit Datum, Betrag, Empfänger, Verwendungszweck, Beleg und bestätigtem Restbetrag. Fordern Sie bei abweichenden Forderungen eine nachvollziehbare Aufstellung an. Vertragliche Grundlage und spätere Änderungen erklärt die Übersicht zum privaten Darlehensvertrag. Ein neuer Gläubigerkontakt ist kein Grund, bereits wirksam geleistete Raten aus der Rechnung zu streichen.
Unklare Erbfolge zügig klären; eine Rücklage erfüllt die Forderung nicht
Wenn eine fällige Rate bevorsteht, teilen Sie die konkreten Unklarheiten nachweisbar mit und verlangen Sie eine rasche Klärung. Sichern Sie Vertrag, bisherige Zahlungen, Kontaktdaten, widersprüchliche Aufforderungen und Nachweise. Lassen Sie sich einen abgestimmten Zahlungsweg oder eine tatsächlich vereinbarte Übergangslösung bestätigen. Aus einer Anfrage entsteht für sich genommen keine Ratenpause; bloßes Zurücklegen vermeidet nicht automatisch alle Verzugsfolgen.
Eine gesetzliche Hinterlegung ist etwas anderes als Geld auf dem eigenen Sparkonto: § 372 BGB nennt eine dafür bestimmte öffentliche Stelle und besondere Voraussetzungen. Dazu zählt eine nicht auf Fahrlässigkeit beruhende Ungewissheit über die Person des Gläubigers, die eine sichere Erfüllung verhindert. Nicht jeder ungeklärte Brief und nicht jedes Zuwarten erfüllt diese Bedingungen.
Bei einer rechtmäßigen Hinterlegung ist für die Befreiung nach § 378 BGB zusätzlich entscheidend, dass die Rücknahme ausgeschlossen ist. Lassen Sie Voraussetzungen, richtigen Empfängerkreis, zuständige Hinterlegungsstelle und Wirkung im konkreten Fall zeitnah prüfen. Die eigene Rücklage aus dem Rechenbeispiel ist keine solche Hinterlegung. Bei gerichtlicher Post ist die nötige Reaktion gesondert und ohne Abwarten einer privaten Antwort zu klären.
Laufende Rate einplanen und die offenen Fragen konkret mitteilen
Die Empfängerprüfung ersetzt keine Haushaltsplanung. Eigenes Monatsbeispiel für den fortbestehenden Ratenplan: 2.250 Euro Nettoeinkommen minus 1.350 Euro Lebenshaltung und Fixkosten minus 150 Euro andere Kreditraten minus 450 Euro Rate dieses Privatdarlehens ergeben 300 Euro. Nach einer selbst gewählten Sicherheitsreserve von 200 Euro bleiben rechnerisch 100 Euro Abstand zur Wunschreserve.
Im bestehenden Haushaltscheck passen dazu 2.250 Euro Einkommen, 1.350 Euro Fixkosten, insgesamt 600 Euro bestehende Kreditraten, 0 Euro neue Rate und 200 Euro Wunschreserve. Zählen Sie die 450 Euro nicht zusätzlich noch einmal als neue Rate. Der Rechner bestätigt weder Erbenstellung noch Empfangsbefugnis, Fälligkeit oder rechtliche Wirkung einer Hinterlegung.
Als sachliche Anfrage können Sie die tatsächlichen Daten einsetzen: „Zum Darlehen mit [Name] vom [Datum] habe ich die Mitteilung über den Sterbefall erhalten. Bitte erläutern und belegen Sie, in welcher Eigenschaft Sie Zahlung verlangen und gegebenenfalls für wen Sie handeln. Bitte bestätigen Sie die Empfangsberechtigung für den genannten Zahlungsweg und übersenden Sie eine Aufstellung unter Berücksichtigung meiner Zahlungen vom [Daten/Beträge]. Nach meinen Unterlagen gilt [tatsächlich vereinbarter Zahlungsplan]. Bitte klären Sie die offenen Punkte wegen der bevorstehenden Rate am [Datum] kurzfristig mit mir.“
Diese Anfrage ist keine fertige Vereinbarung, keine Hinterlegung und kein Nachweis einer Zahlung. Verwenden Sie nur belegte Angaben. Prüfen Sie vor einem neuen Vertrag, einer Saldenbestätigung oder einer Änderung der Rate die abweichenden Bedingungen und die Befugnis der anderen Seite.
- Vertrag, Auszahlung, Ratenplan und bisher wirksame Tilgungen gesichert?
- Erbnachweis, Erbengemeinschaft und konkrete Empfangsbefugnis getrennt geprüft?
- Neue IBAN unabhängig bestätigt und Zahlung eindeutig zugeordnet?
- Keine bloße Erbquote als persönliche Zahlungsanweisung übernommen?
- Fällige Rate oder behauptete Kündigung unabhängig vom Sterbefall geprüft?
- Bei Streit eine konkrete Lösung rechtzeitig klären lassen statt eine Ratenpause zu unterstellen?
- Nach jeder wirksamen Zahlung Restbetrag und Belegablage aktualisiert?
Häufige Fragen
Muss ich nach dem Tod des privaten Kreditgebers noch zurückzahlen?
Der Tod allein erlässt das Darlehen nicht. Eine noch bestehende Forderung kann zur Erbschaft gehören. Prüfen Sie den fortbestehenden Vertrag, wirksame frühere Zahlungen, besondere Vereinbarungen sowie die Berechtigung der nun auftretenden Person.
Wird die gesamte Restschuld sofort fällig?
Nicht allein aufgrund der Gesamtrechtsnachfolge. Entscheidend sind Vertrag, tatsächliche Fälligkeit und gegebenenfalls wirksame Kündigung oder Sonderregelungen. Der Tod begründet umgekehrt auch keine automatische Ratenpause.
Kann ich einem von zwei Erben einfach die Hälfte überweisen?
Die Erbquote allein reicht dafür nicht. Bei einer noch zum gemeinschaftlichen Nachlass gehörenden Forderung ist die Leistung zugunsten aller Erben und eine etwaige besondere Empfangsbefugnis zu prüfen. Lassen Sie den passenden Zahlungsweg bestätigen.
Muss immer ein Erbschein vorgelegt werden?
Ein Erbschein ist ein möglicher Nachweis mit gesetzlichen Vermutungs- und Schutzregeln. Daraus folgt keine pauschale Pflicht, in jedem Erbfall ausschließlich diesen Nachweis zu verlangen. Geeignete Unterlagen, mögliche Beschränkungen und erkennbare Widersprüche sind konkret zu prüfen.
Gilt Geld auf meinem Sparkonto schon als Hinterlegung?
Nein. Eine eigene Rücklage erfüllt die Forderung nicht. Die gesetzliche Hinterlegung verlangt besondere Voraussetzungen und eine bestimmte öffentliche Stelle; für die Befreiungswirkung nach § 378 BGB ist die ausgeschlossene Rücknahme entscheidend. Lassen Sie das konkrete Vorgehen rechtzeitig prüfen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 15.10.2026.
- § 1922 BGB – Übergang der Erbschaft
- § 488 BGB – Rückzahlung und Fälligkeit des Darlehens
- § 2353 BGB – Erbschein als Zeugnis über das Erbrecht
- § 2365 BGB – Vermutung zum Erbschein
- § 2367 BGB – Leistung an Erbscheinserben
- § 2366 BGB – Voraussetzungen des Erbscheinsschutzes
- § 2032 BGB – Gemeinschaftlicher Nachlass bei mehreren Erben
- § 2039 BGB – Leistung auf Nachlassforderungen
- § 362 BGB – Erfüllungswirkung der Leistung
- § 372 BGB – Voraussetzungen einer öffentlichen Hinterlegung
- § 378 BGB – Hinterlegungswirkung bei ausgeschlossener Rücknahme