Inkasso nach einem Todesfall: Antwort und eigene Haftung klären
Ein Inkassobrief nennt einen verstorbenen Angehörigen: Empfänger, Erbenstellung, eigene Verträge und Forderung getrennt prüfen – mit Entscheidungstabelle und Antwortbeispielen.
In diesem Artikel
Kurzantwort
Allein weil Sie einen Inkassobrief für einen verstorbenen Angehörigen erhalten, schulden Sie den Betrag nicht automatisch selbst. Klären Sie, ob eine Forderung aus dessen Nachlass, Ihre mögliche Erbenhaftung oder eine davon unabhängige persönliche Verpflichtung gemeint ist. Eine Erbschaft kann bereits mit dem Tod anfallen; warten Sie mit der Prüfung einer Ausschlagungsfrist nicht auf weitere Briefe. Antworten Sie mit belegten Tatsachen und verlangen Sie eine nachvollziehbare Zuordnung, bevor Sie eine persönliche Zahlung oder Ratenvereinbarung zusagen.
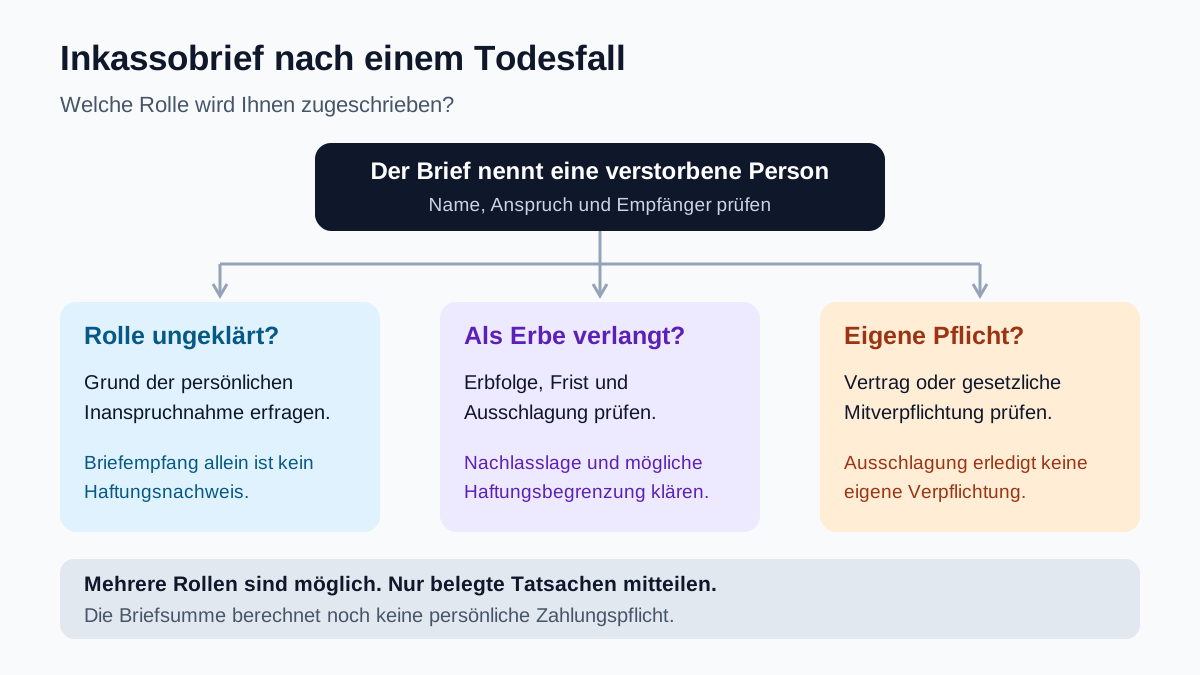
Lesen Sie zuerst, gegen wen der Anspruch erhoben wird
Dieser Leitfaden behandelt private Forderungen bei einem Erbfall, für den deutsches Erbrecht gilt. Bei einem Erbfall mit Auslandsbezug muss zunächst das anwendbare Recht geklärt werden. Eine Zustellanschrift bei Angehörigen ist noch keine Erklärung, dass diese den Vertrag geschlossen haben oder persönlich zahlen müssen.
Bewahren Sie Brief und Umschlag auf. Notieren Sie Zugang, Aktenzeichen, den genannten Schuldner, Gläubiger, Vertragsdatum und die geforderte Summe. Unterscheiden Sie Formulierungen wie „an [verstorbene Person]“, „an die Erben“ und eine ausdrücklich an Sie gerichtete Forderung. Fragen Sie nach, ob Sie als Erbe, als eigener Vertragspartner oder lediglich als Kontaktperson angeschrieben werden.
Der Tod lässt bestehende Schulden nicht einfach verschwinden: Nach § 1922 BGB geht die Erbschaft mit dem Tod auf die Erben über; § 1967 BGB erfasst deren Haftung für Nachlassverbindlichkeiten, einschließlich der Schulden des Verstorbenen. Daraus folgt aber keine Zahlungspflicht jedes Angehörigen, der dessen Post erhält.
Ordnen Sie Ihre Rolle anhand von Unterlagen ein
| Ihre belegte Situation | Was zu klären ist | Passender erster Schritt |
|---|---|---|
| Sie erhalten nur die Post; ein Haftungsgrund ist nicht erkennbar | Warum wird gerade von Ihnen Zahlung verlangt? | Sterbefall mitteilen und die behauptete Rolle sowie Forderungsgrundlage erfragen. |
| Ihre Erbenstellung ist ungeklärt | Erbfolge, Kenntniszeitpunkt und mögliche Ausschlagungsfrist | Unterlagen und Frist sofort klären; keine unbelegte Aussage „Ich bin kein Erbe“ verwenden. |
| Sie sind Erbe | Nachlassforderung, Einwendungen und mögliche Haftungsbeschränkung | Anspruch und Nachlasslage prüfen, bevor eine Zahlung oder Vereinbarung erfolgt. |
| Sie haben wirksam ausgeschlagen | Nachweis der Ausschlagung und ein etwaiger anderer eigener Haftungsgrund | Die erfolgte Ausschlagung belegt mitteilen und eine persönliche Anspruchsgrundlage verlangen. |
| Eine eigene vertragliche oder gesetzliche Mitverpflichtung wird behauptet | Reichweite und Durchsetzbarkeit dieser eigenen Verpflichtung | Die konkrete persönliche Grundlage gesondert prüfen; eine Ausschlagung erledigt sie nicht. |
Mehrere Rollen können nebeneinander bestehen. Ein Erbe kann zugleich Mitdarlehensnehmer sein. Nach § 1953 BGB wird eine wirksam ausgeschlagene Erbschaft so behandelt, als sei sie dem Ausschlagenden nicht angefallen. Das betrifft die Erbschaft und beseitigt keinen unabhängig davon geschlossenen eigenen Vertrag.
Erbenstellung entsteht nicht erst durch den Erhalt eines Erbscheins. Prüfen Sie den Erbfall auch dann, wenn Sie noch nichts unterschrieben oder vom Gericht erhalten haben. Die einzelnen Frist- und Formfragen erläutert der vorhandene Ratgeber zur Ausschlagung eines verschuldeten Erbes.
Verlangen Sie eine überprüfbare Forderungsaufstellung
Wird gegen Sie als Privatperson eine nicht beruflich oder gewerblich veranlasste Forderung geltend gemacht, muss ein registrierter Inkassodienstleister bei der ersten Geltendmachung die Angaben aus § 13a RDG klar in Textform übermitteln. Dazu gehören Auftraggeber, konkreter Forderungsgrund und bei Verträgen Vertragsgegenstand und Abschlussdatum. Zinsen und Inkassokosten sind näher aufzuschlüsseln; auf entsprechende Anfrage sind auch ursprünglicher Forderungsinhaber und wesentliche Umstände des Vertragsschlusses mitzuteilen.
Fordern Sie zusätzlich die nachvollziehbare Begründung an, weshalb gerade Sie in der genannten Eigenschaft verpflichtet sein sollen. Eine Kopie der ursprünglichen Rechnung kann die Forderung verständlich machen, ersetzt aber nicht die Klärung Ihrer Rolle. Vergleichen Sie Leistungszeitraum, Zahlungen und Gutschriften mit vorhandenen Unterlagen.
Die allgemeinen Prüfungsschritte beschreibt der Leitfaden zum Inkassoverfahren. Eine fehlende Erläuterung beweist für sich genommen weder, dass die ursprüngliche Schuld nie bestand, noch dass sämtliche Kosten geschuldet sind. Prüfen Sie Grundlage und einzelne Positionen getrennt.
Rechenbeispiel: 835 Euro im Brief sind noch keine geklärte Eigenschuld
Frei gewähltes Beispiel eines noch ungeprüften Schreibens für einen Verstorbenen. Die folgenden Beträge sind keine zulässigen Gebührenhöchstwerte und kein Beleg für Verzug oder eine wirksame Forderung.
| Geforderte Position | Briefbetrag | Offener Prüfpunkt |
|---|---|---|
| Hauptforderung | 750 Euro | Vertrag, Leistung, Fälligkeit, frühere Zahlung oder Gutschrift |
| Inkassokosten | 65 Euro | Art, Höhe und Entstehungsgrund |
| Zinsen | 20 Euro | Ausgangsbetrag, Zinssatz und Zeitraum |
| Rechensumme | 835 Euro | 750 + 65 + 20; zusätzlich bleibt die persönliche Anspruchsgrundlage offen |
Die Summe ist mathematisch nachvollziehbar. Ob und in welcher Eigenschaft Sie dafür einstehen müssen, lässt sich daraus nicht berechnen. Halten Sie in Ihrer Prüfung zwei Ergebnisse fest: erstens die aufgegliederte Briefsumme, zweitens den bisher belegten Haftungsgrund. „Rolle noch ungeklärt“ ist kein bestätigter persönlicher Zahlbetrag.
Verwenden Sie den Forderungscheck zum Sortieren der Positionen. Setzen Sie eine angenommene Erbenhaftung nicht als bereits gesicherte Tatsache ein und verwechseln Sie den rechnerischen Zusatzanteil nicht mit rechtlich zulässigen Kosten.
Prüfen Sie eigene Verträge und mögliche gesetzliche Mithaftung separat
Haben Sie selbst einen Kreditvertrag mitunterzeichnet, kommt es auf dessen Inhalt an. Besteht eine Gesamtschuld, kann der Gläubiger nach § 421 BGB grundsätzlich jeden Gesamtschuldner auf die ganze Leistung oder einen Teil in Anspruch nehmen; insgesamt darf er die Leistung nur einmal verlangen. Die bloße Verwandtschaft oder Ehe beweist eine solche Vertragsstellung nicht.
Eine Bürgschaft begründet nach § 765 BGB eine Verpflichtung gegenüber dem Gläubiger für die Schuld eines anderen. Ob im konkreten Fall gezahlt werden muss, hängt unter anderem von Wirksamkeit, Umfang und Einreden ab. Der Tod des Hauptschuldners ersetzt diese Prüfung nicht.
Auch ohne eigene Unterschrift kann ein besonderer gesetzlicher Haftungsgrund zu prüfen sein: § 1357 BGB betrifft Geschäfte zur angemessenen Deckung des Lebensbedarfs der Familie. Unter dessen Voraussetzungen werden grundsätzlich beide Ehegatten verpflichtet, sofern sich aus den Umständen nichts anderes ergibt. Die Berechtigung kann beschränkt oder ausgeschlossen sein; Absatz 1 gilt bei getrennt lebenden Ehegatten nicht. Daraus folgt keine pauschale Mithaftung für jeden Kredit des Partners.
Erfragen Sie bei einer behaupteten eigenen Verpflichtung den konkreten Vertrag, Ihre dortige Stellung, den offenen Betrag und die geltend gemachten Bedingungen. Prüfen Sie bereits geleistete Zahlungen. Ein Hinweis „Erbschaft ausgeschlagen“ beantwortet diesen eigenständigen Anspruch nicht.
Antwortbeispiele: nur belegte Tatsachen einsetzen
Die Beispiele dienen der Sachverhaltsklärung. Sie garantieren keine bestimmte rechtliche Wirkung und ersetzen keine Ausschlagung, gerichtliche Erklärung oder Prüfung eines bestehenden Vertrags. Verwenden Sie nur Angaben, die tatsächlich stimmen, und bewahren Sie den versandten Text mit einem Versandnachweis auf.
Bei ungeklärter Rolle: „Zu Ihrem Schreiben vom [Datum], Aktenzeichen [Zeichen]: Die darin genannte Person [Name] ist am [Datum] verstorben. Bitte erläutern Sie, gegen wen und in welcher Eigenschaft Sie den Anspruch geltend machen. Soweit Sie von mir persönlich Zahlung verlangen, bitte ich um die konkrete Grundlage, Vertragsunterlagen sowie eine nach Hauptforderung, Kosten und Zinsen aufgeschlüsselte Darstellung. Meine Erbenstellung und eine eigene Zahlungspflicht sind mit dieser Mitteilung nicht geklärt. Ich sage damit keine Zahlung oder Ratenvereinbarung zu.“
Bei tatsächlich wirksam erfolgter Ausschlagung: „Zu Ihrem Schreiben vom [Datum], Aktenzeichen [Zeichen]: Ich habe die Erbschaft nach [Name] ausgeschlagen. Die Erklärung erfolgte am [Datum] gegenüber [Nachlassgericht; gegebenenfalls Aktenzeichen]. Den passenden Nachweis füge ich bei. Bitte prüfen Sie die geltend gemachte Inanspruchnahme als Erbe. Falls Sie einen davon unabhängigen persönlichen Anspruch behaupten, erläutern und belegen Sie dessen Grundlage.“ Nutzen Sie dieses Beispiel nicht, wenn lediglich die Absicht besteht, auszuschlagen, oder Wirksamkeit und Frist zweifelhaft sind.
Übermitteln Sie erforderliche Nachweise gezielt und schwärzen Sie für die konkrete Klärung nicht benötigte Angaben. Geben Sie keine fremden Bankdaten oder die vollständige Vermögensübersicht an einen ungeprüften Kontakt weiter. Ein sachlicher Klärungsbrief ist kein Auftrag, den gesamten Nachlass für andere zu vertreten.
Sichern Sie Erbschafts- und Gerichtsfristen unabhängig von der Antwort
Eine Mitteilung an das Inkassobüro ist keine wirksame Erbausschlagung. § 1945 BGB verlangt die Erklärung gegenüber dem Nachlassgericht, dort zur Niederschrift oder in öffentlich beglaubigter Form.
Die gewöhnliche Ausschlagungsfrist beträgt nach § 1944 BGB sechs Wochen ab Kenntnis vom Anfall der Erbschaft und dem Berufungsgrund. Bei einer Berufung durch Verfügung von Todes wegen beginnt sie nicht vor deren Bekanntgabe durch das Nachlassgericht. Sechs Monate gelten, wenn der letzte Wohnsitz des Verstorbenen nur im Ausland lag oder sich der Erbe bei Fristbeginn im Ausland aufhält. Der Eingang eines Inkassobriefs ist kein allgemeiner neuer Fristbeginn.
Nach § 1943 BGB ist die gewöhnliche Ausschlagung nach Annahme oder Fristablauf nicht mehr möglich; der Fristablauf gilt als Annahme. Bei Zweifeln über Kenntniszeitpunkt, Annahme oder eine versäumte Frist ist eine individuelle erbrechtliche Prüfung nötig.
Kommt Post vom Gericht, prüfen Sie Absender, bezeichnete Partei, Inhalt und Zustellung sofort. Eine Antwort nur an das Inkassobüro erledigt eine erforderliche gerichtliche Reaktion nicht. Bei einem gerichtlichen Schreiben im Namen eines Verstorbenen oder mit ungeklärter Erbenbezeichnung lassen Sie Empfängerstellung und Vorgehen unverzüglich prüfen, statt eine Frist aus einem gewöhnlichen Inkassobrief zu übernehmen.
Bei Erbenhaftung reicht „Der Nachlass ist leer“ nicht als vollständige Prüfung
Wer Erbe ist, sollte nicht ohne Prüfung davon ausgehen, dass jede Nachlassschuld automatisch nur aus geerbtem Guthaben bezahlt werden muss. § 1975 BGB sieht eine Beschränkung auf den Nachlass bei angeordneter Nachlassverwaltung oder eröffnetem Nachlassinsolvenzverfahren vor. Eine bloße Mitteilung an das Inkassobüro bewirkt solche Verfahren nicht. Weitere Möglichkeiten und deren Voraussetzungen müssen zur konkreten Nachlasslage passen.
Erfährt ein Erbe von Zahlungsunfähigkeit oder Überschuldung des Nachlasses, verlangt § 1980 BGB grundsätzlich einen unverzüglichen Antrag auf Eröffnung des Nachlassinsolvenzverfahrens. Pflichtverletzungen können eine Verantwortung für daraus entstehende Gläubigerschäden begründen; fahrlässige Unkenntnis ist ebenfalls erfasst. Lassen Sie eine möglicherweise überschuldete Erbschaft deshalb zeitnah prüfen und warten Sie nicht erst die nächste Mahnung ab.
- Schreiben, Umschlag, Zugang und Aktenzeichen gesichert?
- Verstorbener Schuldner, Erbenanspruch und eigener Vertrag auseinandergehalten?
- Erbfolge, Kenntniszeitpunkt und Ausschlagungsfrist geprüft?
- Nur tatsächlich erfolgte Ausschlagung mit passendem Nachweis mitgeteilt?
- Hauptforderung, Kosten, Zinsen und Zahlungen abgeglichen?
- Vor einem Anerkenntnis oder Ratenplan eigene Verpflichtung und Zusatzkosten geklärt?
- Gerichtliche Post und eine problematische Nachlasslage ohne Verzögerung bearbeitet?
§ 13a Absatz 3 und 4 RDG verlangt vor einer vorgesehenen Raten- oder Stundungsvereinbarung einen Kostenhinweis und bei einer Aufforderung zum Schuldanerkenntnis Hinweise auf typische verlorene Einwendungen. Lesen Sie solche Erklärungen daher gesondert, statt sie nur als unverbindliche Antwort auf eine Angehörigenanschrift zu behandeln.
Häufige Fragen
Muss ich die Inkassoschulden meines verstorbenen Elternteils bezahlen?
Allein wegen der Verwandtschaft oder des Briefempfangs entsteht keine persönliche Zahlungspflicht. Prüfen Sie eine mögliche Erbenhaftung und davon unabhängige eigene Verträge. Eine Erbschaft kann bereits mit dem Tod anfallen; fehlende Unterschriften oder ein fehlender Erbschein schließen Erbenstellung nicht aus.
Ersetzt mein Widerspruch beim Inkassobüro die Erbausschlagung?
Nein. Die Ausschlagung muss nach § 1945 BGB gegenüber dem Nachlassgericht in der vorgeschriebenen Form erfolgen. Ein Klärungsbrief an das Inkassobüro erledigt diese Erklärung und deren Frist nicht.
Ist eine ausgerechnete Briefsumme schon der Betrag, den ich persönlich schulde?
Nein. Eine richtige Addition bestätigt weder die Forderungsbestandteile noch Ihre persönliche Anspruchsgrundlage. Im Beispiel ergeben 750 Euro Hauptforderung, 65 Euro Kosten und 20 Euro Zinsen rechnerisch 835 Euro; Ihre Rolle bleibt separat zu prüfen.
Was bedeutet eine Ausschlagung für meinen gemeinsam unterschriebenen Kredit?
Die wirksame Ausschlagung betrifft die Erbschaft. Eine unabhängig davon bestehende eigene Verpflichtung aus einem Kreditvertrag oder einer Bürgschaft wird dadurch nicht beseitigt. Umfang, offener Betrag und mögliche Einwendungen sind gesondert zu prüfen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.10.2026.
- § 1922 BGB – Übergang der Erbschaft mit dem Tod
- § 1967 BGB – Haftung für Nachlassverbindlichkeiten
- § 1953 BGB – Folgen einer wirksamen Ausschlagung
- § 13a RDG – Information, Ratenkosten und Anerkenntnis
- § 421 BGB – Ansprüche gegen Gesamtschuldner
- § 765 BGB – Vertragliche Verpflichtung des Bürgen
- § 1357 BGB – Gesetzliche Mitverpflichtung bei Familienbedarf
- § 1945 BGB – Vorgeschriebene Form und Nachlassgericht
- § 1944 BGB – Beginn und Dauer der Ausschlagungsfrist
- § 1943 BGB – Annahme und Ablauf der Ausschlagungsfrist
- § 1975 BGB – Nachlassverwaltung und Nachlassinsolvenz
- § 1980 BGB – Antragspflicht bei insolventem Nachlass