Gemeinsamer Kredit nach Todesfall: Rate und Versicherung prüfen
Ein Mitkreditnehmer stirbt: eigene Darlehenspflicht, Erbfolge, nächste Rate und tatsächliche Versicherungsanrechnung getrennt prüfen. Mit Kapital- und Haushaltsbeispiel.
In diesem Artikel
Kurzantwort
Stirbt ein Mitkreditnehmer, prüfen Sie Ihre eigene wirksame Darlehenspflicht getrennt von einer möglichen Erbenstellung. Bei Gesamtschuld wird aus der gemeinsam fälligen Rate nicht automatisch nur Ihre bisherige interne Hälfte. Klären Sie mit der bekannten Bank Abrechnung und Zahlungsweg. Eine Todesfallmeldung oder erwartete Versicherungsleistung ist noch keine bestätigte Ratenpause und keine tatsächliche Tilgung. Rechnen Sie mit dem eigenen gesicherten Einkommen und ändern Sie die Rate erst auf geklärter Grundlage.
Eigene Mitdarlehenspflicht und Erbenstellung getrennt prüfen
Dieser Leitfaden behandelt einen laufenden privaten Kredit in Deutschland, bei dem zwei volljährige Personen tatsächlich wirksam als Darlehensnehmer verpflichtet sind und eine davon stirbt. Er betrifft weder die bloße Angehörigenstellung noch automatisch eine Bürgschaft. Bei Auslandsbezug, streitiger Vertragswirksamkeit oder einer anderen Rolle ist die Grundlage zuerst gesondert zu klären.
Nach § 488 BGB richten sich Rückzahlung und geschuldete Zinsen nach dem Darlehensverhältnis. Die eigene vertragliche Verpflichtung der überlebenden Person ist von ihrer möglichen Stellung als Erbe zu unterscheiden. § 1922 BGB regelt den Übergang der Erbschaft mit dem Tod; § 1967 BGB erfasst die Haftung des Erben für Nachlassverbindlichkeiten. Dieselbe Person kann mehrere Rollen haben.
Eine wirksame Ausschlagung betrifft nach § 1953 BGB den Anfall der Erbschaft. Sie beseitigt keinen davon unabhängig wirksam geschlossenen eigenen Kreditvertrag. Ebenso wenig macht allein der Empfang von Post jemanden zum Mitdarlehensnehmer. Der Prüfplan für Forderungen nach einem Todesfall hilft bei unklarer Empfängerrolle und Antwortschreiben.
Auch eine Beschränkung der Erbenhaftung muss von der eigenen Darlehenspflicht getrennt werden: § 1975 BGB nennt angeordnete Nachlassverwaltung oder eröffnetes Nachlassinsolvenzverfahren für die Beschränkung der Haftung für Nachlassverbindlichkeiten. Das ist keine allgemeine Entlassung aus einem schon selbst eingegangenen Kredit. Frist und Form einer Ausschlagung behandelt der Ratgeber zum verschuldeten Erbe; diese Prüfung sollte nicht auf die Versicherungsentscheidung warten.
Eine Gesamtschuld bedeutet keine automatische Halbierung der Rate
Prüfen Sie Vertrag und Nachträge auf die tatsächliche Mitverpflichtung. Bei gemeinschaftlicher vertraglicher Übernahme einer teilbaren Leistung gilt nach § 427 BGB im Zweifel Gesamtschuld. Bei einer solchen Verpflichtung erlaubt § 421 BGB dem Gläubiger, die geschuldete Leistung ganz oder teilweise von jedem Schuldner zu verlangen; insgesamt darf er sie nur einmal erhalten. Für die nächste Zahlung müssen zusätzlich deren tatsächliche Fälligkeit und Höhe feststehen.
Waren bisher intern je 150 Euro für eine fällige Gesamtrate von 300 Euro vorgesehen, ist diese interne Aufteilung keine von selbst geltende Begrenzung des Bankanspruchs auf 150 Euro. Der Leitfaden zu gemeinsamem Kredit und internem Ausgleich erläutert die Trennung von Bankvertrag und Verteilung untereinander.
§ 422 Absatz 1 BGB regelt, dass die Erfüllung durch einen Gesamtschuldner auch für die übrigen wirkt. Gleichen Sie deshalb Zahlungen aus eigener Überweisung und von anderen Verpflichteten mit demselben Kreditkonto ab. Eine bereits erfüllte gemeinsame Rate ist nicht nochmals als dieselbe Rate zu bezahlen. Ob eine andere Forderungsposition noch offen ist, bleibt gesondert zu prüfen.
Verlangen Sie bei einer Aufforderung zur sofortigen Zahlung des gesamten Restbetrags die konkrete vertragliche beziehungsweise rechtliche Grundlage, eine vorhandene Kündigung, Zugang und Abrechnung. Aus dem bloßen Todestag oder einer selbst erstellten Restschuldrechnung folgt noch keine geprüfte Fälligkeit der gesamten Summe.
Todesfall melden, Versicherung prüfen und den Zahlungsplan sichern
Nehmen Sie über die bereits bekannte Bankverbindung Kontakt auf. Halten Sie Kreditnummer, Namen der Vertragsparteien, Sterbedatum, bisherige Raten und Ihre eigene Rolle bereit. Fragen Sie nach den für Ihren Fall erforderlichen Nachweisen, der aktuellen Abrechnung und einem sicheren Zahlungsweg. Die Mitteilung des Todesfalls ist nicht schon eine bestätigte Ratenpause oder Vertragsänderung. Nach § 311 Absatz 1 BGB setzt eine rechtsgeschäftliche Inhaltsänderung grundsätzlich eine Vereinbarung voraus, soweit das Gesetz nichts anderes bestimmt.
| Getrennte Klärung | Was schriftlich feststehen sollte |
|---|---|
| Bank | Nächste fällige Rate, Kreditkonto, Zahlungsweg, bereits angerechnete Leistungen und mögliche Vertragsänderung |
| Vorhandene Versicherung | Versicherte Person und Todesfallbaustein, geltende Vertragsfassung, Anspruchsberechtigung, benötigte Unterlagen und Bearbeitungsstand |
| Nachlass | Wer handelt in welcher Eigenschaft und welche erbrechtlichen Fristen oder Verfahren sind unabhängig davon nötig? |
| Nach tatsächlicher Leistung | Empfänger, Betrag, Datum und konkrete Anrechnung im Kreditkonto; verbleibende Forderung und weiterer Plan |
Eine vorhandene Restschuldversicherung muss gerade den eingetretenen Fall und die betroffene Person erfassen; ein allgemein klingender Produktname beweist weder Deckung noch Leistungshöhe oder Zahlungsempfänger. Fragen Sie nach der konkreten Vertragsfassung und Entscheidung. § 14 Absatz 1 VVG knüpft die Fälligkeit von Geldleistungen des Versicherers an den Abschluss der notwendigen Erhebungen zum Versicherungsfall und Leistungsumfang. Eine Meldung allein ist deshalb kein Nachweis, dass die Bank bereits Geld erhalten hat. Absatz 2 enthält eine gesonderte Abschlagsregel unter seinen Voraussetzungen, keine pauschale Garantie der gesamten gemeldeten Summe nach einem Monat.
Bis eine tatsächliche Änderung feststeht, planen Sie mit der bestätigten vertraglichen Rate. Ist sie nicht tragbar, bitten Sie frühzeitig um eine konkret bezifferte Lösung. Lassen Sie festhalten, ab wann welche Rate gilt und wie Restbetrag, Laufzeit und Kosten behandelt werden. Eine noch offene Bitte ersetzt die Vereinbarung nicht.
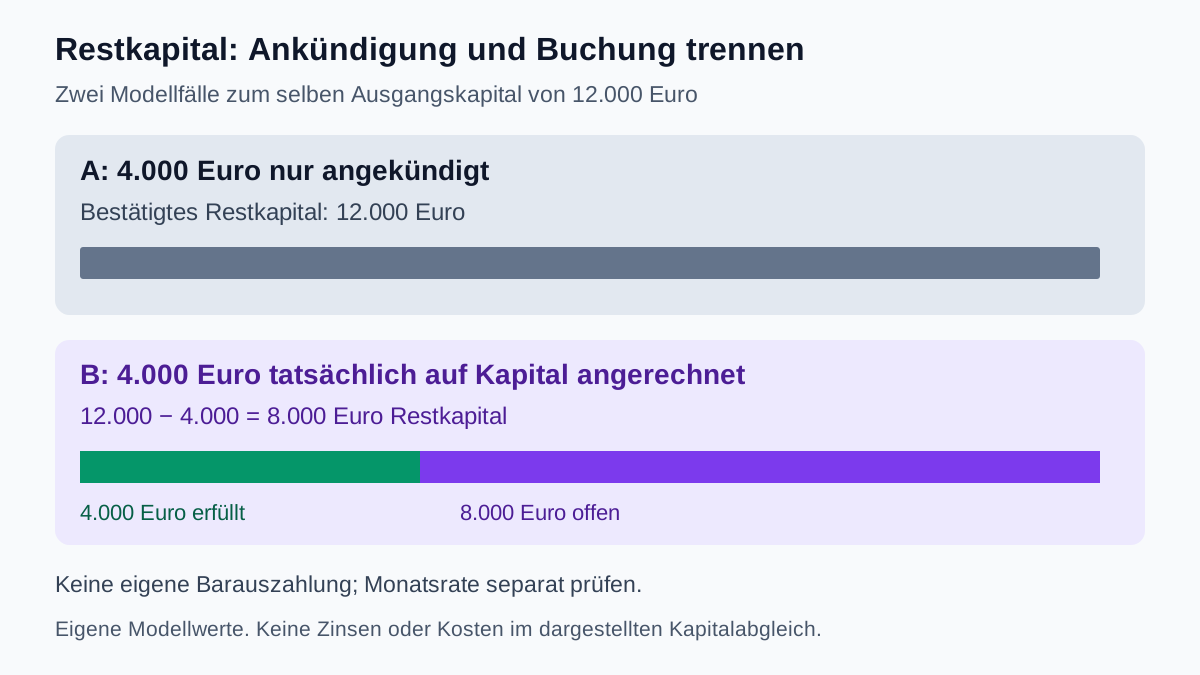
Beispiel: 4.000 Euro angekündigt sind noch keine Tilgung
Eigene frei gewählte Modellwerte: Die Bank bestätigt 12.000 Euro offenes Darlehenskapital an einem festen Stichtag. Frühere Tilgungen sind darin bereits berücksichtigt. Im folgenden Kapitalabgleich entstehen keine zusätzlichen Zinsen oder Kosten und es gibt keine weiteren Buchungen. Der Betrag ist keine Ablösesumme mit allen künftigen Kosten und keine Aussage über die Fälligkeit des gesamten Kapitals.
| Modellfall | Was tatsächlich feststeht | Kapitalabgleich |
|---|---|---|
| A: 4.000 Euro nur als voraussichtliche Versicherungsleistung genannt | Keine Zahlung an die Bank und keine bestätigte Anrechnung | Weiter 12.000 Euro bestätigtes Restkapital; nicht schon 8.000 Euro |
| B: 4.000 Euro tatsächlich gezahlt und bankbestätigt vollständig auf Kapital angerechnet | Empfänger, tatsächlicher Eingang und reine Kapitalanrechnung sind belegt | 12.000 − 4.000 = 8.000 Euro Restkapital |
Die beiden Fälle zeigen unterschiedliche Nachweisstände. Fall B ist keine Vorhersage, dass der Versicherer den in Fall A genannten Betrag tatsächlich zahlen wird. Für die Leistung zählt § 362 BGB; eine bloße Ankündigung erfüllt die Kreditforderung nicht. Wenn in einem realen Vertrag erst Kosten oder Zinsen verrechnet werden oder ein anderer Empfänger vorgesehen ist, muss die tatsächliche Aufstellung verwendet werden.
Die direkt an die Bank geleisteten 4.000 Euro sind im Modell kein zusätzlich verfügbares Haushaltsguthaben. Ziehen Sie den Betrag nicht ein zweites Mal von den schon bereinigten 8.000 Euro ab. Aus der Kapitalminderung folgt außerdem keine automatisch halbierte Monatsrate: Im Monatsmodell unten bleiben 300 Euro bestehen, solange kein geänderter Plan bestätigt ist. Ansprüche zwischen Versicherer, Nachlass und anderen Beteiligten entscheidet dieses Beispiel nicht.
Einen möglichen internen Ausgleich nicht als verfügbares Geld verbuchen
Die Bankzahlung und ein interner Erstattungsanspruch sind getrennte Vorgänge. § 426 BGB sieht im Innenverhältnis grundsätzlich gleiche Anteile vor, soweit nichts anderes bestimmt ist, und regelt den Forderungsübergang im Umfang eines bestehenden Ausgleichsanspruchs. Absatz 1 behandelt zudem einen nicht erlangbaren Beitrag; Absatz 2 schützt den Gläubiger vor einer nachteiligen Geltendmachung des Übergangs.
Nach einem Todesfall müssen frühere Abreden, die bisherige Zahlungsliste, Erbfolge und mögliche Einwendungen zusammen geprüft werden. Aus „Ich habe die ganze Rate gezahlt“ folgt weder ein sicherer sofortiger Geldrückfluss noch ohne weitere Prüfung ein stets hälftiger Anspruch gegen eine bestimmte angeschriebene Person. Wer überhaupt zuständig oder verpflichtet ist und ob ein Anspruch durchsetzbar ist, muss feststehen.
Führen Sie getrennte Spalten für tatsächliche Kreditkontobuchung, behaupteten internen Ausgleich und tatsächlich erhaltene Erstattung. Eine ungeklärte Forderung gegen einen Nachlass ist keine gesicherte monatliche Einnahme. Handeln Sie auch nicht allein wegen Ihrer eigenen Mitdarlehenspflicht im Namen sämtlicher Erben oder über ein fremdes Konto.
Mit dem tatsächlich verbleibenden Einkommen und der vollen Rate rechnen
Gesondertes eigenes Monatsmodell: Der überlebenden Person stehen tatsächlich 2.100 Euro gesicherte Nettoeinnahmen zur Verfügung. 1.450 Euro notwendige Fixkosten, 80 Euro andere Raten und 300 Euro bestätigte gemeinsame Kreditrate ergeben 2.100 − 1.450 − 80 − 300 = 270 Euro vor Reserve. Nach selbst gewählten 250 Euro Reserve bleiben 20 Euro. Die frühere interne Hälfte von 150 Euro wird nicht als weiterhin ausreichende Bankrate eingesetzt.
Im Haushaltscheck für die Kreditbelastung sind das 2.100 Euro Einkommen, 1.450 Euro Fixkosten, 380 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die 380 Euro enthalten bereits 80 + 300 Euro. Weder das frühere Einkommen der verstorbenen Person noch eine unbewilligte Hinterbliebenenleistung, erwartete Erstattung oder direkt an die Bank gezahlte Versicherungssumme wird zusätzlich angesetzt.
- Eigene Vertragsrolle, wirksame Verpflichtung und mögliche Erbenstellung getrennt dokumentiert?
- Aktuelle Abrechnung, nächste Fälligkeit und bestehender Zahlungsweg bei der bekannten Bank geklärt?
- Todesfallnachweise nur im erforderlichen Umfang über sichere Kontakte übermittelt?
- Vorhandene Versicherung nach versicherter Person, Leistung, Empfänger und tatsächlichem Bearbeitungsstand geprüft?
- Jede tatsächliche Zahlung und deren Kapital-, Zins- oder Kostenanrechnung kontrolliert?
- Erbrechtliche Fristen und Nachlasslage unabhängig von der Versicherungsbearbeitung bearbeitet?
- Eigene sichere Einnahmen, volle tatsächlich fällige Rate und Reserve neu gerechnet?
- Eine benötigte Änderung mit Beginn, Laufzeit und Kosten konkret vereinbart?
Die Rechnung zeigt eine knappe Reserve im Modell und ist keine Zusage, dass eine Bank den Plan ändern muss. Bei ungeklärter Haftung, problematischem Nachlass oder einer nicht tragbaren Rate sind Unterlagen und Fristen zeitnah gemeinsam zu prüfen.
Häufige Fragen
Beseitigt eine Erbausschlagung meinen eigenen gemeinsamen Kredit?
Eine wirksame Ausschlagung betrifft den Anfall der Erbschaft. Eine unabhängig davon wirksam eingegangene eigene Mitdarlehenspflicht wird dadurch nicht beseitigt. Vertragsrolle, Einwendungen und Erbenstellung müssen getrennt geprüft werden.
Muss ich nach dem Todesfall automatisch nur noch die halbe Rate zahlen?
Eine bisherige interne Hälfte begrenzt bei bestehender Gesamtschuld nicht von selbst den Bankanspruch. Im Monatsmodell bleiben die bestätigten 300 Euro maßgeblich, solange kein geänderter Plan feststeht. Prüfen Sie tatsächliche Fälligkeit und Umfang Ihrer Verpflichtung.
Sind angekündigte 4.000 Euro Versicherung schon vom Restkapital abzuziehen?
Im Modell nicht. Ohne tatsächliche Zahlung und bestätigte Anrechnung stehen weiter 12.000 Euro Restkapital. Erst im anderen Modellfall mit tatsächlich vollständig auf Kapital angerechneten 4.000 Euro verbleiben 8.000 Euro. Eine Ankündigung garantiert diese Zahlung nicht.
Bekomme ich direkt an die Bank gezahlte Versicherungssummen zusätzlich als Haushaltsgeld?
Im dargestellten Fall fließen die 4.000 Euro unmittelbar an die Bank und werden dort auf Kapital angerechnet. Sie sind kein zusätzliches eigenes Haushaltsguthaben und dürfen nicht ein zweites Mal vom bereinigten Kapital abgezogen werden. Andere Empfängerregelungen sind anhand des konkreten Vertrags zu prüfen.
Ist die Todesfallmeldung bei der Bank bereits eine Ratenpause?
Eine Mitteilung oder noch offene Bitte ist keine bestätigte Vertragsänderung. Klären Sie schriftlich nächste Fälligkeit, Zahlungsweg und eine benötigte neue Regelung mit Beginn, Laufzeit und Kosten. Eine unbestätigte Pause gehört nicht in die sichere Haushaltsplanung.
Darf ich einen möglichen Ausgleich gegen den Nachlass als Einkommen einplanen?
Ein ungeklärter interner Anspruch ist kein gesicherter Geldzufluss. Prüfen Sie Anspruchsgrund, Beteiligte, frühere Abreden und Durchsetzbarkeit. Im Haushaltsmodell werden nur 2.100 Euro tatsächliche sichere Einnahmen berücksichtigt; bei 380 Euro bestehenden Raten und 250 Euro Reserve bleiben 20 Euro.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.10.2026.
- § 488 BGB – Darlehenspflicht und tatsächliche Fälligkeit
- § 421 BGB – Gesamtschuld und nur einmalige Leistung
- § 422 BGB – Erfüllung bei mehreren Gesamtschuldnern
- § 426 BGB – Interner Ausgleich und Forderungsübergang
- § 427 BGB – Gemeinschaftliche Verpflichtung
- § 1922 BGB – Gesamtrechtsnachfolge beim Tod
- § 1967 BGB – Erbenhaftung für Nachlassverbindlichkeiten
- § 1953 BGB – Wirkung der wirksamen Ausschlagung
- § 311 BGB – Vertragsänderung durch Vereinbarung
- § 362 BGB – Tatsächlich bewirkte Leistung
- § 1975 BGB – Nachlassverwaltung und Nachlassinsolvenz
- § 14 VVG – Fälligkeit und gesonderte Abschlagsregel