Rente nach Todesfall: Überzahlung, Bank und Empfänger prüfen
Rente nach einem Todesfall zurückgefordert? Leistungsmonat, Bankrücküberweisung, Empfänger, Verfügung und Erbenrolle prüfen. Mit getrenntem Kontenmodell.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst den Leistungsmonat: Die gesetzliche Rente wird grundsätzlich bis zum Ende des Sterbemonats geleistet. Für spätere Zeiträume zu Unrecht gezahltes Geld kann nach § 118 SGB VI über die Bank oder von tatsächlich erfassten Empfängern beziehungsweise Verfügenden zurückverlangt werden. Angehörigenrolle, Kontovollmacht und Erbenstellung sind getrennt zu klären. Bereits bestätigte Rücküberweisungen abgleichen; einen eigenen Bescheid mit Frist und Rechtsbehelfswirkung prüfen.
Leistungsmonat und Buchungstag zuerst auseinanderhalten
Dieser Leitfaden behandelt den am 1. November 2026 geprüften deutschen Rechtsstand zur laufenden gesetzlichen Altersrente einer verstorbenen Person und einem Konto bei einem Geldinstitut im Anwendungsbereich der Verordnung (EU) Nr. 260/2012. Betriebliche oder private Renten, Beamtenversorgung und Sonderfälle brauchen eine eigene Prüfung. Ein möglicher eigener Hinterbliebenenanspruch ist ein anderer Vorgang und wird hier nicht berechnet.
Nach § 102 Absatz 5 SGB VI werden Renten bis zum Ende des Kalendermonats geleistet, in dem die berechtigte Person gestorben ist. Deshalb ist nicht jede nach dem Sterbetag sichtbare Gutschrift automatisch vollständig unberechtigt. Prüfen Sie, für welchen Zeitraum der Betrag bestimmt ist. Eine verspätete Zahlung für den Sterbemonat ist von einer Zahlung für einen späteren Monat zu unterscheiden.
§ 118 Absatz 1 SGB VI regelt grundsätzlich die Fälligkeit am Monatsende und die Auszahlung am letzten Bankarbeitstag. Übernehmen Sie diesen allgemeinen Ablauf nicht ungeprüft auf einen alten Vorschussfall oder eine Nachzahlung. Absatz 5 behandelt die Erfüllung gegenüber den Erben bei einer auf das bisherige Konto überwiesenen, im Sterbemonat fällig gewordenen laufenden Leistung. Daraus entsteht kein Recht, die Altersrente für spätere Monate weiterzubeziehen.
Sichern Sie Sterbedatum, Rentenmitteilung, ausgewiesenen Leistungsmonat, Kontobuchung und Schreiben. Melden beziehungsweise klären Sie den Todesfall über bekannte Kontakte beim Rentenversicherungsträger beziehungsweise Renten Service und bei der Bank. Eine an unbekannte Absender überwiesene „Rückzahlung“ ist kein verlässlicher Ersatz für die sichere Zuordnung.
Die Bankrücküberweisung ist ein eigener gesetzlicher Weg
§ 118 Absatz 3 SGB VI behandelt Geldleistungen für die Zeit nach dem Tod auf dem dort bezeichneten Konto als unter Vorbehalt erbracht. Fordert die überweisende Stelle oder der Rentenversicherungsträger sie als zu Unrecht erbracht zurück, muss das Geldinstitut grundsätzlich zurücküberweisen.
Die Norm enthält eine genaue Einschränkung: Die Pflicht besteht nicht, soweit bei Eingang der Rückforderung bereits anderweitig über den entsprechenden Betrag verfügt wurde, es sei denn, die Rücküberweisung kann aus einem Guthaben erfolgen. „Schon ausgegeben“ bedeutet deshalb nicht automatisch, dass weder Bank noch andere Beteiligte mehr etwas erstatten müssen. Das Geldinstitut darf den überwiesenen Betrag außerdem nicht zur Befriedigung eigener Forderungen verwenden.
Lassen Sie sich Betrag, Leistungszeitraum und tatsächlichen Rücküberweisungsstand bestätigen. Ein bloßer Auftrag oder ein angekündigter Rückruf ist noch keine bestätigte Rückzahlung. Stimmen Sie eine zusätzliche eigene Zahlung erst nach Abgleich bereits tatsächlich erstatteter Beträge und Ihrer konkreten Rolle ab. Der Beitrag behandelt kein Verfahren, um eine Rückforderung durch Abheben oder Umbuchen zu vermeiden.
Empfänger, Verfügende und Erben sind verschiedene Rollen
Nach § 118 Absatz 4 SGB VI können neben unmittelbar empfangenden Personen auch Personen als Empfänger erfasst sein, auf deren Konto der entsprechende Betrag etwa durch Dauerauftrag, Lastschrift oder ein sonstiges bankübliches Zahlungsgeschäft weitergeleitet wurde. Als Verfügende nennt die Norm Personen, die als Verfügungsberechtigte ein bankübliches Zahlungsgeschäft über den entsprechenden Betrag zu Lasten des Kontos vorgenommen oder zugelassen haben. Der genaue Vorgang und Betrag sind entscheidend.
| Was liegt tatsächlich vor? | Was muss geklärt werden? |
|---|---|
| Nur Angehörigenrolle oder Briefempfang | Konkrete Anspruchsgrundlage verlangen; die Verwandtschaft ersetzt keinen Tatbestand des § 118 Absatz 4. |
| Weiterleitung auf ein eigenes Konto | Herkunft, Betrag, Buchung und behauptete Empfängerrolle nachvollziehen. |
| Auftrag oder zugelassene Verfügung über den Betrag | Tatsächliche Berechtigung, Handlung, Betrag und behauptete Rolle prüfen. |
| Erbenstellung wird behauptet | Erbfolge und gesonderten Erstattungsweg prüfen; nicht mit einer bloßen Kontovollmacht gleichsetzen. |
Der Träger muss Erstattungsansprüche nach Absatz 4 durch Verwaltungsakt geltend machen. Bei abgelehnter Bankrücküberweisung wegen anderweitiger Verfügung sieht die Norm auch eine Auskunftspflicht der Bank auf Verlangen vor. Ein Anspruch gegen die Erben nach § 50 SGB X bleibt ausdrücklich unberührt; dessen konkrete Voraussetzungen sind gesondert zu prüfen. Aus diesem Verweis wird hier keine automatische Haftung jedes Angehörigen abgeleitet.
§ 1922 BGB betrifft den Übergang der Erbschaft. Nach § 1953 BGB gilt bei wirksamer Ausschlagung der Anfall an den Ausschlagenden als nicht erfolgt. Das beseitigt aber keinen unabhängig davon tatsächlich verwirklichten Tatbestand als Empfänger oder Verfügender. Eine bloße Vollmacht beweist umgekehrt noch keine konkrete Verfügung. Der Prüfplan zu Forderungen nach einem Todesfall hilft beim Sortieren von Angehörigenrolle, Erbschaft und eigener Verpflichtung; er ersetzt nicht die Sonderprüfung des Rentenrechts.
Bei einem Gemeinschaftskonto sind zusätzlich Kontobefugnis, interne Guthabenzuordnung und Nachlassanteil zu trennen. Der Leitfaden zum Gemeinschaftskonto nach dem Todesfall behandelt diese Fragen. Ein sichtbarer Kontostand beweist weder freie eigene Mittel noch das Ende einer Rentenrückforderung.
Bei einem eigenen Erstattungsbescheid Frist und Wirkung prüfen
Wird Ihnen selbst ein Bescheid bekanntgegeben, sichern Sie ihn vollständig mit Bekanntgabeunterlagen und Rechtsbehelfsbelehrung. Verlangen Sie eine Berechnung nach Leistungsmonat, ursprünglicher Zahlung, bereits erfolgter Bankrücküberweisung, Ihrer behaupteten Rolle und noch verlangtem Betrag. Eine formlose Klärungsanfrage ist kein verlässlich eingelegter Rechtsbehelf.
§ 84 SGG sieht für den Widerspruch grundsätzlich einen Monat nach Bekanntgabe vor; bei Bekanntgabe im Ausland sind es drei Monate. Ein Monat ist nicht pauschal eine 30-Tage-Frist. Die Vorschrift nennt schriftliche, bestimmte elektronische beziehungsweise schriftformersetzende Wege und die Niederschrift. Eine gewöhnliche E-Mail erfüllt nicht automatisch einen dieser Wege. Nach § 66 SGG beeinflusst eine fehlende oder falsche Belehrung den Fristlauf; für die dortige Jahresregel gelten besondere Ausnahmen. Lassen Sie den konkreten Zugang und zulässigen Übermittlungsweg rechtzeitig prüfen.
§ 86a Absatz 1 SGG sieht grundsätzlich aufschiebende Wirkung von Widerspruch und Anfechtungsklage vor. Absatz 2 enthält Ausnahmen, darunter die besonders begründete Anordnung der sofortigen Vollziehung. Prüfen Sie deshalb die Wirkung im konkreten Bescheid und eine gegebenenfalls angeordnete Vollziehung. Ein Widerspruch beseitigt die Forderung nicht endgültig. § 86b SGG regelt passenden gerichtlichen Eilrechtsschutz; ein Antrag ist keine schon ergangene positive Entscheidung.
Auch die Verjährung ist keine beliebige Standardfrist aus dem privaten Inkasso: § 118 Absatz 4a SGB VI knüpft für Ansprüche nach Absatz 3 und 4 an vier Jahre nach Ablauf des Kalenderjahres der dort bezeichneten Kenntnis an, bei Absatz 4 zusätzlich an die Kenntnis der erstattungspflichtigen Person. Hemmung und Neubeginn sind mitzuprüfen. Die eigene Regel in § 50 Absatz 4 SGB X hat einen anderen Anknüpfungspunkt. Dieser Beitrag berechnet deshalb keine pauschale Verjährung nur aus dem Sterbedatum.
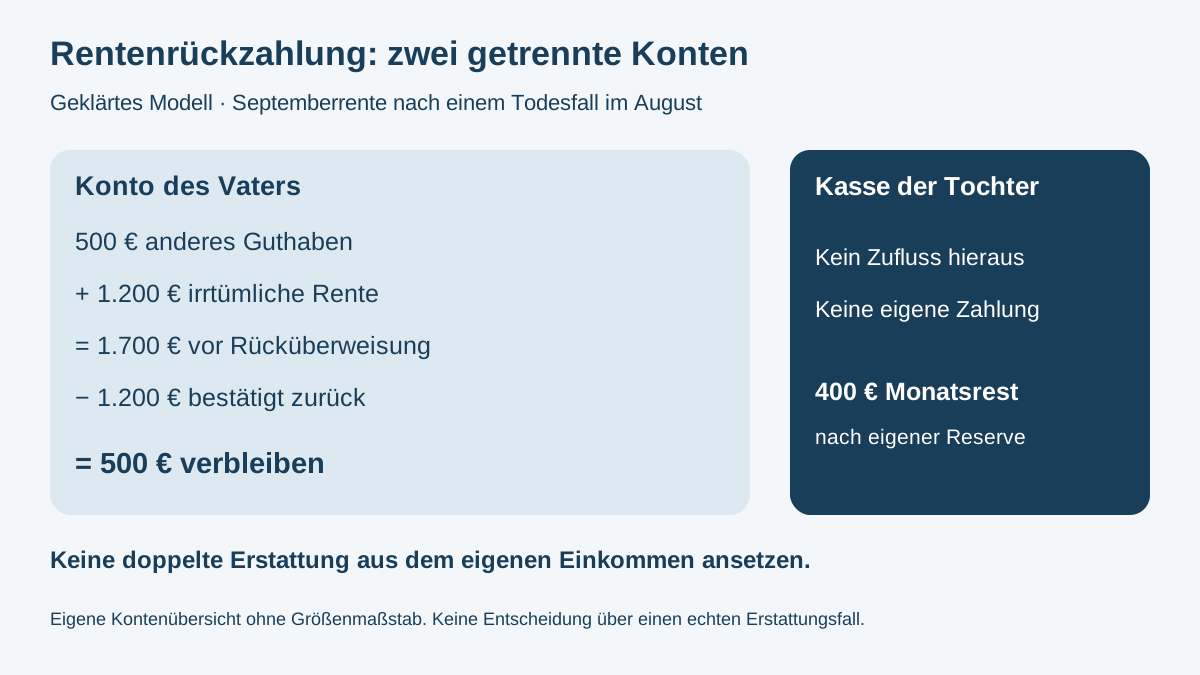
Modell: 1.200 Euro gehen vom Konto zurück, nicht aus dem Budget der Tochter
Geschlossenes eigenes Beispiel ohne echte Kontodaten: Ein Vater bezieht gesetzliche Altersrente und stirbt am 12. August 2026. Die korrekte volle Augustleistung von 1.200 Euro ist gesondert abgewickelt und nicht Teil des nachfolgenden Kontostands. Am 30. September gehen irrtümlich weitere 1.200 Euro für den Leistungsmonat September 2026 auf sein bisheriges Einzelkonto ein. Es handelt sich ausdrücklich nicht um eine verspätete Augustzahlung, Nachzahlung oder eigene Hinterbliebenenleistung.
Vor der irrtümlichen Gutschrift waren 500 Euro anderes geklärtes Nachlassguthaben vorhanden. Danach stehen 1.700 Euro auf dem Konto. Bis zur Rückforderung gibt es keine weiteren Buchungen, Abhebungen, Lastschriften, Zinsen, Gebühren oder Verrechnungen. Der Träger fordert den vollständigen Septemberbetrag am 8. Oktober ordnungsgemäß bei der Bank zurück. Die Bank überweist am 9. Oktober tatsächlich 1.200 Euro an die richtige Stelle zurück. Die vollständige Erledigung genau dieser Überzahlung ist bestätigt; weitere Rückforderungen sind im Modell ausgeschlossen.
| Buchung auf dem Konto des Vaters | Rechnung | Stand danach |
|---|---|---|
| Vor der Fehlzahlung | Anderes Nachlassguthaben | 500 Euro |
| 30. September: irrtümliche Septemberrente | 500 + 1.200 | 1.700 Euro |
| 9. Oktober: bestätigte Bankrücküberweisung | 1.700 − 1.200 | 500 Euro |
Die erwachsene Tochter hat die Erbschaft im Modell bereits wirksam ausgeschlagen. Sie hat weder Geld unmittelbar empfangen noch eine Weiterleitung auf ihr Konto erhalten und auch keine Verfügung über den Betrag vorgenommen oder zugelassen. Eine eigene Erstattungspflicht oder ein eigener Bescheid gegen sie wird im Modell nicht behauptet. Diese ausdrücklich geklärten Tatsachen sind keine Feststellung über einen wirklichen Angehörigenfall.
Die 1.200 Euro sind einmal vom Konto des Vaters zurückgegangen. Sie werden nicht zusätzlich aus dem Einkommen der Tochter abgezogen. Die verbleibenden 500 Euro werden nicht an sie ausgezahlt und sind kein eigener verfügbarer Betrag. Es wird weder eine Erbquote noch eine endgültige Nachlassverteilung berechnet. Eine wirksame Ausschlagung allein wäre kein Ersatz für die Prüfung, ob jemand tatsächlich Empfänger oder Verfügender war.
Nur eigene tatsächliche Zahlungen im eigenen Haushaltsplan zählen
Zusätzlicher eigener Oktoberplan der Tochter: Auf ihrem getrennten eigenen Konto gehen tatsächlich 2.800 Euro verlässliches Nettoeinkommen ein. Sämtliche gewöhnlichen Lebenshaltungs- und Fixkosten betragen 1.800 Euro. Alle eigenen Kreditraten zusammen betragen 300 Euro; die gewünschte monatliche Reserve beträgt weitere 300 Euro. Weitere eigene Sonderzahlungen gibt es im Modell nicht. Die zeitgerechte Verfügbarkeit des Geldes an den Zahlungstagen ist ausdrücklich vorausgesetzt.
Die Rechnung lautet 2.800 − 1.800 − 300 = 700 Euro vor und 700 − 300 = 400 Euro nach Reserve. Im Haushaltscheck passen 2.800 Euro Einkommen, 1.800 Euro Fixkosten, 300 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Weder die irrtümliche Rente noch das Nachlassguthaben werden zum eigenen Einkommen addiert. Die Bankrücküberweisung vom fremden Konto ist keine eigene Ausgabe der Tochter.
Wer im eigenen realen Fall selbst zu einer Zahlung verpflichtet ist, braucht einen anderen Plan mit dem tatsächlich geklärten Betrag und Zahlungstermin. Eine Forderungssumme ist nicht automatisch eine neue dauerhafte monatliche Kreditrate. Nach § 488 BGB sind eigene Darlehenspflichten gesondert zu erfüllen; eine Rentenklärung pausiert sie nicht automatisch. Der Rechner prüft eingesetzte Monatssummen und stellt keine rechtliche Haftung fest.
- Sterbedatum und wirklichen Leistungsmonat statt nur Buchungstag geprüft?
- Rentenmitteilung und sämtliche betroffenen Kontobewegungen gesichert?
- Bankrücküberweisung angefordert, nur angekündigt oder tatsächlich bestätigt?
- Bereits zurückgezahlte Beträge im offenen Saldo berücksichtigt?
- Eigene Empfänger-, Verfügenden- und mögliche Erbenrolle getrennt belegt?
- Eigenen Bescheid, Bekanntgabe, Frist und Rechtsbehelfswirkung konkret geklärt?
- Nachlasskonto und eigene Monatskasse ohne doppelte Zahlung gerechnet?
Eine sachliche Anfrage lautet: „Bitte ordnen Sie die behauptete Überzahlung nach Leistungsmonat und ursprünglicher Buchung zu. Welche Beträge wurden bereits von der Bank tatsächlich zurücküberwiesen? Falls Sie von mir persönlich Erstattung verlangen: Bitte nennen Sie meine behauptete Rolle, die konkrete Anspruchsgrundlage und die vollständige Berechnung.“ Setzen Sie nur zutreffende Angaben ein und sichern Sie erforderliche Rechtsbehelfe unabhängig von der Antwort.
Häufige Fragen
Ist jede Rentengutschrift nach dem Sterbetag zurückzuzahlen?
Entscheidend ist der Leistungszeitraum. § 102 Absatz 5 SGB VI sieht Renten bis zum Ende des Sterbemonats vor. Eine verspätete Zahlung für diesen Monat ist von einer unberechtigten Zahlung für einen späteren Monat zu unterscheiden. Buchungstag und Leistungsmonat müssen abgeglichen werden.
Muss die Bank immer den gesamten Betrag zurücküberweisen?
§ 118 Absatz 3 SGB VI enthält Voraussetzungen und eine Einschränkung bei bereits erfolgter anderweitiger Verfügung. Die Einschränkung greift aber nicht, soweit aus einem Guthaben zurücküberwiesen werden kann. Das Geldinstitut darf den Betrag nicht zur Befriedigung eigener Forderungen verwenden. Der konkrete Kontoverlauf ist zu prüfen.
Bin ich allein als Tochter oder Sohn persönlich erstattungspflichtig?
Die bloße Verwandtschaft ersetzt keinen gesetzlichen Tatbestand. § 118 Absatz 4 SGB VI unterscheidet Empfänger und Verfügende; daneben bleibt ein gesonderter Anspruch gegen Erben nach § 50 SGB X unberührt. Verlangen Sie die konkrete Begründung Ihrer behaupteten Rolle.
Schützt eine Ausschlagung auch nach einer eigenen Verfügung über die Rente?
Eine wirksame Ausschlagung betrifft die Erbenstellung. Sie beseitigt keinen unabhängig davon tatsächlich erfüllten Tatbestand als Empfänger oder Verfügender nach § 118 Absatz 4 SGB VI. Umgekehrt beweist eine bloße Vollmacht noch keine konkrete Verfügung. Vorgang und Betrag sind individuell zu klären.
Wie reagiere ich auf einen an mich gerichteten Erstattungsbescheid?
Sichern Sie Bescheid, Bekanntgabe und Rechtsbehelfsbelehrung. § 84 SGG nennt grundsätzlich einen Monat für den formgerechten Widerspruch, bei Bekanntgabe im Ausland drei Monate. Fristabweichungen, zulässigen Übermittlungsweg und Wirkung nach § 86a SGG müssen Sie konkret prüfen. Eine Klärungsanfrage ersetzt den Rechtsbehelf nicht zuverlässig.
Vermindert die Bankrücküberweisung im Modell das eigene Monatsbudget?
Die bestätigten 1.200 Euro wurden vom Konto des Vaters zurücküberwiesen. Die Tochter erhält oder zahlt diesen Betrag nicht. Ihre 2.800 Euro eigene Einnahmen minus 1.800 Euro vollständige Kosten und 300 Euro alle Kreditraten ergeben 700 Euro; nach 300 Euro Reserve bleiben 400 Euro. Nachlassguthaben wird nicht als eigenes Einkommen addiert.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 01.11.2026.
- § 102 SGB VI – Sterbemonat und Ende der Rente
- § 118 SGB VI – Bankrücküberweisung, Empfänger und Verfügende
- § 50 SGB X – Gesonderter Erstattungsweg
- § 84 SGG – Widerspruchsfrist und Form
- § 66 SGG – Belehrung und besondere Fristregeln
- § 86a SGG – Aufschiebende Wirkung und Ausnahmen
- § 86b SGG – Gerichtlicher Eilrechtsschutz
- § 1922 BGB – Erbfolge und andere Rollen
- § 1953 BGB – Wirkung wirksamer Ausschlagung
- § 488 BGB – Eigene Kreditpflichten