Gemeinschaftskonto nach Todesfall: Guthaben und Nachlass prüfen
Ein Mitinhaber verstorben? Beim Gemeinschaftskonto Bankbefugnis, interne Guthabenzuordnung und Nachlass auseinanderhalten. Eigene Mittel und Monatsbudget prüfen.
In diesem Artikel
Kurzantwort
Klären Sie mit der bekannten Bank Kontoart, fortbestehende Verfügungsbefugnis und benötigte Nachweise. Eine mögliche Einzelverfügung über ein Oder-Konto bedeutet nicht, dass Ihnen intern das ganze Guthaben zusteht. § 430 BGB sieht bei Gesamtgläubigern gleiche Anteile vor, soweit nichts anderes bestimmt ist. Der der verstorbenen Person zuzuordnende Vermögensanteil ist erbrechtlich gesondert zu prüfen. Mehrere Erben erhalten nicht allein wegen ihrer Quote jeweils einen frei abhebbaren Kontoteil. Planen Sie mit eigenen geklärten Mitteln und tatsächlichen Einnahmen.
Kontoart, Mitinhaberschaft und Vollmacht zuerst unterscheiden
Dieser Leitfaden behandelt im Oktober 2026 ein privates Guthaben-Gemeinschaftskonto mit zwei erwachsenen Personen in Deutschland, wenn eine davon stirbt. Er betrifft keine Gesellschaft, kein Treuhandkonto und keinen grenzüberschreitenden Erbfall. Bei Schuldsaldo, Pfändung, streitiger Schenkung oder besonderer Begünstigung auf den Todesfall müssen zusätzliche Regeln geprüft werden.
Halten Sie Kontovertrag, Bedingungen, Namen der Inhaber, Vollmachten und den Kontoauszug zum Todestag bereit. Ein Mitinhaber und eine nur bevollmächtigte Person haben unterschiedliche Rollen. Lassen Sie sich bestätigen, ob eine Einzelverfügung oder nur gemeinschaftliches Handeln vorgesehen ist und welche Befugnisse im konkreten Todesfall noch bestehen. Aus einem funktionierenden App-Zugang lässt sich diese rechtliche Prüfung nicht ersetzen.
§ 428 BGB beschreibt die Gesamtgläubigerschaft: Jeder Berechtigte kann die ganze Leistung fordern, der Schuldner muss sie insgesamt nur einmal bewirken. Diese Grundlage ist bei einem entsprechend ausgestalteten Oder-Konto von der internen Zuordnung des Guthabens zu unterscheiden. Prüfen Sie den tatsächlichen Bankvertrag und etwaige Änderungen; die Überschrift „Gemeinschaftskonto“ beantwortet nicht jede Befugnis.
| Frage | Benötigte Grundlage |
|---|---|
| Wer darf der Bank einen Auftrag erteilen? | Kontovertrag, aktuelle Berechtigung, Vollmacht oder Vertretungsnachweis |
| Wem steht der Betrag intern zu? | Wirksame Abreden, Kontozweck und nachvollziehbare Zuordnung |
| Welcher Teil betrifft den Nachlass? | Vermögenszuordnung der verstorbenen Person und geklärte Erbfolge |
| Was kann tatsächlich für eigene Ausgaben verwendet werden? | Geklärte eigene Berechtigung und aktuelle tatsächliche Verfügbarkeit |
Einzelverfügung ist keine automatische Berechtigung am Gesamtbetrag
Nach § 430 BGB sind Gesamtgläubiger im Verhältnis zueinander grundsätzlich zu gleichen Anteilen berechtigt, soweit nicht etwas anderes bestimmt ist. Der zweite Halbsatz ist wesentlich. Eine wirksame andere Bestimmung kann zu einer abweichenden internen Zuordnung führen. Prüfen Sie Abreden und den konkreten Hintergrund; aus dem Banknamen oder einem einzigen Einzahler wird hier kein pauschales Ergebnis für jeden Fall abgeleitet.
Ein technisch möglicher Auftrag über den Gesamtstand beantwortet deshalb nicht, welchen Betrag Sie endgültig für sich behalten dürfen. Ebenso wenig beweist ein hälftiger Rechenansatz ohne Prüfung sämtliche internen Rechte und Ansprüche. Halten Sie nachvollziehbar fest, welche Teile nach der geklärten Grundlage Ihnen und welche der verstorbenen Person zuzuordnen sind.
Wer nur eine Vollmacht besitzt, erhält nicht allein dadurch einen eigenen Guthabenanteil. Eine Befugnis zum Handeln und die wirtschaftliche Berechtigung sind getrennte Fragen. Übertragen Sie auch die besondere Kopfteilregel bei einer Kontopfändung nicht auf diesen Erbfall. Der Leitfaden zum gepfändeten Gemeinschaftskonto betrifft einen anderen Anlass und dessen eigene gesetzliche Voraussetzungen.
Nachlassanteil und Rechte mehrerer Erben gesondert klären
§ 1922 BGB regelt den Übergang des Vermögens mit dem Tod auf den oder die Erben. Der überlebende Kontomitinhaber erhält durch seine Kontorolle nicht automatisch alles. Ob er zusätzlich Erbe ist, muss unabhängig davon feststehen. Eine bloße Angehörigenbezeichnung oder der Empfang von Bankpost ersetzt die Erbfolgeprüfung nicht.
Bei mehreren Erben wird der Nachlass nach § 2032 BGB gemeinschaftliches Vermögen. § 2033 Absatz 2 BGB erlaubt einem Miterben keine Verfügung über seinen Anteil an einzelnen Nachlassgegenständen. Eine Erbquote ist daher nicht ohne Weiteres eine Anweisung an die Bank, denselben Bruchteil eines bestimmten Guthabens zur freien privaten Nutzung auszuzahlen.
§ 2038 BGB regelt die gemeinschaftliche Verwaltung und unterscheidet dabei unter anderem die zur Erhaltung notwendigen Maßnahmen, die ein Miterbe ohne Mitwirkung der anderen treffen kann. § 2040 BGB betrifft gemeinschaftliche Verfügungen über Nachlassgegenstände; Absatz 2 enthält zudem eine besondere Aufrechnungsgrenze. Art und Zweck einer Maßnahme müssen deshalb konkret eingeordnet werden. Nicht jede Verwaltungshandlung ist mit einer endgültigen Verteilung des Guthabens gleichzusetzen.
Gehört ein Anspruch zum Nachlass, kann nach § 2039 BGB jeder Miterbe grundsätzlich nur Leistung an alle Erben verlangen. Die Norm enthält daneben eine Hinterlegungs- beziehungsweise Verwahrungsregel. Wie diese Nachlassrechte mit den beim konkreten Gemeinschaftskonto bestehenden Bankbefugnissen zusammenwirken, ist getrennt zu klären. Daraus wird hier kein pauschales Verbot jeder Auszahlung an den überlebenden Mitinhaber abgeleitet.
Geht es zusätzlich um einen laufenden Kredit, ist die eigene Schuldnerrolle ein anderer Prüfpunkt. Der Ratgeber zum gemeinsamen Kredit nach einem Todesfall erklärt, weshalb eine eigene wirksame Mitdarlehenspflicht nicht allein durch eine interne Kontozuordnung oder die Erbfrage verschwindet.
Bei der bekannten Bank den aktuellen Bearbeitungsstand abfragen
Melden Sie den Todesfall über einen bekannten sicheren Kontakt und fragen Sie, welche Unterlagen für Ihre konkrete Rolle und den gewünschten Vorgang benötigt werden. Erfragen Sie getrennt den Kontostand am Todestag, spätere Buchungen, aktuelle Verfügungsrechte, mögliche Beschränkungen und den Umgang mit laufenden Zahlungen. Ein Nachweis der Todesmeldung klärt nicht automatisch sämtliche Erb- und Guthabenrechte.
Ein konkretes Beispiel eigener Bankpraxis bietet die aktuelle DKB-Anleitung zur Todesfallmeldung. Dort beschreibt die Bank, dass bei ausreichender Deckung wiederkehrende Aufträge weiterlaufen können, Mitinhaber ihre Berechtigung behalten und das persönliche Banking sowie Karten der verstorbenen Person deaktiviert werden. Die Anleitung bezieht sich auf das Verfahren dieser Bank; sie ersetzt weder Ihren Vertrag noch die interne oder erbrechtliche Zuordnung. Die Bank versieht ihre FAQ zudem mit einem Gewährleistungsvorbehalt.
Verwenden Sie ausschließlich Ihre eigenen zulässigen Zugänge. Stimmen Sie nötige Änderungen an Zahlungsaufträgen mit den tatsächlich Berechtigten ab und dokumentieren Sie Empfänger, Grund, Betrag und Datum. Eine alte Lastschrift beweist weder einen fortbestehenden Anspruch noch dessen Wegfall. Aus der Todesmeldung ergibt sich in diesem Artikel keine allgemeine Regel, sämtliche Abbuchungen zurückzugeben oder das Konto sofort zu schließen.
Modell: 8.000 Euro Kontostand sind nicht 8.000 Euro eigene Mittel
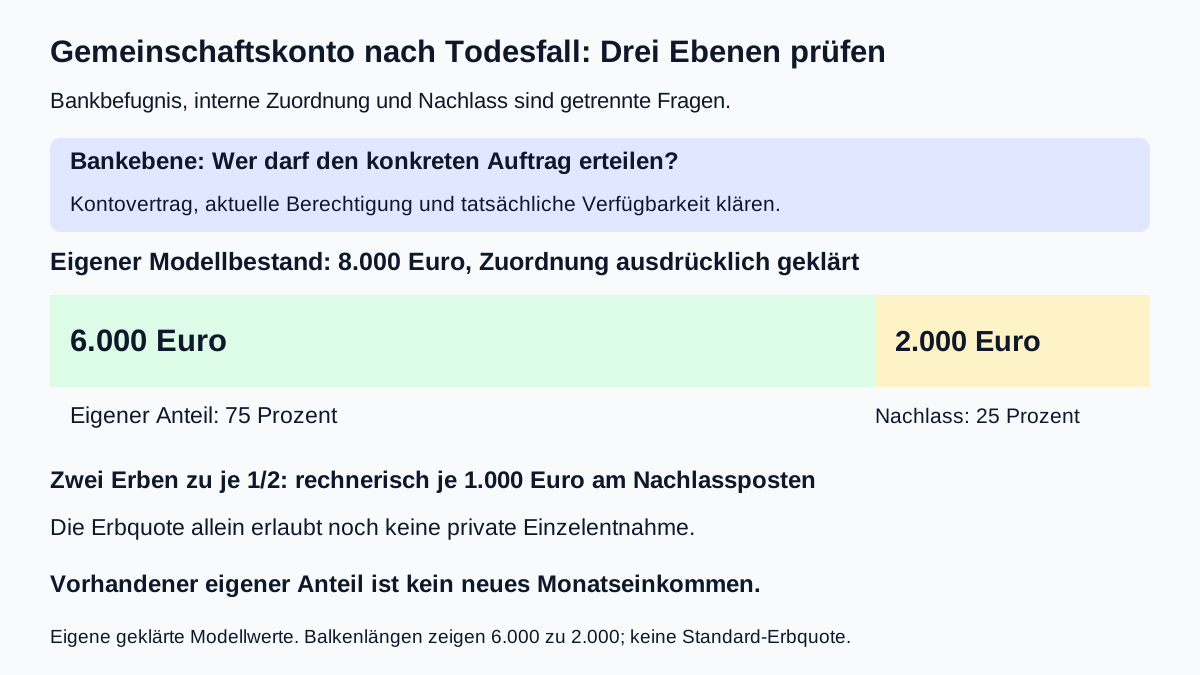
Geschlossener eigener Modellfall: Zwei erwachsene, unverheiratete Personen führen ein entsprechend ausgestaltetes Oder-Guthabenkonto. Eine Person stirbt am 10. Oktober 2026. Eine schon vorher wirksame, belegte und unter allen Beteiligten unstreitige Bestimmung ordnet 6.000 Euro des Guthabens der überlebenden Person und 2.000 Euro der verstorbenen Person zu. Diese andere Bestimmung ist ausdrücklich vorausgesetzt; sie wird nicht allein aus Einzahlungen oder aus dem Begriff Oder-Konto gefolgert. Eine besondere Begünstigung auf den Todesfall oder ein streitiges Geschenk gibt es nicht.
Am Todestag und am betrachteten Stichtag stehen unverändert 8.000 Euro auf dem Konto. Es gibt keine weiteren Buchungen, Zinsen, Entgelte, Rückforderungen, Kreditverrechnung, Pfändung oder sonstigen Kontobelastungen. Die eigene Verfügungsbefugnis der überlebenden Person und die aktuelle tatsächliche Verfügbarkeit ihres geklärten Anteils sind mit der Bank bestätigt; Widerruf oder sonstige Beschränkungen liegen im Modell nicht vor. Das ist eine Fallannahme und keine Zusage für ein reales Konto.
Die überlebende Person ist nach der ebenfalls geklärten Erbfolge nicht Erbe. Zwei andere Personen sind zu je einem halben Erbteil berufen; die Erbenstellung steht fest. Der Zahlenfall ordnet nur diesen Kontoposten zu und berechnet keine endgültige Verteilung eines ganzen Nachlasses. Es wird nichts abgehoben oder unter Erben ausgezahlt.
| Position | Geklärte Rechnung | Was daraus folgt |
|---|---|---|
| Gesamtes sichtbares Guthaben | 8.000 Euro | Nicht vollständig eigene Mittel der überlebenden Person |
| Eigener intern zugeordneter Anteil | 6.000 Euro = 75 Prozent | Vorhandener eigener Vermögensbestand, kein neues Monatseinkommen |
| Dem Nachlass zugeordneter Anteil | 2.000 Euro = 25 Prozent | Kein eigener frei verwendbarer Rest der überlebenden Person |
| Nur rechnerischer Quotenwert je Erbe an diesem Posten | 2.000 × 1/2 = 1.000 Euro | Keine automatische Befugnis zur alleinigen Entnahme |
Die Kontrolle lautet 6.000 + 2.000 = 8.000 Euro. Die beiden rechnerischen 1.000-Euro-Werte sind zusammen in den 2.000 Euro enthalten und kommen nicht zusätzlich hinzu. Die 75/25-Zuordnung ist eine ausdrücklich geklärte Besonderheit dieses Modells, keine allgemeine Standardquote. Verfügungsbefugnis gegenüber der Bank, interne Zuordnung und gemeinschaftliche Nachlassabwicklung bleiben verschiedene Ebenen.
Eigenes laufendes Einkommen und vorhandenes Guthaben getrennt planen
Zusätzlicher Monatsplan derselben überlebenden Person für den aktuellen Oktober: Auf ihrem eigenen Einzelkonto gehen tatsächlich 2.700 Euro verlässliche eigene Nettoeinnahmen ein. Diese Einnahmen sind vom unveränderten Gemeinschaftskontostand getrennt. Sämtliche laufenden Lebenshaltungs- und Fixkosten betragen 1.850 Euro. Alle selbst geschuldeten Kreditraten zusammen betragen 250 Euro; die gewünschte Reserve beträgt 400 Euro. Weitere Sonderausgaben oder Zahlungen aus dem Nachlass sind im geschlossenen Monatsmodell nicht vorgesehen.
Damit bleiben 2.700 − 1.850 − 250 = 600 Euro vor und 600 − 400 = 200 Euro nach Reserve. Im Haushaltscheck sind 2.700 Euro Einkommen, 1.850 Euro Fixkosten, 250 Euro bestehende Kreditraten, 0 Euro neue Rate und 400 Euro Reserve einzutragen. Die 6.000 Euro vorhandener eigener Guthabenanteil werden nicht als zusätzliches monatliches Einkommen addiert. Auch die 2.000 Euro Nachlassanteil oder die rechnerischen Erbenwerte gehören nicht in dieses eigene Budget.
Der Rechner beurteilt nur die eingesetzten Monatssummen. Er bestätigt weder Erbfolge noch Bankbefugnis oder Guthabenzuordnung. Eine Entnahme aus vorhandenem eigenem Vermögen wäre gesondert zu planen und würde diesen Bestand vermindern; sie ist keine zusätzliche dauerhafte Einnahme. Fallen frühere Einnahmen der verstorbenen Person weg oder ändern sich tatsächlich eigene Kosten, verwenden Sie die neuen belegten Beträge statt des alten gemeinsamen Haushaltsplans.
- Mitinhaber, Bevollmächtigtenrolle und mögliche Erbenstellung getrennt?
- Kontoart und aktuelle Befugnisse anhand der wirklichen Vertragsunterlagen bestätigt?
- Todestagsbestand und sämtliche späteren Buchungen gesichert?
- Interne Guthabenzuordnung einschließlich abweichender Bestimmungen geprüft?
- Nachlassanteil, Erbfolge und Vorgehen mehrerer Erben konkret geklärt?
- Aktuelle technische Verfügbarkeit von rechtlicher Berechtigung unterschieden?
- Laufende Zahlungsaufträge und nötige Änderungen mit den Berechtigten abgestimmt?
- Eigenes laufendes Einkommen ohne doppelte Guthaben- oder Nachlasszählung gerechnet?
Bei streitiger Zuordnung oder unklarer Erbfolge sind Bankunterlagen, Abreden und Nachlassnachweise gemeinsam individuell zu prüfen. Ein erreichbarer Onlinezugang oder eine einzelne Rechenquote entscheidet diesen Streit nicht.
Eine zu Lebzeiten erteilte Vollmacht für ein eigenes Einzelkonto ist von der Mitinhaberschaft zu unterscheiden. Der Leitfaden zum Kontovollmachtswiderruf, Bankzugang und laufenden Aufträgen behandelt den selbst handlungsfähigen lebenden Vollmachtgeber. Er ist keine Anleitung, einen gemeinsamen Inhaber zu entfernen oder Erbenrechte zu umgehen; Zahlungsbefugnis und bereits erteilte Aufträge werden gesondert geprüft.
Häufige Fragen
Gehört mir nach dem Tod des Mitinhabers automatisch das ganze Guthaben?
Nein. Eine mögliche Einzelverfügungsbefugnis gegenüber der Bank und die interne Berechtigung am Guthaben sind getrennt. § 430 BGB sieht gleiche Anteile vor, soweit nichts anderes bestimmt ist. Die tatsächliche Zuordnung und eine mögliche Erbenstellung sind gesondert zu prüfen.
Ist bei zwei Mitinhabern immer genau die Hälfte Nachlass?
Eine wirksame andere Bestimmung kann von der gesetzlichen internen Ausgangsregel abweichen. Im Modell sind 6.000 und 2.000 Euro ausdrücklich wirksam und unstreitig zugeordnet. Diese 75/25-Aufteilung ist keine Standardquote und wird nicht allein aus der Einzahlung abgeleitet.
Darf ein Erbe wegen seiner Hälfte sofort 1.000 Euro selbst abheben?
Der Quotenwert im Modell begründet allein keine solche Befugnis. Mehrere Erben haben gemeinschaftliches Nachlassvermögen; Einzelgegenstände, Verwaltung, Verfügung und Forderungsdurchsetzung sind nach den einschlägigen Regeln und tatsächlichen Befugnissen zu unterscheiden.
Beweist ein noch funktionierender Banking-Zugang meine Berechtigung?
Der technische Zugang ersetzt die Prüfung von Kontovertrag, aktueller Verfügungsbefugnis und interner Zuordnung nicht. Klären Sie bei der bekannten Bank Ihre eigene Rolle, etwaige Beschränkungen und die für den konkreten Vorgang benötigten Nachweise.
Werden die 6.000 Euro eigener Anteil zu neuem Monatseinkommen?
Nein. Im Modell handelt es sich um einen bereits vorhandenen Vermögensbestand. Eine Entnahme würde diesen Bestand verringern. Der Monatscheck rechnet nur mit den separat tatsächlich eingegangenen 2.700 Euro eigener Nettoeinnahmen.
Welche monatliche Reserve zeigt das Modell?
2.700 Euro tatsächliche eigene Einnahmen minus 1.850 Euro vollständige laufende Kosten und 250 Euro sämtliche Kreditraten ergeben 600 Euro. Nach der gewünschten Reserve von 400 Euro bleiben 200 Euro. Nachlassanteile und frühere fremde Einnahmen sind nicht zusätzlich angesetzt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 29.10.2026.
- § 428 BGB – Gesamtgläubiger im Außenverhältnis
- § 430 BGB – interne Zuordnung mit abweichender Bestimmung
- § 1922 BGB – Erbfolge getrennt von Kontorolle
- § 2032 BGB – gemeinschaftliches Nachlassvermögen
- § 2033 BGB – Erbteil und einzelner Nachlassgegenstand
- § 2038 BGB – Verwaltung und Erhaltungsmaßnahmen
- § 2039 BGB – Leistung an die Erbengemeinschaft
- § 2040 BGB – Verfügung und Aufrechnungsgrenze
- DKB – eigene Anleitung zur Todesfallmeldung