Kontovollmacht widerrufen: Bankzugang und Aufträge prüfen
Kontovollmacht beenden? Bank und Bevollmächtigte informieren, Urkunde und Zugänge klären. Daueraufträge, Zahlungszustimmung und weiter fällige Kreditrate separat prüfen.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst, ob es um eine widerrufliche Vollmacht für Ihr eigenes Konto geht. Erklären Sie den Widerruf nachweisbar gegenüber der Bank und informieren Sie die bevollmächtigte Person. Klären Sie Vollmachtsurkunde, zugehörige Bankzugänge und den bestätigten Stand. Bereits erteilte Zahlungsaufträge und Zustimmungen müssen nach Inhalt und Widerrufsgrenzen gesondert geprüft werden. Der Entzug der Vollmacht ist keine automatische Rückzahlung früherer berechtigter Buchungen und beendet keine eigene Kreditpflicht.
Eigene Kontoinhaberschaft und widerrufliche Vollmacht feststellen
Dieser Leitfaden behandelt im Oktober 2026 die freiwillig erteilte Kontovollmacht einer erwachsenen Person für deren eigenes privates Einzelkonto in Deutschland. Die kontoinhabende Person lebt und handelt selbst wirksam. Es geht nicht um das Entfernen eines gemeinsamen Kontomitinhabers, eine gerichtliche Betreuung, eine Gesellschaft oder die Abwicklung eines Nachlasses.
Prüfen Sie Kontovertrag, Vollmacht, zugrunde liegende Vereinbarung und den tatsächlich erfassten Umfang. § 168 BGB knüpft das Erlöschen an das zugrunde liegende Rechtsverhältnis. Die Vollmacht ist auch bei dessen Fortbestand widerruflich, sofern sich daraus nicht etwas anderes ergibt. Die Ausnahme darf nicht übergangen werden; eine besondere als unwiderruflich ausgestaltete Sicherungs- oder Interessenlage braucht eine eigene Prüfung.
§ 167 Absatz 1 BGB unterscheidet die Erklärung gegenüber dem Bevollmächtigten und gegenüber dem Dritten, dem gegenüber vertreten werden soll. Für den Widerruf verweist § 168 auf diese Regel. Praktisch sollten die bankseitige Berechtigung und die Information an die bevollmächtigte Person nachweisbar abgeglichen werden. Fragen Sie über den bekannten Bankkontakt nach dem geeigneten sicheren Erklärungsweg.
Eine Vollmacht zum Umgang mit einem bestehenden Konto ist außerdem nicht ohne Prüfung eine Vollmacht für den Abschluss eines neuen Darlehens. Der Artikel zu Kreditabschluss, Vertretungsmacht und eigener Haftung behandelt diese andere Abschlussrolle und die besonderen Voraussetzungen.
Bank informieren und eine vorhandene Vollmachtsurkunde zurückfordern
Wurde die Vollmacht durch Erklärung gegenüber der Bank erteilt, bleibt sie dieser gegenüber nach § 170 BGB grundsätzlich in Kraft, bis der Vollmachtgeber ihr das Erlöschen anzeigt. Nur eine private Nachricht an die bevollmächtigte Person liefert daher noch keinen vollständigen bankseitigen Nachweis.
Bei einer tatsächlich ausgehändigten und dem Dritten vorgelegten Vollmachtsurkunde sind § 172 BGB und § 173 BGB zusammen zu lesen. § 172 beschreibt die Wirkung bis zur Rückgabe oder Kraftloserklärung. § 173 nimmt den Schutz unter anderem dann aus, wenn der Dritte beim Geschäft das Erlöschen kennt oder kennen muss. Sichern Sie deshalb Inhalt und Eingang der konkreten Mitteilung; eine nur intern abgelegte Kopie belegt diese Kenntnis nicht.
§ 175 BGB verlangt nach Erlöschen die Rückgabe der Vollmachtsurkunde an den Vollmachtgeber und schließt ein Zurückbehaltungsrecht aus. Klären Sie eine fehlende Urkunde gesondert. Eine digitale Bankberechtigung, ein Kartenprodukt und eine ausgegebene Vollmachtsurkunde sind dabei nicht pauschal dasselbe Dokument; deren tatsächliche Existenz und Bearbeitung müssen feststehen.
| Prüfpunkt | Was konkret dokumentiert werden sollte |
|---|---|
| Erklärung an die Bank | Betroffenes Konto, benannte Person, Vollmacht, gewünschter Umfang und nachweisbarer Eingang |
| Information an die bevollmächtigte Person | Inhalt und Zugang der Mitteilung |
| Vorhandene Urkunde | Rückgabe beziehungsweise gesondert geklärter weiterer rechtlicher Umgang |
| Technische Berechtigungen | Bankseitiger Stand der zugehörigen Vertreterzugänge und etwaiger Karten |
| Schon erteilte Aufträge | Eigene Liste mit Ausführungstag, Empfänger, Zustimmung und Bearbeitungsstand |
Dauerauftrag und Zahlungszustimmung gesondert behandeln
Der Widerruf einer Vertretungsmacht und der Widerruf eines Zahlungsauftrags haben unterschiedliche Gegenstände. Lesen Sie daher, was Ihre Erklärung tatsächlich erfasst und was die Bank bestätigt. Ein gesperrter Vertreterzugang beweist für sich nicht, dass jeder zuvor wirksam autorisierte Dauerauftrag aufgehoben wurde.
§ 675j BGB regelt die Zustimmung zu Zahlungsvorgängen und die mit der Bank vereinbarte Art der Autorisierung. Absatz 2 erlaubt den Widerruf gegenüber dem Zahlungsdienstleister innerhalb der Widerruflichkeit nach § 675p. Er erfasst auch die Zustimmung zu mehreren Zahlungsvorgängen mit Wirkung für nachfolgende Vorgänge. Wenn Sie eine Serie stoppen möchten, muss das deshalb klar und mit dem richtigen Umfang erklärt und verarbeitet werden.
§ 675p BGB unterscheidet mehrere Zeitpunkte. Grundsätzlich ist ein Zahlungsauftrag nach Eingang bei der Bank des Zahlers vorbehaltlich der gesetzlichen Ausnahmen nicht mehr einseitig widerruflich. Für einen mit der Bank vereinbarten bestimmten Ausführungstag nennt Absatz 3 das Ende des Geschäftstags davor. Absatz 2 enthält eigene Regeln unter anderem für Lastschriften und ausgelöste Zahlungen. Nach den Grenzen kommt nach Absatz 4 nur ein vereinbarter Widerruf mit den dortigen weiteren Voraussetzungen in Betracht; ein vereinbartes Bearbeitungsentgelt kann ebenfalls zu prüfen sein.
Übertragen Sie eine Frist nicht ungeprüft auf jeden Überweisungs- oder Lastschriftfall. Klären Sie bei einem Dauerauftrag sowohl die Serie als auch die nächste bereits vorgesehene Einzelzahlung. Lassen Sie bestätigen, ob der Auftrag weiter aktiv ist, ab welchem Termin eine Änderung wirkt und ob eine Ausführung schon stattgefunden hat. Die Vollmachtsmitteilung allein ist kein Beleg einer erledigten Auftragsstornierung.
Modell: 300 Euro bezahlt, später Vollmacht widerrufen
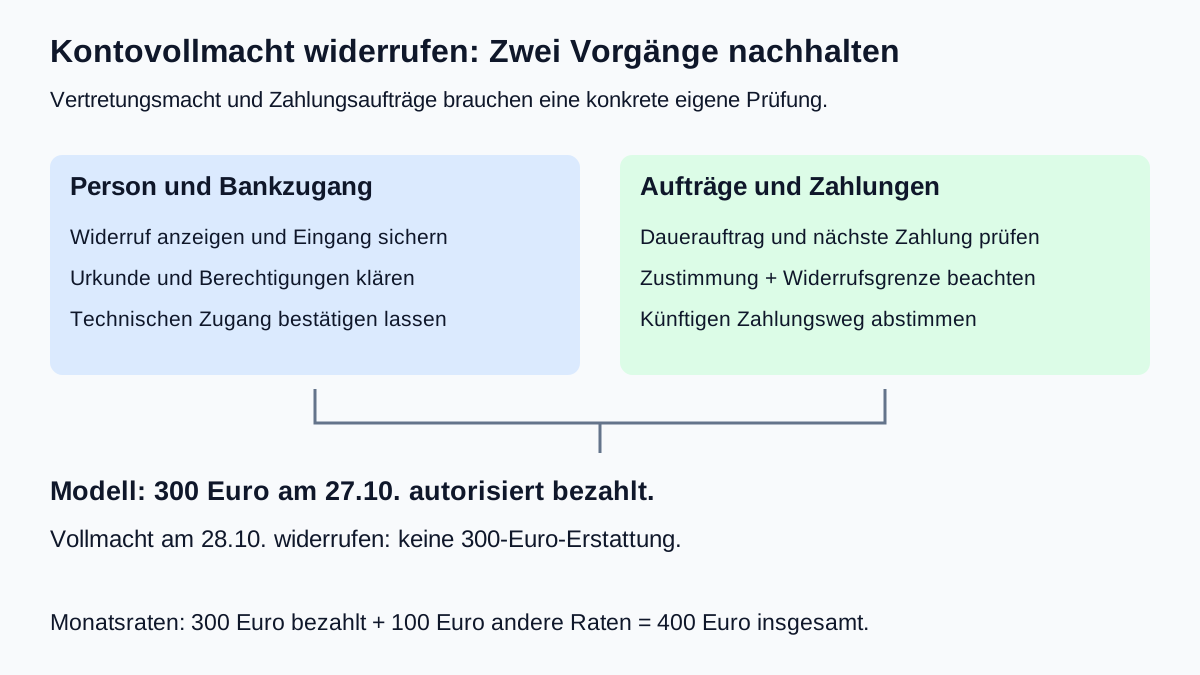
Geschlossener eigener Modellfall: Die volljährige kontoinhabende Person hat für ihr Einzelkonto eine rechtlich geklärte widerrufliche Vollmacht erteilt. Ein wirksam autorisierter Dauerauftrag bezahlt am 27. Oktober 2026 eine tatsächlich fällige eigene Kreditrate von 300 Euro. Die Bank bestätigt die Ausführung und der Kreditgeber den vollständigen Eingang und die richtige Zuordnung zu genau dieser Rate. Weitere Oktoberbeträge aus diesem Kredit sind nicht offen.
Am 28. Oktober geht der wirksame Vollmachtswiderruf bei der Bank ein; die bevollmächtigte Person ist ebenfalls nachweisbar informiert. Urkunde und zugehörige Vertreterzugänge sind im Modell vollständig geklärt. Das konkrete Schreiben betrifft ausdrücklich nur die Vertretungsmacht. Es widerruft keine Zahlungszustimmung und enthält keinen Auftrag, den Dauerauftrag aufzuheben. Die Bank bestätigt diesen Umfang und dass die Serie mit der nächsten vorgesehenen Zahlung am 27. November noch aktiv ist. Das sind ausdrückliche Tatsachen dieses Beispiels, keine allgemeine Bearbeitungszusage.
| Vorgang | Stand am betrachteten 29. Oktober | Folge im Modell |
|---|---|---|
| 27. Oktober: autorisierte 300-Euro-Rate | Ausgeführt, beim Kreditgeber vollständig zugeordnet | Keine zweite Zahlung derselben Oktoberrate |
| 28. Oktober: Vollmacht wirksam widerrufen | Bank und bisher bevollmächtigte Person informiert; Vertreterzugang geklärt | Die frühere berechtigte Zahlung wird nicht rückwirkend zu einer Erstattung |
| Nächste Ausführung am 27. November | Serie laut Bestätigung noch aktiv | Vor einer eigenen Ersatzüberweisung den Auftrag separat klären |
Es gibt im Modell keine unautorisierte Buchung, Rücklastschrift, Bankrückgabe, Erstattung, zusätzliche Gebühren oder Zinsen, weitere Zahlung oder offene Zuordnungsfrage. Tatsächlich gezahlte Oktoberrate: 300 Euro. Nochmals für dieselbe Rate geschuldet: 0 Euro. Durch den Widerruf erhaltene Rückzahlung: 0 Euro. Für November wird hier noch kein tatsächlicher Zahlungseingang behauptet.
Die weiter bestehende eigene Darlehenspflicht ist von der technischen Zahlweise zu trennen. § 488 BGB regelt geschuldete Zinsen und Rückzahlung bei Fälligkeit. Soll der Novemberbetrag künftig selbst überwiesen werden, müssen Auftragsende, sicherer Ersatzweg und Fälligkeit abgestimmt werden. Eine bestätigte Stornierung des Bankauftrags wäre für sich keine Stundung oder Aufhebung des Kreditvertrags.
Gewünschten Umfang klar erklären und neue Buchungen prüfen
Eine anpassbare Mitteilung kann lauten: „Hiermit widerrufe ich die nach meinen Unterlagen widerrufliche Kontovollmacht für [Person] zu meinem Konto [geeignete Referenz]. Bitte bestätigen Sie den Eingang und den bankseitigen Bearbeitungsstand der zugehörigen Berechtigungen, Vertreterzugänge und etwaigen Karten. Bitte teilen Sie mir mit, welche bereits erteilten Zahlungsaufträge weiterhin bestehen. Zu einer gewünschten Änderung einzelner Aufträge erhalten Sie eine gesonderte eindeutige Weisung.“ Nennen Sie nur passende Tatsachen und verwenden Sie den von der Bank bestätigten sicheren Weg.
Wollen Sie zugleich konkrete Zahlungen stoppen, reicht die letzte Bitte um eine Auskunft dafür nicht. Benennen Sie gesondert die Serie oder Einzelzahlung, Empfänger, Betrag, vorgesehenen Termin und die tatsächlich gewünschte Änderung. Klären Sie Widerruflichkeit und die Bestätigung rechtzeitig. Eine bloße Eingangsnotiz ist nicht automatisch der Nachweis aller gewünschten technischen Änderungen.
Prüfen Sie folgende Buchungen mit Betrag, Datum, ursprünglichem Auftrag und Autorisierung. Bei einem bestrittenen Vorgang teilen Sie der Bank die konkrete Beanstandung und Ihren belegten Widerrufsverlauf unverzüglich mit und lassen Sie den passenden weiteren Weg prüfen. Der spätere Entzug einer Vollmacht beweist allein noch nicht, dass jede frühere Buchung unberechtigt war. Dieser Artikel berechnet keine pauschale Erstattung streitiger Zahlungen.
Beim Gemeinschaftskonto gehört die zweite Person möglicherweise selbst zu den Inhabern. Das ist eine andere Rechtsstellung als eine erteilte Kontovollmacht. Der Leitfaden zu Gemeinschaftskonto, Bankbefugnis und Nachlass verdeutlicht die getrennten Rollen in einem Todesfall. Dessen Erbregeln sind keine Vorlage, um einen lebenden Mitinhaber durch Vollmachtswiderruf zu entfernen.
Die eigene Rate im Monatsplan nur einmal zählen
Eigener Monatsplan der kontoinhabenden Person für den aktuellen Oktober 2026: Tatsächlich stehen 2.800 Euro verlässliche Nettoeinnahmen zur Verfügung. Sämtliche Lebenshaltungs- und Fixkosten betragen 1.900 Euro. Sämtliche selbst geschuldeten Kreditraten dieses Monats betragen zusammen 400 Euro; darin stecken die bereits bezahlten 300 Euro des Modellkredits und 100 Euro andere Kreditraten. Die gewünschte Reserve beträgt 300 Euro. Weitere Sonderausgaben oder Rückzahlungen gibt es im geschlossenen Modell nicht.
Die Rechnung lautet 2.800 − 1.900 − 400 = 500 Euro vor Reserve und 500 − 300 = 200 Euro nach Reserve. Im Haushaltscheck verwenden Sie 2.800 Euro Einkommen, 1.900 Euro Fixkosten, 400 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Die bereits bezahlten 300 Euro sind in den 400 Euro Monatszahlungen enthalten und werden nicht nochmals als neue Rate abgezogen. Sie werden auch nicht als angeblich zurückgezahltes Geld zum Einkommen addiert.
Der Rechner betrachtet Monatssummen, keine Vertretungsmacht oder bankseitigen Stornierungsfristen. Für einen späteren Monat sind tatsächliche Einnahmen, Kosten, Fälligkeit und bestätigter Zahlungsweg neu abzugleichen. Das Beispiel bestätigt noch keine künftigen Einnahmen oder eine Novemberzahlung.
- Alleinige Kontoinhaberschaft und die richtige Vertretungsrolle geklärt?
- Widerruflichkeit unter Berücksichtigung des zugrunde liegenden Rechtsverhältnisses geprüft?
- Bank und bevollmächtigte Person nachweisbar informiert?
- Vorhandene Urkunde sowie zugehörige Bankberechtigungen und Vertreterzugänge geklärt?
- Erklärung zur Vollmacht von einer Weisung zu Zahlungsaufträgen unterschieden?
- Bei Daueraufträgen Serie und nächste Einzelzahlung samt Widerrufsgrenzen geprüft?
- Frühere gültige Zahlungen und weiterhin eigene Verpflichtungen richtig zugeordnet?
- Keine parallele Ersatzüberweisung oder fiktive Erstattung im Budget gezählt?
Häufige Fragen
Genügt es, nur der bevollmächtigten Person zu schreiben?
Die Bank muss den für sie maßgeblichen Stand kennen. Bei einer ihr gegenüber erteilten Vollmacht ist § 170 BGB zu beachten; bei Urkunden spielen §§ 172 und 173 eine Rolle. Informieren Sie die Bank nachweisbar und sichern Sie auch die Mitteilung an die bevollmächtigte Person.
Ist jede Kontovollmacht unter allen Umständen widerruflich?
§ 168 BGB stellt auf das zugrunde liegende Rechtsverhältnis ab und lässt die Widerruflichkeit nur gelten, soweit sich daraus nichts anderes ergibt. Eine besondere Sicherungs- oder Interessenlage muss konkret geprüft werden. Das Hauptmodell setzt eine geklärte widerrufliche Vollmacht ausdrücklich voraus.
Stoppt ein gesperrter Vertreterzugang automatisch alle Daueraufträge?
Aus dem Zugangszustand allein ergibt sich das nicht. Prüfen Sie den Inhalt Ihrer Erklärung, die Autorisierung, die Serie und die nächste Einzelzahlung. Der Widerruf von Zustimmung und Auftrag richtet sich nach den jeweiligen Voraussetzungen der §§ 675j und 675p BGB.
Muss ich die bereits bezahlte Oktoberrate nochmals selbst überweisen?
Im Modell nicht. Die wirksam autorisierten 300 Euro wurden vollständig ausgeführt und vom Kreditgeber richtig zugeordnet. Für dieselbe Rate ist nichts mehr offen. Das spätere Ende der Vollmacht macht diese berechtigte Zahlung nicht rückwirkend unberechtigt.
Entfällt mein Kredit, wenn ich den Dauerauftrag storniere?
Eine Stornierung des Zahlungswegs ist für sich keine Aufhebung oder Stundung der eigenen Darlehenspflicht. Fälligkeit und Ersatzweg müssen gesondert geklärt werden. Vor einer parallelen manuellen Überweisung muss feststehen, ob die alte Ausführung noch aktiv ist.
Welche Kreditraten stehen im Haushaltsmodell?
400 Euro insgesamt: 300 Euro bereits bezahlte Modellrate und 100 Euro andere Raten. Bei 2.800 Euro tatsächlichem Einkommen, 1.900 Euro Fixkosten und 300 Euro Reserve bleiben 200 Euro. Die 300 Euro Modellrate werden weder doppelt abgezogen noch als Erstattung addiert.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 29.10.2026.
- § 167 BGB – Erklärungsempfänger
- § 168 BGB – Erlöschen und Widerruflichkeit mit Ausnahme
- § 170 BGB – Anzeige beim Dritten
- § 172 BGB – Urkundenvorlage
- § 173 BGB – Kenntnis und Kennenmüssen
- § 175 BGB – Urkundenrückgabe
- § 675j BGB – Zustimmung und Serienwiderruf
- § 675p BGB – unterschiedliche Widerrufsgrenzen
- § 488 BGB – eigene Darlehenspflicht und Fälligkeit