Kreditrate per Dauerauftrag: Betrag, Ausführung und Enddatum prüfen
Dauerauftrag für die Kreditrate abgleichen: gültigen Ratenplan, Ausführungstag, tatsächliche Anrechnung und letzte Zahlung prüfen. Mit Beispiel für alte Beträge.
In diesem Artikel
Kurzantwort
Ein Dauerauftrag ersetzt nicht den Abgleich mit dem geltenden Kreditplan. Prüfen Sie Zahlungsweg, Betrag, Empfänger, Ausführungstermin und Ende. Bankausführung, vertragliche Fälligkeit und tatsächliche Anrechnung sind verschiedene Angaben. Nach einer vereinbarten Ratenänderung müssen gespeicherter Auftrag und erste betroffene Zahlung kontrolliert werden. Frühere Fehlbeträge verschwinden durch die künftige Korrektur nicht. Stoppen Sie künftige Zahlungen rechtzeitig und prüfen Sie bereits anstehende Ausführungen gesondert.
Dauerauftrag und Kreditvertrag getrennt kontrollieren
Dieser Beitrag betrifft einen privaten Kredit in Deutschland, dessen Raten nach der tatsächlichen Zahlungsabrede per eigener Überweisung gezahlt werden dürfen. Für die Ausführungsregeln betrachten wir normale elektronische Euro-Überweisungen zwischen Zahlungsdienstleistern im Europäischen Wirtschaftsraum. Echtzeit-, Papier-, Fremdwährungs- und Drittstaatenzahlungen werden nicht mit demselben Zeitplan behandelt; die gesetzlichen Ausnahmen sind unter anderem in § 675d Absatz 6 BGB und § 675s Absatz 3 zu beachten.
Ein Dauerauftrag wiederholt die bei Ihrer kontoführenden Bank gespeicherten Zahlungsdaten. Er bestätigt nicht, dass diese noch zum Kreditvertrag passen. Geschuldete Zinsen und Rückzahlung richten sich nach § 488 BGB und der tatsächlichen Fälligkeit. Eine selbst geänderte Zahl oder ein späterer Ausführungstag in der App ändert den Vertrag nicht; § 311 Absatz 1 BGB verlangt für eine rechtsgeschäftliche Änderung grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes bestimmt.
| Kreditunterlage | Dauerauftrag damit abgleichen |
|---|---|
| Aktueller gültiger Ratenplan | Betrag und Zeitpunkt ab der ersten betroffenen Rate |
| Bestätigte Zahlungsabrede | Überweisung statt oder neben einer konkret abgestimmten Lastschrift? |
| Verifizierter Zahlungsempfänger | Bankverbindung und eindeutiger Verwendungszweck mit Vertragsnummer |
| Letzte Rate und Enddatum | Abweichender Schlussbetrag, letzte Ausführung und tatsächliche Beendigung |
Richten Sie keinen zusätzlichen Dauerauftrag für dieselbe Rate ein, solange ein paralleler Lastschrifteinzug ungeklärt ist. Ein Dauerauftrag beendet ein vorhandenes Mandat nicht automatisch. Der Prüfplan zur zurückgebuchten Kreditrate hilft, wenn es tatsächlich um einen gescheiterten Einzug und eine abgestimmte Ersatzüberweisung geht.
Ausführungstag ist nicht jede andere Zeitangabe zugleich
§ 675n BGB regelt den Zugang des Zahlungsauftrags. Bei einem vereinbarten zukünftigen Ausführungstermin ist dieser Termin für die Ausführungsfrist maßgeblich; fällt er nicht auf einen Geschäftstag des Zahlungsdienstleisters, gilt dafür der folgende Geschäftstag. Absatz 1 regelt daneben den Zugang und mögliche Annahmeschlusszeiten. Geschäftstage sind nach der Norm am erforderlichen Geschäftsbetrieb des jeweiligen Dienstleisters auszurichten, nicht allein am Kalenderdatum.
Für die hier betrachtete elektronische Euro-Überweisung muss der Zahlungsbetrag nach § 675s Absatz 1 Satz 1 BGB grundsätzlich spätestens am Ende des auf den maßgeblichen Zugang folgenden Geschäftstags beim Zahlungsdienstleister des Empfängers eingehen. Das ist eine Ausführungsfrist im Zahlungsverkehr, keine zusätzliche Schonfrist für eine Kreditrate. § 675t Absatz 1 BGB regelt gesondert die Verfügbarkeit beim Empfänger und die Wertstellung.
Notieren Sie deshalb getrennt: vertragliche Fälligkeit, vereinbarten Ausführungstag, tatsächliche Belastung sowie bestätigten Eingang und Anrechnung beim Kreditgeber. Bei Wochenenden und Feiertagen ist außerdem § 193 BGB zur Verschiebung eines Erklärungs- oder Leistungstags zu beachten. Klären Sie die konkrete vertragliche und gesetzliche Fälligkeit; leiten Sie diese nicht einfach aus der technischen Bankausführung ab.
Ein im Girokonto sichtbarer Abgang oder der Status „geplant“ beweist nicht für sich die Erfüllung genau dieser Rate. Nach § 362 BGB kommt es auf die bewirkte geschuldete Leistung an. Lassen Sie bei Abweichungen Empfänger, Eingang und Zuordnung anhand beider Seiten abgleichen, statt wahllos eine zweite Zahlung auszulösen.
Änderung, Ablehnung und rechtzeitigen Stopp bestätigen lassen
Nach einer tatsächlich vereinbarten neuen Ratenhöhe ändern Sie den gespeicherten Auftrag so, dass der richtige Betrag ab dem richtigen Termin gilt. Sichern Sie die Bestätigung und prüfen Sie die erste betroffene Ausführung. Bei einer bestätigten anderen Bankverbindung gleichen Sie auch Empfänger und Verwendungszweck ab. Der Leitfaden zur falschen IBAN und zum Rückruf erklärt die gesonderte Reaktion auf einen tatsächlich falsch adressierten Auftrag.
Wird ein Auftrag abgelehnt, verlangt § 675o BGB grundsätzlich eine zeitnahe Unterrichtung und, soweit möglich und rechtlich zulässig, Angaben zu Gründen und Fehlerbehebung. Für eine berechtigte Ablehnung kann ein Entgelt im Rahmenvertrag vereinbart sein. Aus einer Ablehnung folgt weder automatisch eine pauschale Strafgebühr noch eine sichere nochmalige Ausführung am nächsten Tag. Prüfen Sie die konkrete Bankmitteilung und klären Sie die noch offene Rate mit dem Kreditgeber.
Zum Stoppen künftiger Zahlungen unterscheiden Sie die Serie und einen einzelnen bereits anstehenden Vorgang. § 675j Absatz 2 BGB erlaubt den Widerruf der Zustimmung für mehrere Zahlungsvorgänge mit Wirkung für nachfolgende Vorgänge. Die zeitlichen Grenzen für den konkreten Auftrag regelt § 675p BGB: Bei vereinbartem Termin nach § 675n Absatz 2 ist ein Widerruf grundsätzlich bis zum Ende des Geschäftstags vor diesem Tag möglich. Danach ist eine entsprechende Vereinbarung mit dem Dienstleister erforderlich. Eine bereits ausgeführte Überweisung wird durch das Löschen des Dauerauftrags nicht automatisch zurückgezahlt.
Bei einem sehr nahen Termin fragen Sie Ihre Bank nach dem Status genau dieser Ausführung und lassen Sie den tatsächlich umgesetzten Stopp bestätigen. Die Acht-Wochen-Regel einer SEPA-Basislastschrift ist kein allgemeines Rückgaberecht für selbst beauftragte Überweisungen.
Beispiel: Dreimal 20 Euro fehlen trotz monatlicher Ausführung
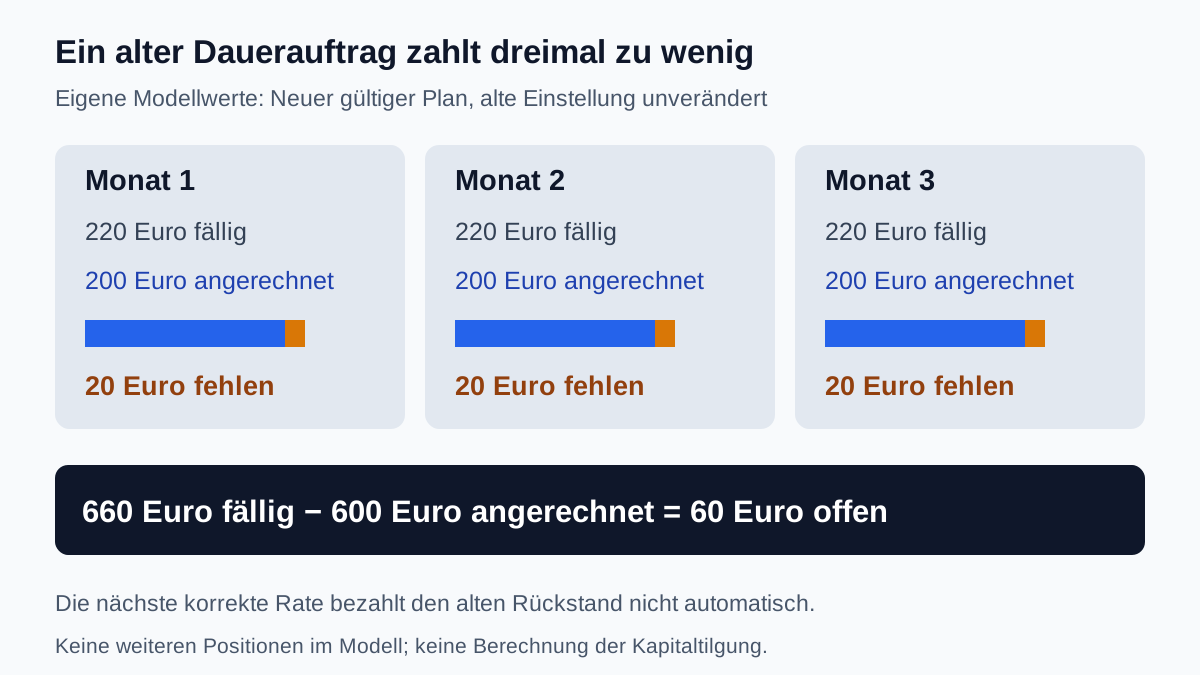
Eigene frei gewählte Modellwerte: Ein wirksam vereinbarter geänderter Plan sieht für drei betrachtete Monate jeweils 220 Euro vor. Der alte Dauerauftrag bleibt versehentlich bei 200 Euro. Alle drei Zahlungen gehen rechtzeitig beim richtigen Gläubiger ein und werden ausdrücklich mit je 200 Euro genau auf die jeweilige 220-Euro-Rate angerechnet. Es gibt im Modell keine anderen Forderungspositionen, Korrekturen oder Zahlungen.
| Betrachtete Rate | Geschuldet | Tatsächlich angerechnet | Verbleibender Betrag |
|---|---|---|---|
| Monat 1 | 220 Euro | 200 Euro | 20 Euro |
| Monat 2 | 220 Euro | 200 Euro | 20 Euro |
| Monat 3 | 220 Euro | 200 Euro | 20 Euro |
| Zusammen | 3 × 220 = 660 Euro | 3 × 200 = 600 Euro | 660 − 600 = 60 Euro |
Der Dauerauftrag wurde dreimal ausgeführt; trotzdem sind bei diesen vollständigen Annahmen 60 Euro aus den drei Raten offen. Den Auftrag künftig auf 220 Euro zu ändern, beseitigt diese bereits entstandene Differenz nicht. Klären Sie eine gesonderte Zahlung und deren Zuordnung. Die 60 Euro sind weder automatisch die gesamte Restschuld des Kredits noch eine Berechnung von Kapitaltilgung, Verzugszinsen oder Kosten.
In einem echten Rückstandsfall können weitere Positionen und besondere Anrechnungsregeln gelten. Verlangen Sie dann eine vollständige Aufstellung, bevor Sie aus einer eigenen Drei-Zeilen-Rechnung einen endgültigen Ausgleich ableiten.
Laufende Rate und einmalige Nachzahlung getrennt planen
Zusätzliches eigenes Monatsmodell: 2.060 Euro tatsächlich verfügbares Einkommen minus 1.450 Euro Lebenshaltung und Fixkosten minus 90 Euro andere bestehende Raten minus die weiterhin geltende 220-Euro-Rate ergibt 300 Euro. Nach einer selbst gewählten Reserve von 250 Euro bleiben 50 Euro.
Im Haushaltscheck zur Kreditbelastung verwenden Sie dafür 2.060 Euro Einkommen, 1.450 Euro Fixkosten, 310 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die 310 Euro enthalten 90 + 220 Euro. Die alte technische Einstellung von 200 Euro ist nicht die für diesen Plan geltende Rate.
Sollen außerdem die oben vollständig geklärten 60 Euro Rückstand einmalig im betrachteten Monat bezahlt werden, bleiben vor Reserve 300 − 60 = 240 Euro und nach derselben Reserve −10 Euro. Die genannten Ausgaben und Raten wären in diesem Modell gedeckt, die Wunschreserve würde aber um 10 Euro unterschritten. Die 60 Euro sind eine einmalige Zusatzbelastung, keine neue dauerhaft monatliche Rate. Planen Sie den tatsächlichen Zahlungstag zusätzlich.
Ein Dauerauftrag schafft keine automatische Ratenpause bei fehlender Deckung. § 286 BGB regelt die Voraussetzungen des Verzugs, unter anderem kalenderbestimmte Termine sowie die Ausnahme für einen nicht zu vertretenden Umstand. Prüfen Sie den wirklichen Ablauf und verlangte Zusatzpositionen. Weder ein Bankfehler noch eine Verspätung begründet ohne weitere Prüfung pauschal jede behauptete Verzugsfolge.
Erste und letzte Ausführung bewusst kontrollieren
- Überweisung als tatsächlichen Zahlungsweg und parallele Einzüge geklärt?
- Aktuelle Rate, Empfänger, Verwendungszweck, Beginn und Intervall richtig gespeichert?
- Ausführungstermin mit Fälligkeit, Geschäftstagen und tatsächlichem Bankablauf abgestimmt?
- Nach Änderung die erste betroffene Ausführung und Anrechnung kontrolliert?
- Bei Ablehnung keinen automatischen Wiederholungsversuch unterstellt?
- Bereits offene Differenzen gesondert mit Zahlung und Zuordnung geklärt?
- Schlussabrechnung, gegebenenfalls andere letzte Rate und letzte Ausführung bestätigt?
- Künftigen Auftrag rechtzeitig beendet und einen schon anstehenden Vorgang gesondert geprüft?
Vor der letzten Zahlung reicht die ursprüngliche Zahl von Monatsraten als Beleg einer vollständigen Erledigung nicht immer aus: Zwischenzeitliche Änderungen, Zusatzpositionen oder eine abweichende Schlussrate müssen in der tatsächlichen Abrechnung aufgeklärt sein. Prüfen Sie anschließend, ob noch ein Dauerauftrag, ein anderer Zahlungsauftrag oder ein abgestimmter Einzug weiterläuft.
Eine sachliche Anfrage an den Kreditgeber kann lauten: „Bitte bestätigen Sie für das Darlehen [Nummer] den geltenden Ratenbetrag ab [Datum], die aktuelle Fälligkeit und den Überweisungszweck. Bitte ordnen Sie die beigefügten tatsächlichen Zahlungen den betroffenen Raten zu und nennen Sie verbleibende Positionen. Zur letzten Zahlung bitte ich um den vollständigen Betrag und den Termin.“ Eine Anfrage ändert keine Fälligkeit; einen noch offenen Bankauftrag müssen Sie zusätzlich bei Ihrer kontoführenden Bank klären.
Häufige Fragen
Ändert ein Dauerauftrag meinen Kreditvertrag?
Die technische Einstellung bei der Girobank ersetzt keine Vereinbarung mit dem Kreditgeber. Gleichen Sie Betrag und Termine mit dem tatsächlich geltenden Kreditplan ab und prüfen Sie zuerst, ob die eigene Überweisung als Zahlungsweg vorgesehen ist.
Ist eine geplante oder abgebuchte Rate schon sicher angerechnet?
Die Appanzeige allein bestätigt nicht den Eingang und die Anrechnung genau auf diese Rate. Vergleichen Sie tatsächliche Ausführung, Zahlungsempfänger und die Buchung auf dem Darlehenskonto. Klären Sie Abweichungen vor einer unkoordinierten zweiten Zahlung.
Sind Bankgeschäftstag und Kreditfälligkeit dasselbe?
Nein. § 675n BGB ordnet den Zugang und vereinbarte Ausführungstermine für die Zahlungsverkehrsfrist ein. Die konkrete Kreditfälligkeit sowie gegebenenfalls die Regel des § 193 BGB sind daneben zu prüfen. Eine Ausführungsfrist ist keine zusätzliche Schonfrist für den Kredit.
Warum bleiben nach einer Korrektur auf 220 Euro noch 60 Euro offen?
Im vollständigen Modell wurden drei fällige 220-Euro-Raten nur mit je 200 Euro bedient. Von 660 Euro sind 600 Euro angerechnet, also 60 Euro offen. Die nächste korrekt gezahlte Rate erfüllt nicht ohne Weiteres diese alten Differenzen mit.
Holt das Löschen des Dauerauftrags die letzte Überweisung zurück?
Nicht automatisch. Prüfen Sie den einzelnen Vorgang und die Widerrufsgrenzen nach § 675p BGB zusätzlich zum Ende der Zahlungsserie. Eine schon ausgeführte Zahlung ist von einem noch rechtzeitig stoppbaren künftigen Auftrag zu unterscheiden.
Wird ein abgelehnter Dauerauftrag immer am nächsten Tag erneut versucht?
Darauf sollten Sie sich nicht verlassen. Lesen Sie die konkrete Bankmitteilung und klären Sie, ob und wann eine Ausführung vorgesehen ist. Die noch offene Kreditrate und ein abgestimmter Ersatzweg sind zusätzlich mit dem Kreditgeber zu prüfen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.10.2026.
- § 488 BGB – Darlehenspflichten und tatsächliche Fälligkeit
- § 311 BGB – Vertragsänderung und Vereinbarung
- § 362 BGB – Bewirkte Leistung statt bloß geplantem Auftrag
- § 286 BGB – Verzug und Verantwortlichkeit
- § 193 BGB – Sonnabend, Sonn- und Feiertag
- § 675j BGB – Zustimmung zur Zahlungsserie und Widerruf
- § 675n BGB – Zugang, vereinbarter Termin und Geschäftstag
- § 675o BGB – Ablehnung, Unterrichtung und Bedingungen
- § 675p BGB – Zeitliche Grenzen eines Widerrufs
- § 675s BGB – Ausführungsfrist für die betrachtete Euroüberweisung
- § 675t BGB – Verfügbarkeit und Wertstellung beim Empfänger
- § 675d BGB – Räumliche und Währungs-Ausnahmen berücksichtigen