Kreditrate bei Kurzarbeit: Kurzarbeitergeld und Auszahlung richtig zählen
Kreditrate bei Kurzarbeit planen: pauschalierte Nettoentgelte, Restlohn und tatsächliche Auszahlung trennen. Mit 60-Prozent-Modell und Haushaltsvergleich ohne Doppelzählung.
In diesem Artikel
Kurzantwort
Planen Sie Ihre Kreditrate mit der tatsächlichen Gesamtauszahlung aus Restlohn und enthaltenem Kurzarbeitergeld. Die gesetzlichen 60 beziehungsweise 67 Prozent beziehen sich auf die maßgebliche Nettoentgeltdifferenz, nicht pauschal auf das bisherige volle Nettogehalt. Der Arbeitgeber zahlt die Leistung grundsätzlich an Sie aus; seine spätere Erstattung durch die Arbeitsagentur ist keine zweite Einnahme für Sie. Kurzarbeit oder eine Anfrage bei der Bank schafft allein keine bestätigte Ratenreduzierung.
Kurzarbeit, Leistungsberechnung und Kontoeingang sind verschiedene Angaben
Dieser Leitfaden betrifft einen bereits laufenden privaten Ratenkredit und Beschäftigte in Deutschland mit konjunktureller Kurzarbeit. Er stellt weder die arbeitsrechtliche Wirksamkeit der Kurzarbeit noch einen individuellen Leistungsanspruch fest. Saison- und Transferkurzarbeit, Grenzgängerfälle, Pfändungen und Sonderkonstellationen brauchen eine eigene Prüfung.
Eine Arbeitszeitkürzung ist noch kein Nachweis eines bestimmten Auszahlungsbetrags. § 95 SGB III nennt erheblichen Arbeitsausfall mit Entgeltausfall, betriebliche und persönliche Voraussetzungen sowie die Anzeige bei der Agentur für Arbeit. Klären Sie den tatsächlichen Status Ihres Falls mit Arbeitgeber beziehungsweise Lohnabrechnung, statt eine bloße Ankündigung als endgültige Bewilligung einzuplanen.
Nach der Bundesagentur für Arbeit zahlt grundsätzlich der Arbeitgeber das Kurzarbeitergeld an die Beschäftigten aus. Er tritt in Vorleistung und rechnet anschließend mit der Arbeitsagentur ab. Die spätere Erstattung an den Arbeitgeber ist keine zweite Zahlung an Sie. Eine bereits Kurzarbeitergeld enthaltende Arbeitgeberüberweisung darf deshalb nicht nochmals um denselben Betrag erhöht werden.
Wenn der Einkommenswechsel stattdessen auf Krankengeld beruht, gilt eine andere Berechnung und ein anderer Zahlungsweg. Der Ratgeber zur Kreditrate bei Krankengeld behandelt diesen gesonderten Fall. Übernehmen Sie dessen Kassen- und Entgeltfortzahlungsregeln nicht auf die Kurzarbeit.
60 oder 67 Prozent beziehen sich nicht auf die ganze letzte Nettogutschrift
§ 105 SGB III nennt 60 Prozent der Nettoentgeltdifferenz für den allgemeinen Leistungssatz. 67 Prozent gelten für Personen, die die dort genannten Voraussetzungen des erhöhten Leistungssatzes beim Arbeitslosengeld erfüllen würden. Lassen Sie Ihre tatsächliche Einstufung bestätigen; „Kurzarbeit“ allein legt den höheren Satz nicht fest.
§ 106 Absatz 1 SGB III definiert die Differenz zwischen den pauschalierten Nettoentgelten aus Soll-Entgelt und Ist-Entgelt. Soll und Ist werden dabei gesetzlich aus Bruttoarbeitsentgelten bestimmt; Einmalzahlungen und Mehrarbeit werden nach den besonderen Vorgaben behandelt. Eine bloße Differenz zweier Girokontogutschriften ersetzt diese Berechnung nicht.
Die Norm enthält weitere Regeln, etwa zu bestimmten anderen Entgeltausfällen, einer während des Bezugs aufgenommenen Nebentätigkeit und nicht hinreichend bestimmbarem Soll-Entgelt. Eine neue Nebentätigkeit muss daher in der Leistungsprüfung berücksichtigt werden; ihr Verdienst ist nicht automatisch vollständig zusätzliches, folgenloses Budget. Dieser Beitrag leitet weder Bruttowerte noch Steuermerkmale oder individuelle Leistungstabellen für Sie ab.
| Angabe | Wofür Sie sie brauchen |
|---|---|
| Pauschalierte Nettoentgelte aus Soll und Ist | Nachvollziehen der Kurzarbeitergeldberechnung |
| Restlohn, Kurzarbeitergeld, weitere tatsächliche Abrechnungspositionen | Abgleich des vollständigen Überweisungsbetrags |
| Tatsächlicher Bankeingang und Buchungstag | Verfügbare Mittel für die fällige Kreditrate |
Die pauschalierte Netto-Rechengröße aus dem Ist-Entgelt ist nicht automatisch identisch mit dem wirklich überwiesenen Restlohn. Genau diese Unterscheidung verhindert im folgenden Beispiel eine falsche Einkommenssumme.
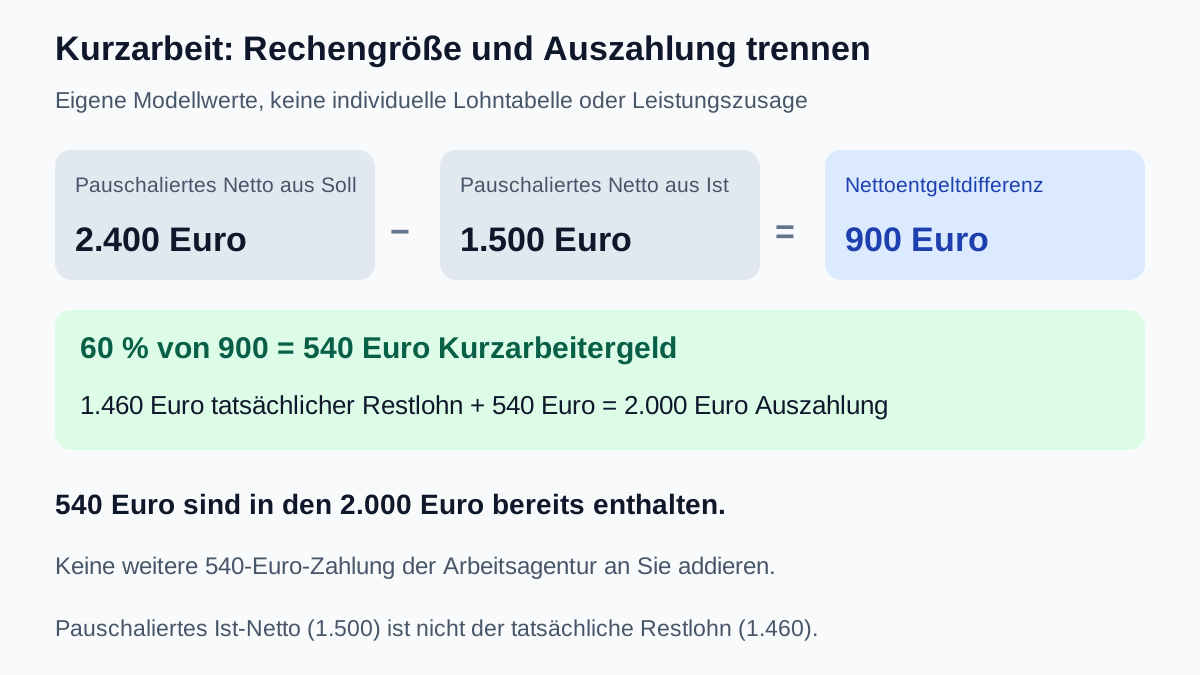
Modell: 540 Euro Kurzarbeitergeld sind in 2.000 Euro Auszahlung enthalten
Eigene frei gewählte Rechenannahmen, keine aktuelle Lohntabelle und keine Leistungszusage: Die Voraussetzungen des allgemeinen 60-Prozent-Satzes sind im Modell erfüllt. Die pauschalierten Nettoentgelte sind bereits korrekt ermittelt und betragen angenommen 2.400 Euro aus dem Soll-Entgelt und 1.500 Euro aus dem Ist-Entgelt. Daraus folgen 2.400 − 1.500 = 900 Euro Nettoentgeltdifferenz und 900 × 0,60 = 540 Euro Kurzarbeitergeld. Es wird hier nicht behauptet, dass diese Pauschalwerte bei einem bestimmten Bruttolohn oder einer bestimmten Steuerklasse entstehen.
Gesonderte, ausdrücklich gesetzte Abwicklungsannahme: Der tatsächliche Restlohn-Auszahlungsbetrag nach allen bereits berücksichtigten Abrechnungspositionen beträgt 1.460 Euro. Er ist nicht die pauschalierte Ist-Netto-Rechengröße von 1.500 Euro. Es gibt keine Aufstockung, weiteren Zuschüsse, Vorschüsse, Korrekturen oder zusätzlichen Einkünfte. Der Arbeitgeber überweist Restlohn und Kurzarbeitergeld zusammen, vollständig und rechtzeitig.
| Rechnung | Betrag und Einordnung |
|---|---|
| 2.400 − 1.500 | 900 Euro gesetzlich maßgebliche Differenz im angenommenen Rechenfall |
| 900 × 60 % | 540 Euro Kurzarbeitergeld im Modell |
| 1.460 tatsächlicher Restlohn + 540 Kurzarbeitergeld | 2.000 Euro gesamte tatsächliche Auszahlung |
| 2.000 + 540 | 2.540 Euro wären eine falsche Doppelzählung |
Weder 60 Prozent des bisherigen vollständigen Nettogehalts noch pauschaliertes Ist-Netto plus Leistung ergibt automatisch die echte Kontogutschrift. Maßgeblich für Ihren Haushalt ist die vollständige Abrechnung mit dem tatsächlichen Zahlungsstand. Sind Beträge getrennt überwiesen, werden die zugehörigen tatsächlichen Teile einmal zusammengerechnet; eine angekündigte, aber noch ausstehende Teilzahlung ist am Ratentag nicht schon verfügbar.
Abrechnung und Zahlungsstatus mit dem Arbeitgeber abgleichen
§ 108 GewO verlangt bei Zahlung des Arbeitsentgelts grundsätzlich eine Abrechnung in Textform mit Zeitraum und Zusammensetzung; Absatz 2 enthält die Ausnahme bei unveränderten Angaben. Lassen Sie Änderungen durch die Kurzarbeit und den gesamten Überweisungsbetrag nachvollziehbar zuordnen. Fragen Sie bei einer unklaren Zeile nach ihrer Bedeutung, statt sämtliche als „Netto“ bezeichneten Werte zu addieren.
- Welcher Abrechnungszeitraum und welcher Kurzarbeitsumfang sind erfasst?
- Welche Soll-/Ist-Grundlagen, pauschalierten Nettoentgelte und welcher Leistungssatz wurden verwendet?
- Wie setzt sich der tatsächliche Restlohn zusammen?
- Ist das Kurzarbeitergeld bereits in der genannten Gesamtauszahlung enthalten?
- Gibt es eine tatsächlich vereinbarte Aufstockung, Abzüge, Vorschüsse oder Korrekturen?
- Was ist bereits überwiesen und welcher Betrag ist noch offen?
- Welche Änderungen sind für den nächsten Monat wirklich bekannt?
Die Informationen der Bundesagentur erläutern außerdem, dass Kurzarbeitergeld dem Progressionsvorbehalt unterliegt. Eine spätere steuerliche Auswirkung gehört in die Jahresplanung; dieser Beitrag berechnet keine individuelle Steuernachzahlung oder Erstattung. Eine sichere Lohnaufstockung oder ein festes Ende der Kurzarbeit wird ebenfalls nicht unterstellt.
Eine Arbeitgeberanfrage kann lauten: „Bitte erläutern Sie für [Monat] Soll- und Ist-Entgelt, zugehörige pauschalierte Nettoentgelte, Leistungssatz und Kurzarbeitergeld. Wie setzt sich der gesamte tatsächliche Überweisungsbetrag zusammen, und ist die Leistung darin bereits enthalten? Bitte ordnen Sie schon erfolgte und noch offene Zahlungen sowie mögliche Korrekturen zu.“ Die Antwort zur Abrechnung ändert keinen Kreditvertrag.
Eine vorhandene Rate neu rechnen, ohne sie doppelt einzutragen
Eigene Haushaltsannahmen für einen vollständig und rechtzeitig bezahlten Modellmonat: Früher waren 2.450 Euro monatlich verfügbar; nun sind es die tatsächlich eingegangenen 2.000 Euro einschließlich der bereits enthaltenen 540 Euro Kurzarbeitergeld. Der Rückgang beträgt 450 Euro. Lebenshaltung und Fixkosten betragen 1.450 Euro, andere bestehende Kreditraten 100 Euro und die hier betrachtete weiterhin geltende Rate 300 Euro.
| Monatsrechnung | Früher | Kurzarbeitsmodell |
|---|---|---|
| Einnahmen | 2.450 Euro | 2.000 Euro |
| Fixkosten | −1.450 Euro | −1.450 Euro |
| Alle bestehenden Raten: 100 + 300 | −400 Euro | −400 Euro |
| Vor Reserve | 600 Euro | 150 Euro |
| Nach selbst gewählten 250 Euro Reserve | 350 Euro | −100 Euro |
Die laufenden Ausgaben sind im Kurzarbeitsmodell mit der Monatssumme gedeckt, die Wunschreserve wird um 100 Euro unterschritten. Das ist kein automatisch negativer Kontostand. Im Haushaltscheck verwenden Sie 2.000 Euro Einkommen, 1.450 Euro Fixkosten, 400 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die 300-Euro-Rate ist in den 400 Euro schon enthalten.
Rein rechnerisch blieben für diese eine betrachtete Rate bei unveränderten anderen Positionen 2.000 − 1.450 − 100 − 250 = 200 Euro. Das ist ein möglicher Gesprächsbetrag, kein Anspruch auf eine 200-Euro-Rate. Nur wenn eine entsprechende Änderung tatsächlich wirksam vereinbart ist, wären im Vergleich 100 + 200 = 300 Euro bestehende Raten einzutragen; dann blieben vor Reserve 250 Euro und danach null. Die ersetzte 300-Euro-Rate und die vorgeschlagenen 200 Euro werden nicht gleichzeitig abgezogen. Kosten, Laufzeit und spätere Nachzahlungen sind damit noch nicht berechnet.
Planen Sie zusätzlich den jeweiligen Fälligkeitstag und weitere Monate. Der Monatscheck bestätigt keine rechtzeitige Gutschrift, dauerhaft gleichbleibende Leistung oder sichere Rückkehr zum früheren Gehalt. Bereits vorhandenes Guthaben gehört in eine eigene Bestandsplanung und wird nicht als jeden Monat neu entstehendes Einkommen gezählt.
Vor der nächsten Fälligkeit einen konkreten neuen Kreditplan klären
Nach § 488 BGB bleiben geschuldete Zinsen und fällige Rückzahlung maßgeblich. Kurzarbeit allein ist keine bestätigte Ratenpause. Prüfen Sie bestehende Vertragsregeln und wenden Sie sich bei einer absehbaren Lücke frühzeitig über den bekannten Bankkontakt an den Kreditgeber. Für eine rechtsgeschäftliche Änderung verlangt § 311 Absatz 1 BGB grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes vorsieht. Eine eigene Änderung des Dauerauftrags oder eine unbeantwortete Anfrage ersetzt sie nicht.
Lassen Sie genau betroffene Raten, Beginn, Befristung, Zinsen, Kosten, Nachzahlung und Enddatum erläutern. Auch der erste Betrag nach einer Reduzierung kann eine zusätzliche Zahlung enthalten. Der Ratgeber zu Stundung und neuem Zahlungsplan zeigt diese gesonderte Prüfung. Eine kleinere Rate beweist keine geringeren Gesamtkosten.
§ 492 Absatz 3 BGB gibt bei bestimmtem Rückzahlungszeitpunkt einen Anspruch auf einen Tilgungsplan. Artikel 247 § 14 EGBGB verlangt Zahlungen, Abstände, Bedingungen und Aufteilung auf Darlehen, Sollzinsen und sonstige Kosten. Bei anpassbaren Zinsen oder Kosten ist die begrenzte Gültigkeit bis zur nächsten Anpassung kenntlich zu machen. Prüfen Sie nach einer Vereinbarung den passenden vollständigen Plan einschließlich erster und letzter Zahlung.
Eine Anfrage kann lauten: „Zu Kredit [Nummer] verändert Kurzarbeit mein tatsächlich verfügbares Monatseinkommen. Für [Monat] sind nach Abrechnung und Zahlungsstand [Betrag] einschließlich bereits enthaltenen Kurzarbeitergelds belegt. Nach notwendigen Ausgaben, anderen Raten und eigener Reserve wären derzeit [Betrag] für diese Rate planbar. Bitte prüfen Sie eine konkrete befristete Lösung ab [Termin] und erläutern Sie sämtliche Kosten, Nachzahlungen, Folgeraten, Enddatum und nächsten Einzug. Eine Rückkehr zum früheren Einkommen ist bislang [nur zutreffenden Status nennen].“ Sichern Sie Antwort und tatsächlich geltende Vereinbarung.
- Leistungsstatus und 60-/67-Prozent-Einstufung geklärt?
- Pauschalierte Rechengrößen vom tatsächlichen Restlohn unterschieden?
- Kurzarbeitergeld innerhalb der Gesamtauszahlung nur einmal gezählt?
- Abrechnung, tatsächliche Gutschriften und Ratentermine abgeglichen?
- Bestehende Rate im Haushaltscheck genau einmal erfasst?
- Eine Änderung tatsächlich vereinbart und vollständigen Plan geprüft?
- Weitere Monate, mögliche Korrekturen und Jahreskosten berücksichtigt?
Wenn die Belastung länger nicht tragbar ist oder bereits Rückstände und Fristen bestehen, lassen Sie die gesamte Situation rechtzeitig mit geeigneter Schuldner- oder Verbraucherberatung prüfen. Eine veränderte Lohnabrechnung entscheidet keine laufende gerichtliche Frist oder bereits ausgesprochene Kreditkündigung.
Bei einer Insolvenz des Arbeitgebers ist die Leistungsabwicklung gesondert zu prüfen. Der Ratgeber zu Insolvenzgeld, Vorschuss und Kreditrate erläutert den Unterschied zwischen abgedecktem Beschäftigungszeitraum und Antragsfrist sowie die Anrechnung bereits erhaltener Beträge. Die Regeln zur Arbeitgeber-Vorleistung beim Kurzarbeitergeld bestimmen diesen anderen Zahlungsweg nicht.
Häufige Fragen
Bekomme ich pauschal 60 Prozent meiner letzten Nettogutschrift?
Nein. § 105 SGB III bezieht den Leistungssatz auf die Nettoentgeltdifferenz. § 106 knüpft diese an pauschalierte Nettoentgelte aus Soll- und Ist-Entgelt. Die konkreten Brutto- und Berechnungsregeln sowie die Einstufung müssen für Ihren Fall geklärt sein.
Warum werden 1.460 Euro Restlohn und nicht 1.500 Euro Ist-Netto addiert?
Im eigenen Modell sind 1.500 Euro die bereits angenommene pauschalierte Netto-Rechengröße aus dem Ist-Entgelt. Der tatsächliche Restlohn nach allen Abrechnungspositionen ist gesondert mit 1.460 Euro angenommen. Rechengröße und wirkliche Auszahlung sind verschiedene Angaben.
Kommen zu den 2.000 Euro noch 540 Euro von der Arbeitsagentur?
Im Modell sind die 540 Euro Kurzarbeitergeld bereits vollständig in den 2.000 Euro Arbeitgeberauszahlung enthalten. Die Arbeitsagentur erstattet dem Arbeitgeber seine Vorleistung; das ist keine zweite Zahlung desselben Betrags an Sie. Getrennte tatsächliche Teilüberweisungen sind ebenfalls nur einmal zu erfassen.
Warum zeigt das Monatsmodell minus 100 Euro nach Reserve?
Von 2.000 Euro Einnahmen bleiben nach 1.450 Euro Fixkosten und 400 Euro bestehenden Raten 150 Euro. Für die selbst gewählten 250 Euro Reserve fehlen 100 Euro. Das bezeichnet den Abstand zur Reserve und nicht automatisch einen negativen Kontostand.
Darf ich die betrachtete Kreditrate nun selbst auf 200 Euro ändern?
Die 200 Euro sind nur der rechnerische Gesprächsbetrag bei unveränderten Modellannahmen. Prüfen Sie Vertragsregeln und eine tatsächlich wirksame Vereinbarung mit dem Kreditgeber. Kosten, Laufzeit, Nachzahlungen und nächster Einzug müssen ebenfalls geklärt werden.
Welche Werte gehören bei unverändertem Kredit in den Haushaltscheck?
Im Modell 2.000 Euro Einkommen, 1.450 Euro Fixkosten, 400 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die 400 Euro enthalten bereits 100 Euro andere Raten plus die betrachteten 300 Euro. Kurzarbeitergeld und diese Rate werden jeweils nur einmal gezählt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 19.10.2026.
- § 95 SGB III – Voraussetzungen des Kurzarbeitergelds
- § 105 SGB III – Leistungssätze und Bemessungsgrundlage
- § 106 SGB III – Pauschalierte Nettoentgelte aus Soll und Ist
- § 108 GewO – Entgeltabrechnung
- § 488 BGB – Zinsen und fällige Rückzahlung
- § 311 BGB – Vereinbarung einer Vertragsänderung
- § 492 BGB – Tilgungsplan bei bestimmter Rückzahlungszeit
- Artikel 247 § 14 EGBGB – Inhalt und Gültigkeit des Tilgungsplans
- Bundesagentur für Arbeit – Kurzarbeitergeld für Arbeitnehmer