Arbeitgeber insolvent: Insolvenzgeld und Kreditrate richtig planen
Insolvenzgeld und Kreditrate: Ereignis, Zweimonatsfrist, Teilzahlungen und Vorschuss trennen. Mit Abrechnungsmodell und Geldplan bis zur nächsten fälligen Rate.
In diesem Artikel
Kurzantwort
Ein eigener Bankkredit läuft bei einer Insolvenz des Arbeitgebers grundsätzlich weiter. Klären Sie zuerst das Insolvenzereignis, den abgedeckten Lohnzeitraum und den rechtzeitigen Insolvenzgeldantrag. Der Lohnzeitraum von drei Monaten ist von der zweimonatigen Antragsfrist zu unterscheiden. Bereits gezahlter Lohn und ein erhaltener Insolvenzgeldvorschuss dürfen nicht doppelt eingeplant werden. Entscheidend für die nächste Kreditrate ist außerdem, welches Geld bis zu deren Fälligkeit tatsächlich verfügbar ist.
Erst Insolvenzereignis und abgedeckten Lohnzeitraum bestimmen
Dieser Beitrag betrifft Beschäftigte in Deutschland mit ausstehendem Arbeitsentgelt und einem eigenen, bereits laufenden Bank-Ratenkredit. Selbstständigkeit, grenzüberschreitende Fälle, besondere Beschäftigungsstatus und eine Insolvenz des Kreditnehmers selbst werden hier nicht beurteilt. Eine Nachricht über Schwierigkeiten des Arbeitgebers belegt noch keinen bestimmten Leistungsanspruch.
§ 165 Absatz 1 SGB III unterscheidet drei Insolvenzereignisse: Eröffnung des Verfahrens über das Arbeitgebervermögen, Abweisung des Eröffnungsantrags mangels Masse oder vollständige Beendigung der inländischen Betriebstätigkeit unter den dort genannten zusätzlichen Voraussetzungen. Beim letzten Fall darf kein Eröffnungsantrag gestellt sein und ein Verfahren muss offensichtlich mangels Masse ausscheiden. Ein verspäteter Lohn oder der bloße Insolvenzantrag ist allein keines dieser Ereignisse.
Bei erfüllten Voraussetzungen betrifft Insolvenzgeld noch offene Entgeltansprüche für die vorausgegangenen drei Monate des Arbeitsverhältnisses. Das sind keine drei frei wählbaren unbezahlten Monate. Wer in Unkenntnis des Ereignisses weiterarbeitet oder die Arbeit aufnimmt, fällt unter die besondere Zeitraumregel des § 165 Absatz 3. Lassen Sie Ereignisdatum, Beschäftigungsende und den konkret zugeordneten Zeitraum von der Arbeitsagentur klären.
Auch nicht jede Position einer Schlussabrechnung ist eingeschlossen. § 166 SGB III schließt unter anderem Ansprüche wegen der Beendigung beziehungsweise für die Zeit nach Beendigung des Arbeitsverhältnisses aus und enthält weitere Ausschlüsse. Eine Abfindung oder ein anderer Beendigungsbetrag darf deshalb nicht ungeprüft als ersetzter laufender Lohn erscheinen.
Nach § 167 SGB III ergibt sich die Leistung aus dem Nettoarbeitsentgelt nach gesetzlichen Abzügen vom auf die maßgebliche monatliche Beitragsbemessungsgrenze begrenzten Brutto. Das ist keine Garantie, dass jede frühere Nettogutschrift vollständig ersetzt wird. Konkrete Grenzen, Abzüge und besondere Steuerkonstellationen sind individuell zu bestimmen; hier wird kein aktueller Euro-Höchstbetrag behauptet.
Drei Monate Lohnzeitraum sind keine drei Monate Antragsfrist
Für den Antrag gilt eine eigene Uhr: § 324 Absatz 3 SGB III nennt eine Ausschlussfrist von zwei Monaten nach dem Insolvenzereignis. Sie beginnt nicht erst mit einer beliebigen späteren Lohnabrechnung. Bei nicht selbst zu vertretender Versäumung sieht die Norm zwei Monate nach Wegfall des Hinderungsgrunds vor; mangelnde erforderliche Sorgfalt bei der Anspruchsdurchsetzung ist ausdrücklich relevant. Verlassen Sie sich daher nicht auf eine automatische Fristverlängerung.
Die Bundesagentur für Arbeit erläutert den Online- und Papierantrag und nennt insbesondere Insolvenzgeldbescheinigung, Verfahrensaktenzeichen, Arbeitsvertrag, gegebenenfalls Kündigung und letzte drei Verdienstabrechnungen. Ergänzen Sie eigene Kontoauszüge und eine Liste tatsächlich erhaltener Lohnteile. Bei besonderen Beschäftigungsstatus sind zusätzliche Nachweise nötig.
Nach § 314 SGB III muss die Insolvenzverwaltung auf Verlangen der Arbeitsagentur unter anderem Entgelt, gesetzliche Abzüge und bereits zur Erfüllung gezahlte Beträge bescheinigen. Auch Abtretungen, Pfändungen und Verpfändungen gehören hinein. In den gesetzlich genannten Fällen trifft die Pflicht den Arbeitgeber, etwa wenn kein Verfahren eröffnet wird oder Eigenverwaltung angeordnet ist. Falls die Bescheinigung fehlt, klären Sie sofort mit der Arbeitsagentur, wie Sie den Antrag fristwahrend stellen und Unterlagen nachreichen können, statt die Zweimonatsfrist verstreichen zu lassen.
| Zu prüfen | Konkrete Unterlage oder Frage |
|---|---|
| Ereignis und Frist | Welches gesetzliche Ereignis liegt wann vor? Bis wann muss der Antrag eingegangen sein? |
| Beschäftigungszeitraum | Welche drei Monate sind zugeordnet, wann endete das Arbeitsverhältnis? |
| Entgelt und Teilzahlungen | Welche Ansprüche sind einbezogen, welche Beträge wurden schon bezahlt? |
| Zahlungsempfänger und Auszahlung | Bestehen Rechte Dritter, ein Vorschuss oder eine Vorfinanzierung? Was steht im Bescheid? |
Vorschuss, endgültige Leistung und Lohnforderung nur einmal erfassen
Eine frühere Zahlung ist möglich, aber nicht automatisch: Nach § 168 SGB III kann die Arbeitsagentur einen Vorschuss leisten, wenn die Verfahrenseröffnung beantragt, das Arbeitsverhältnis beendet und der spätere Anspruch hinreichend wahrscheinlich ist. Die Höhe bestimmt sie nach pflichtgemäßem Ermessen. Ein gestellter Insolvenzantrag allein genügt nicht. Fragen Sie nach Ihrem konkreten Fall und planen Sie keine erfundene Bewilligungsdauer ein.
Der Vorschuss wird auf das Insolvenzgeld angerechnet. Wird kein Anspruch oder nur ein geringerer Anspruch zuerkannt, ist er entsprechend zu erstatten. Deshalb gehört ein bereits erhaltener Vorschuss in die Zahlungsübersicht und wird vom später noch erwarteten Rest abgezogen. Er kommt nicht zusätzlich zur vollständigen endgültigen Leistung hinzu.
Nach § 169 SGB III gehen die den Insolvenzgeldanspruch begründenden Entgeltforderungen bereits mit dem Insolvenzgeldantrag auf die Bundesagentur über. Führen Sie dieselben Forderungen daher nicht nochmals als sicher an Sie auszuzahlende Arbeitgeber-Nachzahlung. Stimmen Sie später eintreffende Zahlungen mit der Arbeitsagentur ab.
§ 170 SGB III regelt außerdem Rechte Dritter bei vorheriger Abtretung, Pfändung oder Verpfändung und besondere Voraussetzungen einer Vorfinanzierung. Daraus können ein anderer Berechtigter und ein anderer Zahlungsweg folgen. Solche Fälle sind vom folgenden einfachen Modell ausgenommen; legen Sie entsprechende Unterlagen vor, bevor Sie einen Betrag als eigenes verfügbares Geld behandeln. Eine Vorfinanzierung durch Dritte ist auch nicht dasselbe wie der persönliche Vorschuss nach § 168.
Handelt es sich stattdessen um einen echten Kredit vom Arbeitgeber, ist zusätzlich dessen eigener Vertrag zu prüfen. Der Ratgeber zum Arbeitgeberdarlehen nach dem Ausscheiden trennt diesen Darlehensanspruch von Lohnabrechnung und Gehaltsvorschuss. Dieser Beitrag behandelt dagegen die Raten bei einer gesonderten Bank.
Modell: 5.000 Euro Leistung enthalten bereits 1.200 Euro Vorschuss
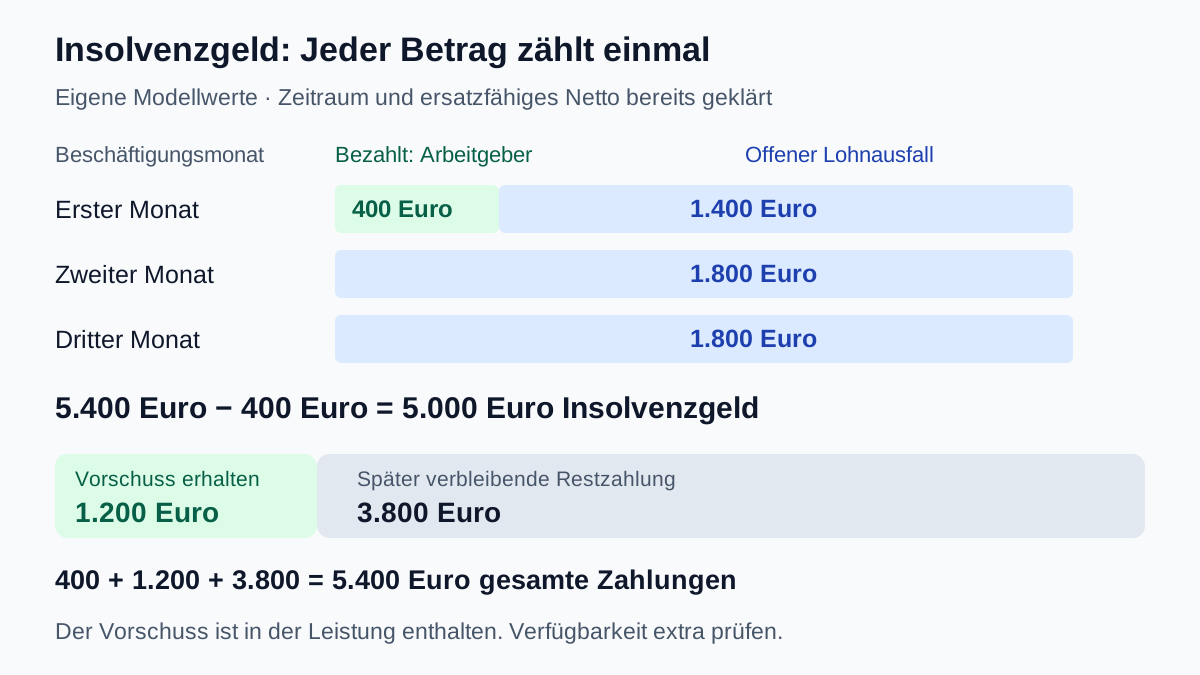
Eigene Rechenannahmen, keine Leistungszusage: Drei Beschäftigungsmonate sind korrekt bestimmt, alle Voraussetzungen einschließlich rechtzeitigen Antrags sind erfüllt. Für jeden Monat sind nach der tatsächlichen gesetzlichen Berechnung bereits 1.800 Euro ersatzfähiger Nettobetrag festgestellt. Begrenzungen und Abzüge sind darin berücksichtigt; Ausschlüsse bestehen im Modell nicht. Es gibt keine Rechte Dritter, Vorfinanzierung, paralleles Arbeitslosengeld oder sonstige anzurechnende Leistungen.
Vor der Antragstellung hat der Arbeitgeber auf den ersten dieser Monate tatsächlich 400 Euro bezahlt; weitere Lohnzahlungen fehlen. Die Teilzahlung ist bereits richtig zugeordnet. Ein persönlicher Vorschuss nach § 168 von 1.200 Euro wurde unter dessen Voraussetzungen tatsächlich bewilligt und ausgezahlt. Die endgültige Insolvenzgeldleistung beträgt im Modell später bestätigte 5.000 Euro.
| Zuordnung | Ersatzfähiger Nettobetrag vor Zahlung | Schon vom Arbeitgeber bezahlt | Noch zu ersetzender Ausfall |
|---|---|---|---|
| Erster Beschäftigungsmonat | 1.800 Euro | 400 Euro | 1.400 Euro |
| Zweiter Beschäftigungsmonat | 1.800 Euro | 0 Euro | 1.800 Euro |
| Dritter Beschäftigungsmonat | 1.800 Euro | 0 Euro | 1.800 Euro |
| Summe | 5.400 Euro | 400 Euro | 5.000 Euro |
Von den 5.000 Euro Insolvenzgeld sind 1.200 Euro bereits als Vorschuss erhalten. Noch auszuzahlen sind daher 5.000 − 1.200 = 3.800 Euro. Über die gesamte Abwicklung ergeben 400 Euro Arbeitgeberzahlung + 1.200 Euro Vorschuss + 3.800 Euro Restzahlung zusammen 5.400 Euro. Die 400 Euro werden nicht erneut ersetzt, und aus der Leistung werden durch den Vorschuss keine 6.200 Euro. Das Beispiel berechnet keine frei wählbaren Nettoansprüche aus einem Bruttolohn.
Eine spätere Restzahlung bezahlt keine vorher fällige Rate
Eine Leistungsberechnung und das Geld am Ratentermin sind unterschiedliche Angaben. Für einen eigenen kurzen Planungsabschnitt des Modells sind zu Beginn 150 Euro tatsächlich verfügbar. Darin sind alle früheren Geldbewegungen bereits berücksichtigt; die alte Arbeitgeberzahlung wird nicht nochmals addiert. Vor der betrachteten Rate gehen die angenommenen 1.200 Euro Vorschuss ein. Die 3.800 Euro Restleistung kommen ausdrücklich erst nach diesem Termin. Es gibt in diesem Abschnitt keine weiteren Einnahmen, Zahlungen oder Kreditrahmen.
| Geld bis zur betrachteten Fälligkeit | Rechnung |
|---|---|
| Verfügbarer Anfangsbetrag plus tatsächlicher Vorschuss | 150 + 1.200 = 1.350 Euro |
| Bis dahin notwendige Ausgaben: 900 Euro Miete und 200 Euro übriger Bedarf | 1.350 − 1.100 = 250 Euro |
| Fällige Bankrate | 300 Euro |
| Fehlbetrag für vollständige Rate | 300 − 250 = 50 Euro |
Die 50-Euro-Lücke bleibt zu klären, obwohl später 3.800 Euro erwartet werden. Das Modell behauptet weder einen bestimmten Auszahlungstermin der Arbeitsagentur noch eine tatsächlich ausgeführte ungedeckte Abbuchung. Eine Teilzahlung ist auch keine bestätigte Vertragsänderung.
Für eine gesonderte künftige Monatsplanung seien 2.100 Euro tatsächlich gesichertes Einkommen aus einem neuen Arbeitsverhältnis, 1.450 Euro Fixkosten und insgesamt 350 Euro bestehende Raten angenommen. In den 350 Euro sind die betrachteten 300 Euro bereits enthalten. 2.100 − 1.450 − 350 = 300 Euro bleiben vor eigener Reserve; nach 250 Euro Reserve sind es 50 Euro. Im Haushaltscheck zur Kreditbelastung sind das 2.100 Euro Einkommen, 1.450 Euro Fixkosten, 350 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve.
Die rückwirkende einmalige Insolvenzgeldzahlung ist kein wiederkehrendes Gehalt des neuen Monats. Addieren Sie weder die 5.000 Euro noch den Vorschuss nochmals zum laufenden Einkommen. Auch ein früherer Verdienst ist ohne gesicherte neue Einkommensgrundlage keine Zusage für kommende Monate. Bei bloßer Kurzarbeit gelten wiederum andere Berechnungs- und Zahlungswege; dazu erklärt der Leitfaden zu Kurzarbeitergeld und Kreditrate den Unterschied zwischen Rechengröße und tatsächlicher Auszahlung.
Mit Zahlungsstand und Ratentermin eine konkrete Banklösung anfragen
Die Insolvenz des Arbeitgebers pausiert einen eigenen Bankkredit nicht automatisch. § 488 BGB verpflichtet zur Zahlung geschuldeter Zinsen und Rückzahlung bei Fälligkeit. Prüfen Sie vorhandene Vertragsregeln und kontaktieren Sie die Bank über bekannte Kontaktdaten frühzeitig, wenn Einnahmen und Fälligkeit auseinanderfallen. Für eine rechtsgeschäftliche Inhaltsänderung verlangt § 311 Absatz 1 BGB grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes bestimmt.
Eine sachliche Anfrage kann lauten: „Zu Kredit [Nummer] ist für [Datum] eine Rate von [Betrag] vorgesehen. Wegen ausstehender Arbeitgeberzahlungen stehen bis dahin nach notwendigen Ausgaben [Betrag] zur Verfügung. Insolvenzgeld ist [nur beantragt / konkret bewilligt]; [Betrag] Vorschuss ist bereits eingegangen und in der Leistung enthalten. Für die Restzahlung gilt [nur belegten Status nennen]. Bitte prüfen Sie eine befristete Lösung und teilen Sie mir betroffene Raten, nächsten Einzug, Kosten, Zinsen, spätere Nachzahlungen und neues Enddatum mit.“
Eine unbeantwortete Anfrage, ein geänderter Dauerauftrag oder eine geschätzte Leistung ersetzt keine tatsächlich wirksame Lösung. Sichern Sie Antwort und Vereinbarung. Eine kleinere vorläufige Rate beweist keine geringeren Gesamtkosten. Laufen bereits Mahn-, Kündigungs- oder gerichtliche Fristen, benötigen diese eine gesonderte zeitnahe Prüfung.
- Insolvenzereignis, Beschäftigungsende und konkreten Leistungszeitraum festgestellt?
- Zweimonatsfrist und nachweisbaren Antragseingang gesichert?
- Bescheinigung, Abrechnungen und tatsächliche Teilzahlungen abgeglichen?
- Vorschuss sowie Abtretungen, Pfändungen oder Vorfinanzierung offengelegt?
- Jede Zahlung einmal gezählt und erst ab tatsächlicher Verfügbarkeit eingeplant?
- Geldbedarf und bestehende Bankrate bis zum nächsten Eingang berechnet?
- Eine Ratenlösung einschließlich Kosten und Nachzahlung tatsächlich geklärt?
Wenn nach notwendigen Ausgaben dauerhaft zu wenig bleibt, prüfen Sie die gesamte Verschuldung mit geeigneter Schuldner- oder Verbraucherberatung. Eine neue Finanzierung ohne tragfähige Rückzahlungsgrundlage löst den zugrunde liegenden Einkommensausfall nicht.
Häufige Fragen
Ist schon der Insolvenzantrag des Arbeitgebers das Insolvenzereignis?
Der bloße Antrag ist keines der in § 165 Absatz 1 SGB III bezeichneten Ereignisse. Die Norm nennt Verfahrenseröffnung, Abweisung mangels Masse oder Betriebseinstellung unter zusätzlichen Voraussetzungen. Für einen Vorschuss nach § 168 kann ein Eröffnungsantrag relevant sein; zusätzlich müssen unter anderem das Arbeitsverhältnis beendet und der Anspruch hinreichend wahrscheinlich sein.
Habe ich für den Insolvenzgeldantrag drei Monate Zeit?
Der dreimonatige Beschäftigungszeitraum betrifft den möglichen Lohnausfall. § 324 Absatz 3 SGB III setzt für den Antrag grundsätzlich zwei Monate nach dem Insolvenzereignis. Die besondere Regel bei nicht selbst zu vertretender Versäumung ist kein allgemeiner Aufschub.
Warum bleiben bei 5.000 Euro Leistung nur 3.800 Euro Restzahlung?
Im eigenen Modell sind von den bestätigten 5.000 Euro bereits 1.200 Euro als persönlicher Vorschuss erhalten. Dieser wird angerechnet. Die zuvor vom Arbeitgeber gezahlten 400 Euro sind bereits aus dem insgesamt 5.400 Euro umfassenden Lohnmodell herausgerechnet.
Darf ich die Arbeitgeber-Nachzahlung zusätzlich zum Insolvenzgeld erwarten?
Die den Insolvenzgeldanspruch begründenden Entgeltforderungen gehen nach § 169 SGB III mit dem Antrag auf die Bundesagentur über. Planen Sie dieselben Forderungen daher nicht doppelt als sichere eigene Einnahmen. Spätere Zahlungen und Rechte Dritter müssen mit der Arbeitsagentur abgeglichen werden.
Reicht eine bewilligte spätere Restzahlung für die aktuelle Kreditrate?
Sie kann vorher fehlendes Geld nicht verfügbar machen. Im Beispiel stehen nach tatsächlichem Vorschuss und notwendigen Ausgaben 250 Euro bereit; die 300-Euro-Rate hat eine 50-Euro-Lücke. Die erst später eingehenden 3.800 Euro ändern diese frühere Terminlücke nicht.
Pausiert die Bankrate nach einer Anfrage automatisch?
Eine Anfrage oder eigene Änderung des Zahlungsauftrags ist keine bestätigte Ratenlösung. Prüfen Sie Vertragsregeln und eine tatsächlich wirksame Vereinbarung. Klären Sie betroffene Termine, Kosten, Zinsen, spätere Nachzahlungen und nächsten Einzug schriftlich mit der Bank.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 19.10.2026.
- § 165 SGB III – Insolvenzereignis und Leistungszeitraum
- § 166 SGB III – Anspruchsausschlüsse
- § 167 SGB III – Höhe des Insolvenzgelds
- § 168 SGB III – Vorschuss, Anrechnung und Erstattung
- § 169 SGB III – Übergang der Entgeltforderungen
- § 170 SGB III – Rechte Dritter und Vorfinanzierung
- § 324 Absatz 3 SGB III – Zweimonatige Ausschlussfrist
- § 314 SGB III – Insolvenzgeldbescheinigung
- § 488 BGB – Laufender Darlehensvertrag
- § 311 BGB – Änderung des Vertragsinhalts
- Bundesagentur für Arbeit – Insolvenzgeld beantragen