Laufender Kredit bei rechtlicher Betreuung: Vertretung und Raten prüfen
Betreuer bestellt und Kredit läuft weiter? Aufgabenkreis, Einwilligungsvorbehalt, mögliche Genehmigung und tatsächlichen Zahlungsplan mit Checkliste prüfen.
In diesem Artikel
Kurzantwort
Eine rechtliche Betreuung macht die betreute Person nicht automatisch geschäftsunfähig und setzt einen wirksamen alten Kredit nicht allein deshalb aus. Prüfen Sie den aktuellen gerichtlichen Aufgabenkreis, einen gegebenenfalls gesonderten Einwilligungsvorbehalt und die konkrete geplante Erklärung. Bestätigen Sie mit der Bank die berechtigte Kommunikation, den Zahlungsstand und den nächsten Termin. Eine neue Rate oder neue Verpflichtung braucht eine eigenständige Prüfung; ein Haushaltsvergleich ersetzt weder Zustimmung noch gegebenenfalls erforderliche gerichtliche Genehmigung.
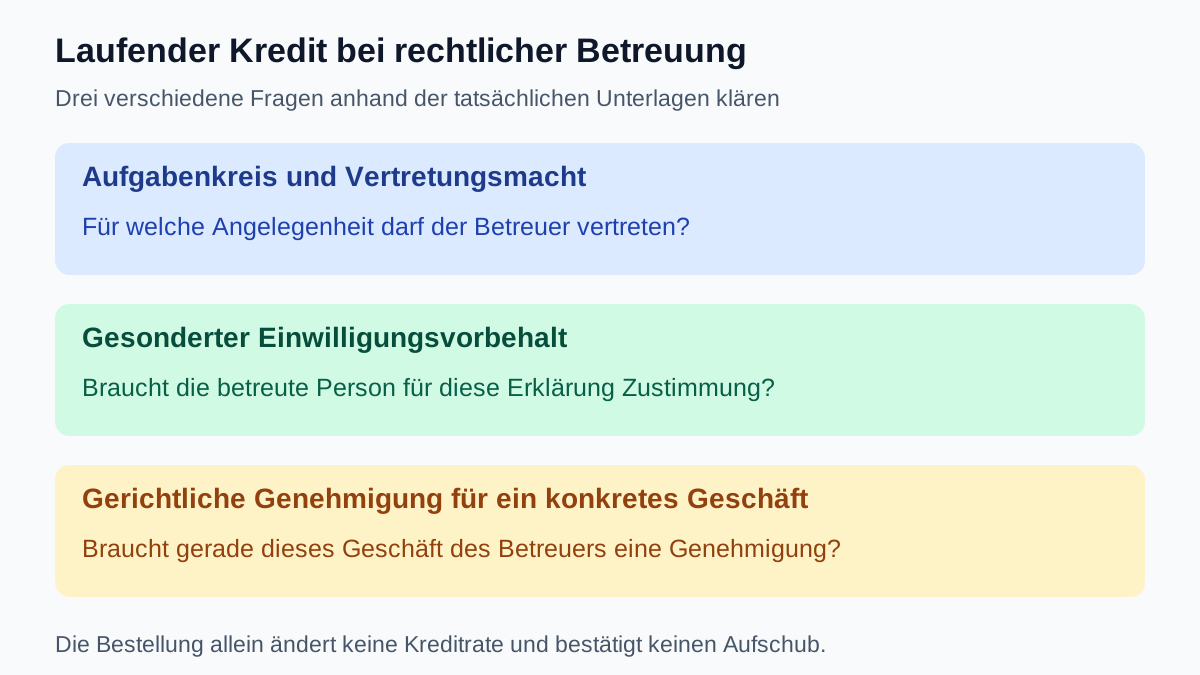
Ein bestehender Kredit und die Betreuung sind zwei verschiedene Fragen
Dieser Leitfaden betrifft einen bereits bestehenden privaten Kredit eines Erwachsenen in Deutschland, für den später eine rechtliche Betreuung eingerichtet wird. Er entscheidet weder die Geschäftsfähigkeit einer konkreten Person noch einen medizinischen Sachverhalt. Neue Kreditaufnahmen, Immobiliengeschäfte und gerichtliche Streitverfahren brauchen eine gesonderte Prüfung.
Die Bestellung einer Betreuerin oder eines Betreuers macht die betreute Person nicht automatisch geschäftsunfähig. Das erläutert das Bundesjustizministerium zum reformierten Betreuungsrecht. Für die rechtliche Einordnung einer Erklärung sind die tatsächlichen Voraussetzungen im jeweiligen Zeitpunkt maßgeblich; siehe § 104 BGB und § 105 BGB. Eine spätere Betreuerbestellung beweist deshalb für sich weder die Unwirksamkeit noch die Wirksamkeit eines früheren Kreditabschlusses.
Bei einem wirksamen Darlehensvertrag bleiben die geschuldeten Zinsen und die fällige Rückzahlung nach § 488 BGB zu beachten. Die Betreuung ist für sich kein Schuldenerlass und keine bestätigte Ratenpause. Sammeln Sie Vertrag, Nachträge, Kontoauszüge, aktuellen Zahlungsplan und Schreiben mit laufenden Terminen. Ist die Wirksamkeit des ursprünglichen Abschlusses konkret streitig, lassen Sie diese anhand der damaligen Umstände gesondert prüfen.
Gerichtlichen Aufgabenkreis und Bestellungsurkunde lesen
Nach § 1815 Absatz 1 BGB ordnet das Gericht die einzelnen Aufgabenbereiche an. § 1823 BGB erlaubt gerichtliche und außergerichtliche Vertretung innerhalb dieses Aufgabenkreises. Prüfen Sie den tatsächlichen Wortlaut: Erfasst die Bestellung die betreffende Vermögens- oder Darlehensangelegenheit? Eine Betreuung nur für einen anderen Bereich ist kein pauschaler Nachweis für jedes Bankgeschäft.
Die Bestellungsurkunde nach § 290 FamFG soll unter anderem Personen, einzelne Aufgabenbereiche und einen angeordneten Einwilligungsvorbehalt bezeichnen; bei vorläufiger Bestellung auch das Ende der Maßnahme. Absatz 2 erlaubt unter Voraussetzungen eine weitere, eingeschränkt ausgewiesene Urkunde. Gleichen Sie den aktuellen Nachweis und gegebenenfalls spätere Änderungen mit der konkreten Angelegenheit ab.
| Unterlage | Konkreter Prüfpunkt beim laufenden Kredit |
|---|---|
| Aktueller Beschluss und Bestellungsurkunde | Person, tatsächlich erfasster Aufgabenbereich und mögliche Befristung |
| Gesonderte Anordnung eines Einwilligungsvorbehalts | Welche eigenen Erklärungen der betreuten Person sind erfasst? |
| Kreditvertrag und aktueller Plan | Gläubiger, Rate, nächste Fälligkeit, Rückstände und bisherige Zahlungen |
| Beabsichtigte neue Erklärung | Auskunft, Zahlungsabwicklung, Vertragsänderung oder neues Geschäft? |
Auch der Umgang mit Post ist nicht einfach mit jeder Betreuung mitumfasst: § 1815 Absatz 2 Nummer 6 BGB verlangt für Entscheidungen über Entgegennahme, Öffnen und Anhalten der Post einen ausdrücklich angeordneten Aufgabenbereich. Klären Sie den konkreten Schriftverkehr, statt allein aus einem allgemeinen Unterstützungsbedarf eine umfassende Postbefugnis abzuleiten.
Eine rechtsgeschäftlich erteilte Vollmacht ist wiederum ein anderer Ausgangspunkt. Der Ratgeber zur Kreditvertretung per Vollmacht behandelt deren Umfang und besondere Anforderungen beim Abschluss. Übertragen Sie eine dortige Abschlussvollmacht nicht ungeprüft auf die gerichtlich angeordnete Betreuung oder umgekehrt.
Eigenes Handeln und Einwilligungsvorbehalt gesondert prüfen
§ 1821 BGB verpflichtet den Betreuer, die Person beim eigenen rechtlichen Handeln zu unterstützen und Vertretungsmacht nur im erforderlichen Umfang zu nutzen. Wünsche und persönliche Besprechung gehören dazu; das Gesetz enthält dabei Grenzen und Regeln zum mutmaßlichen Willen. Eine Betreuung bedeutet daher nicht, dass jede Entscheidung automatisch ohne die betreute Person getroffen wird.
Ein Einwilligungsvorbehalt nach § 1825 BGB ist eine gesonderte gerichtliche Anordnung. Er betrifft die vom Gericht erfassten Willenserklärungen in einem Aufgabenbereich. Prüfen Sie, ob gerade die geplante Erklärung darunter fällt. Absatz 3 nennt Ausnahmen für lediglich rechtlich vorteilhafte Erklärungen und, soweit das Gericht nichts anderes anordnet, geringfügige Angelegenheiten des täglichen Lebens. Ein neuer Kredit oder eine belastende neue Ratenabrede darf nicht allein wegen einer kleinen Monatsrate als solche Ausnahme behandelt werden.
Aufgabenkreis, Einwilligungsvorbehalt und Geschäftsfähigkeit sind getrennt zuzuordnen. Ein eigener Haushaltsüberschuss beantwortet keine dieser Fragen. Unterschreiben Sie bei Unklarheit nicht einfach wechselseitig für dieselbe Person; lassen Sie zunächst klären, wer die konkrete Erklärung wirksam abgeben beziehungsweise ihr zustimmen muss.
Neue Verpflichtungen nicht mit der normalen Rückzahlung verwechseln
§ 1854 Nummer 2 BGB verlangt für die Aufnahme von Geld auf Kredit durch den Betreuer grundsätzlich eine Genehmigung des Betreuungsgerichts. Die Vorschrift enthält eine besondere Ausnahme für die dort beschriebene Überziehungsmöglichkeit des Girokontos für bereitzuhaltendes Verfügungsgeld. Sie ist keine allgemeine Freigabe für jeden Dispo oder neuen Kredit.
Die Weiterzahlung einer geklärten alten Rate ist von einer neuen Kreditaufnahme zu unterscheiden. Bei Umschuldung, zusätzlicher Auszahlung, Schuldübernahme, Bürgschaft oder Vergleich müssen Art des Geschäfts, Vertretungsumfang und mögliche Genehmigungserfordernisse konkret geprüft werden. § 1854 nennt neben Kreditaufnahmen weitere Geschäfte und Ausnahmen; aus dem Wort „Ratenvereinbarung“ folgt nicht, dass stets alles genehmigungsfrei oder stets derselbe Tatbestand erfüllt ist.
Stimmen Sie mit der Bank einen nachgewiesenen Vertreterkontakt und die benötigten Unterlagen über bekannte sichere Kontakte ab. Verwenden Sie einen passenden Zugang für die tatsächliche Rolle; geben Sie sich nicht als eine andere Person aus und tauschen Sie keine fremden Zugangsdaten oder TANs aus. Eine Mitteilung über die Betreuung ändert allein noch keinen Zahlungstermin.
Eine gewollte Vertragsänderung benötigt grundsätzlich eine entsprechende Vereinbarung, soweit das Gesetz nichts anderes vorsieht; siehe § 311 Absatz 1 BGB. Der Prüfplan zu Stundung, Zinsen und neuem Ratenplan hilft beim Vergleich der konkreten Änderung. Vertretungs- und Genehmigungsfragen bleiben zusätzlich zu klären.
Die reine Betreuerrolle macht die Person nicht automatisch zum Mitdarlehensnehmer. Das ist keine Aussage, dass ein Betreuer nie persönlich verantwortlich sein kann: § 1826 BGB regelt die Haftung gegenüber der betreuten Person bei zu vertretender Pflichtverletzung. Zusätzlich übernommene eigene Vertragsverpflichtungen sind gesondert zu lesen.
Beispiel: Den Haushalt der betreuten Person rechnen
Eigene frei gewählte Monatsbeträge, ohne Aussage über eine konkrete Person oder einen gesetzlichen Freibetrag: Tatsächlich verfügbare Einnahmen betragen 1.890 Euro. Lebenshaltung und Fixkosten betragen 1.330 Euro, andere bestehende Kreditraten 90 Euro. Die geklärte weiter laufende Rate des betrachteten alten Kredits beträgt 240 Euro.
| Monatsrechnung | Bestehender Plan | Nur gedachte, noch nicht vereinbarte Änderung |
|---|---|---|
| Betrachtete Kreditrate | 240 Euro | 200 Euro |
| Nach Fixkosten und sämtlichen Raten | 1.890 − 1.330 − 90 − 240 = 230 Euro | 1.890 − 1.330 − 90 − 200 = 270 Euro |
| Nach selbst gewählter Reserve von 250 Euro | −20 Euro | 20 Euro |
Im alten Plan sind die genannten laufenden Ausgaben noch gedeckt, die Wunschreserve wird um 20 Euro unterschritten. Die gedachte kleinere Rate verbessert den Monatsabstand um 40 Euro, ist aber noch keine wirksame Änderung. Kosten, Laufzeit, Vertretung und gegebenenfalls Genehmigungen müssen vor einer tatsächlichen Zusage geklärt sein. Eine niedrigere Monatsrate beweist keine niedrigeren Gesamtkosten.
Im Haushaltscheck zur Kreditbelastung rechnen Sie den bestehenden Plan mit 1.890 Euro Einkommen, 1.330 Euro Fixkosten, 330 Euro bestehenden Raten, 0 Euro neuer Rate und 250 Euro Reserve. Die 330 Euro enthalten 90 + 240 Euro. Für einen ausdrücklich nur gedachten Vergleich mit 200 Euro wären es insgesamt 290 Euro bestehende Raten; behandeln Sie diesen Vergleich nicht als bereits geltenden Plan. Der Rechner prüft weder gerichtliche Befugnisse noch eine Zustimmung.
Die Einnahmen und Raten gehören im Modell in den Haushalt der betreuten Person. Sie werden nicht allein wegen der Vertreterrolle als eigene neue Kreditschuld des Betreuers gebucht. Für die tatsächliche Rückzahlung bleibt außerdem der Zahlungsabgleich nötig: Nach § 362 BGB kommt es auf die bewirkte geschuldete Leistung an. Eine angekündigte oder vorbereitete Überweisung beweist noch keine Anrechnung. Bestätigte Zahlungen dürfen nicht für denselben Zeitraum erneut als offen gerechnet werden.
Checkliste vor dem nächsten Termin
- Vertrag, Nachträge, Forderungsstand und nächsten tatsächlichen Zahlungstermin sichern.
- Aktuellen Beschluss und Bestellungsurkunde mit der konkreten Kreditangelegenheit abgleichen.
- Eigenes Handeln, mögliche Vertretung und einen gesonderten Einwilligungsvorbehalt auseinanderhalten.
- Wünsche und gesicherte Mittel der betreuten Person in die Besprechung einbeziehen.
- Alte Zahlungsabwicklung von neuer Auszahlung, Vergleich oder anderer Verpflichtung unterscheiden.
- Bei einer geplanten Änderung erforderliche Vertretung, Zustimmung und gegebenenfalls gerichtliche Genehmigung klären.
- Bankkontakt, Zahlungsweg, tatsächliche Anrechnung und gegebenenfalls neuen Plan dokumentieren.
- Bei streitiger Wirksamkeit, Rückständen oder gerichtlichen Schreiben Fristen individuell prüfen lassen.
Eine sachliche Anfrage an die Bank kann lauten: „Zum Darlehen [Nummer] möchte ich die weitere Kommunikation und Zahlungsabwicklung klären. Bitte teilen Sie mit, welche Nachweise zum einschlägigen Aufgabenbereich benötigt werden, und übersenden Sie den aktuellen Forderungsstand mit bisherigen Buchungen und nächster Fälligkeit an die hierfür berechtigte Person. Eine Änderung der Rate oder eine neue Verpflichtung ist mit dieser Anfrage noch nicht vereinbart.“ Verwenden Sie die Formulierung nur entsprechend der tatsächlichen Rolle. Sie ersetzt keine fristgerechte Reaktion auf ein anderes Schreiben.
Häufige Fragen
Macht eine Betreuerbestellung einen früheren Kredit automatisch unwirksam?
Nein. Die Bestellung allein beweist keine Geschäftsunfähigkeit und entscheidet nicht die Wirksamkeit eines früheren Abschlusses. Bei konkreten Zweifeln sind die tatsächlichen Voraussetzungen zur Zeit der jeweiligen Erklärung gesondert zu prüfen.
Darf jeder Betreuer alle Kreditangelegenheiten regeln?
Die Vertretungsmacht besteht im gerichtlich angeordneten Aufgabenkreis. Prüfen Sie aktuelle Bestellung, einzelne Aufgabenbereiche und die konkrete Erklärung. Eine Betreuung für einen anderen Bereich ist kein pauschaler Nachweis für jedes Bankgeschäft.
Ist der Einwilligungsvorbehalt dasselbe wie die Bestellung?
Nein. Er ist eine gesonderte Anordnung für bestimmte Willenserklärungen im Aufgabenbereich. Umfang und gesetzliche Ausnahmen sind zu prüfen. Er ist zudem von der gerichtlichen Genehmigung eines konkreten Geschäfts des Betreuers zu unterscheiden.
Muss der Betreuer den Kredit allein wegen seiner Rolle aus eigenem Geld zahlen?
Die reine Betreuerrolle ist keine automatische Mitdarlehensnehmerschaft. Eine eigene zusätzlich übernommene Verpflichtung und eine Haftung wegen zu vertretender Pflichtverletzung gegenüber der betreuten Person sind gesonderte Fragen.
Darf eine rechnerisch tragbare kleinere Rate sofort gezahlt werden?
Die eigene Rechnung ändert den Vertrag nicht. Im Modell ist die 200-Euro-Rate nur ein gedachter Vergleich. Vor einer tatsächlichen Änderung sind Vereinbarung, Vertretung und gegebenenfalls Genehmigung sowie Kosten und neuer Plan zu klären.
Ist jede neue Kreditaufnahme durch einen Betreuer ohne Gericht möglich?
§ 1854 Nummer 2 BGB verlangt grundsätzlich eine Genehmigung für die Geldaufnahme auf Kredit und enthält eine eng beschriebene Girokonto-Ausnahme. Diese darf nicht auf jeden Dispo oder Kredit übertragen werden. Die Weiterzahlung einer geklärten alten Rate ist ein anderer Vorgang.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.10.2026.
- § 1815 BGB – Aufgabenbereiche und ausdrücklich angeordnete Postbefugnis
- § 1821 BGB – Unterstützung, Wünsche und erforderliche Vertretung
- § 1823 BGB – Vertretungsmacht im Aufgabenkreis
- § 1825 BGB – Einwilligungsvorbehalt und Ausnahmen
- § 1826 BGB – Haftung bei zu vertretender Pflichtverletzung
- § 1854 BGB – Genehmigungsbedürftige Geschäfte
- § 104 BGB – Geschäftsunfähigkeit gesondert beurteilen
- § 105 BGB – Wirksamkeit der konkreten Erklärung
- § 488 BGB – Pflichten aus einem wirksamen Darlehensvertrag
- § 311 BGB – Vertragsänderung und Vereinbarung
- § 362 BGB – Bewirkte Leistung und Zahlungsabgleich
- § 290 FamFG – Bestellungsurkunde und ausgewiesener Umfang
- BMJV – Reformiertes Betreuungsrecht und FAQ zur Selbstbestimmung