Ehegattenunterhalt bleibt aus: Kreditrate und Eingang prüfen
Eigener Unterhalt nach Scheidung fehlt? Titel, Fälligkeit und tatsächliche Zahlung von der Kreditrate trennen. Mit Monatsübersicht und Haushaltsrechnung.
In diesem Artikel
Kurzantwort
Planen Sie die eigene Bankrate mit tatsächlich verfügbaren Mitteln. Ein Anspruch oder Unterhaltstitel ist noch kein Geldeingang. Prüfen Sie bei ausbleibendem eigenem Ehegattenunterhalt nach Scheidung die geltende Grundlage, Fälligkeit, Zahlungen und passende Durchsetzung. Klären Sie eine absehbare Kreditlücke parallel mit der Bank; die Zahlungspflicht einer früheren Eheperson schafft allein keine vereinbarte Ratenpause.
Welcher Unterhalt und welcher eigene Kredit sind betroffen?
Dieser Leitfaden betrifft den eigenen nachehelichen Ehegattenunterhalt einer geschiedenen Person in Deutschland und deren allein bestehenden Bankkredit. Es geht um den Zahlungsausfall beim Empfang von Unterhalt. Kindesunterhalt, Trennungsunterhalt vor der Scheidung, ein interner Ausgleich für gemeinsam bezahlte Kreditraten und Pfändungsschutz haben eigene Regeln.
§ 1569 BGB stellt nach der Scheidung die Eigenverantwortung in den Ausgangspunkt. Ein Unterhaltsanspruch gegen die frühere Eheperson besteht nur nach den weiteren gesetzlichen Voraussetzungen. Weder die frühere Ehe noch eine hohe eigene Kreditrate begründet allein einen bestimmten Unterhaltsbetrag. Dieser Beitrag berechnet deshalb keinen individuellen Anspruch oder Selbstbehalt.
Sammeln Sie die tatsächliche Grundlage: gerichtlichen Beschluss oder andere Regelung, spätere Änderungen, erfassten Zeitraum, Monatsbetrag, Fälligkeit und Zahlungsnachweise. Halten Sie Unterhaltsverpflichteten und Kreditgeber getrennt. Ein Anspruch gegen die frühere Eheperson ist kein Anspruch gegen die Bank auf Übernahme Ihrer Rate.
Stehen dagegen beide Personen im Kreditvertrag, prüfen Sie zusätzlich den Ratgeber zum gemeinsamen Kredit nach einer Trennung. Eine behauptete Unterhaltszahlung und ein interner Kreditratenanteil dürfen nicht ohne Zuordnung als dieselbe Leistung behandelt werden.
Monatliche Fälligkeit und ein vollstreckbarer Beschluss sind noch kein Kontoguthaben
Für laufenden nachehelichen Unterhalt sieht § 1585 Absatz 1 BGB eine monatlich im Voraus zu zahlende Geldrente vor. Prüfen Sie die konkrete wirksame Regelung und den darin erfassten Zeitraum. Eine angekündigte Überweisung ersetzt keine tatsächliche Zahlung.
Bei einer gerichtlichen Endentscheidung in einer Familienstreitsache ist die Wirksamkeit wichtig: Nach § 116 Absatz 3 FamFG tritt sie grundsätzlich mit Rechtskraft ein; das Gericht kann sofortige Wirksamkeit anordnen und soll dies bei einer Unterhaltsverpflichtung tun. Daraus folgt nicht, dass Sie die konkrete Anordnung oder den Rechtskraftstand ungeprüft unterstellen dürfen.
§ 120 FamFG verweist für die Vollstreckung in Familienstreitsachen auf die ZPO; Endentscheidungen sind mit Wirksamwerden vollstreckbar. Die Norm enthält außerdem Regeln zur Einstellung oder Beschränkung unter bestimmten Voraussetzungen. Lassen Sie Beschluss, Wirksamkeit und Voraussetzungen einer konkreten Maßnahme abgleichen. Ein Titel und die Möglichkeit einer Vollstreckung garantieren weder erfolgreiche Beitreibung noch einen bestimmten Zahlungstag.
Behauptet die verpflichtete Person veränderte Verhältnisse, klären Sie den tatsächlichen rechtlichen Stand. § 238 FamFG regelt die Abänderung gerichtlicher Endentscheidungen über künftig fällig werdende wiederkehrende Leistungen, unter anderem bei wesentlichen Veränderungen und mit eigenen zeitlichen Regeln. Eine bloße Nachricht „Ich zahle weniger“ beweist keine bereits wirksame Änderung. Umgekehrt dürfen Sie einen tatsächlich geänderten Beschluss nicht ignorieren. Für Vergleiche und andere Titel ist der passende Änderungsweg gesondert zu prüfen.
Jeden offenen Monat mit tatsächlichen Zahlungen abgleichen
Führen Sie eine Liste mit Monat, tatsächlich geschuldetem Betrag, Fälligkeit, Zahlungstag, Zahlungszweck und noch offenem Betrag. § 362 BGB knüpft Erfüllung an die bewirkte geschuldete Leistung. Eine Zahlungsankündigung oder ein gespeicherter Auftrag ist noch kein entsprechender Eingang; eine spätere Bestätigung ist ein Nachweis und begründet nicht erst eine schon wirksame Erfüllung.
Prüfen Sie bei Teilzahlungen die nachvollziehbare Zuordnung. Wird nur „Unterhalt“ angegeben, sind Bezugsmonat, gegebenenfalls Rückstände und sonstige Positionen konkret zu klären. Die folgende Rechnung setzt eine eindeutige wirksame Zuordnung ausdrücklich voraus und bestimmt nicht selbst eine gesetzliche Anrechnungsreihenfolge.
Dokumentieren Sie auch direkt an Dritte erbrachte Leistungen, behauptete Verrechnungen und schon berücksichtigte Beträge, soweit im konkreten Fall relevant. Ob solche Vorgänge die geschuldete Leistung erfüllen, muss rechtlich passen; bloßes Behaupten oder eigene Verrechnung im Haushaltsplan genügt nicht. Fordern Sie nicht denselben bereits wirksam erfüllten Betrag ein zweites Mal.
Modell: 800 Euro fällig, 150 Euro erhalten, 650 Euro noch offen
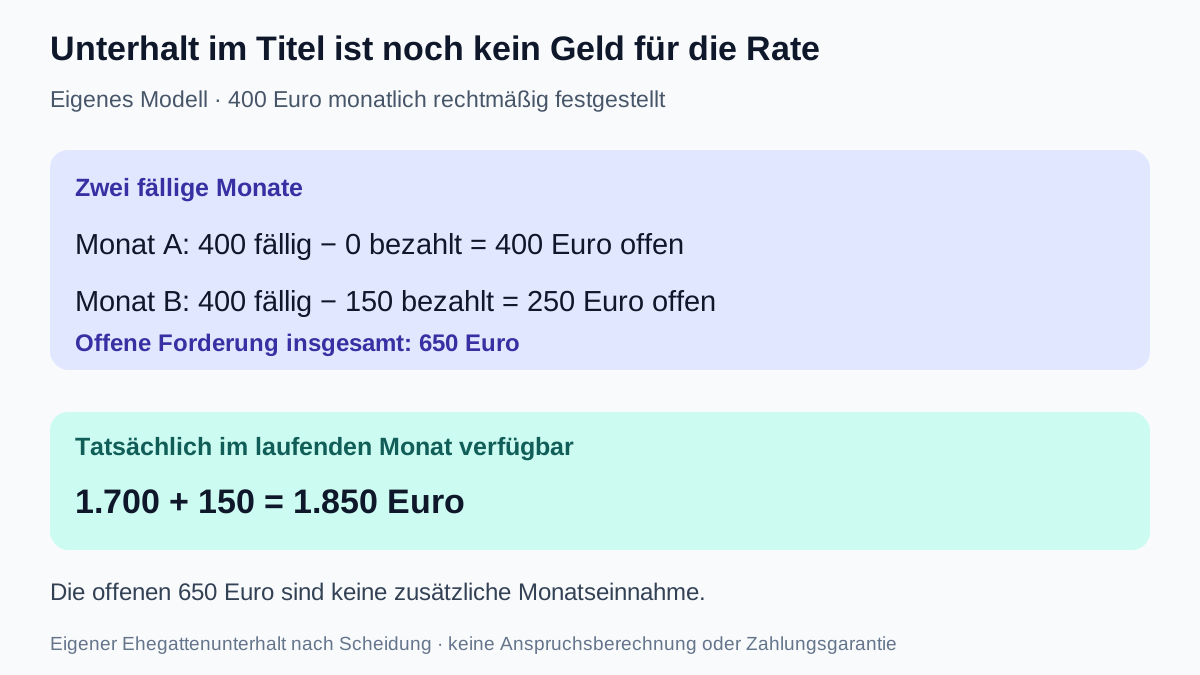
Eigene vereinfachte Annahmen: Ein wirksamer, rechtskräftiger gerichtlicher Beschluss verpflichtet die frühere Eheperson rechtmäßig zu monatlich 400 Euro eigenem nachehelichem Unterhalt. Er gilt für beide betrachteten Monate unverändert. Es gibt keine weiteren Bedingungen, Änderungen, anderen Erfüllungsvorgänge, Zinsen, Kosten oder Rechte Dritter. Anspruch und Fälligkeit sind vollständig geklärt; der Betrag wird hier nicht anhand von Einkommen oder Tabellen berechnet.
Am Stichtag sind der volle Vormonat A und der volle laufende Monat B fällig. Auf Monat A ist nichts bezahlt. Im laufenden Monat B sind tatsächlich 150 Euro auf dem Girokonto eingegangen und eindeutig auf dessen Unterhalt angerechnet. Weitere Zahlungen gibt es im Modell nicht.
| Bezugsmonat | Fällig | Wirksam bezahlt | Noch offen |
|---|---|---|---|
| Vormonat A | 400 Euro | 0 Euro | 400 Euro |
| Laufender Monat B | 400 Euro | 150 Euro | 250 Euro |
| Beide Monate zusammen | 800 Euro | 150 Euro | 650 Euro |
Kontrolle: 2 × 400 − 150 = 650 Euro. Die aktuelle Monatslücke im Unterhalt beträgt 400 − 150 = 250 Euro; der gesamte offene Anspruch umfasst zusätzlich die 400 Euro aus Monat A. Diese 650 Euro sind eine offene Forderung, kein schon verfügbares Guthaben und keine sicher zugesagte Nachzahlung.
Kommt später eine Zahlung, ordnen Sie sie genau einmal zu. Eine Rückstandszahlung für Monat A darf nicht zugleich als Zahlung auf Monat B abgezogen werden. Der Rechtsanspruch kann fortbestehen, während die Mittel für die heute fällige Kreditrate tatsächlich fehlen. Die Rechnung sagt nicht voraus, ob und wann die 650 Euro beigetrieben werden.
Für die Rate zählt im laufenden Modellmonat nur der tatsächliche Eingang
Für Monat B werden 1.700 Euro sicher verfügbares eigenes Nettoeinkommen angenommen. Der einzige weitere tatsächlich verfügbare Eingang sind die genannten 150 Euro eigener Ehegattenunterhalt. Kindbezogene oder sonst für andere Personen bestimmte Beträge sind nicht enthalten. Die Monatsmittel betragen damit 1.700 + 150 = 1.850 Euro. Ein entsprechender Monat mit vollständig rechtzeitig gezahlten 400 Euro hätte 2.100 Euro.
| Monatsposition | Tatsächlicher Modellstand B | Vergleich bei voller Unterhaltszahlung |
|---|---|---|
| Verfügbare Einnahmen | 1.850 Euro | 2.100 Euro |
| Notwendige Ausgaben | − 1.450 Euro | − 1.450 Euro |
| Eigene bestehende Kreditrate | − 300 Euro | − 300 Euro |
| Vor gewünschter Monatsreserve | 100 Euro | 350 Euro |
| Nach 200 Euro geplanter Reserve | − 100 Euro | 150 Euro |
Die laufenden Modellausgaben einschließlich Rate sind mit der Monatssumme noch gedeckt, aber die geplante Reserve wird um 100 Euro verfehlt. Dieser negative Abstand ist kein Nachweis einer bereits eingetretenen Kontoüberziehung. Zudem ist für die Rate am konkreten Tag zu prüfen, ob die 150 Euro Unterhalt und das eigene Einkommen bis dahin tatsächlich verfügbar waren.
Im Haushaltsrechner tragen Sie 1.850 Euro Einkommen, 1.450 Euro Fixkosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve ein. Für den Vergleich ändern Sie nur die Einnahmen auf 2.100 Euro. Die 650 Euro offene Forderung werden nicht als weitere Einnahme hinzugerechnet; auch die 300-Euro-Rate wird nicht doppelt erfasst.
Eine später wirklich erhaltene Rückstandszahlung gehört als einmaliger Zufluss in den Zahlungsplan. Sie beweist keine dauerhaft um denselben Betrag höheren Monatseinnahmen. Der Leitfaden zu schwankendem Einkommen und Monatsreserve hilft dabei, mehrere Monate und einen tatsächlich vorhandenen Puffer zusammen zu betrachten.
Unterhaltsdurchsetzung und Bankvereinbarung parallel klären
Bei ausbleibendem Unterhalt sichern Sie Unterlagen und lassen zeitnah prüfen, welche Aufforderung oder Vollstreckung zum vorhandenen Titel passt. Geben Sie gerichtliche Schreiben und Änderungsanträge zur konkreten Prüfung weiter. Ein allgemeiner Budgetrechner ersetzt diese Schritte nicht und setzt keine Verfahrensfrist aus.
Die eigene Bankrate ist eine andere Verpflichtung. § 488 Absatz 1 BGB regelt geschuldete Zinsen und Rückzahlung bei Fälligkeit. Dass eine dritte Person Unterhalt schuldet, schafft allein keine vereinbarte Ratenpause gegenüber Ihrer Bank. Prüfen Sie vorhandene Vertragsregeln und informieren Sie die Bank früh, wenn eine konkrete Lücke absehbar ist.
Für eine rechtsgeschäftliche Vertragsänderung gilt grundsätzlich § 311 Absatz 1 BGB, soweit das Gesetz keine Ausnahme vorsieht. Klären Sie betroffene Rate, Zahlungsdatum, Zinsen, Kosten, spätere Nachzahlung und nächsten Einzug. Eine noch unbeantwortete Bitte oder ein selbst verkleinerter Dauerauftrag ist kein nachgewiesener neuer Plan.
Eine sachliche Bankanfrage kann lauten: „Zu Kredit [Nummer] ist die Rate [Betrag] am [Datum] vorgesehen. Von dem für [Monat] geschuldeten eigenen Ehegattenunterhalt sind bislang tatsächlich [Betrag] eingegangen. Eine weitere Zahlung ist derzeit [nur zutreffenden Status nennen]. Nach notwendigen Ausgaben stehen bis zur Fälligkeit [Betrag] zur Verfügung. Bitte prüfen Sie eine konkrete befristete Lösung und erläutern Sie Kosten, neue Termine und Nachzahlungen.“ Bezeichnen Sie einen Anspruch oder ein angekündigtes Vollstreckungsverfahren nicht als bereits erhaltenes Geld.
Diese Unterlagen halten Anspruch und verfügbares Geld auseinander
- Eigener nachehelicher Unterhalt von Kindesunterhalt und internem Kreditausgleich getrennt?
- Geltende Grundlage, Betrag, Fälligkeit und etwaige Änderungen geprüft?
- Bei gerichtlichem Beschluss Wirksamkeit beziehungsweise Rechtskraft und passende Vollstreckungsvoraussetzungen geklärt?
- Jede Zahlung mit Monat, Betrag, Eingang und Zuordnung erfasst?
- Offene Forderung von aktuellem Guthaben und einer bloß möglichen Nachzahlung getrennt?
- Monatssumme, gewünschte Reserve und tatsächliches Geld am Ratentag einzeln geprüft?
- Eine nötige Bankänderung wirklich vereinbart und vollständig nachgerechnet?
Bewahren Sie aktuelle Unterlagen und Buchungen zusammen auf. Bei einer dauerhaften Lücke benötigen Sie sowohl eine passende rechtliche Prüfung der Unterhaltsforderung als auch einen tragfähigen Schulden- und Haushaltsplan. Ein Titel, eine einzelne Teilzahlung oder eine neue Kreditaufnahme garantiert keinen verlässlichen laufenden Eingang.
Häufige Fragen
Begründet eine hohe Kreditrate schon einen Unterhaltsanspruch?
Nein. § 1569 BGB stellt nach Scheidung Eigenverantwortung in den Ausgangspunkt; Unterhalt gibt es nur bei den weiteren gesetzlichen Voraussetzungen. Dieser Beitrag berechnet keinen individuellen Anspruch oder Selbstbehalt. Im Modell ist der eigene nacheheliche Anspruch bereits rechtmäßig festgestellt.
Ist ein Unterhaltsbeschluss schon verfügbares Geld?
Nein. Er kann die Grundlage einer Durchsetzung sein, ersetzt aber nicht den tatsächlichen Eingang. Wirksamkeit, Rechtskraft beziehungsweise angeordnete sofortige Wirksamkeit und Vollstreckungsvoraussetzungen sind anhand des konkreten Beschlusses zu prüfen. Auch Vollstreckbarkeit garantiert keinen Zahlungstag.
Wie viel Unterhalt ist im Beispiel noch offen?
Für zwei ausdrücklich fällige Monate sind zusammen 800 Euro geschuldet. Auf Monat A wurde nichts, auf Monat B wurden 150 Euro eindeutig zugeordnet gezahlt. Offen bleiben 400 plus 250, insgesamt 650 Euro. Zinsen, Kosten, andere Erfüllungsvorgänge und Änderungen gibt es im Modell nicht.
Darf ich die offenen 650 Euro als Monatseinkommen addieren?
Nicht als bereits verfügbaren Eingang. Im laufenden Modellmonat stehen 1.700 Euro eigenes Nettoeinkommen plus tatsächlich eingegangene 150 Euro Unterhalt zur Verfügung, also 1.850 Euro. Eine später tatsächlich eingegangene Rückstandszahlung wäre gesondert als einmaliger Zufluss zuzuordnen.
Darf ich die Bankrate wegen fehlenden Unterhalts einfach aussetzen?
Aus dem fremden Zahlungsausfall folgt allein keine vereinbarte Ratenpause. Prüfen Sie den Kreditvertrag und klären Sie eine nötige Änderung mit der Bank einschließlich Kosten, Nachzahlungen und neuer Termine. Eine unbeantwortete Anfrage ist noch kein neuer Zahlungsplan.
Was zeigt der negative Betrag nach Reserve im Modell?
Von 1.850 Euro bleiben nach 1.450 Euro Ausgaben und 300 Euro Kreditrate 100 Euro. Für die zusätzlich geplante Reserve von 200 Euro fehlen 100 Euro. Das ist ein Abstand zum Sparziel und nicht automatisch ein bereits negativer Kontostand. Die Deckung am konkreten Ratentag bleibt zusätzlich zu prüfen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 21.10.2026.
- § 1569 BGB – Eigenverantwortung und Voraussetzungen nach Scheidung
- § 1585 BGB – Laufende Geldrente und monatliche Vorauszahlung
- § 116 FamFG – Wirksamkeit gerichtlicher Endentscheidungen
- § 120 FamFG – Vollstreckung in Familienstreitsachen
- § 238 FamFG – Abänderung gerichtlicher Dauerleistungsentscheidungen
- § 362 BGB – Erfüllung und zugeordneter Zahlungseingang
- § 488 BGB – Unveränderte eigene Bankpflichten
- § 311 BGB – Vereinbarte Kreditänderung