Kreditkartenlimit gesenkt: Vormerkungen, Restschuld und Rate prüfen
Kleinerer Kartenrahmen: gebuchte Umsätze, Vormerkungen, freie Nutzung und Rückzahlung trennen. Mit Rechenbeispiel, Rechtsgrundlagen und Checkliste für die Bankanfrage.
In diesem Artikel
Kurzantwort
Ein kleineres Kartenlimit verändert zunächst den möglichen Spielraum für neue Umsätze. Es erlässt keine bestehende Schuld und sagt allein noch nicht, wann welcher Betrag zurückzuzahlen ist. Prüfen Sie die konkrete Mitteilung: Limitänderung, Kartensperre, verweigerte weitere Auszahlung und Kündigung haben unterschiedliche Voraussetzungen. Rechnen Sie gebuchte Umsätze und zusätzliche Vormerkungen nur einmal und übernehmen Sie die tatsächlich geschuldete Zahlung in Ihr Budget.
Zuerst feststellen, welche Grenze tatsächlich betroffen ist
Dieser Leitfaden betrifft eine privat genutzte Kreditkarte in Deutschland mit einer bestehenden eigenen Kartenforderung. Er trennt den Zahlungsdiensterahmen von einem gegebenenfalls verbundenen Darlehen. Bei einer Debit- oder Prepaidkarte besteht nicht allein wegen des Kartenlogos ein eigener Kredit. Geschäftskarten, fremde Rechtsordnungen und eine bereits erklärte außerordentliche Vertragsbeendigung brauchen eine gesonderte Prüfung.
Öffnen Sie die Nachricht im bekannten Kundenbereich des Herausgebers. Sichern Sie bisherigen und neuen Betrag, betroffene Karte, Wirksamkeitsdatum und die dazu genannten Bedingungen. Prüfen Sie, ob nur ein Tages-, Bargeld- oder Online-Limit, der gesamte Kartenrahmen oder die weitere Kreditgewährung betroffen ist. Ein abgelehnter Einkauf allein erklärt die Ursache noch nicht.
§ 675f Absatz 2 BGB sieht vor, dass ein Zahlungsdiensterahmenvertrag mit einem anderen Vertrag zusammenhängen kann. Deshalb sollten Sie eine Kartenmitteilung nicht ungeprüft als vollständige Erklärung über den Darlehensvertrag lesen. § 675k Absatz 1 BGB ermöglicht vereinbarte Betragsobergrenzen für die Nutzung eines Zahlungsinstruments; daraus ergibt sich allein keine pauschale Befugnis, jeden vereinbarten Kreditrahmen beliebig zu ändern.
| Anzeige oder Nachricht | Was Sie gesondert klären |
|---|---|
| Niedrigeres Tages- oder Bargeldlimit | Welche Umsatzart begrenzt ist und ob der Gesamtrahmen unverändert bleibt |
| Niedrigerer Gesamtrahmen | Vertragsgrundlage, Beginn, vorgemerkte Beträge und verfügbare neue Nutzung |
| Karte gesperrt | Sperrgrund, Information und Voraussetzungen einer Entsperrung |
| Auszahlung verweigert oder Vertrag gekündigt | Welcher Vertrag und welche Rechtsgrundlage betroffen sind; zusätzlich Rückzahlungsfälligkeit |
Sperre, weitere Auszahlung und Kündigung getrennt prüfen
Für eine nach § 675k Absatz 2 BGB vereinbarte Kartensperre nennt das Gesetz sachliche Sicherheitsgründe, den Verdacht einer nicht autorisierten oder betrügerischen Verwendung und bei Kreditgewährung ein wesentlich erhöhtes Risiko der Nichterfüllung der Zahlungspflicht. Es regelt auch die möglichst vorherige, spätestens unverzügliche nachträgliche Information samt Gründen, mit einer Ausnahme bei entgegenstehenden gesetzlichen Verpflichtungen. Fallen die Gründe weg, sind Entsperrung oder Ersatz und die entsprechende Unterrichtung vorgesehen. Diese Sperrregel ist nicht automatisch die Rechtsgrundlage jeder dauerhaften Limitkürzung.
Bei einer Kreditlinie ist zunächst § 491 BGB zu beachten: Er definiert Allgemein-Verbraucherdarlehen und enthält Ausnahmen, etwa für bestimmte innerhalb von drei Monaten zurückzuzahlende Darlehen mit nur geringen Kosten. Nicht jede Kartenabrechnung darf ohne Prüfung diesem Darlehenstyp zugeordnet werden.
Für einen erfassten Allgemein-Verbraucherdarlehensvertrag begrenzt § 499 Absatz 1 BGB vereinbarte Kündigungsrechte des Darlehensgebers: Eine bestimmte Vertragslaufzeit oder eine Kündigungsfrist unter zwei Monaten steht einer solchen Vereinbarung entgegen. Davon getrennt erlaubt Absatz 2 bei entsprechender Vereinbarung die Verweigerung weiterer Auszahlung aus sachlichem Grund, wenn keine Rückzahlungszeit bestimmt ist. Er enthält eigene Mitteilungs- und Begründungspflichten sowie eine Ausnahme zum Schutz öffentlicher Sicherheit oder Ordnung. Eine Zweimonatsfrist für ein vereinbartes Kündigungsrecht bedeutet deshalb nicht, dass jede Kartensperre oder Auszahlungsverweigerung erst nach zwei Monaten möglich wäre.
Bitten Sie den Herausgeber, den konkreten Vorgang, die Vertragsklausel, die Rechtsgrundlage, den Beginn und die Folgen zu erläutern. Bei einer angezweifelten Änderung lassen Sie Vertrag und Mitteilung durch Verbraucherberatung oder rechtliche Beratung prüfen. Die hier genannten Normen ersetzen keine Prüfung der Wirksamkeit Ihrer konkreten Klausel. Aus einer unerklärten App-Anzeige folgt weder ein bestätigtes Recht auf das alte Limit noch eine feststehende sofortige Fälligkeit des gesamten Saldos.
Beispiel: 150 Euro Rahmenüberschreitung sind keine zusätzliche Schuld
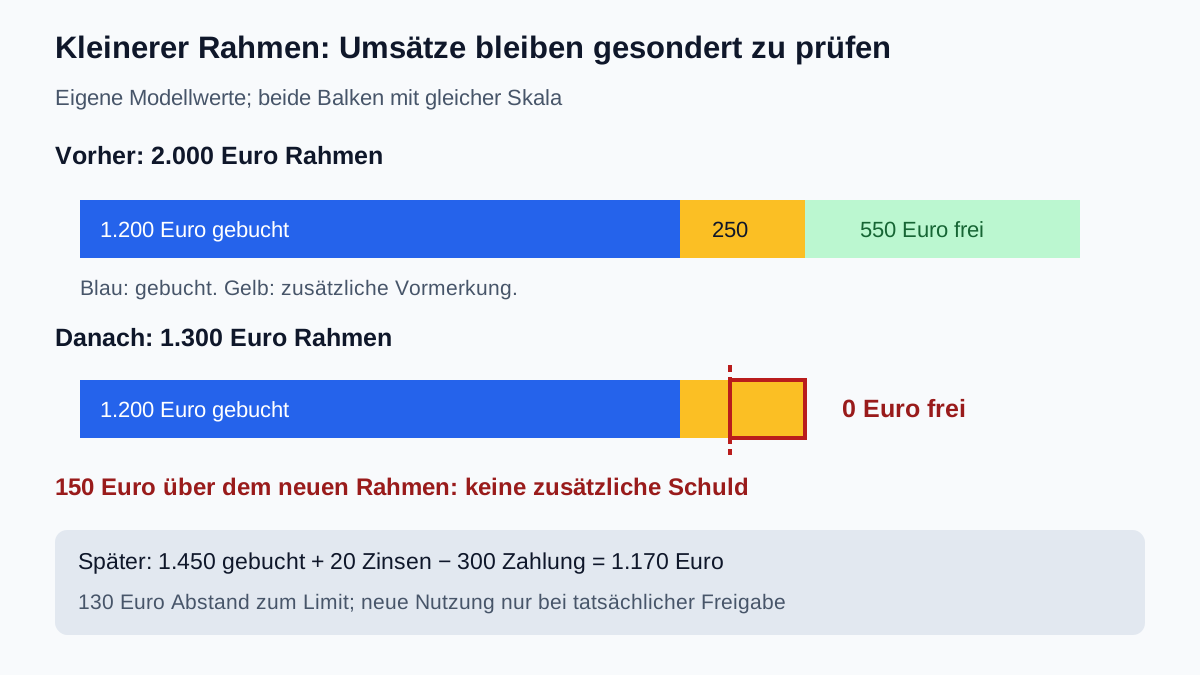
Eigene Modellwerte, keine Produktbedingungen: Bisheriger Rahmen 2.000 Euro, neuer Rahmen 1.300 Euro. Bereits gebuchte, berechtigte Umsätze betragen 1.200 Euro. Weitere 250 Euro sind nur vorgemerkt und noch nicht in den 1.200 Euro enthalten. Für die vereinfachte Verfügbarkeitsrechnung blockieren sie den Rahmen vollständig. Eigenes Kartenguthaben, zusätzliche Tagesgrenzen und eine Sperre bestehen im Modell nicht; die Wirksamkeit der Rahmenänderung wird für die Rechnung ausdrücklich unterstellt.
| Position | Vorher | Nach der Kürzung |
|---|---|---|
| Rahmen | 2.000 Euro | 1.300 Euro |
| Gebuchte Umsätze | −1.200 Euro | −1.200 Euro |
| Zusätzliche Vormerkung | −250 Euro | −250 Euro |
| Rechnerischer Abstand | 550 Euro | −150 Euro |
| Neue Nutzung nach dieser Modellrechnung | 550 Euro | 0 Euro |
Die Grenze sinkt um 700 Euro. Damit verschwinden im Modell die bisherigen 550 Euro Spielraum; zusätzlich liegen die berücksichtigten 1.450 Euro um 150 Euro über dem neuen Rahmen. Die −150 Euro sind ein Vergleichswert zum Limit, keine erlaubte Überziehung, keine neu gebuchte 150-Euro-Forderung und kein allein daraus abgeleiteter sofort fälliger Zahlungsbetrag. Eine Vormerkung ist ebenfalls nicht automatisch eine schon endgültig abgerechnete Schuld. Klären Sie ihren Anlass, Status und tatsächlichen Endbetrag.
Wird der vorgemerkte, berechtigte Umsatz anschließend tatsächlich mit genau 250 Euro endgültig gebucht und die zugehörige Vormerkung vollständig aufgehoben, lautet der neue Stand 1.450 Euro gebucht und 0 Euro vorgemerkt. Der Abstand zu 1.300 Euro bleibt −150 Euro. Falsch wäre, die 250 Euro gleichzeitig in den 1.450 Euro und nochmals als Vormerkung zu zählen. Entfällt eine Reservierung dagegen ohne Umsatz, ist das eine andere Buchungsfolge; eine allgemeine Freigabefrist wird hier nicht behauptet.
Die tatsächliche Verfügbarkeitsanzeige und deren Berechnung müssen Sie beim Herausgeber abgleichen. Bei zusätzlichen Beschränkungen kann selbst ein positiver Rechenwert keine nutzbare Karte garantieren. Der Kartenrahmen ist zudem geliehenes Nutzungspotenzial und kein eigenes monatliches Einkommen.
Restschuld, Zinsen und Rückzahlung aus der Abrechnung übernehmen
§ 488 BGB knüpft Darlehensrückzahlung an die Fälligkeit und verpflichtet zur Zahlung eines geschuldeten Zinses. Prüfen Sie deshalb gesondert die aktuelle Abrechnung, die vereinbarte Rückzahlungsregel und jede konkrete Zahlungsaufforderung. Ein Limitwert beantwortet nicht allein, ob eine bisherige Teilzahlung weiterläuft oder ein anderer Betrag wirksam fällig geworden ist. Umgekehrt dürfen Sie berechtigte fällige Zahlungen nicht allein wegen einer Reklamation der Limitänderung aus dem Budget streichen.
Fortsetzung des Modells nach der endgültigen Umsatzbuchung: Es bestehen 1.450 Euro Hauptforderung. Weitere 20 Euro tatsächlich geschuldete Zinsen werden zusätzlich gebucht. Die 20 Euro sind eine frei gewählte Abrechnungsannahme, kein aktueller Zinssatz und keine Berechnung aus einer bestimmten Laufzeit. Es gibt keine Kosten, weiteren Umsätze oder anderen Forderungen. Eine tatsächlich bewirkte Zahlung von 300 Euro wird vollständig zugeordnet.
§ 367 BGB sieht bei einer nicht für die gesamte Schuld ausreichenden Zahlung grundsätzlich die Anrechnung auf Kosten, dann Zinsen und zuletzt Hauptleistung vor; eine abweichende Bestimmung kann zur Ablehnung der Leistung führen. Im Modell ohne Kosten werden 20 Euro Zinsen und 280 Euro Hauptforderung bezahlt. Es verbleiben 1.450 + 20 − 300 = 1.170 Euro. Die Hauptforderung sinkt um 280 Euro, obwohl 300 Euro vom Haushalt abfließen.
§ 362 BGB stellt auf die bewirkte geschuldete Leistung ab. Ein bloßer Überweisungsauftrag ist für diesen Abgleich noch keine nachgewiesene Anrechnung. Wenn der Herausgeber nach der tatsächlichen Buchung den gesamten so berechneten Spielraum wieder zulässt und keine weiteren Vormerkungen oder Beschränkungen bestehen, ergeben sich 1.300 − 1.170 = 130 Euro. Das ist eine zusätzliche Modellvoraussetzung, keine Zusage einer sofortigen Freigabe. Es entsteht dadurch auch kein eigener Kontoeingang von 130 Euro.
Der Ratgeber zur Kreditkarten-Teilzahlung erklärt den längerfristigen Saldoabbau. Hier geht es um den veränderten Rahmen und die aktuelle Buchungsfolge. Möchten Sie eine andere Rückzahlung, ist nach § 311 Absatz 1 BGB grundsätzlich eine Vereinbarung erforderlich, soweit das Gesetz nichts anderes bestimmt. Klären Sie Betrag, Termine, Zinsen, Kosten und nächste Abbuchung. Eine offene Bitte schafft keinen neuen Plan.
Monatsbudget und laufende Händlerzahlungen absichern
Eigenes getrenntes Haushaltsmodell: 2.600 Euro verlässliches Nettoeinkommen minus 1.700 Euro notwendige Lebenshaltung und Fixkosten, 140 Euro andere Raten und 300 Euro tatsächlich vereinbarte Kartenrate ergeben 460 Euro. Nach einer selbst gewählten Reserve von 250 Euro bleiben 210 Euro. Die 300 Euro sind eine ausdrücklich angenommene weiter geltende Zahlungspflicht; die Modellrechnung beweist weder ihre Vereinbarung noch die Berechtigung einer Limitänderung.
Im Haushaltscheck verwenden Sie 2.600 Euro Einkommen, 1.700 Euro Fixkosten, 440 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die 440 Euro enthalten 140 + 300 Euro; für die Kartenrate zählt der volle Geldabfluss einschließlich ihrer Zinskomponente. Die 20 Euro aus der Kartenabrechnung werden nicht noch einmal gesondert von diesem Monatsbudget abgezogen. Auch die 250 Euro Vormerkung sind hier kein zusätzlicher Posten: Im Modell betreffen sie bereits im früheren Zeitraum zugeordnete Ausgaben, die über die Kartenrückzahlung abgewickelt werden. Bei eigenen neu anfallenden Ausgaben erfassen Sie deren tatsächliche Budgetwirkung ohne Doppelzählung.
Die Kürzung des Rahmens um 700 Euro ist kein zusätzlicher Monatsaufwand von 700 Euro. Zugleich ersetzt der kleinere Kreditrahmen keine Rücklage und die angenommene freie Nutzung von 130 Euro kein eigenes Guthaben. Rechnen Sie das Budget ohne erneute Kartenverschuldung. Wird tatsächlich ein höherer Betrag früher fällig, muss genau diese Fälligkeit zusätzlich gelöst werden; die obige Monatsrate genügt dann nicht automatisch.
Prüfen Sie wiederkehrende Kartenbelastungen und noch anstehende notwendige Zahlungen. Vereinbaren Sie für fortzuführende Händlerverträge gegebenenfalls eine andere funktionierende Zahlungsart. § 675f Absatz 4 BGB trennt den Zahlungsvorgang von der zugrunde liegenden Rechtsbeziehung: Eine ausgebliebene Kartenzahlung beendet den Händlervertrag nicht schon. Bei einer gewünschten Vertragsbeendigung hilft der Leitfaden zur Kartenkündigung, Restschuld und Abos; eine bloße Limitkürzung ist noch keine eigene Kündigung.
Ist schon die bestehende Zahlung nicht tragbar, kontaktieren Sie den Herausgeber vor Fälligkeit über einen bekannten Weg und legen Sie die tatsächlichen Zahlen vor. Lassen Sie mehrere untragbare Verpflichtungen mit geeigneter Schuldnerberatung prüfen. Eine weitere Kreditlinie ist keine verlässliche Lösung für eine dauerhafte Haushaltslücke.
Checkliste und konkrete Rückfrage an den Herausgeber
- Welches Limit oder welcher Vertrag ist betroffen, und ab wann?
- Liegt eine Limitänderung, Sperre, Auszahlungsverweigerung oder Kündigung vor?
- Welche Vertragsklausel und welcher konkret erläuterte Grund werden genannt?
- Welche Umsätze sind gebucht, nur vorgemerkt, aufgehoben oder noch ungeklärt?
- Werden Umsatz und zugehörige Vormerkung nur einmal gezählt?
- Welche Zahlung ist wann tatsächlich fällig, und welcher Einzug läuft bereits?
- Wie werden Zahlung, Zinsen und gegebenenfalls Kosten angerechnet?
- Wann steht nach tatsächlicher Buchung welcher Spielraum zur Verfügung?
- Sind laufende Händlerzahlungen und ein Budget ohne neue Kartenschulden gesichert?
Eine sachliche Anfrage kann lauten: „Zu meiner Karte [eindeutige Vertragsreferenz] wird seit [Datum] ein Rahmen von [Betrag] statt [bisheriger Betrag] angezeigt. Bitte erläutern Sie, welche Grenze beziehungsweise welcher Vertrag betroffen ist, auf welcher Vertrags- und Rechtsgrundlage die Änderung beruht und ab wann sie gilt. Bitte unterscheiden Sie gebuchte Forderungen und einzelne Vormerkungen. Welche Rückzahlung ist zu welchem Termin geschuldet, welcher Einzug steht an und wie wird eine zusätzliche Zahlung angerechnet? Bitte bestätigen Sie auch, ob und unter welchen Voraussetzungen nach Buchung wieder neue Umsätze möglich sind.“
Versenden Sie die Anfrage über den bekannten gesicherten Kontakt und bewahren Sie die Antwort zusammen mit Abrechnung und Mitteilung auf. Übermitteln Sie keine PIN, TAN oder Kartenprüfziffer an einen Absender aus einer unerwarteten Nachricht. Halten Sie einen bestrittenen Punkt und berechtigte Zahlungsverpflichtungen in Ihrer Übersicht getrennt fest, damit die Anfrage keine unbeabsichtigte Doppelzahlung auslöst.
Häufige Fragen
Ist ein gesenktes Kartenlimit dasselbe wie eine Kündigung?
Nicht zwingend. Klären Sie, ob eine Nutzungsgrenze geändert, die Karte gesperrt, weitere Kreditgewährung verweigert oder ein bestimmter Vertrag gekündigt wurde. Rechtsgrundlage, Beginn und Folgen für die Rückzahlung müssen zum tatsächlichen Vorgang passen.
Muss jede Limitänderung zwei Monate vorher angekündigt werden?
Eine allgemeine Zweimonatsfrist für jeden Vorgang lässt sich aus § 499 BGB nicht ableiten. Absatz 1 begrenzt vereinbarte Kündigungsrechte im erfassten Allgemein-Verbraucherdarlehen. Absatz 2 betrifft unter eigenen Voraussetzungen die Verweigerung weiterer Auszahlung. Eine Kartensperre ist wiederum nach ihrer eigenen Grundlage zu prüfen.
Entstehen im Beispiel zusätzlich 150 Euro Schulden?
Nein. 1.200 Euro gebuchte Umsätze plus 250 Euro zusätzliche Vormerkung liegen um 150 Euro über dem neuen Rahmen von 1.300 Euro. Dieser Abstand ist keine neu gebuchte Forderung und bestimmt allein keine sofortige Fälligkeit. Eine nur vorgemerkte Zahlung ist zudem nicht schon automatisch endgültig abgerechnet.
Zähle ich die Vormerkung nach der endgültigen Buchung weiter mit?
Im Modell ersetzt der endgültig gebuchte Umsatz von 250 Euro seine vollständig aufgehobene Vormerkung. Dann sind 1.450 Euro gebucht und 0 Euro vorgemerkt. Wer dieselben 250 Euro zusätzlich nochmals abzieht, zählt doppelt. Prüfen Sie den tatsächlichen Status beim Herausgeber.
Warum senkt eine Zahlung von 300 Euro die Hauptforderung nur um 280 Euro?
Im fortgesetzten Beispiel bestehen neben 1.450 Euro Hauptforderung genau 20 Euro tatsächlich geschuldete Zinsen und keine Kosten. Die vollständig zugeordnete Zahlung bedient 20 Euro Zinsen und 280 Euro Hauptforderung. Es bleiben 1.170 Euro. Die 20 Euro sind eine eigene Modellannahme und kein aktueller Zinssatz.
Sind 130 Euro Abstand zum Limit wieder sicher nutzbar?
Nur wenn der Herausgeber nach tatsächlicher Buchung den berechneten Spielraum freigibt und keine weiteren Vormerkungen oder Beschränkungen bestehen. Die Modellrechnung 1.300 minus 1.170 ergibt 130 Euro; sie garantiert keine sofortige Kartenfreigabe und keinen eigenen Geldeingang.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 18.10.2026.
- § 675f BGB – Zahlungsdiensterahmen und Händlervertrag
- § 675k BGB – Betragsobergrenzen und Sperrvoraussetzungen
- § 491 BGB – Darlehenstyp und Ausnahmen
- § 499 BGB – Kündigung und weitere Auszahlung
- § 488 BGB – Darlehenszins, Rückzahlung und Fälligkeit
- § 367 BGB – Anrechnung einer unzureichenden Zahlung
- § 362 BGB – Bewirkte Leistung
- § 311 BGB – Vertragsänderung