Kreditkarte kündigen: Restschuld, Jahresentgelt und Abos prüfen
Kreditkarte selbst kündigen: Frist, offene Teilzahlung, anteiliges Jahresentgelt und Abos getrennt abwickeln. Mit Schlussabrechnung und Rechnung ohne Doppelzählung.
In diesem Artikel
Kurzantwort
Die Kündigung des Kartenrahmenvertrags beseitigt eine offene Karten- oder Darlehensforderung nicht. Klären Sie Vertragsumfang und Enddatum, daneben Restschuld, Fälligkeit und Zahlungsweg. Regelmäßige Entgelte des Zahlungsdiensterahmenvertrags sind anteilig bis zum Ende abzurechnen; eine entsprechende Erstattung darf nicht zugleich als Schuldtilgung und Auszahlung gezählt werden. Wiederkehrende Händlerverträge müssen Sie gesondert kündigen oder auf eine andere Zahlungsart umstellen.
Kartenzugang, offener Kredit und Händlervertrag sind eigene Vorgänge
Dieser Leitfaden betrifft die eigene ordentliche Kündigung einer privat genutzten Kreditkarte mit Zahlungsdiensterahmenvertrag in Deutschland. Er unterscheidet diesen Vertrag von einer damit verbundenen verzinsten Teilzahlung und von Händlerverträgen. Eine Kündigung durch den Herausgeber, Geschäftskarten, Sicherheiten oder eine Insolvenz brauchen zusätzliche Prüfung. Bei einer Debit- oder Prepaidkarte darf kein bestehender Teilzahlungskredit allein aus dem Kartenlogo abgeleitet werden.
§ 675c BGB ordnet Zahlungsdiensteverträge ein. Nach § 675f Absatz 2 BGB kann der Rahmenvertrag auch Teil eines anderen Vertrags sein oder damit zusammenhängen. Stellen Sie deshalb anhand Ihrer Unterlagen fest, was Ihre Erklärung umfasst: die Hauptkarte, eine Zusatzkarte, den Kartenvertrag, einen gesonderten Kredit oder ein verbundenes Konto. Eine reine Kartensperre oder das Entfernen aus einer Wallet belegt noch keine Beendigung sämtlicher Verträge.
| Vorgang | Was feststehen sollte |
|---|---|
| Zahlungsdiensterahmenvertrag beenden | Vertragsumfang, Zugang der Kündigung und Enddatum |
| Offene Kartenforderung zurückzahlen | Vollständiger Saldo, Fälligkeit, Zinsen und tatsächliche Anrechnung |
| Laufende Händlerverträge bearbeiten | Abo fortführen und Zahlungsart ändern oder gegenüber dem Händler wirksam kündigen |
Ein Kartenvertrag kann enden, während eine bestehende Rückzahlung noch abgewickelt wird. Umgekehrt beendet ein Nullsaldo nicht automatisch einen weiterlaufenden Kartenvertrag. Der Leitfaden zur Kreditkarten-Teilzahlung erklärt den laufenden Saldoabbau; hier geht es um die zusätzliche Vertragsbeendigung und Schlussabrechnung.
Eigene Kündigung und Gebühren bis zum Enddatum prüfen
Nach § 675h Absatz 1 BGB können Sie den Zahlungsdiensterahmenvertrag grundsätzlich jederzeit ohne Frist kündigen, sofern keine Frist vereinbart ist; mehr als ein Monat darf nicht vereinbart werden. Das gilt auch bei einem für einen bestimmten Zeitraum geschlossenen Rahmenvertrag. Die andere Regel für eine Kündigung durch den Zahlungsdienstleister dürfen Sie nicht auf Ihre eigene Erklärung übertragen.
Absatz 3 begrenzt regelmäßig erhobene Entgelte auf die Zeit bis zum Vertragsende und sieht eine anteilige Erstattung entsprechender Vorauszahlungen für die spätere Zeit vor. Absatz 4 untersagt ein vereinbartes Entgelt für die Kündigung selbst. Prüfen Sie, welche konkrete Entgeltposition betroffen ist; bereits berechtigte Umsätze und Darlehenszinsen werden dadurch nicht gestrichen. Bei einem Paket aus Karte und weiteren Leistungen muss der tatsächlich beendete Leistungsumfang geklärt werden.
Verwenden Sie den für die Kündigung vorgesehenen, nachweisbaren Kontakt zum Herausgeber. Nennen Sie die eindeutige Vertragsreferenz, den gewünschten Termin und gegebenenfalls den nächstmöglichen zulässigen Termin. Sichern Sie Erklärung und Zugangsnachweis; fragen Sie nach bestätigtem Enddatum und der Abwicklung noch offener Buchungen. Versenden Sie keine PIN, TAN oder Kartenprüfziffer und nennen Sie keine unnötigen Kartendaten.
Teilzahlungskredit und tagbezogenen Ausgleichsbetrag gesondert klären
§ 488 BGB betrifft die Rückzahlung eines Darlehens bei Fälligkeit und einen geschuldeten Zins. Die Kündigung des Zahlungsdiensterahmens ist kein Erlass dieser Schuld. Lassen Sie sich erläutern, ob und wann die offene Forderung vollständig fällig wird oder ob ein tatsächlich vereinbarter Plan fortbesteht. Ein bisheriger Mindestbetrag ist keine Zusicherung, nach jeder Vertragsbeendigung unverändert weiterzahlen zu können.
Für die zusätzliche Darlehensprüfung ist der Anwendungsbereich wichtig: § 491 BGB definiert Allgemein-Verbraucherdarlehen und Ausnahmen. Bei einem erfassten Allgemein-Verbraucherdarlehen ohne bestimmte Rückzahlungszeit sieht § 500 Absatz 1 BGB eine eigene Kündigungsmöglichkeit vor; eine vereinbarte Frist über einem Monat ist unwirksam. Absatz 2 regelt die vorzeitige Erfüllung. Übertragen Sie diese Regeln nicht ohne Einordnung auf jeden beliebigen Kartenumsatz.
Bei tatsächlicher vorzeitiger Erfüllung regelt § 501 Absatz 1 BGB die Ermäßigung der Kreditgesamtkosten. Eine Vorfälligkeitsentschädigung nach § 502 BGB setzt unter anderem einen geschuldeten gebundenen Sollzins voraus; weitere Voraussetzungen, Ausschlüsse und Grenzen sind zu prüfen. Eine pauschale „Kartenkündigungsgebühr“ ist damit nicht begründet. Umgekehrt wird hier keine Kostenfreiheit jedes gesonderten Kreditgeschäfts zugesagt.
- Welche Umsätze sind schon gebucht, welche nur vorgemerkt?
- Welche noch nicht abgerechneten Umsätze und tatsächlich geschuldeten Zinsen fehlen?
- Welcher vollständige Betrag gilt für das geplante Zahlungsdatum?
- Welcher Einzug läuft bereits und wie wird eine zusätzliche Überweisung zugeordnet?
- Was geschieht mit einer anteiligen Entgelterstattung?
- Wann erhalten Sie Schlussabrechnung und Bestätigung des Forderungsausgleichs?
Nach § 362 BGB zählt die bewirkte geschuldete Leistung. Eine angekündigte Zahlung, eine Reservierung und eine endgültig zugeordnete Buchung sind deshalb auseinanderzuhalten. Bei einer falschen Buchung nutzen Sie zusätzlich den Prüfplan für Kartenreklamationen; eine einzelne Beanstandung erledigt nicht automatisch die ganze Abrechnung.
Beispiel: 15 Euro Entgelterstattung nur einmal anrechnen
Eigene frei gewählte Modellwerte: 900 Euro offener Kartensaldo, weitere 45 Euro bereits berechtigte, noch nicht im Saldo enthaltene Umsätze und 8 Euro tatsächlich geschuldete zusätzliche Zinsen bis zum bezeichneten Ausgleichstag ergeben 900 + 45 + 8 = 953 Euro. Die Zinsen sind ausdrücklich eine Modellannahme, keine Rechnung mit einem aktuellen Kartenzinssatz. Es entstehen keine weiteren Positionen. Eine tatsächliche Zahlung von 200 Euro wird vollständig auf diesen Gesamtsaldo angerechnet: 953 − 200 = 753 Euro.
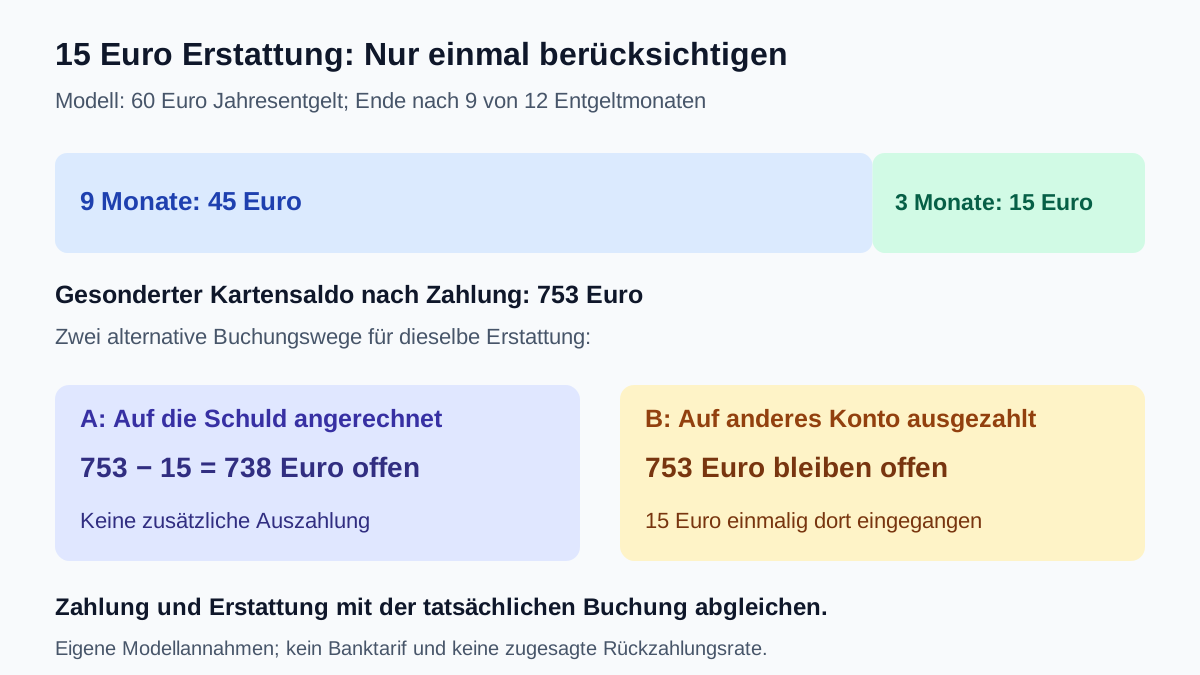
Gesondert wurden im Modell 60 Euro regelmäßig erhobenes Jahresentgelt bereits vollständig bezahlt. Der Zahlungsdiensterahmenvertrag endet nach genau neun von zwölf gleich behandelten Entgeltmonaten; die Voraussetzungen für die anteilige Erstattung sind erfüllt. Für die übrigen drei Monate ergibt sich 60 ÷ 12 × 3 = 15 Euro. Die Monatsaufteilung ist eine ausdrückliche Modellannahme; im echten Vertrag sind Leistungszeitraum und Berechnung bis zum tatsächlichen Ende zu prüfen. Die bereits bezahlten 60 Euro gehören nicht nochmals als offene Forderung in die 953 Euro.
| Zwei alternative Modellwege | Kartenforderung | Eigenes zusätzliches Guthaben |
|---|---|---|
| A: Die 15 Euro werden wirksam zur Tilgung des Kartensaldos angerechnet | 753 − 15 = 738 Euro offen | Keine zusätzliche Auszahlung dieser 15 Euro |
| B: Die 15 Euro werden stattdessen auf Ihr anderes Konto ausgezahlt | Weiterhin 753 Euro offen | 15 Euro einmalig tatsächlich eingegangen |
Diese Wege sind Alternativen. Im Modell B darf die Kartenforderung nicht zugleich auf 738 Euro reduziert werden, solange keine weitere tatsächliche Tilgung erfolgt. Im Modell A sind die 15 Euro umgekehrt nicht nochmals auf dem anderen Konto vorhanden. Eine nur erwartete Erstattung wird vor Klärung und tatsächlicher Buchung nicht als ausgeführte Gutschrift behandelt.
Die Rechnung entscheidet keine umstrittene Kostenposition und verspricht keinen Ratenplan für 738 oder 753 Euro. Fordern Sie die tatsächliche Schlussabrechnung an und vergleichen Sie Kartenkonto, Zahlungen und Erstattungsweg. Lassen Sie einen noch angezeigten Rahmen nicht mit frei verfügbarem eigenem Geld verwechseln.
Abos: Zahlungsart ändern oder den Händlervertrag gesondert beenden
§ 675f Absatz 4 BGB trennt den Zahlungsvorgang von der zugrunde liegenden Rechtsbeziehung zwischen Zahler und Empfänger. Das Ende Ihrer Karte beendet daher nicht schon einen Streaming-, Mobilfunk- oder anderen Händlervertrag. Wollen Sie die Leistung weiter nutzen, klären Sie rechtzeitig eine tatsächlich funktionierende neue Zahlungsart. Wollen Sie den Vertrag beenden, erklären Sie die dafür erforderliche Kündigung gegenüber dem Händler und prüfen Sie dessen Enddatum.
Erstellen Sie aus Abrechnungen und Vertragsunterlagen eine Liste wiederkehrender Händlerzahlungen, einschließlich jährlicher Beiträge. Entfernen Sie gespeicherte Kartendaten, soweit passend, und fragen Sie den Anbieter nach der Umstellung. Kontrollieren Sie den ersten tatsächlichen Zahlungslauf. Gehen Sie nicht davon aus, dass jeder Händlerauftrag allein durch das Wegwerfen der Karte zuverlässig beendet wird.
§ 675j Absatz 2 BGB regelt auch den Widerruf einer Zustimmung zu mehreren Zahlungsvorgängen für nachfolgende Zahlungen. Für den Widerruf eines Zahlungsauftrags sind die Zeitpunkte und Voraussetzungen aus § 675p BGB zu beachten. Klären Sie mit dem Herausgeber die konkret betroffene Zustimmung und deren Widerruf; eine bereits wirksam ausgelöste Zahlung wird nicht durch eine spätere Kartenkündigung automatisch rückgängig.
Zustimmungswiderruf, Zahlungsumstellung und Händlerkündigung beantworten verschiedene Fragen. Der Leitfaden zum Kündigungsweg bei Online-Abos hilft beim gesonderten Händlervertrag. Seine Voraussetzungen dürfen Sie nicht ungeprüft als Kündigungsregel für den Kartenvertrag verwenden. Berechtigte Beiträge bis zum jeweiligen Vertragsende bleiben in der Planung.
Eine weiterlaufende Zahlung im Haushalt erfassen und den Abschluss sichern
Getrenntes Haushaltsmodell: 2.300 Euro verlässliches Nettoeinkommen minus 1.550 Euro Lebenshaltung und Fixkosten, 110 Euro andere Raten und 90 Euro tatsächlich vereinbarte weiterlaufende Kartenrate ergeben 550 Euro. Nach einer selbst gewählten Reserve von 300 Euro bleiben 250 Euro. Die 90 Euro sind eine zusätzliche Modellannahme über eine bestehende Rückzahlungsabrede, kein aus dem Schlussabrechnungsbeispiel abgeleiteter Anspruch auf neunzig Euro oder eine bestimmte Laufzeit.
Im bestehenden Haushaltscheck verwenden Sie 2.300 Euro Einkommen, 1.550 Euro Fixkosten, 200 Euro bestehende Raten, 0 Euro neue Rate und 300 Euro Reserve. Die Kartenrate wird erst herausgenommen oder verändert, wenn die tatsächliche Verpflichtung entsprechend beendet oder geändert ist. Eine einmalige Entgelterstattung ist kein monatliches Einkommen; ein weggefallenes Jahresentgelt ist ebenfalls keine monatlich überwiesene Erstattung.
Ist der gesamte Rest früher fällig, ersetzt der Haushaltscheck diese Fälligkeit nicht. Eine gewünschte Änderung braucht grundsätzlich die entsprechende Einigung; § 311 Absatz 1 BGB regelt vertragliche Änderungen, soweit das Gesetz nicht anderes bestimmt. Fragen Sie bei einem absehbaren Engpass rechtzeitig nach einer konkreten Lösung und lassen Sie untragbare Angebote prüfen.
Eine sachliche Erklärung kann lauten: „Hiermit kündige ich den Zahlungsdiensterahmenvertrag zur Karte [eindeutige Vertragsreferenz] zum [gewünschter Termin], hilfsweise zum nächstmöglichen zulässigen Termin. Bitte bestätigen Sie Zugang und Vertragsende. Bitte erläutern Sie getrennt die Behandlung eines verbundenen Kredits, dessen Fälligkeit, die noch offenen Umsätze und Zinsen sowie die anteilige Abrechnung regelmäßig erhobener Entgelte. Nennen Sie den Ausgleichsbetrag zum [Datum], den Zahlungsweg und die Abwicklung einer Entgelterstattung. Bitte teilen Sie mit, wie ich nach Vertragsende Schlussunterlagen und erwartete Händlererstattungen erhalte.“
Passen Sie die Erklärung an den tatsächlich gewünschten Vertragsumfang an. Soll auch ein gesonderter Darlehensvertrag gekündigt werden, muss das eindeutig und nach Prüfung der Rückzahlungsfolgen geschehen. Sichern Sie vorher Abrechnungen, Vertrag, Preisverzeichnis und laufende Reklamationen. Die Bitte um Bestätigung ersetzt nicht die Prüfung Ihrer Erklärung und ihres Zugangs.
- Vertragsumfang und maßgebliche eigene Kündigungsfrist geprüft?
- Restschuld, Fälligkeit und weiterlaufender Plan getrennt geklärt?
- Offene Umsätze, Zinsen und angekündigte Einzüge erfasst?
- Vorausbezahlte regelmäßige Entgelte und Erstattungsweg nachvollzogen?
- Abos umgestellt oder gegenüber dem Händler wirksam beendet?
- Jede Zahlung und Erstattung nur einmal berücksichtigt?
- Schlussabrechnung, Vertragsende und Forderungsausgleich gesichert?
Häufige Fragen
Muss ich für die eigene Kreditkartenkündigung immer zwei Monate warten?
Für den erfassten Zahlungsdiensterahmenvertrag gilt § 675h Absatz 1 BGB: grundsätzlich ohne Frist, sofern keine vereinbart wurde; mehr als ein Monat darf nicht vereinbart werden. Die Regel für eine Kündigung durch den Zahlungsdienstleister ist eine andere. Den Umfang eines verbundenen Kredits prüfen Sie zusätzlich.
Verschwindet die Teilzahlungsschuld mit der Kartenkündigung?
Nein. Lassen Sie offenen Betrag, noch geschuldete Zinsen, Fälligkeit und einen tatsächlich weiter geltenden Rückzahlungsplan getrennt klären. Auch ein Nullsaldo beendet umgekehrt nicht automatisch den Kartenvertrag.
Bekomme ich die komplette Jahresgebühr zurück?
Für regelmäßig erhobene Entgelte des Zahlungsdiensterahmenvertrags kommt es auf die Zeit bis zum Vertragsende und entsprechende Vorauszahlungen für die spätere Zeit an. Das Modell setzt 60 Euro und genau drei verbleibende, gleich behandelte Entgeltmonate voraus; daraus ergeben sich 15 Euro. Paketleistungen und echte Abrechnungszeiträume müssen gesondert geprüft werden.
Warum bleiben bei einer Auszahlung der 15 Euro im Modell noch 753 Euro offen?
Die Erstattung wurde in dieser Alternative auf ein anderes Konto ausgezahlt und noch nicht auf die Kartenschuld geleistet. Nur bei wirksamer Anrechnung auf den Kartensaldo reduziert sie diesen auf 738 Euro; dann gibt es keine zusätzliche Auszahlung derselben 15 Euro.
Endet mein Streaming-Abo, wenn die Karte gekündigt oder gesperrt ist?
Die Karte ist der Zahlungsweg, der Händlervertrag eine eigene Rechtsbeziehung. Kündigen Sie den Händlervertrag gesondert oder vereinbaren Sie eine funktionierende andere Zahlungsart, wenn Sie ihn fortführen wollen. Zahlungszustimmung und bereits ausgeführte Umsätze sind zusätzlich zu prüfen.
Kann ich die Kartenrate sofort aus dem Monatsbudget streichen?
Erst wenn die tatsächliche Verpflichtung entsprechend beendet oder geändert ist. Im gesonderten Haushaltsmodell laufen 90 Euro vereinbarte Kartenrate neben 110 Euro anderen Raten weiter. Der Check erfasst zusammen 200 Euro bestehende Raten; er entscheidet weder Fälligkeit noch eine neue Zahlungsvereinbarung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.10.2026.
- § 675c BGB – Zahlungsdiensteverträge
- § 675f BGB – Rahmenvertrag und zugrunde liegende Rechtsbeziehung
- § 675h BGB – Eigene Kündigung und anteilige Entgelte
- § 675j BGB – Zahlungszustimmung und Widerruf
- § 675p BGB – Widerruflichkeit von Zahlungsaufträgen
- § 488 BGB – Rückzahlung und geschuldeter Darlehenszins
- § 491 BGB – Verbraucherdarlehen und Anwendungsbereich
- § 500 BGB – Darlehenskündigung und vorzeitige Rückzahlung
- § 501 BGB – Ermäßigung der Kreditkosten
- § 502 BGB – Vorfälligkeitsentschädigung und Voraussetzungen
- § 362 BGB – Tatsächlich bewirkte Leistung
- § 311 BGB – Vertragliche Änderung einer Verpflichtung