Händler insolvent: Kreditkarte und Forderung richtig prüfen
Ware mit Visa bezahlt, Händler insolvent? Kartenreklamation, Insolvenzforderung und eigene Abrechnung trennen. Mit Modell zu Erstattung und vorläufiger Gutschrift.
In diesem Artikel
Kurzantwort
Melden Sie die nicht gelieferte, selbst bezahlte Ware zeitnah beim Kartenherausgeber und klären Sie dessen konkrete Reklamationsfrist. Prüfen Sie daneben den Insolvenzstatus und eine erforderliche Forderungsanmeldung. Ein Chargeback-Antrag, eine vorläufige Gutschrift und eine endgültige Erstattung sind verschiedene Schritte; die eigene Kartenrechnung wird dadurch nicht ungeprüft insgesamt gestoppt.
Was ist ausgefallen: Lieferung, Erstattung oder Kartenzahlung?
Dieser Leitfaden betrifft einen privaten Warenkauf bei einem Unternehmen mit Insolvenzverfahren in Deutschland und eine selbst freigegebene, bereits gebuchte Visa-Kartenzahlung. Die Ware fehlt; zu klären sind Reklamation, eine mögliche Insolvenzforderung und die eigene Kartenabrechnung. Der Abschnitt zur Forderungsanmeldung betrifft ein reguläres eröffnetes Verfahren mit bestelltem Insolvenzverwalter. Eigenverwaltung, Reiseabsicherung, digitale Inhalte, ein ausländisches Insolvenzverfahren und eine besondere Händlerfinanzierung brauchen eine eigene Prüfung.
Notieren Sie den tatsächlichen Verkäufer mit vollständiger Firma, Bestellung, zugesagten Liefertermin, Nichtempfang und bereits erhaltene Erstattungen. Prüfen Sie außerdem, ob nur ein Insolvenzantrag, ein vorläufiges Verfahren oder schon ein Eröffnungsbeschluss vorliegt. Eine Meldung im Shopportal ersetzt den konkreten Verfahrensstand mit Gericht, Aktenzeichen und zuständiger Person nicht.
Nach § 675j BGB kommt es für die Autorisierung auf Ihre Zustimmung zur Zahlung an. Die spätere Insolvenz des Händlers macht eine ursprünglich freigegebene Zahlung nicht automatisch unautorisiert. § 675u BGB betrifft nicht autorisierte Zahlungsvorgänge; daraus folgt keine pauschale sofortige Erstattung jeder selbst freigegebenen Bestellung.
Der Leitfaden zur Kartenreklamation hilft bei dieser grundlegenden Zuordnung. Melden Sie den tatsächlichen Ablauf und bezeichnen Sie eine eigene Zahlung mit Lieferproblem nicht als fremden Kartenmissbrauch.
Chargeback beim Kartenherausgeber prüfen, ohne auf die Insolvenzquote zu warten
Visa erläutert das Chargeback-Verfahren als Weg über die kartenausgebende Bank zur Händlerbank auch bei ausgebliebener Leistung und Händlerinsolvenz. Es beruht auf den Regeln des Zahlungsnetzwerks; der Herausgeber prüft den Einzelfall. Diese Erklärung vom 27. November 2024 wird hier für den grundsätzlichen Verfahrensweg genutzt, nicht als Bestätigung heutiger Fristen Ihres Kartenvertrags. Die dort beschriebenen Reise- und Versicherungsfälle haben besondere Voraussetzungen, die nicht auf den Warenkauf übertragen werden.
Kontaktieren Sie zeitnah Ihre kartenausgebende Bank über den bekannten Kanal. Reichen Sie Bestellung, Zahlungsbeleg, Liefervereinbarung, Nichtempfang, dokumentierte Kontaktversuche und die tatsächlich bekannten Insolvenzangaben ein. Klären Sie mit dem zuständigen Ansprechpartner, ob noch geliefert oder erstattet wird, soweit dies möglich und sinnvoll ist. Lassen Sie dabei keine vom Kartenanbieter genannte Meldefrist verstreichen.
Fragen Sie ausdrücklich nach dem passenden Reklamationsgrund, den aktuellen Voraussetzungen, Fristbeginn, letzter Einreichungsmöglichkeit, Nachweisen und möglichen Kosten. Es gibt hier keine für alle Insolvenzfälle bestätigte Standardfrist. Ein laufendes Insolvenzverfahren oder eine Forderungsanmeldung sichert nicht automatisch eine Kartenfrist.
Eine Anfrage kann lauten: „Ich habe den Visa-Umsatz vom [Datum] über [Betrag] bei [Firma] selbst freigegeben. Die vereinbarte Ware wurde nicht geliefert. Zum Insolvenzstatus ist [belegbarer Stand] bekannt. Bereits erhalten habe ich [Betrag, Zahlungsweg und Datum]. Bitte prüfen Sie den noch offenen Vorgang und nennen Sie Frist, Unterlagen sowie die Behandlung der nächsten Kartenabrechnung.“ Eine gestellte Anfrage ist noch keine zugesagte Gutschrift.
Eröffnungsbeschluss und Forderungsanmeldung sind ein zweiter Vorgang
§ 38 InsO ordnet einen bei Verfahrenseröffnung bereits begründeten Vermögensanspruch gegen den Schuldner als Insolvenzforderung ein. Bestand, Betrag und rechtliche Grundlage Ihrer konkreten Forderung sind zunächst zu klären. Eine Shopinsolvenz allein beziffert noch keinen individuellen Rückzahlungsanspruch. Für Insolvenzgläubiger gilt die Verfolgung nach den Insolvenzvorschriften gemäß § 87 InsO.
Beachten Sie die im Eröffnungsbeschluss genannte Anmeldefrist. Nach § 28 Absatz 1 InsO wird sie vom Gericht innerhalb des gesetzlichen Rahmens festgesetzt. Rechnen Sie nicht selbst pauschal drei Monate ab Ihrer Bestellung oder ab einer Pressemitteilung.
§ 174 InsO sieht die Anmeldung beim Insolvenzverwalter vor. Geben Sie Grund und Betrag an und fügen Sie die Forderungsbelege bei. Absatz 4 erlaubt ein elektronisches Dokument und regelt Übermittlungswege und Formate; folgen Sie den verifizierten Verfahrensangaben, statt eine beliebige Nachricht an den alten Kundendienst für die Anmeldung zu halten. Für nachrangige Forderungen enthält Absatz 3 eine gesonderte Grenze.
Haben Sie die Frist versäumt, ist der Anspruch nicht allein deshalb automatisch vollständig verloren: § 177 InsO regelt nachträgliche Anmeldungen und gegebenenfalls eine gesonderte Prüfung auf Kosten des Säumigen. Klären Sie den konkreten Stand unverzüglich; die Vorschrift ist kein Grund, eine bekannte Frist absichtlich verstreichen zu lassen. Eine Anmeldung bestätigt weder eine bestimmte Quote noch den Zeitpunkt einer Auszahlung.
Ist der Kauf noch nicht abschließend abgewickelt, prüfen Sie die beiderseitigen Leistungen: § 103 InsO setzt für das dortige Wahlrecht voraus, dass beide Seiten bei Eröffnung noch nicht oder nicht vollständig erfüllt haben. Wenden Sie diese Regel nicht allein wegen der Insolvenz auf jeden bereits vollständig bezahlten Kauf an. Bei offenen Raten oder einer verbundenen Finanzierung hilft ergänzend der Ratgeber zur Nichtlieferung beim Ratenkauf; die konkrete Insolvenzlage bleibt gesondert zu prüfen.
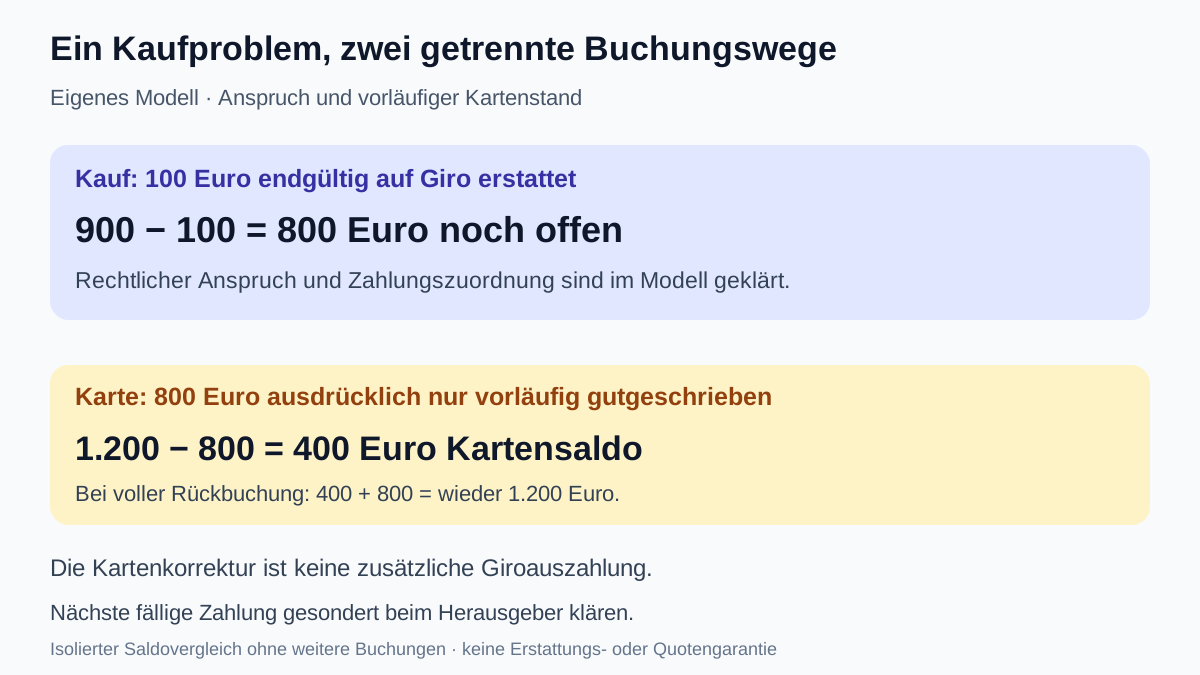
Modell: 900 Euro Kaufzahlung minus 100 Euro echte Erstattung
Eigene vereinfachte Annahmen: Die 900-Euro-Kartenzahlung wurde dem Händler vollständig gutgebracht, die Ware nicht geliefert. Die rechtlich wirksame Vertragsabwicklung und ein Rückzahlungsanspruch von ursprünglich 900 Euro sind bereits geklärt. Vor Verfahrenseröffnung hat der Händler davon rechtmäßig und endgültig 100 Euro auf das Girokonto erstattet. Diese Zahlung ist wirksam auf genau diesen Anspruch angerechnet; Anfechtung, Zinsen, Kosten, weitere Erfüllung und Rechte Dritter sind im Modell ausgeschlossen. Die verbleibende Forderung ist bei Eröffnung bereits begründet. Das ist keine Ableitung eines solchen Anspruchs allein aus der Insolvenz.
Damit sind 900 − 100 = 800 Euro noch nicht ausgeglichen. § 362 BGB knüpft Erfüllung an die tatsächlich bewirkte geschuldete Leistung. Die eingegangenen 100 Euro dürfen nicht erneut als ausstehend angegeben werden. Eine bloß angekündigte Erstattung wäre dagegen noch keine entsprechende Zahlung.
| Angabe im Modell | Betrag und Bedeutung |
|---|---|
| Ursprünglich mit Karte bezahlt | 900 Euro |
| Rechtmäßig und endgültig auf Giro erstattet | 100 Euro bereits erhalten |
| Noch nicht ausgeglichener Vorgang | 800 Euro, im Chargeback-Antrag vollständig erläutern |
Informieren Sie auch den Insolvenzverwalter über den Kartenreklamationsstand und spätere Zahlungen. Nach einer endgültigen Kartenregulierung können Anspruchsinhaberschaft und Abwicklung gegenüber dem Händler nach den jeweiligen Regeln anders zu beurteilen sein. Klären Sie dies mit Bank und Verwalter, bevor Sie eine eigene Anmeldung ändern. Die offene Reklamation allein ersetzt die Insolvenzprüfung nicht; derselbe wirtschaftliche Ausfall darf nicht doppelt ausgeglichen werden.
800 Euro vorläufige Gutschrift sind kein endgültiger Abschluss
Gesonderte Buchungsannahmen: Auf der Karte stehen 1.200 Euro offen, davon 900 Euro für diesen Kauf und 300 Euro für andere Umsätze. Die genannten 100 Euro kamen ausschließlich auf dem Girokonto an. Sie wurden weder an den Kartenherausgeber gezahlt noch dort als Gutschrift gebucht. Deshalb beträgt der Kartensaldo weiterhin 1.200 Euro; Giro-Erstattung und Kartentilgung sind verschiedene Vorgänge.
Nun nimmt der Herausgeber im Modell eine ausdrücklich vorläufige Gutschrift von 800 Euro auf dem Kartenkonto vor. Daraus ergibt sich 1.200 − 800 = 400 Euro angezeigter Saldo. Das ist eine angenommene konkrete Buchung, kein Versprechen einer solchen Praxis für jede Karte. Kommt es später zur vollständigen Rückbuchung dieser vorläufigen Gutschrift, ergibt sich ohne andere Buchungen 400 + 800 = 1.200 Euro. Zinsen, Gebühren, eigene Zahlungen und neue Umsätze sind in diesem isolierten Buchungsfenster ausgeschlossen.
| Stand | Kartensaldo im isolierten Modell | Was noch zu klären ist |
|---|---|---|
| Vor Kartenkorrektur | 1.200 Euro | Welche Zahlung wird zu welchem Termin verlangt? |
| 800 Euro ausdrücklich vorläufig gutgeschrieben | 400 Euro | Vorbehalt, weitere Nachweise, mögliche Rückbuchung |
| Nur falls die gesamte vorläufige Gutschrift zurückgebucht wird | Wieder 1.200 Euro | Neue Abrechnung und tatsächliche Fälligkeit |
Die 800 Euro Kartenkorrektur sind keine zusätzliche 800-Euro-Giroüberweisung. Sie sind auch nicht sicher endgültig gesparte 800 Euro. Lassen Sie Status, Bedingungen, Fristen für Nachweise, Behandlung des Einzugs und spätere Abschlussmitteilung erläutern. Eine bloße Umsatzanzeige entscheidet den Karten- und Insolvenzvorgang nicht abschließend. Die Annahmen sagen keine endgültige Regulierung oder Insolvenzquote voraus.
Die eigene Kartenrechnung anhand der bestätigten Fälligkeit planen
Eine Händlerreklamation ist kein nachgewiesener Zahlungsstopp für die gesamte Kartenrechnung. Fragen Sie den Herausgeber, welche konkreten Beträge während der Prüfung fällig bleiben, ob etwas ausgesetzt wird und wie es mit Zinsen und dem nächsten Einzug weitergeht. Unstreitige andere Umsätze sind gesondert zu behandeln. Eine rechtsgeschäftliche Vertragsänderung setzt nach § 311 Absatz 1 BGB grundsätzlich eine Vereinbarung voraus, soweit das Gesetz nichts anderes vorsieht. Eine unbeantwortete Bitte belegt keine Änderung.
Bei Teilzahlung bestimmt der angezeigte Gesamtsaldo nicht allein die nächste Rate. Der Leitfaden zu Kartenrate und Zinskosten zeigt, welche Abrechnungswerte zusätzlich nötig sind. Ersetzen Sie die aktuelle Zahlungsregel nicht eigenmächtig durch die Differenz Ihrer Reklamationsrechnung.
Eigene Monatsannahmen, getrennt vom isolierten Saldovergleich: Der Kartenherausgeber hat für den betrachteten Monat eine fällige Zahlung von 100 Euro ausdrücklich bestätigt. Sie ist im Modell unverändert, trotz der vorläufigen Gutschrift. Es gibt 2.200 Euro verlässlich verfügbare laufende Einnahmen, 1.500 Euro notwendige Ausgaben und 200 Euro andere Kreditraten. Dann bleiben 2.200 − 1.500 − 200 − 100 = 400 Euro vor Reserve; nach gewünschten 250 Euro Reserve sind es 150 Euro. Die 100-Euro-Zahlung ist keine allgemeine Mindestkartenrate und keine Zusage des Anbieters für Ihren Fall.
Im Haushaltsrechner verwenden Sie 2.200 Euro Einkommen, 1.500 Euro Fixkosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die 300 Euro enthalten schon 200 Euro andere Raten plus 100 Euro Kartenzahlung. Die frühere echte Giro-Erstattung von 100 Euro ist ein einmaliger Zufluss; sie erhöht nicht automatisch das monatliche Einkommen. Die vorläufige 800-Euro-Kartenkorrektur wird ebenfalls nicht als neues laufendes Einkommen addiert.
Planen Sie zusätzlich den genauen Zahlungstag und den Fall einer Rückbuchung. Ein Monatsüberschuss von 150 Euro beweist nicht, dass eine mögliche spätere 800-Euro-Belastung sofort gedeckt wäre. Fragen Sie bei einer absehbaren Lücke früh nach einer konkret tragbaren Lösung mit Kosten und vollständigen Terminen.
Vier Nachweise bis zum tatsächlichen Abschluss zusammenführen
- Kauf: Verkäufer, Bestellung, Lieferung oder Nichtempfang, wirksame Vertragsabwicklung und bezifferter Anspruch.
- Karte: Umsatz, Herausgeber, Reklamationseingang, aktuelle Kartenfrist, vorläufige oder endgültige Gutschrift und nächste Abrechnung.
- Insolvenz: belegter Verfahrensstand, Eröffnungsbeschluss, Anmeldung beim richtigen Verwalter, Frist und spätere Mitteilungen.
- Zahlungen: tatsächlich erhaltene Erstattungen mit Konto, Datum und Zuordnung; keine doppelte Anrechnung desselben Geldes.
Kontrollieren Sie jede neue Buchung und teilen Sie Veränderungen beiden zuständigen Stellen sachlich mit. Eine endgültige schriftliche Antwort der Bank, ein geklärter Anspruch im Verfahren und tatsächlich erhaltenes Geld sind verschiedene Nachweise. Bei bestrittenem Anspruch, abgelaufener Frist, größerem Betrag oder unklarer Anspruchsübertragung ist eine individuelle Verbraucher- oder Rechtsberatung sinnvoll. Erfinden Sie keine sichere Quote oder Auszahlung für Ihren Haushaltsplan.
Häufige Fragen
Macht die Händlerinsolvenz meine eigene Kartenzahlung unautorisiert?
Nein, nicht allein dadurch. Die Autorisierung richtet sich nach Ihrer Zustimmung. Eine selbst freigegebene Zahlung mit späterem Lieferausfall ist anders zu prüfen als eine Zahlung ohne Zustimmung.
Kann Chargeback trotz Händlerinsolvenz geprüft werden?
Visa erläutert diesen Verfahrensweg über die kartenausgebende Bank auch bei Händlerinsolvenz. Ob Ihr konkreter Umsatz berechtigt reklamiert werden kann, welche Frist gilt und was nachzuweisen ist, muss der Herausgeber anhand der anwendbaren Regeln prüfen. Eine Rückzahlung ist hier nicht garantiert.
Reicht mein Chargeback-Antrag als Insolvenz-Forderungsanmeldung?
Nein. Kartenreklamation und Anmeldung einer bestehenden Insolvenzforderung haben unterschiedliche Adressaten und Voraussetzungen. Beachten Sie den Eröffnungsbeschluss, die dortige Frist und die Anmeldung beim Insolvenzverwalter mit Grund, Betrag und Belegen.
Ist eine Forderung nach Ablauf der Anmeldefrist automatisch verloren?
Nicht allein wegen des Fristablaufs. § 177 InsO sieht nachträgliche Anmeldungen und unter bestimmten Umständen eine gesonderte Prüfung auf Kosten des Säumigen vor. Klären Sie den Verfahrensstand unverzüglich; absichtliches Warten ist daraus nicht abzuleiten.
Was bedeuten die 800 Euro und der Kartensaldo von 400 Euro im Modell?
Von 900 Euro ursprünglichem Rückzahlungsanspruch sind 100 Euro endgültig auf Giro erstattet; 800 Euro fehlen. Erst eine ausdrücklich angenommene vorläufige 800-Euro-Kartenbuchung reduziert den gesonderten Kartensaldo von 1.200 auf 400 Euro. Wird sie vollständig zurückgebucht, stehen ohne andere Buchungen wieder 1.200 Euro auf der Karte. Das ist kein neuer Girozufluss.
Welche Werte gehören im Monatsmodell in den Haushaltsrechner?
2.200 Euro laufendes Einkommen, 1.500 Euro Fixkosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die bestehenden Raten enthalten schon 200 Euro andere Kreditzahlungen plus ausdrücklich bestätigte 100 Euro Kartenzahlung. Nach Reserve bleiben 150 Euro. Weder eine einmalige Erstattung noch eine vorläufige Gutschrift ist neues dauerhaftes Einkommen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 21.10.2026.
- § 675j BGB – Autorisierung einer Kartenzahlung
- § 675u BGB – Nicht autorisierte Zahlungsvorgänge
- § 38 InsO – Begriff der Insolvenzforderung
- § 87 InsO – Verfolgung der Insolvenzforderungen
- § 28 InsO – Eröffnungsbeschluss und Anmeldefrist
- § 174 InsO – Anmeldung beim Insolvenzverwalter
- § 177 InsO – Nachträgliche Anmeldungen
- § 103 InsO – Beiderseits noch nicht vollständig erfüllte Verträge
- § 362 BGB – Tatsächliche Erfüllung
- § 311 BGB – Vereinbarung einer Vertragsänderung
- Visa – Chargeback über die kartenausgebende Bank bei Insolvenz