Ratenkauf: Ware nicht geliefert – Händler und Kreditgeber anschreiben
Die erste Rate ist fällig, aber die Ware fehlt? Unterscheiden Sie Händler-Raten, abgetretene Rechnungen, verbundene Finanzierung und einen unabhängigen Kredit.
In diesem Artikel
Kurzantwort
Fehlt die bestellte Ware, prüfen Sie zuerst, wer Ihre Rate auf welcher Vertragsgrundlage verlangt. Gegenüber dem Verkäufer kann ein Recht bestehen, die Zahlung bis zur geschuldeten Lieferung zurückzuhalten, sofern Sie nicht vorleisten müssen. Bei einem verbundenen Darlehen können bestimmte Einwendungen aus dem Kauf auch gegenüber dem Kreditgeber greifen. Ein unabhängig abgeschlossener Kredit wird dagegen nicht allein durch die fehlende Lieferung gestoppt. Melden Sie den konkreten Liefermangel nachweisbar beim Händler und gegebenenfalls zusätzlich beim Zahlungsanbieter oder Kreditgeber.
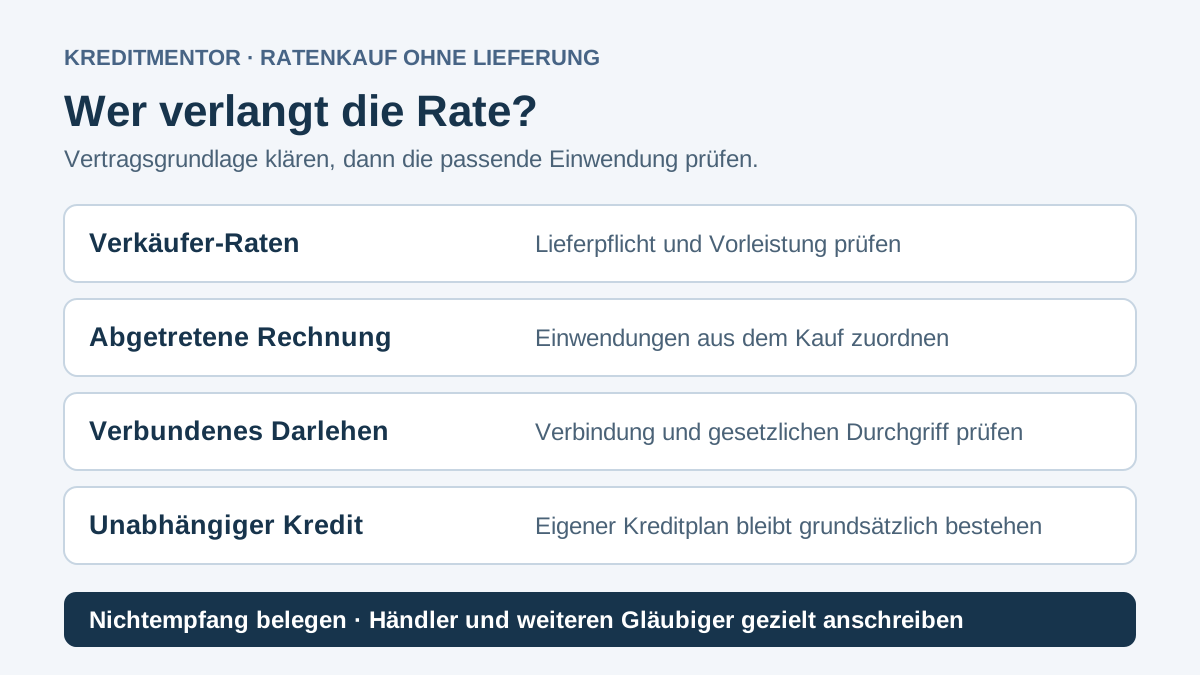
Prüfen Sie zuerst Verkäufer, Gläubiger und Vertrag
Dieser Leitfaden betrifft privat bestellte körperliche Waren bei einem Unternehmen in Deutschland. Maßgeblich ist der tatsächliche Verkäufer, auch auf einem Marktplatz. § 474 BGB ordnet den Verbrauchsgüterkauf ein; für Privatverkäufe, Dienstleistungen und digitale Inhalte gelten nicht ungeprüft dieselben Regeln.
Speichern Sie Kaufvertrag, Bestellbestätigung, Zahlungsplan und einen möglichen Darlehensvertrag. Ein Zahlungsanbieter kann eine Kaufpreisforderung einziehen oder selbst einen Kredit gewährt haben. Der Firmenname auf der Abbuchung beantwortet das noch nicht.
| Wer fordert die Zahlung? | Was Sie in den Unterlagen prüfen |
|---|---|
| Verkäufer mit eigenem Ratenplan | Kaufpreisforderung, Liefertermin und vereinbarte Vorleistung |
| Neuer Gläubiger einer abgetretenen Rechnung | Welche Kaufpreisforderung übertragen wurde und welche Einwendungen bestehen |
| Kreditgeber einer verbundenen Finanzierung | Darlehensvertrag, finanzierter Kauf und wirtschaftliche Einheit |
| Bank eines unabhängig aufgenommenen Kredits | Eigener Darlehensvertrag und fällige Rate; fehlende Lieferung ist nicht automatisch eine Einwendung gegen diese Bank |
Bei einer Händlerfinanzierung müssen Sie Kauf und Kredit deshalb zusammen lesen. Der Ratenkauf-Ratgeber zu Vertrag und Kosten hilft bei den Grundunterlagen, ohne eine bestimmte aktuelle Produktzusage zu machen.
Klären Sie, ob die Lieferung schon geschuldet und tatsächlich ausgeblieben ist
Der Verkäufer schuldet nach § 433 BGB die Übergabe und Eigentumsverschaffung. Prüfen Sie vereinbarten Liefertermin, Lieferadresse, mögliche Teilsendungen und Ihre Nachrichten. Ist für einen erfassten Verbrauchsgüterkauf keine Leistungszeit vereinbart oder aus den Umständen erkennbar, enthält § 475 Absatz 1 BGB die Pflicht zur Übergabe spätestens 30 Tage nach Vertragsschluss. Daraus folgt keine pauschale 30-Tage-Wartepflicht bei jeder Bestellung mit bereits vereinbartem Termin.
Ein Status „versandt“ zeigt zunächst die Versendung, nicht zwingend den Warenempfang. Melden Sie den Nichtempfang konkret an den Händler und verlangen Sie Prüfung sowie einen nachvollziehbaren Zustellnachweis. Prüfen Sie auch, ob ein von Ihnen bestimmter Empfänger das Paket angenommen hat. Dokumentieren Sie falsche Adresse, angekündigte Zustellung und den Inhalt einer Trackinganzeige, statt nur den aktuellen Portalstatus zu übernehmen.
Beim Verbrauchsgüterkauf geht das zufällige Versandrisiko nicht allein mit der Übergabe an den vom Händler benannten Paketdienst auf Sie über. § 475 Absatz 2 BGB enthält aber eine Ausnahme, wenn Sie selbst eine vom Unternehmer zuvor nicht benannte Transportperson beauftragt haben. Ablagevereinbarungen, Annahme und strittige Zustellvorgänge müssen gesondert anhand der tatsächlichen Angaben geprüft werden.
Bei Händler-Raten und abgetretenen Rechnungen die Kaufpreisforderung prüfen
Nach § 320 Absatz 1 BGB kann eine Gegenleistung grundsätzlich bis zur Bewirkung der geschuldeten Leistung verweigert werden. Eine vereinbarte Pflicht zur Vorleistung ist eine wichtige Grenze. Wenn Sie wirksam vor Lieferung zahlen müssen, folgt aus dem bloßen Nichtempfang noch nicht dieses Zurückbehaltungsrecht. Lassen Sie eine streitige Vorleistungsklausel prüfen.
Ist nur ein kleiner Teil einer Bestellung offen, dürfen Sie nicht ohne weitere Prüfung sämtliche Zahlungen zurückhalten. Absatz 2 berücksichtigt bei Teilleistungen insbesondere die Verhältnismäßigkeit. Benennen Sie genau, welche Ware fehlt, welche Forderung betroffen ist und worauf Sie die Einrede stützen. Eine Anfrage zum Paketstatus ist nicht dasselbe wie die Erklärung einer konkreten Einwendung gegen eine Rate.
Wurde die Kaufpreisforderung an einen anderen Gläubiger abgetreten, erhält § 404 BGB die bei der Abtretung gegenüber dem bisherigen Gläubiger begründeten Einwendungen. Ordnen Sie Ihre Belege dem ursprünglichen Kauf zu und teilen Sie den Streit auch dem Forderungsinhaber mit. Details zu Übergang, Nachweis und Zahlungsempfänger stehen im Ratgeber zur Forderungsabtretung. Eine abgetretene Rechnung ist nicht automatisch ein Bankdarlehen.
Bei einem verbundenen Darlehen Einwendungen gezielt beim Kreditgeber erheben
§ 358 Absatz 3 BGB verlangt, dass das Darlehen den Kauf ganz oder teilweise finanziert und beide Verträge eine wirtschaftliche Einheit bilden. Eine Mitwirkung des Händlers bei Vorbereitung oder Abschluss des Darlehens ist ein wichtiges gesetzliches Merkmal. Nur denselben Betrag geliehen und anschließend zum Einkauf verwendet zu haben, beweist diese Verbindung noch nicht.
§ 359 BGB ermöglicht die Verweigerung der Darlehensrückzahlung insoweit, wie berechtigte Einwendungen aus dem verbundenen Vertrag zur Leistungsverweigerung gegenüber dem Unternehmer führen. Die Vorschrift enthält Grenzen: Änderungen des Kaufvertrags nach Darlehensabschluss sind ausgenommen; besteht ein Nacherfüllungsanspruch, muss die Nacherfüllung zuerst fehlgeschlagen sein. Absatz 2 schließt den Fall eines finanzierten Entgelts unter 200 Euro sowie Finanzinstrumente aus. Fehlende Erstlieferung und eine gelieferte, aber mangelhafte Ware müssen deshalb auseinandergehalten werden.
Erklären Sie eine tatsächlich bestehende Einwendung gegenüber dem Kreditgeber unter Angabe von Kauf- und Kreditnummer und legen Sie Belege bei. Klären Sie die betroffenen Fälligkeiten; stoppen Sie nicht alle anderen Kredite. Auch eine Werbung mit „0 Prozent“ ersetzt die Vertragsprüfung nicht: § 515 BGB sieht für unentgeltliche Finanzierungshilfen eine entsprechende Anwendung der Regeln zu verbundenen Verträgen vor.
Bei einem unabhängig abgeschlossenen Darlehen bleibt die Rückzahlungspflicht aus § 488 BGB grundsätzlich bestehen. Sprechen Sie mit der Bank über eine konkrete Vereinbarung, wenn der Lieferstreit Ihre Liquidität gefährdet; eine Beschwerde beim Shop ändert den Kreditplan nicht von selbst.
Fordern Sie Lieferung und prüfen Sie gegebenenfalls den Rücktritt
Ist die geschuldete Lieferung ausgeblieben und möchten Sie weiterhin die Ware, fordern Sie den Händler nachweisbar zur Leistung innerhalb einer angemessenen Frist auf. § 323 Absatz 1 BGB sieht nach erfolglosem Fristablauf grundsätzlich den Rücktritt vor. Welche Frist angemessen ist, hängt vom konkreten Vertrag und Vorgang ab; es gibt hier keine für jede Ware passende Standardzahl.
Eine kurze Aufforderung kann lauten: „Die Ware [Bezeichnung] aus Bestellung [Nummer] vom [Datum] habe ich bisher nicht erhalten. Vereinbart war [zutreffende Lieferangabe]. Ich fordere Sie zur Lieferung bis [angemessenes Datum] auf. Bitte prüfen Sie den Nichtempfang und übermitteln Sie einen konkreten Zustellnachweis, falls Sie von einer Lieferung ausgehen.“ Sichern Sie Inhalt, Empfänger und Zugang.
§ 323 Absatz 2 nennt Ausnahmen von einer Nachfrist, etwa eine ernsthafte endgültige Leistungsverweigerung. Ein bloß verpasster Liefertermin macht die Fristsetzung nicht in jedem Fall entbehrlich. Bei einer Teillieferung begrenzt Absatz 5 den Rücktritt vom ganzen Vertrag. Lassen Sie eine behauptete Unmöglichkeit, Annahmeverweigerung oder strittige Ausnahme gesondert prüfen.
Ein Rücktritt muss nach § 349 BGB gegenüber dem Vertragspartner erklärt werden. Der erfolglose Ablauf Ihrer Frist allein ist noch nicht diese Erklärung. Melden Sie eine wirksame Vertragsbeendigung anschließend auch dem beteiligten Zahlungs- oder Finanzierungspartner und verlangen Sie eine nachvollziehbare Abrechnung. Leiten Sie daraus nicht ungeprüft die automatische Löschung jedes Darlehens ab.
Senden Sie beiden Beteiligten passende Angaben und Nachweise
| An den Händler | An Zahlungsanbieter oder Kreditgeber |
|---|---|
| Bestellnummer, Ware, Liefervereinbarung und Nichtempfang | Kauf- und Zahlungs- beziehungsweise Kreditnummer |
| Lieferaufforderung und gegebenenfalls wirksame Beendigungserklärung | Konkrete Einwendung und betroffene Forderung oder Rate |
| Tracking, Nachrichten und Angaben zum tatsächlichen Empfang | Kaufunterlagen, Schriftwechsel und Versand-/Zugangsbelege Ihrer Erklärungen |
| Antwort zu Lieferung, Erstattung oder streitigem Zustellnachweis verlangen | Grundlage der Forderung, Behandlung naher Fälligkeiten und schriftliche Antwort verlangen |
Eine Formulierungshilfe für den zweiten Adressaten lautet: „Ihre Forderung zum Vorgang [Nummer] betrifft den Kauf [Bestellung]. Die Ware wurde nach meinen Unterlagen nicht geliefert. Meine konkreten Einwendungen sind [zutreffende Punkte und Grundlage]. Den bisherigen Händler-Schriftwechsel füge ich bei. Bitte erläutern Sie die Vertragsgrundlage Ihrer Forderung und die Behandlung der betroffenen Rate zum [Datum].“ Ergänzen Sie nur belegbare Tatsachen und eine tatsächlich passende rechtliche Grundlage. Diese Unterlagenanforderung allein beendet keine Zahlungspflicht.
Verwenden Sie bekannte Kontaktwege aus dem Vertrag. Legen Sie relevante Dokumente bei, ohne unbeteiligte Kontobewegungen oder unnötige Ausweiskopien zu verbreiten. Speichern Sie Bestätigung, Antwort und jede Abbuchung. Bei einer unmittelbar bevorstehenden Rate und ungeklärter Einwendung suchen Sie zeitnah Verbraucher- oder Rechtsberatung, statt einen offenen Vorgang im Shopportal als verbindliche Zahlungspause zu verstehen.
Rechenbeispiel: Eine bestrittene Rate ist noch keine bestätigte Erstattung
Ein eigener einfacher Buchungsabgleich: Ein fiktiver Plan verlangt zwölf Raten zu je 100 Euro, ohne Zinsen oder Zusatzkosten. Zwei Raten wurden bezahlt. Die Ware fehlt weiterhin. Dann ergeben sich 12 × 100 = 1.200 Euro Planbetrag, 2 × 100 = 200 Euro bisherige Zahlung und rechnerisch 1.000 Euro noch im ursprünglichen Plan.
| Position im Beispiel | Was daraus folgt |
|---|---|
| 200 Euro bereits bezahlt | Zahlungen belegen und in einer späteren Abrechnung prüfen; noch kein bestätigter Rückzahlungsanspruch allein aus der Addition |
| 1.000 Euro im bisherigen Plan | Rechnerischer Rest, dessen Berechtigung und Fälligkeiten anhand des Vertrags und der Einwendungen zu klären sind |
| Nächste Rate: 100 Euro | Keine zugesagte Pause oder Erstattung, nur weil der Händler noch nicht geantwortet hat |
Die Rechnung bestimmt weder den rechtlichen Rückabwicklungsbetrag noch einen zulässigen Zahlungsstopp. Ein realer verzinster Kredit enthält Tilgung, Zinsen und möglicherweise weitere Positionen, die separat abzurechnen sind. Fordern Sie nach einer geklärten Vertragsbeendigung eine Abschlussabrechnung mit bisher gezahlten Raten, offenen Positionen und tatsächlich erstatteten Beträgen an.
Planen Sie einen Ersatzkauf nicht mit Geld, das lediglich angekündigt ist. Erfassen Sie berechtigte weitere Raten im Haushaltscheck und klären Sie die bestrittene Zahlung separat. Eine Lastschriftrückgabe korrigiert nur einen Zahlungsvorgang; sie entscheidet den Kauf- oder Darlehensstreit nicht.
Widerruf, Mahnung und Abschlusskontrolle getrennt behandeln
Ein gesetzlicher Widerruf kann ein anderer Weg sein, wenn ein entsprechendes Recht besteht. Prüfen Sie dafür gesondert Kaufart, Ausnahmen und Erklärung im Ratgeber zum Onlinekauf-Widerruf. § 358 Absatz 1 BGB regelt Folgen eines wirksamen Waren-Widerrufs für ein verbundenes Darlehen. Eine freiwillige Stornierung, ein Rücktritt wegen Nichtlieferung und ein Widerruf sind verschiedene Vorgänge. Beim Widerruf des Kreditvertrags sind außerdem dessen eigene Voraussetzungen und Rückzahlungsfolgen zu prüfen.
Trifft eine Mahnung ein, antworten Sie mit Ihren konkreten Einwendungen und Unterlagen auch gegenüber dem Anspruchsteller. Prüfen Sie Zahlungsgrundlage und Fälligkeit; § 286 BGB knüpft den Verzug an gesetzliche Voraussetzungen. Eine fehlende Lieferung entkräftet nicht automatisch jede Kreditforderung, aber eine Kostenaufstellung beweist ebenso wenig, dass die verlangte Rate berechtigt ist.
- Verkäufer, Gläubiger und Vertragsart eindeutig festgestellt?
- Lieferpflicht, Nichtempfang und mögliche Teillieferung dokumentiert?
- Konkrete Einwendungen beiden Beteiligten zugeordnet?
- Angemessene Lieferfrist und nötige Erklärung nachweisbar übermittelt?
- Offene Fälligkeiten, Abbuchungen und Abschlussabrechnung kontrolliert?
Gerichtliche Schreiben erfordern eine eigene rechtzeitige Reaktion; ein Gespräch mit dem Shop hält ihre Fristen nicht an. Lassen Sie größere Beträge, eine Händlerinsolvenz oder bestrittene Verbindung zwischen Kauf und Kredit individuell prüfen. Bewahren Sie Ihre gesamte Vorgangsmappe bis zum belegten Abschluss auf.
Häufige Fragen
Darf ich bei fehlender Lieferung alle Raten einfach stoppen?
Das hängt von der konkreten Forderung ab. Prüfen Sie Kaufpreisforderung, mögliche Vorleistung, Abtretung und eine verbundene Finanzierung. Ein unabhängig abgeschlossener Kredit bleibt grundsätzlich nach seinem eigenen Vertrag zu bedienen. Erheben Sie eine passende Einwendung konkret und stoppen Sie nicht andere unstreitige Verpflichtungen.
Ist jeder Kredit, mit dem ich die Ware bezahlt habe, ein verbundenes Darlehen?
Nein. Neben der Finanzierung des Kaufs ist eine wirtschaftliche Einheit erforderlich. Prüfen Sie insbesondere die Mitwirkung des Händlers beim Darlehensabschluss. Eine eigene Kreditaufnahme bei einer anderen Bank und spätere Kaufzahlung genügt nicht allein als Nachweis.
Reicht die Händlernachricht „versandt“ als Antwort auf meinen Nichtempfang?
Eine Versandmeldung zeigt nicht zwingend den tatsächlichen Empfang. Verlangen Sie die Prüfung des konkreten Zustellvorgangs und eines behaupteten Empfängers. Eigene Transportaufträge, Ablagevereinbarungen und tatsächliche Annahme sind gesondert zu berücksichtigen.
Endet der Kauf automatisch, wenn meine Lieferfrist abläuft?
Nein. Prüfen Sie nach erfolglosem Ablauf einer angemessenen Frist die Rücktrittsvoraussetzungen. Der Rücktritt muss gegenüber dem Vertragspartner erklärt werden. Informieren Sie anschließend beteiligte Zahlungs- und Finanzierungspartner und klären Sie die Abrechnung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 12.10.2026.
- § 474 BGB – Verbrauchsgüterkauf und Anwendungsbereich
- § 433 BGB – Lieferung und Kaufpreis als Vertragspflichten
- § 475 BGB – Lieferzeit und besondere Versandrisikoregel
- § 320 BGB – Zurückbehaltung und Grenzen bei Vor- oder Teilleistung
- § 404 BGB – Einwendungen bei abgetretener Rechnung
- § 358 BGB – Wirtschaftliche Einheit und verbundener Widerruf
- § 359 BGB – Einwendungen gegen die verbundene Darlehensrückzahlung
- § 515 BGB – Unentgeltliche Finanzierungshilfen
- § 488 BGB – Eigene Pflichten aus einem unabhängigen Darlehen
- § 323 BGB – Lieferfrist, Rücktritt und Ausnahmen
- § 349 BGB – Rücktritt durch Erklärung
- § 286 BGB – Voraussetzungen des Zahlungsverzugs