Veranstaltung abgesagt: Ticket-Raten und Erstattung prüfen
Konzert fällt aus, Raten laufen weiter? Veranstalter, Finanzierung und Erstattung abgleichen. Mit getrennten Modellen für offene Raten, Teilrückzahlung und Budget.
In diesem Artikel
Kurzantwort
Klären Sie, ob die geschuldete Veranstaltung endgültig vollständig unmöglich ist oder etwa ein Ersatztermin angeboten wird. Im Fall des § 326 BGB können noch unbezahlte Eintrittsraten entfallen und bereits geleistete Beträge zurückzufordern sein; Ausnahmen und eigenständige Gebühren sind gesondert zu prüfen. Ein eigener Bankkredit braucht zusätzliche Klärung. Rechnen Sie nur tatsächlich gezahlten Preis als mögliche Erstattung ab und berücksichtigen Sie erhaltene Teilrückzahlungen einmal.
Veranstalter, Ticketvertrag und Zahlungsplan zusammen lesen
Das Konzert fällt aus, aber der Zahlungsplan zeigt noch Raten. Sichern Sie Buchung, Ticket, Termin, Absagenachricht und bisherige Zahlungen. Klären Sie zuerst, wer die Veranstaltungsleistung schuldet und wer Geld verlangt. Ein Ticketportal kann vermitteln, selbst Vertragspartner sein oder nur den Zahlungseinzug abwickeln; sein Name allein entscheidet die Rückzahlung nicht.
Dieser Leitfaden betrifft einen privaten Vertrag nach deutschem Recht über eine einzelne Veranstaltung zu festem Termin und die im Oktober 2026 geltenden Regeln. Das Rechenmodell behandelt ausschließlich den vereinbarten Eintrittspreis direkt beim Veranstalter. Vermittlungs-, Versand- oder eigenständige Serviceentgelte, Pauschalreisen, Weiterverkauf von privat, Insolvenz und nur teilweise erbrachte Veranstaltungen brauchen eigene Prüfung. Aus dem Modell folgt keine Erstattung jeder beliebigen Zusatzgebühr.
Ein Widerruf wegen Meinungsänderung ist eine andere Frage als der Ausfall der Leistung. § 312g Absatz 2 Nummer 9 BGB enthält für erfasste Freizeitdienstleistungen mit spezifischem Termin oder Zeitraum eine Ausnahme vom gesetzlichen Fernabsatzwiderruf, soweit nichts anderes vereinbart ist. Trotzdem sind die Folgen einer endgültig unmöglichen Veranstaltung gesondert zu prüfen. Die Warenempfangs- und Retourenfristen aus dem Ratgeber zum Online-Warenwiderruf sind dafür keine allgemeine Anleitung.
Bei endgültigem Leistungsausfall noch offene und bezahlte Beträge trennen
Nach § 275 Absatz 1 BGB ist der Leistungsanspruch ausgeschlossen, soweit die Leistung für den Schuldner oder für jedermann unmöglich ist. Ob diese Voraussetzung beim konkreten Vertrag tatsächlich vorliegt, muss anhand der geschuldeten Veranstaltung, des Termins und des Absagegrunds geklärt werden. „Verschoben“, ein neuer Termin oder nur Ihre persönliche Verhinderung ist nicht ungeprüft derselbe Fall wie der hier behandelte endgültige vollständige Ausfall.
§ 326 Absatz 1 BGB verknüpft die Befreiung nach § 275 grundsätzlich mit dem Wegfall der Gegenleistung; Teil- und nicht vertragsgemäße Leistungen sind gesondert geregelt. Die Ausnahmen zählen: Absatz 2 betrifft insbesondere alleinige oder weit überwiegende Verantwortlichkeit des Gläubigers und bestimmte Fälle des Annahmeverzugs. Absatz 3 behandelt das Verlangen eines Ersatzes nach § 285. Eine Absagemeldung allein ersetzt diese Einordnung nicht.
Bereits geleistete, nach dieser Vorschrift nicht geschuldete Gegenleistung kann nach Absatz 4 über die §§ 346 bis 348 zurückgefordert werden. § 346 BGB regelt Rückgewähr und weitere mögliche Abwicklungsposten, § 348 BGB die Erfüllung Zug um Zug. Stimmen Sie erforderliche Ticketnachweise oder eine nötige Rückgabe mit dem richtigen Ansprechpartner ab. Löschen Sie Ihre Buchungs- und Zahlungsbelege nicht allein, weil ein Portal den Termin ausblendet.
Verlangen Sie eine nachvollziehbare Abrechnung des Eintrittspreises und einen Zahlungstermin. Die 14 Tage aus einem gewöhnlichen Warenwiderruf werden nicht automatisch zur Frist dieses anderen Rückforderungswegs. Ein angebotener Gutschein, eine Portal-Gutschrift und eine tatsächliche Auszahlung sind unterschiedliche Vorgänge. Eine Vereinbarung über einen anderen Termin oder Ersatz ist nach ihrem konkreten Inhalt zu prüfen. Auch Hotel-, Fahrt- oder weitere Folgekosten werden durch den bloßen Preisabgleich nicht als automatisch geschuldeter Schadensersatz festgestellt.
Ein eigener Bankkredit benötigt eine zusätzliche Prüfung
| Wer verlangt die Rate? | Nächster Schritt |
|---|---|
| Veranstalter für den Eintrittspreis | Wegfall der konkreten Gegenleistung und bereits bezahlte Anteile abrechnen |
| Anderer Forderungsinhaber oder Zahlungsdienst | Vertragsgrundlage, Berechtigung und Behandlung des Ausfalls klären |
| Bank aus eigener Finanzierung | Kreditvertrag und mögliche Verbindung zusätzlich prüfen; keine pauschale Löschung unterstellen |
§ 358 Absatz 3 BGB verlangt für verbundene Verträge Finanzierung und wirtschaftliche Einheit. Seine Widerrufsfolgen dürfen nicht mit jeder Veranstaltungsabsage gleichgesetzt werden. § 359 BGB erlaubt bestimmte Einwendungen aus einem verbundenen Vertrag gegenüber dem Kreditgeber, aber mit Grenzen: nachträgliche Vertragsänderungen sind ausgenommen, bei möglicher Nacherfüllung ist ihr Fehlschlagen erforderlich; Absatz 2 nennt unter anderem ein finanziertes Entgelt unter 200 Euro als Ausnahme.
Bei einem unabhängig aufgenommenen Darlehen bleibt die Pflicht zur Rückzahlung nach § 488 BGB grundsätzlich nach dessen eigenen Bedingungen zu beurteilen. Senden Sie Absage, Buchung und konkrete Einwendungen deshalb auch an einen beteiligten Kreditgeber und klären Sie die betroffenen Fälligkeiten. Die Kontaktnachricht selbst ist keine vereinbarte Ratenpause.
Der Leitfaden zur fehlenden Warenlieferung bei Ratenzahlung hilft beim Unterscheiden von Forderung und Finanzierung. Seine kaufrechtliche Liefer-Nachfrist ist nicht ungeprüft auf eine endgültig unmögliche Veranstaltung zu übertragen. Ein für einen Bankkredit geltender Zahlungsstand darf ebenso wenig mit einer Auszahlung des Veranstalters doppelt verrechnet werden.
Modell: Zwei unbezahlte Raten entfallen, 100 Euro Rückzahlung bleiben offen
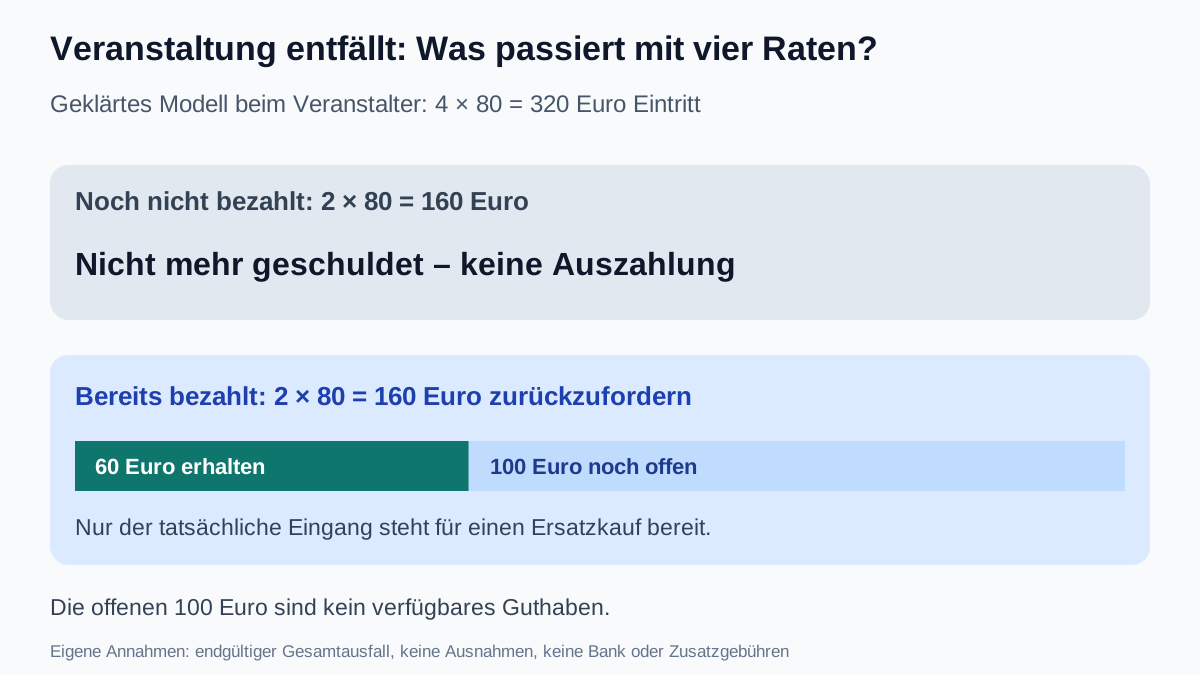
Eigene ausdrücklich geklärte Annahmen: Der Eintrittspreis beträgt 320 Euro, direkt beim Veranstalter zahlbar in vier zins- und gebührenfreien Raten zu 80 Euro. Zwei Raten wurden bereits wirksam bezahlt, zusammen 160 Euro. Die einzelne Veranstaltung ist endgültig vollständig abgesagt; die geschuldete Leistung ist im Modell nach § 275 Absatz 1 unmöglich. Es gibt keinen Ersatztermin, keine Teilleistung, keine Ausnahme nach § 326 Absatz 2 oder 3 und keine gesonderte Finanzierung oder Abtretung. Ticketabwicklung und Rückgewähr sind erledigt. Weitere Gebühren, Zinsen, Nutzungen, Gegenforderungen und Rechte Dritter fehlen im Modell.
| Abrechnung | Betrag | Bedeutung |
|---|---|---|
| Ursprünglicher Eintrittspreis | 4 × 80 = 320 Euro | Ausgangsbetrag des Plans |
| Bereits bezahlt | 2 × 80 = 160 Euro | Im geklärten Fall vollständig zurückzuzahlen |
| Noch unbezahlt | 2 × 80 = 160 Euro | Nicht mehr als Eintrittspreis geschuldet; keine zusätzliche Auszahlung |
| Schon tatsächlich wirksam erstattet | 60 Euro | Einmal anrechnen |
| Noch offene Erstattung | 160 − 60 = 100 Euro | Noch kein verfügbares Geld |
In diesem Modell sind nicht 320 Euro auszuzahlen. Es werden 160 Euro bereits geleisteter Preis erstattet; die anderen 160 Euro wurden nie bezahlt. Fordern Sie nach den erhaltenen 60 Euro noch 100 Euro an. § 362 BGB stellt bei der Erfüllung auf die bewirkte geschuldete Leistung ab.
Eigener Stichtagsabgleich: Auf Giro sind tatsächlich 150 Euro vorhanden, einschließlich der bereits erhaltenen 60 Euro. Ein gesondertes Ersatzticket würde angenommen 120 Euro sofort kosten. Ohne weitere Buchungen blieben 150 − 120 = 30 Euro. Erst bei tatsächlichem späterem Eingang der offenen 100 Euro wären es dann 130 Euro. Der Anspruch allein finanziert den sofortigen Ersatzkauf nicht; das Modell verspricht weder den Eingangstermin noch die Erstattung des Ersatztickets.
Entfallene Raten nur für ihren ursprünglichen Zeitraum einplanen
Für den nächsten der beiden ursprünglich noch vorgesehenen Ratenmonate nehmen wir 2.100 Euro verlässliches Nettoeinkommen und 1.480 Euro vollständige laufende Ausgaben an. Andere bestehende Raten kosten 180 Euro. Da die 80-Euro-Eintrittsrate im geklärten Modell nicht mehr geschuldet ist, bleiben 2.100 − 1.480 − 180 = 440 Euro vor Reserve. Nach selbst gewählten 200 Euro Reserve sind es 240 Euro.
Mit der vorher noch vorgesehenen 80-Euro-Rate wären es 360 Euro vor und 160 Euro nach Reserve gewesen. Die Entlastung beträgt 80 Euro in jedem der zwei früher geplanten Ratenmonate. Sie läuft nicht als dauerhafter 80-Euro-Bonus weiter, nachdem auch der alte Plan ohnehin geendet hätte.
Im vorhandenen Rechner verwenden Sie 2.100 Euro Einkommen, 1.480 Euro Fixkosten, 180 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Die entfallene Eintrittsrate wird nicht erneut eingesetzt. Die 60 Euro Einzelerstattung und die offenen 100 Euro sind kein dauerhaftes Einkommen. Ein tatsächlicher Ersatzkauf für 120 Euro wäre einmal im Kaufmonat zusätzlich zu erfassen, soweit er nicht bereits in den genannten Kosten enthalten ist; dann blieben bei sonst gleichen Werten 120 Euro nach Reserve. Die 30 Euro Girostand nach dem sofortigen Kauf bleiben trotzdem die gesonderte Stichtagsrechnung. Ein positiver Monatswert beweist keine Deckung vor dem nächsten Gehaltseingang.
Mit einem konkreten Abgleich die Rückzahlung verfolgen
Eine sachliche Anfrage kann lauten: „Zur Buchung [Nummer], Veranstaltung [Bezeichnung, Termin] liegt mir Ihre Absage vom [Datum] vor. Bitte erläutern Sie, ob die geschuldete Veranstaltung endgültig vollständig entfällt oder welche andere Vertragsabwicklung Sie annehmen. Bisher habe ich [Betrag] bezahlt; bereits tatsächlich erstattet sind [Betrag]. Bitte rechnen Sie noch verlangte Eintrittsraten und Rückzahlung der geleisteten Beträge getrennt ab und nennen Sie den Zahlungsweg sowie Termin. Bitte erläutern Sie eigenständige Gebührenpositionen gesondert.“ Ergänzen Sie bei bereits geklärter Rechtslage Ihre konkret zutreffende Begründung. Die Anfrage stellt Unmöglichkeit oder einen Erstattungsbetrag nicht selbst fest.
- Veranstalter, Vertragspartner und tatsächlichen Forderungsinhaber ermittelt?
- Endgültige Absage von Verschiebung oder eigener Verhinderung unterschieden?
- Geschuldete Leistung, Rechtsfolge und mögliche Ausnahmen geprüft?
- Eintrittspreis, eigenständige Zusatzentgelte und Bankfinanzierung getrennt?
- Unbezahlte Raten und Rückzahlung bereits geleisteter Beträge separat abgerechnet?
- Tatsächliche Teilrückzahlungen, weitere Einzüge und mögliche Überschneidungen kontrolliert?
- Ersatzkauf mit vorhandenem Geld und dem richtigen Planungsmonat geprüft?
Speichern Sie Buchung, Ticket, Absage, Unterlagen des Zahlungsplans, Schriftwechsel und Kontoauszüge zusammen. Eine Lastschriftrückgabe entscheidet den zugrunde liegenden Streit nicht. Bei unklarer Vertragspartei, Ersatztermin, Gebührenstreit oder Insolvenz ist eine individuelle Prüfung nötig. Gerichtliche Schreiben brauchen unabhängig von einem offenen Supportfall eine rechtzeitige Reaktion.
Häufige Fragen
Habe ich für jedes online gekaufte Konzertticket 14 Tage Widerruf?
Nicht allgemein. § 312g Absatz 2 Nummer 9 BGB enthält eine Ausnahme für erfasste Freizeitdienstleistungen mit bestimmtem Termin oder Zeitraum, soweit nichts anderes vereinbart ist. Der endgültige Ausfall der Veranstaltungsleistung ist ein gesonderter rechtlicher Ausgangspunkt.
Ist eine Verschiebung automatisch dasselbe wie endgültiger vollständiger Ausfall?
Nein. Geschuldete Leistung, Termin, Vertragsinhalt und tatsächliche Änderung müssen eingeordnet werden. Der Artikel berechnet ausdrücklich einen geklärten endgültigen Gesamtausfall ohne Ersatztermin oder Teilleistung und entscheidet keinen individuellen Verschiebungsfall.
Muss mir jedes Ticketportal alle Gebühren erstatten?
Das Modell betrifft nur den Eintrittspreis direkt beim Veranstalter. Vertragspartner, Forderungsinhaber und eigenständige Vermittlungs-, Service- oder Versandentgelte sind anhand ihrer jeweiligen Grundlage gesondert zu prüfen. Der vollständige Rückzahlungsbetrag des Modells wird darauf nicht pauschal übertragen.
Sind im Beispiel 320 Euro auf mein Konto zu zahlen?
Nein. Zwei der vier 80-Euro-Raten wurden nie bezahlt. Diese 160 Euro werden im geklärten Fall nicht mehr geschuldet, aber nicht zusätzlich ausgezahlt. Zurückzuzahlen sind die bereits geleisteten 160 Euro; nach 60 Euro tatsächlicher Rückzahlung bleiben 100 Euro offen.
Warum reichen 150 Euro Giro trotz offener 100 Euro nur für 30 Euro Rest nach Ersatzkauf?
Der Girostand von 150 Euro enthält die schon erhaltenen 60 Euro. Ein gesonderter sofortiger Ersatzkauf für 120 Euro ließe ohne weitere Buchungen 30 Euro. Erst wenn die offenen 100 Euro tatsächlich eingehen, wären es 130 Euro. Der offene Anspruch ist noch kein verfügbares Geld.
Ist die Monatsentlastung von 80 Euro dauerhaft?
Sie betrifft im Modell nur die zwei ursprünglich noch geplanten Ratenmonate. Der bisherige Plan wäre danach ohnehin beendet gewesen. Im nächsten solchen Monat bleiben ohne die entfallene Rate 240 Euro nach Reserve statt 160 Euro; eine Einzelerstattung wird nicht als dauerhaftes Einkommen angesetzt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 22.10.2026.
- § 312g BGB – Terminierte Freizeitdienstleistung und Widerruf
- § 275 BGB – Unmöglichkeit der geschuldeten Leistung
- § 326 BGB – Gegenleistung, Ausnahmen und Rückforderung
- § 346 BGB – Rückgewähr und weitere Abwicklungsposten
- § 348 BGB – Abwicklung Zug um Zug
- § 358 BGB – Verbundene Finanzierung und Widerrufsfolgen
- § 359 BGB – Einwendungen gegenüber verbundenem Kreditgeber
- § 488 BGB – Unabhängiges Darlehen
- § 362 BGB – Tatsächliche Rückzahlung und Anrechnung